Spendenquittung ab welchem Betrag: Die 300-Euro-Regel
Bei einer einzelnen Spende bis einschließlich 300 Euro genügt normalerweise der Kontoauszug oder Überweisungsbeleg zusammen mit einer Bestätigung des Empfängers zu Zweck und Steuerbegünstigung. Bei mehr als 300 Euro je Einzelspende brauchen Sie im Regelfall eine formelle Zuwendungsbestätigung.
Aber bedeutet ein ausreichender Zahlungsnachweis schon, dass das Finanzamt Ihre Spende auch anerkennt? Genau hier liegt das häufigste Missverständnis: Der Nachweis einer Zahlung und ihre steuerliche Absetzbarkeit sind unterschiedliche Fragen. Das gilt für eine gelegentliche Sadaqa genauso wie für regelmäßige Unterstützung eines Moscheevereins.
Die folgenden Regeln beziehen sich auf die Einkommensteuer in Deutschland. Wer in Österreich oder der Schweiz steuerpflichtig ist, sollte die dort geltenden Voraussetzungen prüfen.
Inhaltsverzeichnis
- Nachweis nach Spendenhöhe im Überblick
- Nachweis bei kleinen und regelmäßigen Spenden
- So erhalten Sie eine Zuwendungsbestätigung ab 300 Euro
- Wie viel Sie von der Steuer absetzen können
- Wann eine Spende nicht absetzbar ist
- Nachweis sichern und Checkliste für die Steuererklärung
Nachweis nach Spendenhöhe im Überblick
Für die Frage „Spendenquittung ab welchem Betrag?“ zählt zunächst die einzelne Zuwendung, nicht automatisch die Jahressumme: Die Bayerische Finanzverwaltung zum Zuwendungsnachweis nennt den vereinfachten Nachweis bis einschließlich 300 Euro und verlangt bei gemeinnützigen Körperschaften zusätzlich zum Bankbeleg einen geeigneten Empfängerbeleg.
Im Alltag werden Spendenquittung, Spendenbescheinigung und Zuwendungsbestätigung häufig gleich verwendet. Für die Steuererklärung ist entscheidend, ob Sie den vereinfachten Nachweis nutzen dürfen oder eine Bestätigung nach amtlichem Muster benötigen. Eine beliebige Empfangsquittung ist nicht automatisch eine solche Bestätigung.
Nachweis nach Spendenhöhe und Zahlungsweg
Die Übersicht unterscheidet den Zahlungsbeleg von der formellen Bestätigung. Die Betragsgrenzen entsprechen der genannten Behördeninformation.
| Fall | Nachweis | Formelle Zuwendungsbestätigung nötig? |
|---|---|---|
| Überweisung bis 300 Euro je Einzelspende | Kontoauszug oder Überweisungsbeleg plus Bestätigung des Empfängers | Nein, in der Regel nicht |
| Überweisung über 300 Euro je Einzelspende | Zuwendungsbestätigung nach amtlichem Muster | Ja, im Regelfall |
| Barspende bis 300 Euro | Bareinzahlungsbeleg mit Empfänger, Betrag, Datum und nachvollziehbarem Zweck, ergänzt um den Empfängerbeleg | Nein, wenn die Voraussetzungen des vereinfachten Nachweises erfüllt sind |
| Kartenzahlung über Plattform bis 300 Euro | Geeigneter Zahlungsbeleg plus Bestätigung des Empfängers | Nein, wenn Empfänger und Nachweise die Voraussetzungen erfüllen |
| Kartenzahlung über Plattform über 300 Euro | Zuwendungsbestätigung des steuerbegünstigten Empfängers | Ja, im Regelfall |
| Sammelspende oder mehrere Teilzahlungen | Jede Zahlung eindeutig dokumentiert | Je Einzelzahlung prüfen |
Was sich hinter den Zahlungswegen verbirgt
Bei einer Überweisung können Sie den Empfänger meist direkt im Kontoauszug erkennen. Bei einer Plattformzahlung kann dort dagegen zunächst der Zahlungsdienstleister erscheinen. Speichern Sie deshalb auch die Zahlungsbestätigung, aus der die Zuordnung zur begünstigten Organisation hervorgeht.
Bei Bargeld müssen Sie besonders auf die Dokumentation achten. Der Bareinzahlungsbeleg einer Bank ist nicht dasselbe wie ein anonymer Einwurf in eine Spendenbox. Ohne nachvollziehbare Zuordnung lässt sich Ihre persönliche Zuwendung später möglicherweise nicht belegen.
Bei einer gemeinsamen Sammlung sollten Sie außerdem festhalten, wer tatsächlich gespendet hat. Wer lediglich fremdes Geld gesammelt und weitergeleitet hat, sollte den Gesamtbetrag nicht ohne Weiteres als eigene Spende behandeln.
Prüfregel: Beginnen Sie beim tatsächlichen Zahlungsvorgang. Eine Jahresübersicht hilft beim Sortieren, entscheidet aber nicht allein darüber, welcher Nachweis zulässig ist.
Nachweis bei kleinen und regelmäßigen Spenden
Angenommen, Sie überweisen 50 Euro an einen gemeinnützigen Moscheeverein. Ihr Kontoauszug zeigt den Namen des Vereins, den Betrag und das Zahlungsdatum. Im Verwendungszweck steht beispielsweise Sadaqa für die Gemeindearbeit.
Damit haben Sie die Zahlung dokumentiert. Ihr selbst eingetragener Verwendungszweck belegt jedoch noch nicht, dass der Verein steuerbegünstigt ist. Für Kleinspenden bis 300 Euro verlangt die Finanzverwaltung Nordrhein-Westfalen neben dem Zahlungsbeleg eine Bestätigung des Empfängers über dessen Steuerbegünstigung und den Verwendungszweck.
Zahlungsbeleg und Empfängerbeleg zusammenführen
Prüfen Sie die Unterlagen des Vereins deshalb auf folgende Angaben:
- Organisation: Name und Anschrift passen zu dem Verein, an den Sie gespendet haben.
- Steuerbegünstigung: Der Beleg enthält Angaben zur Freistellung von der Körperschaftsteuer beziehungsweise zum maßgeblichen Bescheid.
- Zweck: Der steuerbegünstigte Verwendungszweck ist erkennbar.
- Einordnung: Der Empfänger macht deutlich, ob es sich um eine Spende oder einen Mitgliedsbeitrag handelt.
- Zuordnung: Bankbeleg und Empfängerunterlagen lassen sich eindeutig miteinander verbinden.
Der Empfängerbeleg muss nicht zwingend eine individuell ausgestellte formelle Zuwendungsbestätigung sein. Entscheidend sind die erforderlichen Angaben und ihre Verbindung mit Ihrem Zahlungsnachweis. Speichern Sie die entsprechenden Unterlagen des Vereins deshalb zusammen mit dem Kontoauszug, statt nur auf eine später noch erreichbare Internetseite zu vertrauen.
Ein Ausdruck der Zahlungsplattform kann den Zahlungsvorgang erläutern. Er ersetzt aber nicht allein die steuerlichen Angaben des begünstigten Vereins.
Regelmäßige Sadaqa vollständig dokumentieren
Nehmen wir einen weiteren Fall: Sie unterstützen dieselbe Gemeinde jeden Monat per SEPA-Lastschrift mit einem kleinen Betrag. Dann sollten Sie nicht nur die erste Abbuchung sichern, sondern sämtliche tatsächlichen Zahlungen dokumentieren. Achten Sie darauf, dass der Empfänger trotz möglicherweise wechselnder Buchungstexte erkennbar bleibt.
Praktisch hilft ein Ordner je Empfänger mit Kontoauszügen, Zahlungsbestätigungen und dem passenden Empfängerbeleg. Kontrollieren Sie außerdem Rücklastschriften oder Erstattungen. Eine angekündigte oder anschließend zurückgebuchte Zahlung ist nicht mit einer endgültig geleisteten Spende gleichzusetzen.
Die Broschüre des Bundesfinanzministeriums zu Ehrenamt und Spenden erläutert den vereinfachten Nachweis bis 300 Euro; bei einer darüberliegenden Einzelzuwendung ist im Regelfall eine amtliche Zuwendungsbestätigung erforderlich.
Eine Jahresübersicht erleichtert den Abgleich mit Ihren Kontoauszügen. Sie sollte aber nicht dazu führen, dass Sie die zugrunde liegenden Zahlungsbelege löschen oder fehlende Angaben des Empfängers übersehen.
Können Sie aus Ihren Unterlagen erkennen, wer wann wie viel an wen für welchen begünstigten Zweck gegeben hat? Wenn nicht, klären Sie die Lücke vor der Steuererklärung.
So erhalten Sie eine Zuwendungsbestätigung ab 300 Euro
Die Überschrift verwendet die verbreitete Suchformulierung. Präzise ist jedoch: Genau an der Grenze bleibt der vereinfachte Nachweis grundsätzlich möglich. Eine formelle Bestätigung können Sie trotzdem anfordern, etwa wenn Sie Ihre Unterlagen einheitlich führen möchten.
Die Grafik zeigt den Weg von der Prüfung des Empfängers bis zur Anfrage.
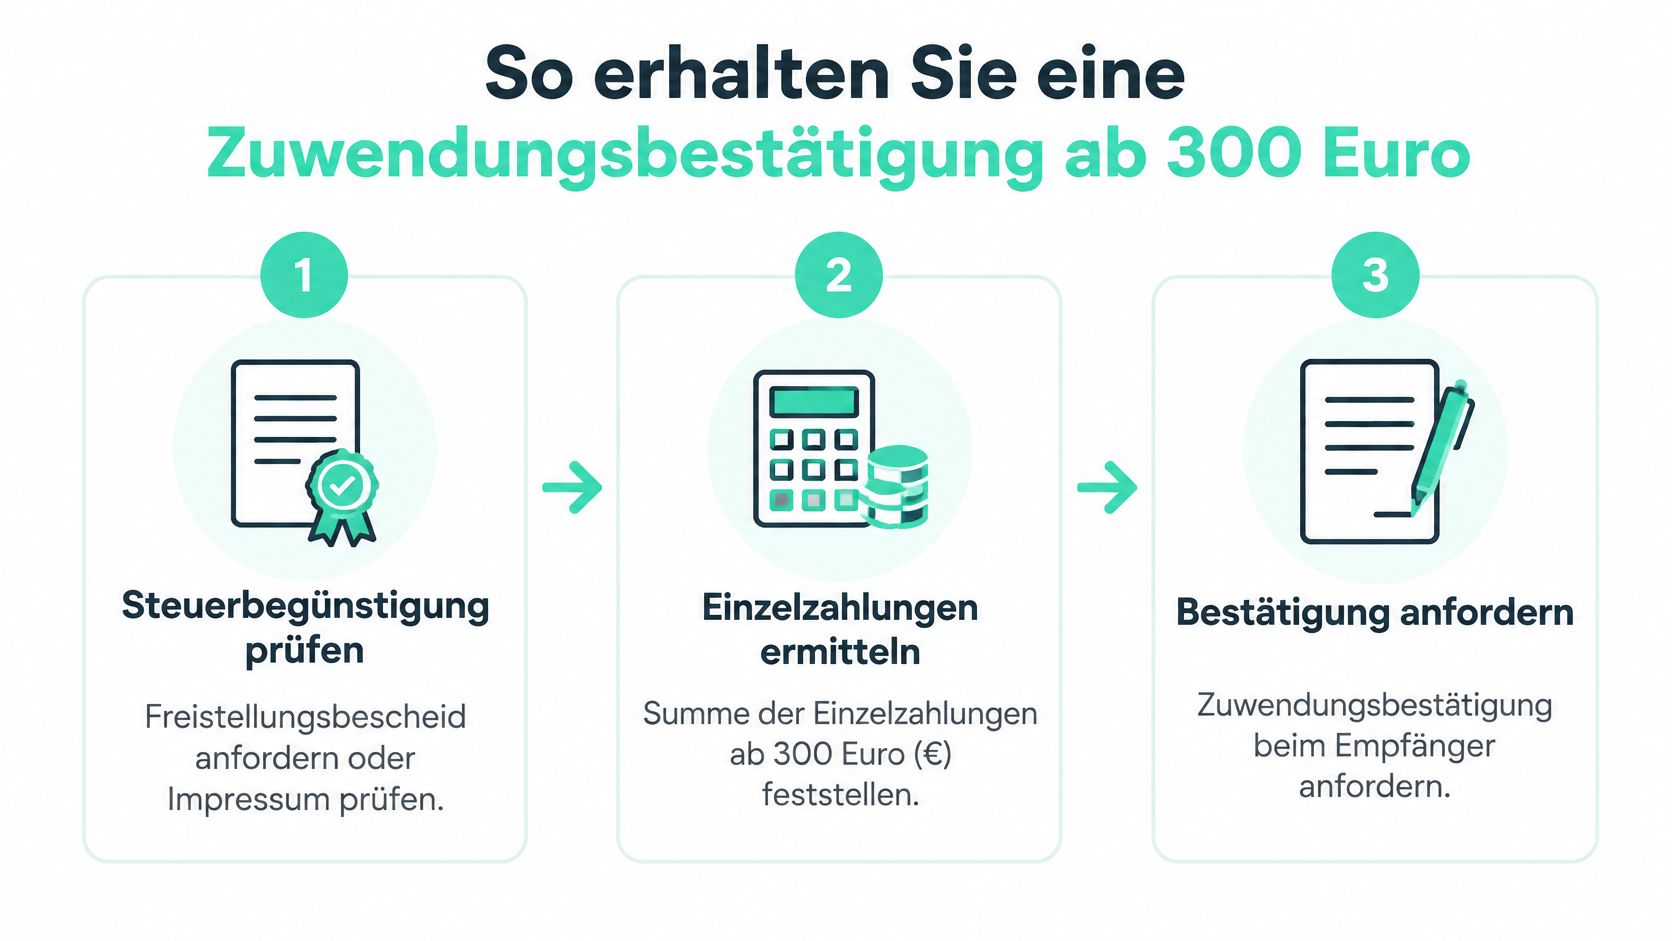
Vom Zahlungsbeleg zur richtigen Bestätigung
Steuerbegünstigung prüfen. Sehen Sie sich die Angaben des Empfängers zur Gemeinnützigkeit an und bitten Sie bei Unklarheiten um den aktuellen Freistellungsbescheid. Ein Hinweis im Impressum ist ein Ausgangspunkt, ersetzt bei Zweifeln aber nicht die Klärung mit der Organisation.
Die konkrete Zahlung feststellen. Öffnen Sie den Kontoauszug und notieren Sie Betrag, Buchungsdatum und Empfänger. So vermeiden Sie, eine geplante Zahlung, eine Jahressumme oder eine zurückgebuchte Lastschrift als Grundlage der Anfrage zu verwenden.
Beim Empfänger anfragen. Übermitteln Sie Ihren vollständigen Namen, Ihre Anschrift sowie Betrag, Datum und Zweck der Zahlung. Fügen Sie bei Plattformzahlungen die Transaktionsreferenz hinzu, damit der Verein Ihre Spende zuordnen kann.
Die ausgestellte Bestätigung kontrollieren. Gleichen Sie Namen, Anschrift, Betrag und Zahlungsdatum mit Ihren Unterlagen ab und prüfen Sie die Angaben zur Steuerbegünstigung. Die amtlichen Hinweise zum Zuwendungsnachweis erläutern die Bedeutung der Bestätigung nach amtlich vorgeschriebenem Muster.
Zusammenhängend ablegen. Speichern Sie die Zuwendungsbestätigung beim zugehörigen Zahlungsbeleg und berücksichtigen Sie die abzugsfähige Zuwendung in der Einkommensteuererklärung als Sonderausgabe. Lassen Sie Fehler vor der Verwendung berichtigen.
Plattformquittung und Vereinsbestätigung unterscheiden
Ein typischer Fehler ist, die automatische Zahlungsnachricht bereits für die steuerliche Bescheinigung zu halten. Die Plattform kann eine Transaktion dokumentieren; die steuerlich anerkannte Zuwendungsbestätigung muss dem begünstigten Empfänger zuzurechnen sein. Weitere Erläuterungen für Gemeinden und Verantwortliche finden Sie im Beitrag zur Spendenbescheinigung für Vereine.
Fragen Sie frühzeitig an, statt eine bestimmte Bearbeitungszeit vorauszusetzen. Vereine organisieren ihre Verwaltung unterschiedlich, und fehlende Adressdaten können eine Rückfrage nötig machen.
Als ergänzende Erläuterung steht dieses Video zur Verfügung.
Wie viel Sie von der Steuer absetzen können
Die Spendenbescheinigung bestimmt nicht Ihren jährlichen Abzugsrahmen. Sie dient als Nachweis, während das Einkommensteuerrecht begrenzt, in welcher Höhe Sie begünstigte Zuwendungen als Sonderausgaben berücksichtigen können.
Nach § 10b Einkommensteuergesetz im amtlichen Steuerhandbuch können Privatpersonen solche Zuwendungen grundsätzlich bis zu 20 Prozent des Gesamtbetrags ihrer Einkünfte geltend machen; bei 40.000 Euro beträgt dieser Rahmen 8.000 Euro.
Beim Sortieren Ihrer Steuerunterlagen sollten Sie Nachweise und Abzugsrahmen getrennt betrachten.
Abzugsrahmen bei 20 Prozent der Einkünfte
Die folgende Berechnung folgt der genannten gesetzlichen Regel.
| Gesamtbetrag der Einkünfte | Abzugsrahmen (20 %) |
|---|---|
| 40.000 Euro | 8.000 Euro |
Der Gesamtbetrag der Einkünfte ist eine steuerliche Rechengröße. Verwenden Sie dafür nicht einfach Ihr Nettogehalt oder den Kontoeingang aus Ihrer Gehaltszahlung. Wenn Sie den Betrag nicht sicher kennen, orientieren Sie sich an Ihren Steuerunterlagen oder lassen ihn berechnen.
Ein Spendenabzug ist keine Erstattung des gespendeten Betrags. Die anerkannte Sonderausgabe mindert die steuerliche Bemessungsgrundlage; Ihre tatsächliche Steuerersparnis hängt von Ihrer persönlichen Situation ab.
Überschreitungen und besondere Fälle
Übersteigen begünstigte Zuwendungen den persönlichen Abzugsrahmen, kann der nicht berücksichtigte Betrag grundsätzlich in spätere Veranlagungszeiträume vorgetragen werden. Das ist etwas anderes als ein noch ungenutzter Rahmen: Wer weniger spendet, kann den verbleibenden Spielraum nicht einfach als Guthaben ansammeln.
Für Unternehmen nennt die gesetzliche Regelung alternativ eine Grenze von vier Promille der Summe aus den gesamten Umsätzen und den im Kalenderjahr aufgewendeten Löhnen und Gehältern. Unternehmensspenden sollten deshalb nicht ungeprüft nach dem privaten Berechnungsschema behandelt werden.
Auch Beiträge an einen Verein sind nicht allein deshalb abzugsfähig, weil der Verein gemeinnützig ist. Für diese Abgrenzung hilft die Erläuterung, wann Vereinsbeiträge steuerlich absetzbar sind.
Wann eine Spende nicht absetzbar ist
Ein lückenloser Kontoauszug beweist zunächst nur, dass Geld geflossen ist. Ob daraus ein Spendenabzug entsteht, hängt zusätzlich vom Empfänger, vom Zweck und vom Charakter der Zahlung ab. Die amtlichen Hinweise zum Spendenabzug machen die Steuerbegünstigung des Empfängers und die gesetzlichen Nachweisanforderungen zur Voraussetzung.
Vier typische Hindernisse
Der Empfänger ist nicht steuerbegünstigt. Direkte Hilfe an eine Privatperson kann persönlich sehr sinnvoll sein, fällt aber nicht automatisch unter den hier beschriebenen Spendenabzug. Auch die Bezeichnung Verein oder Hilfsinitiative sagt allein nichts über den steuerlichen Status aus.
Sie erhalten eine Gegenleistung. Kaufen Sie ein Veranstaltungsticket, bezahlen Sie grundsätzlich für den Eintritt. Dass der Veranstalter den Erlös für einen guten Zweck einsetzen möchte, macht Ihren Ticketkauf nicht automatisch zur Spende.
Die Zahlung dient keinem begünstigten Zweck. Eine rein geschäftliche Unterstützung wird nicht dadurch zur abzugsfähigen Spende, dass im Buchungstext Spende steht. Politische Zuwendungen können besonderen Regeln unterliegen und sollten nicht pauschal nach den Regeln für gemeinnützige Organisationen beurteilt werden.
Der erforderliche Nachweis ist unvollständig. Fehlt die eindeutige Zuordnung zur Zahlung oder fehlen notwendige steuerliche Angaben, kann das Finanzamt die Anerkennung ablehnen. Fordern Sie fehlende Unterlagen oder eine Berichtigung beim Empfänger an.
Ein guter Zweck ersetzt keine steuerliche Anerkennung
Angenommen, Sie unterstützen einen nicht gemeinnützigen Freizeitverein mit einer Überweisung. Selbst wenn Betrag, Datum und Empfänger vollständig dokumentiert sind, wird daraus nicht allein durch den Kontoauszug eine begünstigte Zuwendung.
Für Moscheegemeinden gilt dieselbe Unterscheidung: Der religiöse oder soziale Nutzen eines Projekts ersetzt nicht die Prüfung des konkreten Rechtsträgers. Wer eine Kampagne organisiert, sollte deshalb klar benennen, welcher Verein das Geld erhält und welche Nachweise er bereitstellt.
Mehr zur Einordnung finden Sie im Beitrag über Spenden für gemeinnützige Vereine. Klären Sie Zweifelsfälle möglichst vor der Zahlung direkt mit der empfangenden Organisation.
Nachweis sichern und Checkliste für die Steuererklärung
Beginnen Sie Ihre Ablage beim Zahlungsbeleg und ordnen Sie ihm die Unterlagen des Empfängers zu. Ein digitaler Jahresordner mit Unterordnern je Organisation erleichtert den Abgleich. Verwenden Sie verständliche Dateinamen mit Zahlungsdatum und Empfänger, statt Dateien nur als Quittung oder Download zu speichern.
Fehlende Unterlagen gezielt ergänzen
Kontrollieren Sie vor der Steuererklärung, ob alle endgültig geleisteten Zahlungen erfasst sind. Prüfen Sie besonders wechselnde Buchungstexte, Erstattungen und Zahlungen über verschiedene Zahlungswege. Fordern Sie benötigte Bestätigungen rechtzeitig an und bewahren Sie Ihre Unterlagen auch nach Abgabe der Erklärung auf, damit Sie Rückfragen beantworten können.
Bei uns werden alle Kampagnen vor Freischaltung auf Gemeinnützigkeit geprüft. Für Ihre persönliche Steuererklärung sollten Sie dennoch die zur konkreten Zahlung gehörenden Unterlagen sichern. Fragen zu Spenden und Zahlungsproblemen können Sie an hilfe@sadakanow.de richten; die steuerliche Einzelfallprüfung ersetzt dieser Kontakt nicht.
Checkliste vor der Abgabe
- Einzelbetrag geprüft: Sie haben die tatsächliche Zahlung und nicht nur eine Jahresübersicht betrachtet.
- Nachweis gewählt: Zahlungsbeleg und Empfängerbeleg oder formelle Zuwendungsbestätigung liegen passend vor.
- Empfänger geprüft: Die Steuerbegünstigung der konkreten Organisation ist nachvollziehbar.
- Angaben abgeglichen: Name, Anschrift, Betrag, Datum und Zweck stimmen, soweit für den jeweiligen Nachweis erforderlich.
- Belege gesichert: Die Dokumente sind vollständig, lesbar und eindeutig zugeordnet.
Wenn Ihr Fall unklar bleibt, fragen Sie vor Abgabe der Steuererklärung eine Steuerberatung oder Ihr zuständiges Finanzamt.
Auf SadakaNow können Sie Moschee-, Wasser- und Hilfsprojekte auswählen und gezielt unterstützen. Prüfen Sie vor Ihrer nächsten Spende den begünstigten Empfänger und legen Sie anschließend Zahlungsbeleg und passende Bestätigung gemeinsam ab. So verbinden Sie Ihre Sadaqa mit einer nachvollziehbaren Dokumentation für die Steuererklärung.