Sind Vereinsbeiträge steuerlich absetzbar? Die Regeln
Vereinsbeiträge sind nur dann steuerlich absetzbar, wenn der Empfänger steuerbegünstigt ist und der Beitrag keine überwiegend private Gegenleistung finanziert. Echte Spenden sind davon getrennt zu beurteilen und können auch dann begünstigt sein, wenn Mitgliedsbeiträge an denselben Verein nicht abziehbar sind.
Der verbreitete Rat, jede Zahlung an eine Moschee oder einen Islamverein lasse sich von der Steuer absetzen, greift deshalb zu kurz. Entscheidend ist nicht allein, wohin das Geld fliesst oder wie die Zahlung religiös bezeichnet wird. Es kommt darauf an, wer sie erhält, welchem Zweck sie dient und ob die zahlende Person dafür einen individuellen Vorteil bekommt.
Besonders häufig entstehen Fragen, wenn jemand gleichzeitig einen Jahresbeitrag zahlt, für einen Moscheebau spendet und Zakat entrichtet. Diese Zahlungen können sich ähnlich anfühlen, steuerlich sind sie jedoch nicht automatisch gleich einzuordnen. Eine Spendenbescheinigung allein macht einen verpflichtenden Beitrag noch nicht zur absetzbaren Spende.
Drei Fragen helfen bei der Prüfung: Ist der Empfänger steuerbegünstigt? Handelt es sich um einen Mitgliedsbeitrag, eine freiwillige Spende oder Zakat? Und lassen sich Zahlungszweck und Nachweis nachvollziehbar dokumentieren? Wer diese Punkte trennt, kann besser beurteilen, was in der Steuererklärung berücksichtigt werden kann und welche Unterlagen vor der Zahlung sinnvoll sind.
Inhaltsverzeichnis
- Warum die Frage nach dem Steuerabzug so oft scheitert
- Mitgliedsbeitrag, Spende und Zakat richtig einordnen
- Voraussetzungen für den Sonderausgabenabzug prüfen
- Höchstbeträge und die echte Steuerersparnis verstehen
- Typische Fälle, in denen der Abzug scheitert
- Nachweise sichern und Spendenwege vergleichen
- Fazit und der nächste Schritt für Ihre Steuererklärung
Warum die Frage nach dem Steuerabzug so oft scheitert
Zwei Überweisungen an denselben Islamverein können steuerlich unterschiedlich behandelt werden. Ein verpflichtender Jahresbeitrag und ein freiwilliger Zuschuss für den Moscheebau erfüllen nicht automatisch dieselben Voraussetzungen. Die Bezeichnung „Moschee“, „Gemeinde“ oder „islamischer Verein“ gibt darauf keine pauschale Antwort.
Unklarheiten entstehen häufig, wenn eine Person Mitgliedsbeiträge zahlt, Geld für ein Bauvorhaben spendet und zusätzlich Zakat entrichtet. Diese Zahlungen haben unterschiedliche Hintergründe. Für die steuerliche Prüfung zählt, wie die Zahlung tatsächlich zustande kommt und wofür sie verwendet wird, nicht allein der Verwendungszweck auf der Überweisung.
Drei Prüffragen statt einer pauschalen Antwort
Prüfen Sie zuerst, wer das Geld erhält: Ist der konkrete Zahlungsempfänger steuerbegünstigt? Danach betrachten Sie die Zahlung selbst. Ist sie durch die Mitgliedschaft vorgeschrieben oder freiwillig? Erhält das Mitglied dafür eine persönliche Leistung?
Auch der Verwendungszweck und die Unterlagen spielen eine Rolle. Ein Beitrag, der überwiegend ein konkretes Angebot für ein Mitglied finanziert, kann steuerlich anders zu behandeln sein als eine freiwillige Zuwendung für einen begünstigten Zweck. § 10b EStG regelt den Abzug von Spenden und bestimmten Mitgliedsbeiträgen, jeweils unter den geltenden Voraussetzungen.
Praktische Regel: Massgeblich sind die tatsächliche Art der Zahlung, der Status des Empfängers und der Zweck, den das Geld finanziert. Der Text im Überweisungsfeld allein entscheidet nicht.
So kann ein freiwilliger Bauzuschuss anders einzuordnen sein als der verpflichtende Jahresbeitrag desselben Vereins, obwohl beide Zahlungen auf dasselbe Konto gehen. Fragen Sie im Zweifel vor der Überweisung nach, wie der Verein die Zahlung verbucht und welchen Nachweis er ausstellen kann.
Mitgliedsbeitrag, Spende und Zakat richtig einordnen
Ein Mitgliedsbeitrag hängt mit der Mitgliedschaft zusammen. Das Mitglied zahlt ihn nach den Regeln des Vereins, zum Beispiel regelmässig oder in einer festgelegten Höhe. Steuerlich ist zu prüfen, ob der Verein und der konkrete Zweck begünstigt sind und ob der Beitrag nicht überwiegend eine private Gegenleistung finanziert.
Eine Spende ist dagegen eine freiwillige Zuwendung, bei der die spendende Person keine individuelle Gegenleistung erwartet. Das Bundesfinanzministerium nennt Spenden an steuerbegünstigte Kirchen, Vereine und Gemeinden grundsätzlich als begünstigt, sofern keine Gegenleistung erwartet wird (BMF-Informationen zu Steuervorteilen bei Ehrenamt und Spenden).
Zakat ist eine religiöse Pflichtabgabe. Ihre religiöse Bedeutung allein bestimmt jedoch nicht die steuerliche Behandlung. Dafür kommt es weiterhin darauf an, wer das Geld erhält, welchem Zweck es dient und ob die steuerlichen Voraussetzungen für eine begünstigte Zuwendung erfüllt sind. Wer sich mit der religiösen Berechnung beschäftigt, sollte diese von der steuerlichen Einordnung trennen; eine praktische Erläuterung dazu bietet der Beitrag Zakat berechnen.
Ein Alltagsszenario im Vergleich
Nehmen wir an, eine Person zahlt einem Moscheeverein einen Jahresbeitrag, beteiligt sich zusätzlich an einer freiwilligen Sammlung für ein Bauprojekt und überweist Zakat. Der Jahresbeitrag bleibt ein Mitgliedsbeitrag, auch wenn die Person ihn als religiöse Unterstützung versteht. Bei der Bauspende kommt es darauf an, ob sie tatsächlich freiwillig und ohne persönlichen Vorteil erfolgt und der Empfänger steuerbegünstigt ist.
Für die Zakat gilt dieselbe steuerliche Grundprüfung, aber ihre religiöse Bezeichnung ersetzt sie nicht. Eine Überweisung, die als Zakat markiert ist, wird nicht allein dadurch steuerlich zu einer abziehbaren Spende. Ebenso macht ein Spendenbeleg aus einem verpflichtenden Mitgliedsbeitrag keine freiwillige Zuwendung.
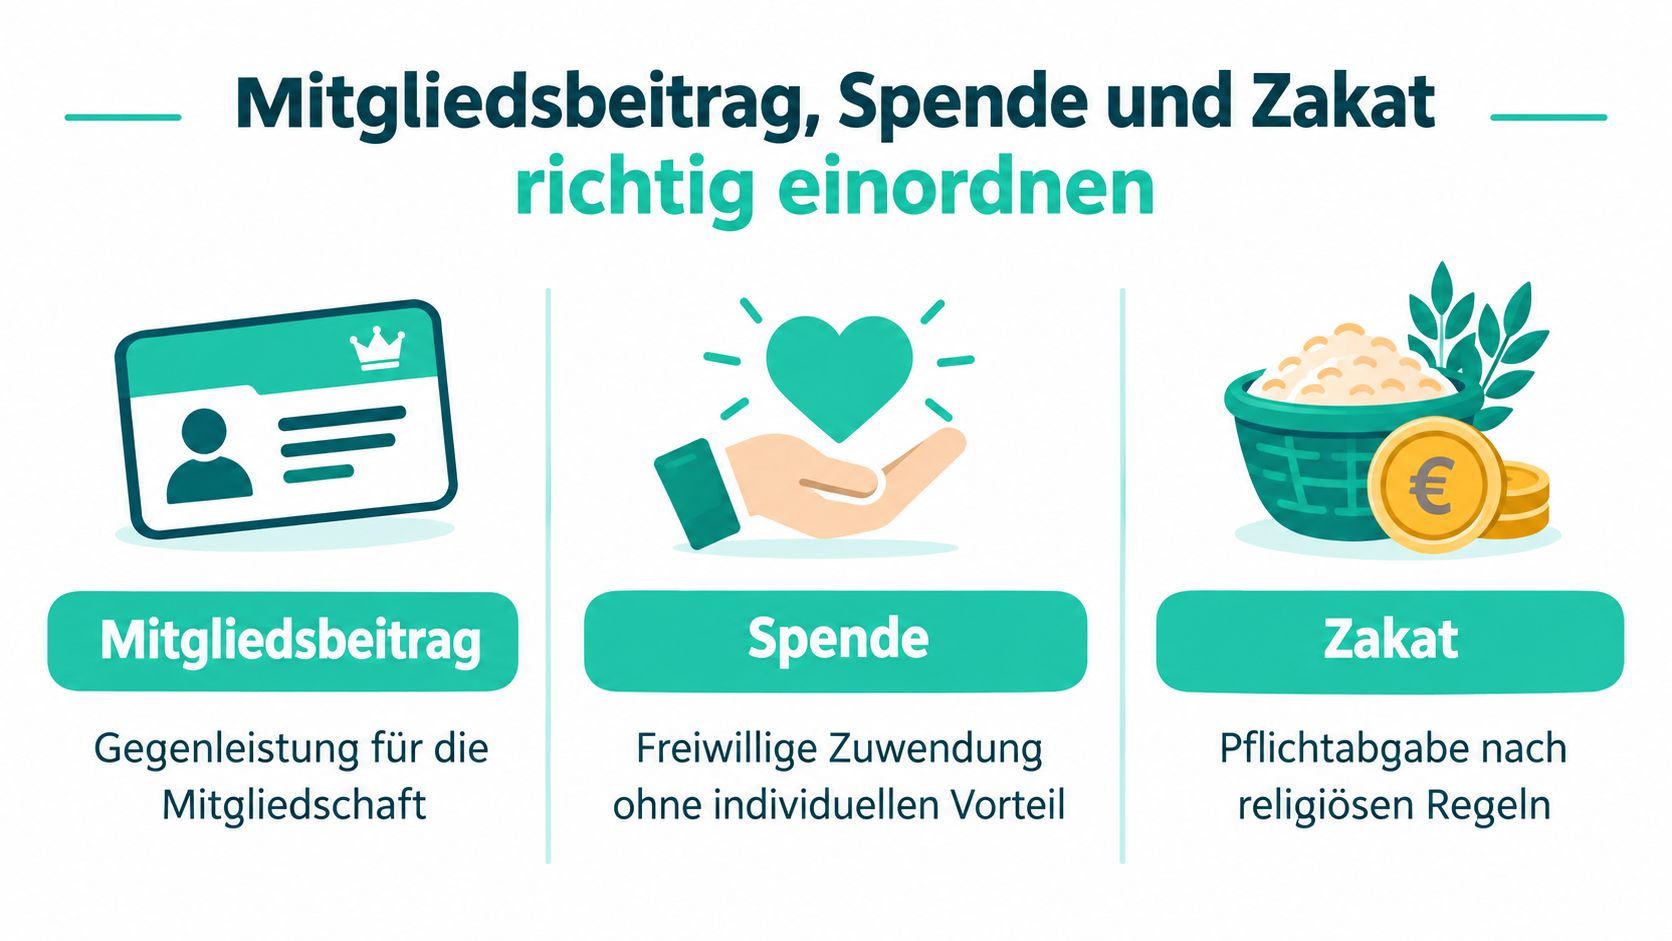
Als Merkhilfe lässt sich die Abgrenzung so zusammenfassen: Beitrag bedeutet Zahlung im Zusammenhang mit der Mitgliedschaft, Spende bedeutet freiwillige Unterstützung ohne individuellen Vorteil, und Zakat bezeichnet eine Abgabe nach religiösen Regeln. Erst die steuerliche Prüfung des Empfängers und des konkreten Zahlungszwecks entscheidet, ob ein Abzug möglich ist.
Voraussetzungen für den Sonderausgabenabzug prüfen
Ob eine Zahlung steuerlich berücksichtigt werden kann, lässt sich in einer sinnvollen Reihenfolge prüfen. Beginnen Sie nicht mit der Frage, ob Sie einen Beleg erhalten, sondern mit dem Empfänger und dem tatsächlichen Zweck. Ein Nachweis dokumentiert eine Zahlung, er ersetzt aber nicht die Voraussetzungen für den Abzug.
Erst den Zahlungsempfänger feststellen
Vergleichen Sie den Namen des Empfängers auf dem Kontoauszug mit dem Namen der steuerbegünstigten Körperschaft. Eine Spende an eine Privatperson oder an eine andere Organisation wird nicht automatisch dadurch begünstigt, dass sie für ein Projekt einer Gemeinde bestimmt ist. Fragen Sie nach, welche Körperschaft das Geld rechtlich entgegennimmt.
Bitten Sie ausserdem um einen gültigen Freistellungsbescheid oder eine entsprechende Bestätigung zum steuerbegünstigten Status. Ein solcher Nachweis hilft bei der Prüfung, ist aber nicht die einzige Frage: Auch die Satzung und die tatsächliche Geschäftsführung müssen zum begünstigten Zweck passen.
Dann Zweck und Gegenleistung klären
Lesen Sie die Beschreibung der Zahlung und fragen Sie, wofür der Verein sie verwendet. Ein echter Mitgliedsbeitrag kann grundsätzlich begünstigt sein, sofern die gesetzlichen Bedingungen erfüllt sind. Wird damit aber vor allem ein persönliches Angebot finanziert, etwa Unterricht, Raumüberlassung oder Freizeitaktivitäten, muss geprüft werden, ob eine private Gegenleistung überwiegt.
Klären Sie auch, ob es sich tatsächlich um eine freiwillige Spende handelt. Eine Zahlung, die aufgrund der Mitgliedschaft verpflichtend ist, wird nicht allein durch eine separate Buchung oder Bescheinigung zu einer Spende. Für weitere Hintergründe zur Förderung steuerbegünstigter Vereine können Sie die Informationen zu Spenden für gemeinnützige Vereine heranziehen.
Zum Schluss den Nachweis sichern
Halten Sie Zahlungsart und Zweck getrennt fest. Bei mehreren Zahlungen an denselben Verein sollte aus der Überweisung und den Unterlagen hervorgehen, ob es sich etwa um einen Jahresbeitrag oder eine freiwillige Zuwendung handelt. Eine klare Dokumentation erleichtert die spätere steuerliche Einordnung.
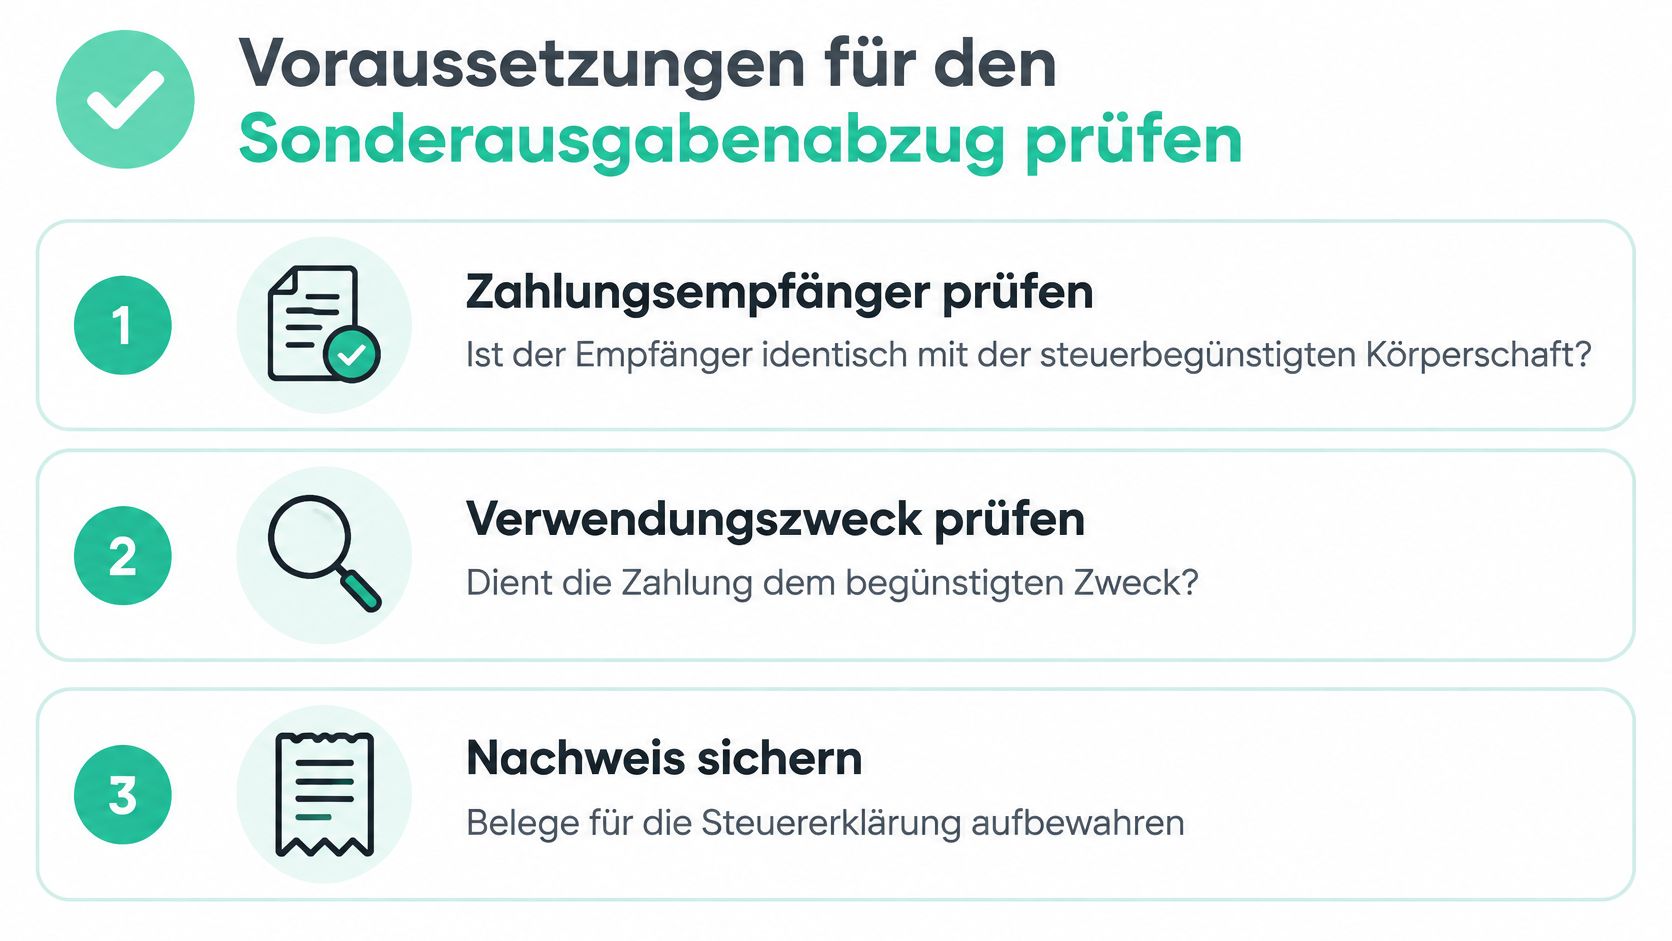
Bevor Sie zahlen, können Sie diese Punkte abarbeiten:
- Empfänger prüfen: Ist die Zahlung an die steuerbegünstigte Körperschaft selbst gerichtet?
- Zweck klären: Unterstützt der Beitrag oder die Spende einen begünstigten Zweck, und fliesst das Geld nicht überwiegend in eine private Gegenleistung?
- Zahlungsart unterscheiden: Ist die Zahlung verpflichtender Mitgliedsbeitrag, freiwillige Spende oder Zakat?
- Belege aufbewahren: Sichern Sie Zahlungsnachweis und Zuwendungsbestätigung, sofern eine solche ausgestellt wird.
Höchstbeträge und die echte Steuerersparnis verstehen
Ein anerkannter Beitrag oder eine Spende senkt nicht automatisch die Steuer um denselben Betrag. Für den Abzug gelten Höchstgrenzen: Begünstigte Mitgliedsbeiträge und Spenden können zusammen bis zu 20 Prozent des Gesamtbetrags der Einkünfte berücksichtigt werden. Für bestimmte Körperschaften gilt alternativ eine Grenze von 4 Promille der gesamten Umsätze sowie der im Kalenderjahr aufgewendeten Löhne und Gehälter. Diese Grenzen sind in § 10b EStG geregelt.
| Grenze | Bezugsgrösse | Hinweis |
|---|---|---|
| 20 Prozent | Gesamtbetrag der Einkünfte | Gemeinsame Grenze für Spenden und begünstigte Mitgliedsbeiträge |
| 4 Promille | Gesamte Umsätze sowie die im Kalenderjahr aufgewendeten Löhne und Gehälter | Alternative Grenze für bestimmte Körperschaften |
Wird ein Betrag wegen der Höchstgrenze in einem Jahr nicht berücksichtigt, kann er grundsätzlich in spätere Jahre vorgetragen werden. Die Grenze macht eine Zahlung jedoch nicht erst abziehbar: Erst muss sie die steuerlichen Voraussetzungen erfüllen. Eine Zakat-Zahlung wird also nicht allein durch ihre religiöse Bezeichnung zur abzugsfähigen Spende.
Der Abzug ist keine Erstattung
Ein Sonderausgabenabzug mindert das zu versteuernde Einkommen, nicht unmittelbar die Steuerrechnung. Wie viel Steuer Sie dadurch sparen, richtet sich unter anderem nach Ihrem persönlichen Steuersatz und Ihrer individuellen Situation.
Nehmen wir eine Moscheegemeinde, die eine steuerbegünstigte Spende erhält. Wird der Betrag anerkannt, sinkt das zu versteuernde Einkommen um die anerkannte Summe. Die Steuerersparnis fällt dagegen in der Regel geringer aus und lässt sich ohne Angaben zur persönlichen Steuerlage nicht pauschal berechnen.
Wichtig: „Absetzbar“ bedeutet, dass eine Zahlung unter den gesetzlichen Bedingungen steuerlich berücksichtigt werden kann. Es bedeutet nicht, dass das Finanzamt den gezahlten Betrag vollständig erstattet.
Der Begriff „Steuerabzug“ klingt im Alltag oft nach einer Rückzahlung. Für die Steuerberechnung ist er eher wie ein Abzug vom Einkommen, auf das die Steuer berechnet wird. Vergleichen Sie deshalb den anerkannten Betrag nicht direkt mit einer erwarteten Erstattung.
Typische Fälle, in denen der Abzug scheitert
Im Gemeindealltag kann derselbe Verein begünstigte Zwecke verfolgen und zugleich Angebote machen, die steuerlich anders zu bewerten sind. Der Bundesfinanzhof stellt auf die geförderte Tätigkeit ab: Fördert eine gemeinnützige Körperschaft neben einem begünstigten Zweck auch eine kulturelle Betätigung, die in erster Linie der Freizeitgestaltung dient, bleiben die Mitgliedsbeiträge insgesamt nicht abziehbar. Ein zusätzlicher begünstigter Zweck beseitigt diesen Ausschluss nicht (Entscheidung des Bundesfinanzhofs zu Mitgliedsbeiträgen und Freizeitgestaltung).
Fall eins mit Unterricht
Ein Mitglied zahlt einen Jahresbeitrag an eine Gemeinde, die religiöse Angebote macht und zugleich bestimmten Mitgliedern Unterricht oder andere persönliche Leistungen bereitstellt. Entscheidend ist nicht, dass der Verein auch religiöse Zwecke verfolgt. Es muss geprüft werden, ob der Beitrag überwiegend eine individuelle Leistung finanziert und wie die geförderte Tätigkeit steuerlich einzuordnen ist.
Wenn die Zahlung an die Mitgliedschaft gekoppelt ist und konkrete Leistungen finanziert, ist eine pauschale Annahme der Abziehbarkeit riskant. Die Satzung, die Beitragsordnung und die tatsächliche Verwendung gehören gemeinsam in die Prüfung.
Fall zwei mit Freizeitveranstaltungen
Ein Verein organisiert Veranstaltungen oder kulturelle Aktivitäten, die vor allem der Freizeitgestaltung dienen. Werden solche Tätigkeiten neben einem begünstigten Zweck gefördert, kann das für die Abziehbarkeit der Mitgliedsbeiträge ausschlaggebend sein. Ein zusätzlicher religiöser oder gemeinnütziger Zweck macht den Mitgliedsbeitrag nicht automatisch abzugsfähig.
Fall drei mit einer Bauspende
Eine Person zahlt freiwillig für ein Moscheebauprojekt, ohne dafür einen persönlichen Vorteil zu erhalten. Das ist anders zu beurteilen als ein verpflichtender Mitgliedsbeitrag. Der Spendenabzug kann innerhalb der allgemeinen Höchstbeträge auch dann möglich bleiben, wenn Mitgliedsbeiträge derselben Körperschaft ausgeschlossen sind. Voraussetzung bleibt, dass Empfänger und Zahlung die steuerlichen Bedingungen erfüllen.
Praktisch sollten Sie deshalb Bauzahlungen, Mitgliedsbeiträge und Zahlungen für konkrete Angebote nicht in einer unspezifischen Überweisung zusammenfassen. Eine eindeutige Zuordnung erleichtert die Prüfung, ohne das Ergebnis vorwegzunehmen.
Nachweise sichern und Spendenwege vergleichen
Der Nachweis beginnt vor der Überweisung. Notieren Sie, ob Sie einen Mitgliedsbeitrag, eine freiwillige Spende oder Zakat zahlen, und formulieren Sie den Zahlungszweck so, dass er zu dieser Einordnung passt. Bewahren Sie den Überweisungsbeleg und die Unterlagen zum steuerlichen Status des Empfängers zusammen auf.
Eine Zuwendungsbestätigung ist hilfreich, wenn die Zahlung tatsächlich als Spende anerkannt werden kann. Sie ändert aber nicht die Natur einer verpflichtenden Zahlung. Wenn ein Mitgliedsbeitrag aufgrund der Tätigkeit oder der Gegenleistung nicht abziehbar ist, wird er nicht allein durch eine Spendenbescheinigung abzugsfähig.
Direkte Zahlung oder Plattform
Bei einer direkten Zahlung an eine Moschee können Sie den Empfänger und den Verwendungszweck unmittelbar prüfen. Nutzen Sie eine Kampagne über eine Plattform, sollten Sie zusätzlich klären, welche Organisation das Geld letztlich erhält und ob die Spendenbestätigung von dieser steuerbegünstigten Körperschaft ausgestellt wird.
Bei einer Daueraktion zählt ebenfalls die klare Zuordnung jeder Zahlung. Prüfen Sie, ob der Auftrag regelmässige Spenden oder Mitgliedsbeiträge betrifft, und behalten Sie die Zahlungsübersichten. Für die spätere Ablage und steuerliche Einordnung bietet der Ratgeber zur Spendenbescheinigung für Vereine zusätzliche Orientierung.
SadakaNow bündelt Spendenkampagnen von Moscheen, Hilfsorganisationen und sozialen Initiativen, zeigt öffentliche Projektinformationen und leitet Spenden ohne Plattformgebühr weiter. Vor einer Zahlung sollten Sie dennoch selbst prüfen, wer der rechtliche Empfänger ist und ob für Ihre konkrete Zahlung eine Zuwendungsbestätigung ausgestellt wird.
| Zahlungsweg | Was Sie besonders prüfen sollten |
|---|---|
| Direkt an den Verein | Zahlungsempfänger, Verwendungszweck und Bestätigung des steuerbegünstigten Status |
| Über eine Kampagne | Rechtlicher Empfänger der Spende und Zuständigkeit für den Beleg |
| Regelmässige Zahlung | Ob ein Dauerauftrag eine Spende oder einen verpflichtenden Beitrag abbildet |
Eine gute Ablage verbindet also nicht bloss Kontoauszug und Bescheinigung. Sie zeigt auch, warum Sie gezahlt haben und welche Organisation die Zahlung erhalten hat. Das ist besonders hilfreich, wenn Sie mehrere Arten der Unterstützung an dieselbe Gemeinde leisten.
Fazit und der nächste Schritt für Ihre Steuererklärung
Ob Vereinsbeiträge steuerlich absetzbar sind, lässt sich nicht allein anhand des Vereinsnamens oder der religiösen Bezeichnung entscheiden. Prüfen Sie zuerst den steuerbegünstigten Status des Empfängers, dann die tatsächliche Art der Zahlung und schliesslich den Zweck sowie eine mögliche Gegenleistung. Erst danach kommen Höchstbetrag und steuerliche Auswirkung ins Spiel.
Trennen Sie Mitgliedsbeitrag, Spende und Zakat auch in Ihrer eigenen Dokumentation. Ein verpflichtender Beitrag wird nicht durch eine andere Beschriftung zur Spende, und eine Zakat-Zahlung ist nicht allein wegen ihres religiösen Charakters steuerlich abzugsfähig. Eine freiwillige Spende kann dagegen unter den gesetzlichen Voraussetzungen begünstigt sein, selbst wenn Mitgliedsbeiträge derselben Körperschaft ausgeschlossen sind.
Der konkrete nächste Schritt ist einfach: Bitten Sie den Verein um seine Satzung, die Beitragsordnung und den Nachweis des steuerbegünstigten Status. Fragen Sie zusätzlich schriftlich, ob Ihre Zahlung als Mitgliedsbeitrag oder als freiwillige Spende behandelt wird und wer die Zuwendungsbestätigung ausstellt. Legen Sie diese Unterlagen mit dem Zahlungsnachweis zu Ihren Steuerunterlagen.
Wenn die Zahlung zugleich Mitgliedschaft, persönliche Leistungen und Spendenzwecke betrifft, lassen Sie den Einzelfall steuerlich prüfen. So vermeiden Sie, dass eine religiös oder gemeinschaftlich wichtige Zahlung in der Steuererklärung falsch eingeordnet wird.
Wenn Sie Moscheen, Hilfsprojekte oder soziale Initiativen unterstützen möchten, können Sie auf SadakaNow Kampagnen mit öffentlichen Projektinformationen und geprüften Organisationen finden. Klären Sie vor der Zahlung den rechtlichen Empfänger und die Frage einer Zuwendungsbestätigung, damit Ihre Dokumentation von Anfang an stimmt.