Zakat berechnen leicht gemacht – Schritt für Schritt
Du sitzt am Küchentisch, die Banking-App ist geöffnet, daneben liegen die Unterlagen zum Ratenkredit. Auf dem Sparkonto liegt Geld, im Schmuckkästchen etwas Gold, und vielleicht gehört auch ein Depot dazu. Du möchtest deine Zakat berechnen, gibst dieselben Angaben in verschiedene Rechner ein und erhältst unterschiedliche Ergebnisse. Welchem Betrag kannst du vertrauen?
Inhaltsverzeichnis
- Warum Zakat berechnen mehr ist als eine Formel
- Nisab, Hawl und der Satz von 2,5 Prozent
- Welche Vermögenswerte in die Berechnung gehören
- Schulden, Ratenkredite und Immobiliardarlehen korrekt abziehen
- Ein durchgerechnetes Beispiel aus dem DACH-Alltag
- Häufige Irrtümer und methodische Stolperfallen
- Checkliste, Dokumentation und nächste Schritte
Warum Zakat berechnen mehr ist als eine Formel
Ein Online-Rechner kann dir das Rechnen abnehmen. Er kann aber nicht ohne Weiteres entscheiden, welche religiöse Bewertungsmethode zu deiner Situation passt. Dafür musst du wissen, welche Annahmen hinter seinen Eingabefeldern stehen.
Bei einer Familie mit Ersparnissen, Goldschmuck und laufendem Kredit beginnt die Schwierigkeit deshalb schon vor der Addition. Wird der Schmuck berücksichtigt? Welche Kreditverbindlichkeiten dürfen abgezogen werden? Und nach welchem Maßstab prüft der Rechner überhaupt, ob Zakat fällig ist?
Was du vor der Eingabe klären solltest
Für die Orientierung brauchst du zunächst einige Begriffe. Nisab bezeichnet die maßgebliche Vermögensschwelle, Hawl die relevante Besitzdauer. Erst wenn diese Voraussetzungen und die anrechenbaren Vermögenspositionen geklärt sind, lässt sich der Abgabesatz sinnvoll anwenden.
Betrachte die Berechnung deshalb nicht als bloße Kontostandsabfrage. Du prüfst sowohl deine finanzielle Situation als auch die Regeln, nach denen sie bewertet wird. Ein präziser Auszahlungsbetrag ist nur dann hilfreich, wenn diese Regeln nachvollziehbar sind.
Beratungshinweis: Übernimm nicht nur das Ergebnis eines Rechners. Halte auch fest, nach welcher Methode er zu diesem Ergebnis kommt.
Die praktische Bedeutung der Methodenwahl zeigt sich besonders beim Nisab: Nach dem Silbermaßstab kann eine Person bereits zakatpflichtig sein, während sie nach dem Goldmaßstab noch unter der Schwelle liegt. Diese unterschiedliche Ausgangslage wird im Überblick zu Gold- und Silber-Nisab beschrieben.
Unterschiedliche Ergebnisse sind daher nicht automatisch Rechenfehler. Vergleiche zuerst den Metallstandard und anschließend die Behandlung von Schulden und unklaren Vermögensarten. Erst danach lohnt es sich, einzelne Eingaben auf Zahlendreher zu kontrollieren.
Für deine eigene Prüfung hilft eine einfache Trennung: Welche Angaben kannst du durch Kontoauszüge oder Verträge belegen, und welche Angaben hängen von einer religiösen Einordnung ab? Die belegbaren Werte sammelst du selbst. Bei der Einordnung fragst du gezielt nach, statt eine unbekannte Voreinstellung des Rechners stillschweigend zu übernehmen.
Nisab, Hawl und der Satz von 2,5 Prozent
Zwei Zakat-Rechner können bei derselben Person unterschiedliche Ergebnisse anzeigen, ohne dass einer davon falsch rechnet. Oft liegt es daran, dass sie verschiedene Metallstandards oder Bewertungszeitpunkte für den Nisab verwenden. Für den Vergleich zählt daher nicht nur das Ergebnis, sondern auch die Methode, die dahintersteht.
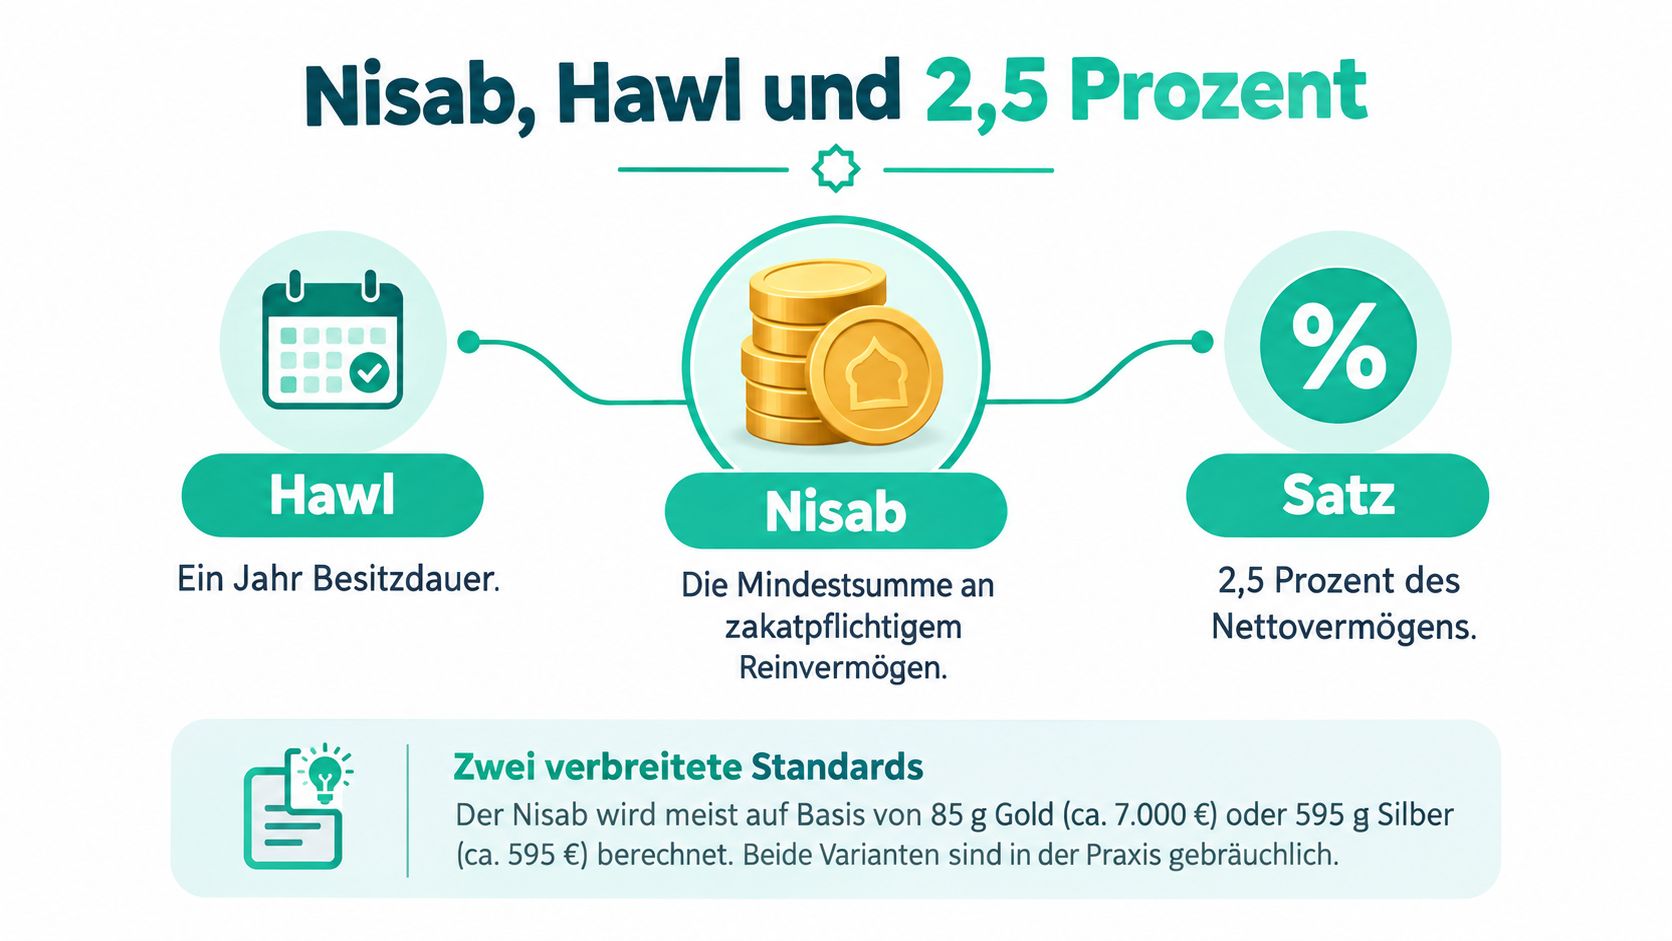
Der Nisab ist die Mindestschwelle des zakatpflichtigen Nettovermögens. Als traditionelle Referenzen gelten 85 Gramm Gold oder 595 Gramm Silber. Wer den Leitfaden zur Zakat-Berechnung heranzieht, sollte prüfen, welcher Maßstab zugrunde liegt. Der Wert in Euro verändert sich mit dem Metallpreis; ein alter Schwellenwert lässt sich deshalb nicht ohne Weiteres übernehmen.
Das Hawl bezeichnet die maßgebliche Besitzdauer, üblicherweise etwa 354 bis 355 Tage. Für Geldvermögen, Guthaben, Edelmetalle und Handelswaren wird regelmäßig ein Satz von 2,5 Prozent angesetzt. Die Dauer und der Berechnungstag sind zwei verschiedene Prüfungen: Ein Kontoauszug belegt den Kontostand an einem Tag, aber nicht allein, dass das Hawl erfüllt ist.
Den Euro-Nisab nachvollziehbar bestimmen
Die folgende Rechnung zeigt die Methode, nicht einen aktuellen Kurs. Bei einem Beispielkurs von 80 Euro pro Gramm entspräche der Gold-Nisab 85 g × 80 €/g = 6.800 Euro. Ersetze den Beispielkurs durch den dokumentierten Preis am gewählten Bewertungsdatum.
| Metallstandard | Referenzgewicht | Beispielrechnung | Beispielwert |
|---|---|---|---|
| Gold | 85 g | 85 g × 80 €/g | 6.800 € |
| Silber | 595 g | 595 g × 1 €/g | 595 € |
Die Kurse in der Tabelle sind Rechenbeispiele, keine aktuellen Preisangaben. Notiere den verwendeten Kurs und den Metallstandard. Zwischen Rechtsschulen und Beratungsstellen kann es unterschiedliche Auffassungen geben, welcher Maßstab anzuwenden ist. Diese Entscheidung kann erklären, warum zwei seriöse Rechner verschiedene Ergebnisse ausgeben.
Halte auch den Beginn deines persönlichen Zakatjahres und den vorgesehenen Prüfungstermin fest. Wenn dein Vermögen zwischenzeitlich unter den Nisab fällt oder sich verändert, frag eine qualifizierte Beratungsstelle, wie sich das auf die Besitzdauer auswirkt, statt selbst eine Regel abzuleiten. Eine Spende rund um den Ramadan verändert nicht automatisch deinen persönlichen Zakat-Termin. Zur Planung findest du Hinweise unter Spenden im Ramadan.
Welche Vermögenswerte in die Berechnung gehören
Öffne nicht sofort den Rechner. Erstelle zunächst eine Vermögensliste, auf der jede Position einen Namen, einen belegbaren Wert und einen Bewertungsstatus bekommt. Damit verhinderst du, dass unklare Vermögensarten entweder vergessen oder unbemerkt wie Bargeld behandelt werden.
Eine saubere Bestandsaufnahme ist noch keine religiöse Entscheidung. Du kannst einen Depotstand zuverlässig dokumentieren, ohne damit schon festgelegt zu haben, welcher Anteil nach der gewählten Methodik zakatpflichtig ist. Diese Trennung ist besonders bei Anlagen und Schmuck hilfreich.
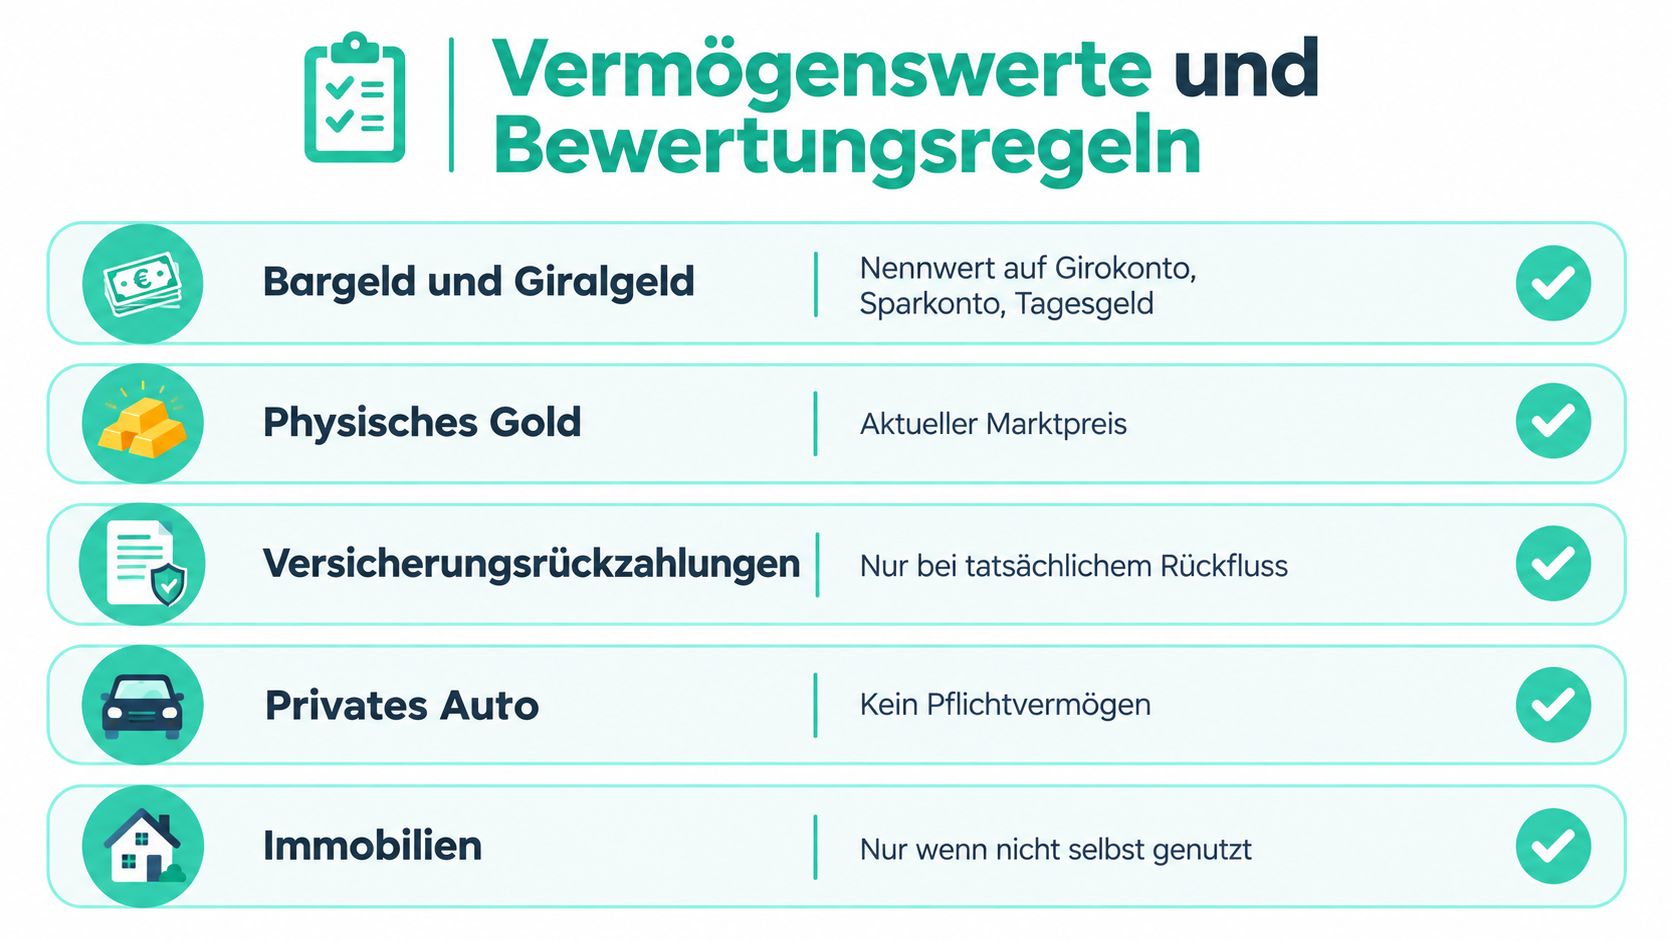
Die Grafik bietet eine erste Orientierung zu unterschiedlichen Vermögensarten:
Eindeutige Werte erfassen, offene Bewertungen markieren
| Vermögensart | Unterlagen für deine Bestandsaufnahme | Frage zur Bewertung |
|---|---|---|
| Bargeld und Kontoguthaben | Bargeldbestand und Kontoauszüge zum gewählten Datum | Sind alle Konten erfasst und Überträge nicht doppelt gezählt? |
| Gold und Silber | Gewicht, gegebenenfalls Feinheit und verwendeter Preis | Welche Bestandteile werden nach deiner Methodik berücksichtigt? |
| Aktien und ETFs | Depotauszug mit Bewertungsdatum | Welcher Ansatz gilt für die konkrete Anlageform? |
| Private Darlehensforderungen | Vereinbarung und Stand der Rückzahlung | Wie wird die erwartete Rückzahlung behandelt? |
| Handelswaren und betriebliche Rücklagen | Warenübersicht und betriebliche Unterlagen | Welche Positionen gehören zur Berechnungsgrundlage? |
Bei Bargeld und Kontoguthaben lässt sich der dokumentierte Eurobestand als Ausgangswert erfassen. Bei Edelmetallen benötigst du dagegen zusätzliche Angaben zum Bestand und zum verwendeten Preis. Eine frühere Kaufrechnung allein beantwortet die aktuelle Bewertungsfrage nicht.
Für Aktien, ETFs und private Forderungen solltest du keine pauschale Gleichsetzung mit frei verfügbarem Kontogeld vornehmen. Erfasse den Depotwert beziehungsweise die Forderung zunächst vollständig und markiere die religiöse Bewertung als offen. Dadurch kann die Beratungsstelle deine Angaben prüfen, ohne den gesamten Bestand erst rekonstruieren zu müssen.
Bei Immobilien sind die verkürzten Aussagen der Grafik nicht als allgemeingültige Entscheidung zu verstehen. Unterscheide in deinen Unterlagen zwischen eigener Nutzung, Vermietung und beabsichtigtem Verkauf und führe zugehörige Einnahmen getrennt auf. Auch beim Auto, bei Versicherungsansprüchen und bei Betriebsmitteln solltest du Verwendungszweck und tatsächliche Verfügbarkeit erläutern, statt allein nach dem Namen des Vermögenswerts zu entscheiden.
Schulden, Ratenkredite und Immobiliardarlehen korrekt abziehen
Die Restschuld auf einem Kreditvertrag und der unmittelbar zu zahlende Betrag sind unterschiedliche Angaben. Genau hier kann eine pauschale Eingabemaske die Berechnung verzerren: Ein Feld mit der Bezeichnung „Schulden“ verrät noch nicht, welche Verbindlichkeiten damit gemeint sind.
Bei kurzfristigen Verpflichtungen, Ratenkrediten, Studienkrediten und Immobilienfinanzierungen können unterschiedliche Bewertungsannahmen zu abweichenden Ergebnissen führen. Die praktischen Fragen zu Schulden und variablen Vermögenswerten werden im Zakat-Rechner und Berechnungsüberblick der German Doctors behandelt.
Fälligkeit und Restschuld getrennt dokumentieren
Bei einem überzogenen Girokonto oder einem Kreditkartensaldo brauchst du den aktuellen Saldo und die Fälligkeit. Für einen Ratenkredit sind zusätzlich der Zahlungsplan und die verbleibende Laufzeit hilfreich. Ein Studienkredit kann andere Rückzahlungsbedingungen haben, weshalb der Vertrag wichtiger ist als die bloße Produktbezeichnung.
Ein Immobiliendarlehen verdient eine eigene Zeile in deiner Übersicht. Notiere, welche Zahlungen aktuell anstehen und mit welchem Objekt das Darlehen zusammenhängt. Ziehe nicht eigenständig die gesamte Finanzierung vom übrigen Vermögen ab, nur weil der Rechner das technisch erlaubt.
| Berechnungsansatz | Was du gegenüberstellst | Was du klären musst |
|---|---|---|
| Vollständiger Schuldenabzug | Vermögensbestand und gesamte Restschulden | Akzeptiert deine Beratungsstelle diesen Ansatz für die jeweiligen Kredite? |
| Abzug kurzfristiger Verbindlichkeiten | Vermögensbestand und zeitnah fällige Verpflichtungen | Welche Fälligkeiten werden berücksichtigt? |
| Vermögensbezogene Betrachtung | Verbindlichkeiten und zugehörige Vermögenspositionen | Wie wird verhindert, dass Positionen unpassend verrechnet werden? |
Diese Gegenüberstellung ist ein Prüfwerkzeug, keine Auswahl nach dem günstigsten Ergebnis. Rechne unterschiedliche Ansätze nur als Szenarien durch und kennzeichne sie entsprechend. Deine Entscheidung sollte auf einer nachvollziehbaren Methodik beruhen.
Frage für die Gemeindeberatung: Welche meiner konkret dokumentierten Verpflichtungen darf ich abziehen, und gilt das für die Restschuld oder für die fälligen Zahlungen?
Auch deine Schuldentragfähigkeit gehört in das Beratungsgespräch. Zeige, welche Mittel tatsächlich verfügbar sind und welche vertraglichen Zahlungen anstehen. Daraus folgt nicht automatisch eine eigene Abzugsregel, aber die Beratungsstelle erhält ein realistisches Bild deiner Situation.
Ein durchgerechnetes Beispiel aus dem DACH-Alltag
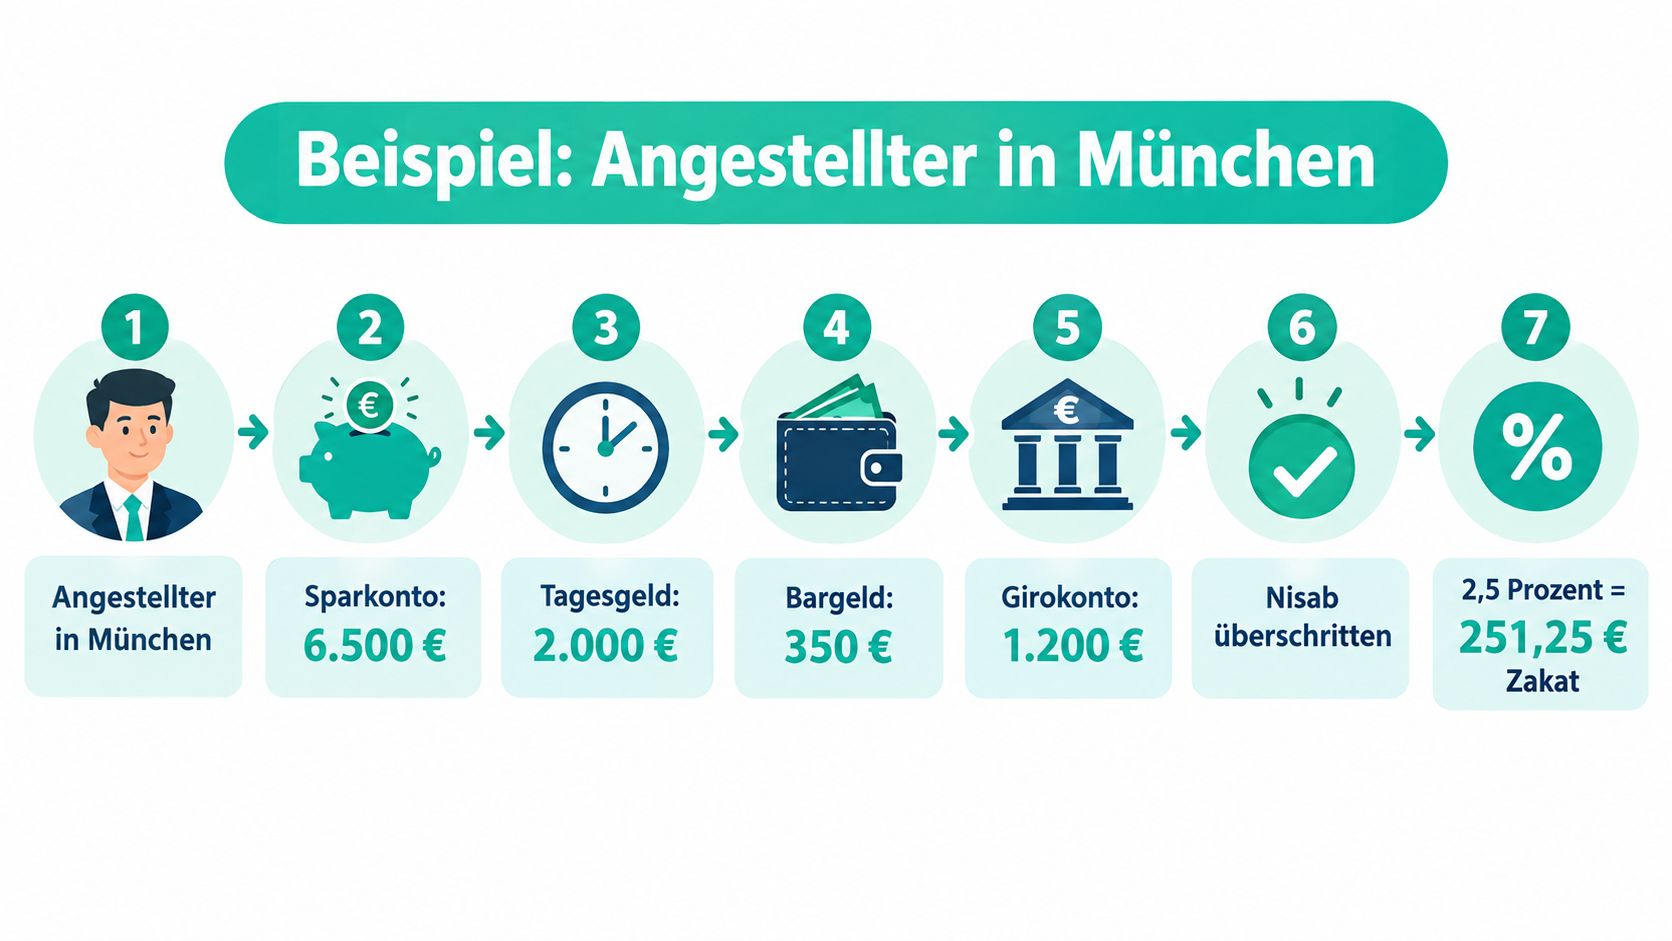
Ein Angestellter in München prüft sein Vermögen zum selben Stichtag. Auf dem Sparkonto liegen 6.000 Euro, auf dem Tagesgeldkonto 2.500 Euro. Gold im Wert von 2.500 Euro kommt hinzu. Damit beträgt der erfasste Bestand 11.000 Euro. Sind nach der gewählten Methode 1.000 Euro fällige Verbindlichkeiten abzugsfähig, bleiben 10.000 Euro anrechenbares Nettovermögen.
Vom Nettovermögen zum Abgabebetrag
Erreicht dieser Betrag den maßgeblichen Nisab und ist die erforderliche Besitzdauer erfüllt, ergibt sich bei einem Satz von 2,5 Prozent folgende Rechnung: 10.000 Euro × 0,025 = 250 Euro Zakat. Die Zahlen sind ein Beispiel, kein tatsächlicher Spendenfall.
Der Knackpunkt liegt im Wort anrechenbar. Ob Schmuck als zakatpflichtiges Vermögen gilt und welche Verbindlichkeiten abgezogen werden dürfen, kann je nach Rechtsschule und Beratung unterschiedlich beurteilt werden. Zwei seriöse Rechner können deshalb bei denselben Kontoständen zu verschiedenen Ergebnissen kommen.
Lege für eine nachvollziehbare Rechnung Kontoauszüge und Angaben zum Goldbestand auf denselben Bewertungsstichtag. Kläre strittige Vermögenswerte und Schulden nach der Methode, der du folgst, statt sie stillschweigend ein- oder auszuschließen. Halte außerdem fest, ob Nisab und Hawl erfüllt sind. So lässt sich jeder Schritt prüfen.
Ein Video veranschaulicht einen möglichen Ablauf. Vergleiche die darin verwendeten Annahmen mit deiner eigenen Berechnung.
Warum unterschiedliche Ergebnisse möglich sind
Wird der Schmuck anders bewertet oder ein anderer Schuldenabzug angesetzt, verändert sich das Nettovermögen. Ohne geklärte Angaben wäre ein zweiter Betrag jedoch nur geraten. Frage bei Unklarheiten nach, welche Positionen die Beratungsstelle einbezieht und warum.
Bewahre neben dem Ergebnis auch die verwendete Methode und die zugrunde liegenden Belege auf. Bei einer abweichenden Berechnung kannst du dann erkennen, ob die Differenz aus der Bewertung, dem Schuldenabzug oder der Nisab-Prüfung stammt, ohne alle Unterlagen erneut zusammensuchen zu müssen.
Häufige Irrtümer und methodische Stolperfallen
Ein Rechnergebnis ist keine Begründung. Wer nur den Endbetrag speichert, kann später kaum nachvollziehen, ob die Eingaben richtig eingeordnet wurden. Besonders problematisch sind Felder, deren Hilfetext fehlt oder deren Berechnungsmethode nicht erläutert wird.
Auch vertraute Vermögensarten können Rückfragen auslösen. Bei Goldschmuck geht es nicht nur darum, ob Gold vorhanden ist, sondern auch um die gewählte Behandlung. Bei einem Depot müssen dokumentierter Marktwert und religiöser Bewertungsansatz auseinandergehalten werden.
Das Bild zeigt typische Bereiche, bei denen eine genauere Prüfung sinnvoll ist:
Pauschalaussagen durch konkrete Fragen ersetzen
- „Jeder Schmuck zählt gleich“: Frage nach der Behandlung deines konkreten Schmuckbestands und nach dem verwendeten Wertansatz.
- „Alle Schulden werden abgezogen“: Lass dir erläutern, welche Verpflichtungen der Rechner tatsächlich berücksichtigt.
- „Eine erwartete Auszahlung ist schon verfügbares Geld“: Trenne bestehende Ansprüche von tatsächlich eingegangenen Beträgen und kläre die Einordnung.
- „Ein vermietetes Objekt zählt vollständig“: Frage getrennt nach dem Objekt, seinen Einnahmen und dem Zweck deiner Vermögenshaltung.
- „Das Depot muss ständig neu berechnet werden“: Vereinbare einen nachvollziehbaren Bewertungsstichtag und die dazu passende Methodik.
Entscheide dich nicht allein deshalb für eine Berechnung, weil sie den niedrigeren Betrag ausgibt. Entscheidend ist, ob du ihre Annahmen nachvollziehen und vertreten kannst.
Ein weiterer Stolperstein ist die fehlende Trennung zwischen der berechneten Zakat und anderen Spendenabsichten. Halte in deiner Spendenplanung fest, welchen Betrag du für welchen Zweck vorgesehen hast. Der Beitrag zur Bedeutung von Sadaqah Jariyah bietet ergänzende Orientierung für langfristig ausgerichtete Spenden.
Wenn verschiedene Rechner voneinander abweichen, bitte um die jeweilige Berechnungsgrundlage. Eine hilfreiche Antwort benennt die angewandten Regeln und die offenen Fragen. Die bloße Aussage, das Werkzeug rechne automatisch richtig, genügt dafür nicht.
Checkliste, Dokumentation und nächste Schritte
Eine gute Dokumentation muss nicht kompliziert sein. Eine Tabelle, die zugehörigen Belege und eine kurze Notiz zur verwendeten Methodik reichen als praktische Arbeitsgrundlage. Entscheidend ist, dass du auch später noch verstehst, wie dein Ergebnis zustande gekommen ist.
Bewahre nicht nur den Zahlbetrag auf. Notiere ebenso die Fragen, die du mit einer Gemeinde oder Beratungsstelle geklärt hast. So kannst du bei der nächsten Prüfung unterscheiden, welche Entscheidungen weiterhin passen und welche wegen veränderter Umstände erneut besprochen werden müssen.
Deine Unterlagen für eine nachvollziehbare Prüfung
- Nisab dokumentiert: Metallstandard, Preisreferenz und Bewertungsdatum sind festgehalten.
- Hawl nachvollziehbar: Beginn und Prüfungstermin sind notiert, unklare Veränderungen wurden angesprochen.
- Vermögen vollständig: Konten, Edelmetalle, Anlagen, Forderungen und betriebliche Positionen sind erfasst.
- Schulden abgegrenzt: Restschulden und fällige Zahlungen stehen nicht vermischt in einem Feld.
- Methodik geklärt: Offene Bewertungen wurden nicht durch unkommentierte Schätzungen ersetzt.
- Ergebnis gesichert: Berechnung, Belege und Beratungshinweise liegen zusammen vor.
Besuche deine örtliche Moschee oder eine islamische Beratungsstelle besonders dann, wenn du Wertpapiere, betriebliche Vermögenswerte oder größere Finanzierungen einbeziehen musst. Für eine konkrete Spendenmöglichkeit kannst du zusätzlich bei der jeweiligen Hilfsorganisation nachfragen, wie sie Zakat-Spenden annimmt und verwendet.
Die Berechnung und die Auswahl des Projekts sind getrennte Entscheidungen. Ein transparent dargestelltes Hilfsprojekt ist nicht allein deshalb für jede Zakat-Zahlung geeignet. Lass dir die Eignung und den vorgesehenen Verwendungsweg bestätigen, bevor du den Betrag überweist.
Achte bei der Projektauswahl auf benannte Träger, nachvollziehbare Ziele und Informationen zur Mittelverwendung. Der Ratgeber zum Finden passender Spendenprojekte hilft dir, diese Fragen geordnet zu prüfen. Damit bleibt deine Spendenentscheidung ebenso nachvollziehbar wie deine Berechnung.
SadakaNow bietet einen Zakat-Rechner und bündelt Spendenmöglichkeiten von Moscheen, Hilfsorganisationen und sozialen Initiativen. Besuche die Plattform, um deine vorbereiteten Angaben zu berechnen und passende Projekte zu prüfen; bestätige vor einer Zakat-Zahlung mit dem jeweiligen Träger, dass sie dafür vorgesehen sind.