Spendenbescheinigung Verein: So funktioniert sie 2026
Die Spendenbescheinigung im Verein ist rechtlich eine amtliche Zuwendungsbestätigung nach § 50 EStDV. Ab 300 Euro braucht der Spender sie grundsätzlich, wenn er den Betrag steuerlich geltend machen will.
Wenn in der Moschee nach dem Freitagsgebet die ersten Überweisungen eingehen, ist die eigentliche Frage also nicht, ob ihr „irgendwie“ eine Bestätigung schreibt. Die Frage ist, ob ihr den amtlichen Vordruck sauber nutzt, den Empfänger richtig benennt und bei Online-Spenden den echten Zahlungsempfänger korrekt dokumentiert.
Inhaltsverzeichnis
- Was eine Spendenbescheinigung im Verein eigentlich ist
- Pflichtangaben einer korrekten Zuwendungsbestätigung
- Vereinfachte und ausführliche Zuwendungsbestätigung im Vergleich
- Ablauf für Vereine und digitale Spenden über Plattformen
- Mustertext und konkrete Formulierungen für die Praxis
- Häufige Fehler und riskante Annahmen
- Checkliste für Moscheevereine und Schatzmeister
- Häufig gestellte Fragen rund um die Spendenbescheinigung
Was eine Spendenbescheinigung im Verein eigentlich ist
Eine Spendenbescheinigung ist im Vereinsalltag kein nettes Extra für die Ablage. Rechtlich ist sie die amtliche Zuwendungsbestätigung nach § 10b EStG und § 50 EStDV. Nur eine steuerbegünstigte Organisation darf sie ausstellen, und nur für Zuwendungen, die tatsächlich beim Verein angekommen sind. Wer Spenden über eine Plattform sammelt, muss deshalb sauber klären, wer rechtlich Empfänger ist und wer die Bescheinigung später ausstellt. Mehr zur Einordnung von Spenden für gemeinnützige Vereine
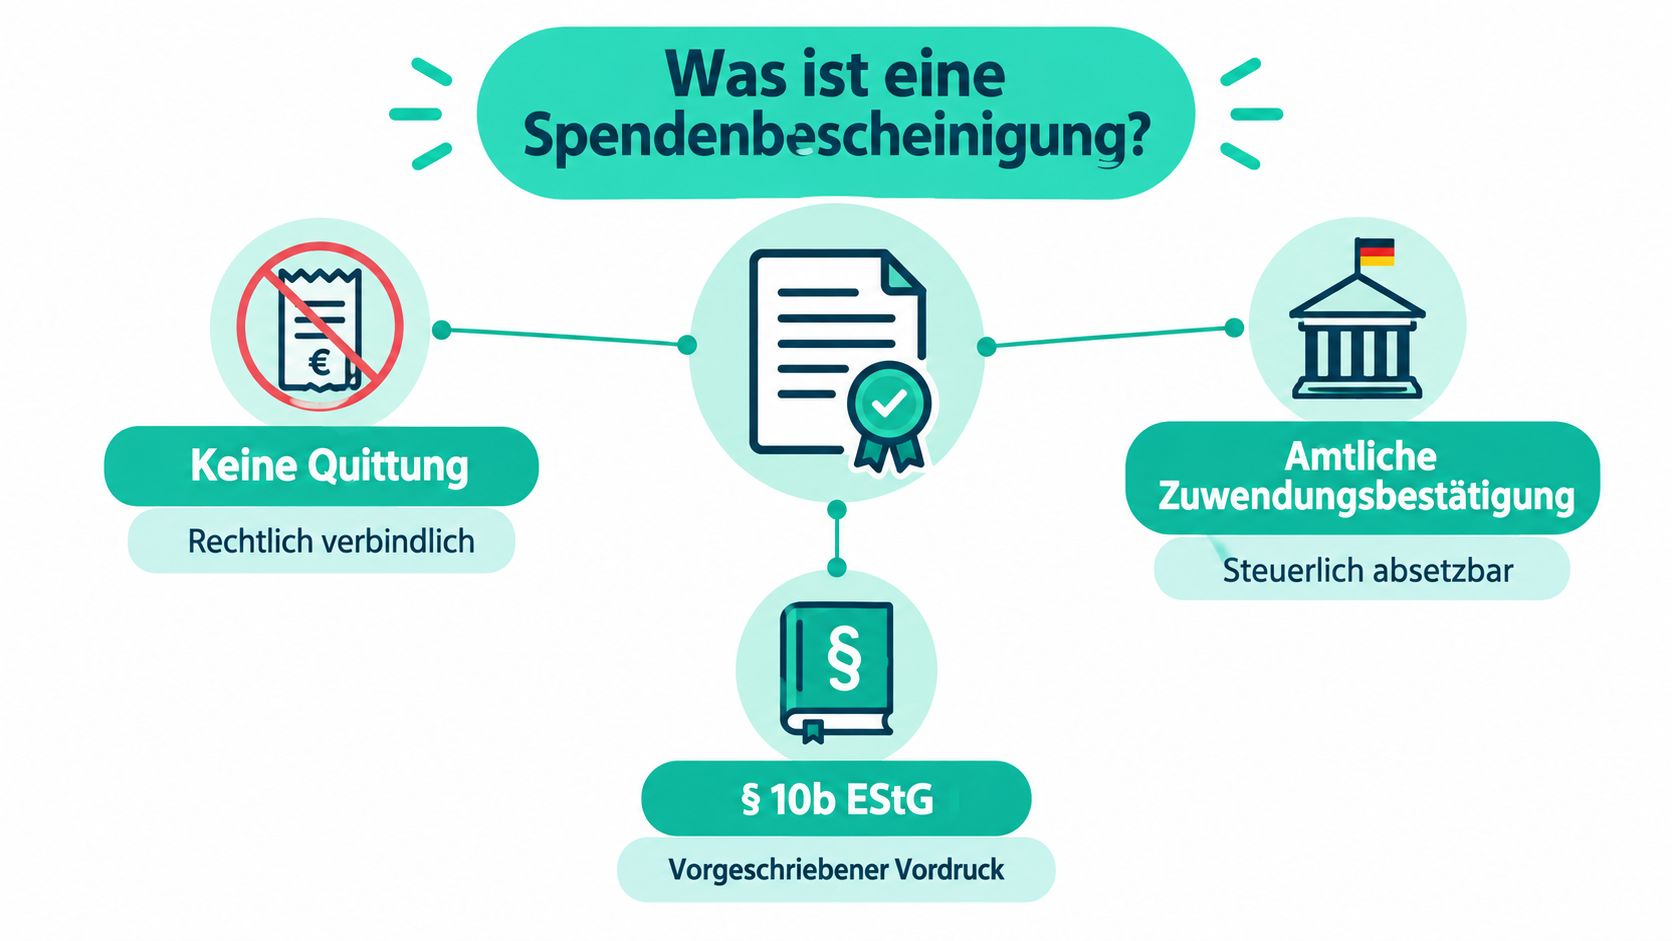
Die 300-Euro-Schwelle entscheidet in der Praxis über den Aufwand. Unterhalb davon reicht bei steuerbegünstigten Vereinen regelmäßig der Zahlungsnachweis, darüber braucht es die formgerechte Bescheinigung. Wer stattdessen eine frei formulierte Bestätigung verschickt, produziert ein Dokument, das steuerlich nicht sauber nutzbar ist.
Praktische Regel: Eine Überweisungsbestätigung ist nicht automatisch eine Spendenbescheinigung. Erst der amtliche Inhalt macht sie steuerlich brauchbar.
Das Finanzamt prüft nur, wenn Betrag, Zweck, Empfänger und Zuwendungsart zusammenpassen. Gerade in Moscheevereinen, wo Spenden für Gebetshaus, Sozialarbeit oder Ramadan-Projekte eingehen, muss eindeutig feststehen, welche steuerbegünstigte Körperschaft das Geld erhalten hat und wofür es gedacht war.
Ein falscher Aussteller riskiert mehr als Ärger in der Buchhaltung. Nach § 10b EStG kann der Aussteller grundsätzlich für 30 Prozent des zu Unrecht bescheinigten Zuwendungsbetrags haften, wenn die Bestätigung falsch ist. Das ist ein echtes Vorstandsrisiko. Rechtliche Grundlage zu Haftung und Zuwendungsbestätigung
Pflichtangaben einer korrekten Zuwendungsbestätigung
Der amtliche Vordruck ist nicht verhandelbar. Wortlaut und Reihenfolge der vorgegebenen Textpassagen dürfen nicht frei umgeschrieben werden, und der Verein muss die Pflichtangaben vollständig übernehmen. Genau hier passieren in der Praxis die meisten Fehler, weil Vorstände ein hübsches Schreiben bauen wollen, statt den amtlichen Inhalt konsequent abzubilden. Amtliche Vorgaben für den Vordruck
Was in jede Bescheinigung gehört
- Name und Anschrift des Vereins, damit der Aussteller eindeutig feststeht.
- Name des Spenders oder der Spenderin, damit die Zuwendung zugeordnet werden kann.
- Betrag und Datum, damit der Zahlungsvorgang prüfbar bleibt.
- Art der Zuwendung, also Geld-, Sach- oder Mitgliedsbeitrag.
- Steuerbegünstigter Zweck, damit klar ist, wofür die Mittel bestimmt waren.
- Freistellungs- oder Feststellungsbescheid, damit die Gemeinnützigkeit nachweisbar ist.
Für Moscheevereine ist die saubere Stammdatenpflege der halbe Sieg. Wenn der Vereinsname mal in Kurzform, mal in arabischer Umschrift und mal mit alter Adresse erscheint, wird es unsauber. Das Spendenverwaltungssystem sollte deshalb pro Vorgang mindestens Empfängerangaben, Zuwendungsart, Betrag, Datum, Zweck und Bescheid sauber verknüpfen.
Bei Sachspenden reicht die übliche Geldlogik nicht. Dann braucht ihr zusätzliche Bewertungsdaten, also Gegenstand, Alter, Zustand und historischen Kaufpreis. Ein Teppich für den Gebetsraum, ein Laptop für die Jugendarbeit oder ein Drucker für die Verwaltung sind damit nicht einfach „irgendwelche Sachen“, sondern dokumentationspflichtige Vermögensgegenstände.
Der beste Zeitpunkt für die Prüfung ist vor dem Versand, nicht nach der Rückfrage vom Spender.
Wer intern mit Excel arbeitet, sollte die Felder nicht kreativ benennen. Nutzt klare Spalten, haltet die Bescheidnummer fest und trennt sauber zwischen Spenderdaten, Zahlungsdienstleister und tatsächlichem Zuwendungsempfänger. Sonst landet am Ende der richtige Betrag auf der falschen Bescheinigung.
Vereinfachte und ausführliche Zuwendungsbestätigung im Vergleich
Unter 300 Euro ist die Lage unkomplizierter, aber nicht schlampig. Der Zahlungsnachweis genügt regelmäßig, etwa der Kontoauszug, die Buchungsbestätigung des Kreditinstituts oder der Bareinzahlungsbeleg. Trotzdem muss daraus erkennbar sein, dass der Empfänger steuerbegünstigt ist und der Zweck passt. Für regelmäßige Sadaqa-Spenden ist das wichtig, weil viele kleine Zahlungen zusammen schnell über die Schwelle rutschen.
| Kriterium | Bis 300 Euro | Ab 300 Euro |
|---|---|---|
| Nachweis | Zahlungsbeleg reicht regelmäßig | Amtliche Zuwendungsbestätigung nötig |
| Form | Kein gesondertes Formular zwingend | Formgerechter Vordruck erforderlich |
| Angaben | Empfänger, Zweck, Steuerbegünstigung erkennbar | Vollständige Pflichtangaben nötig |
| Praxis im Verein | Kleinspenden sauber intern verbuchen | Bescheinigung gezielt ausstellen |
Ab 300 Euro wird aus dem einfachen Nachweis ein Formalthema. Dann braucht der Spender die amtliche Bestätigung, wenn er den Betrag steuerlich nutzen will. Gerade bei Ramadan-Kampagnen, Kollekten oder Projektaufrufen über Monate hinweg sollte der Schatzmeister nicht warten, bis die Summe „gefühlt noch klein“ ist.
Der steuerliche Rahmen ist zusätzlich begrenzt. Spenden und bestimmte Mitgliedsbeiträge können bis zu 20 Prozent des Gesamtbetrags der Einkünfte als Sonderausgaben berücksichtigt werden; für Körperschaften gilt alternativ die Grenze von 4 Promille der gesamten Umsätze sowie der im Kalenderjahr aufgewendeten Löhne und Gehälter. BMF-Überblick zu Spenden und Kleinbetragsregel
Wer im Verein Spenden systematisch sammelt, sollte deshalb nicht in „Quittung ja oder nein“ denken, sondern in Schwellen, Empfängern und Nachweisen. Das spart Nacharbeit und verhindert, dass am Jahresende falsche Bescheinigungen korrigiert werden müssen.
Ablauf für Vereine und digitale Spenden über Plattformen
Bei digitalen Spenden ist die wichtigste Frage nicht technisch, sondern rechtlich: Wer ist der Empfänger? Bei einer Online-Spende über eine Plattform wie SadakaNow ist die Plattform grundsätzlich nur der Zahlungsweg. Die Bescheinigung darf nur von der steuerbegünstigten Organisation für die tatsächlich empfangene Zuwendung ausgestellt werden. Praxisleitfaden zu digitalen Fundraising-Plattformen
So läuft es sauber ab
- Zahlungseingang prüfen. Erst wenn das Geld dem Vereinskonto oder dem eindeutig zugeordneten Spendenkonto gutgeschrieben ist, beginnt der Bescheinigungsprozess.
- Spenderdaten zuordnen. Name, Anschrift und Betrag müssen zum Zahlungsvorgang passen.
- Zweck dokumentieren. Bei zweckgebundenen Kampagnen muss klar sein, ob die Spende für die Moschee, die Jugendarbeit oder ein Hilfsprojekt gedacht war.
- Bescheinigung erzeugen. Die Angaben müssen dem amtlichen Muster folgen.
- Kopie archivieren. Der Verein braucht die eigene Dokumentation vollständig und nachvollziehbar.
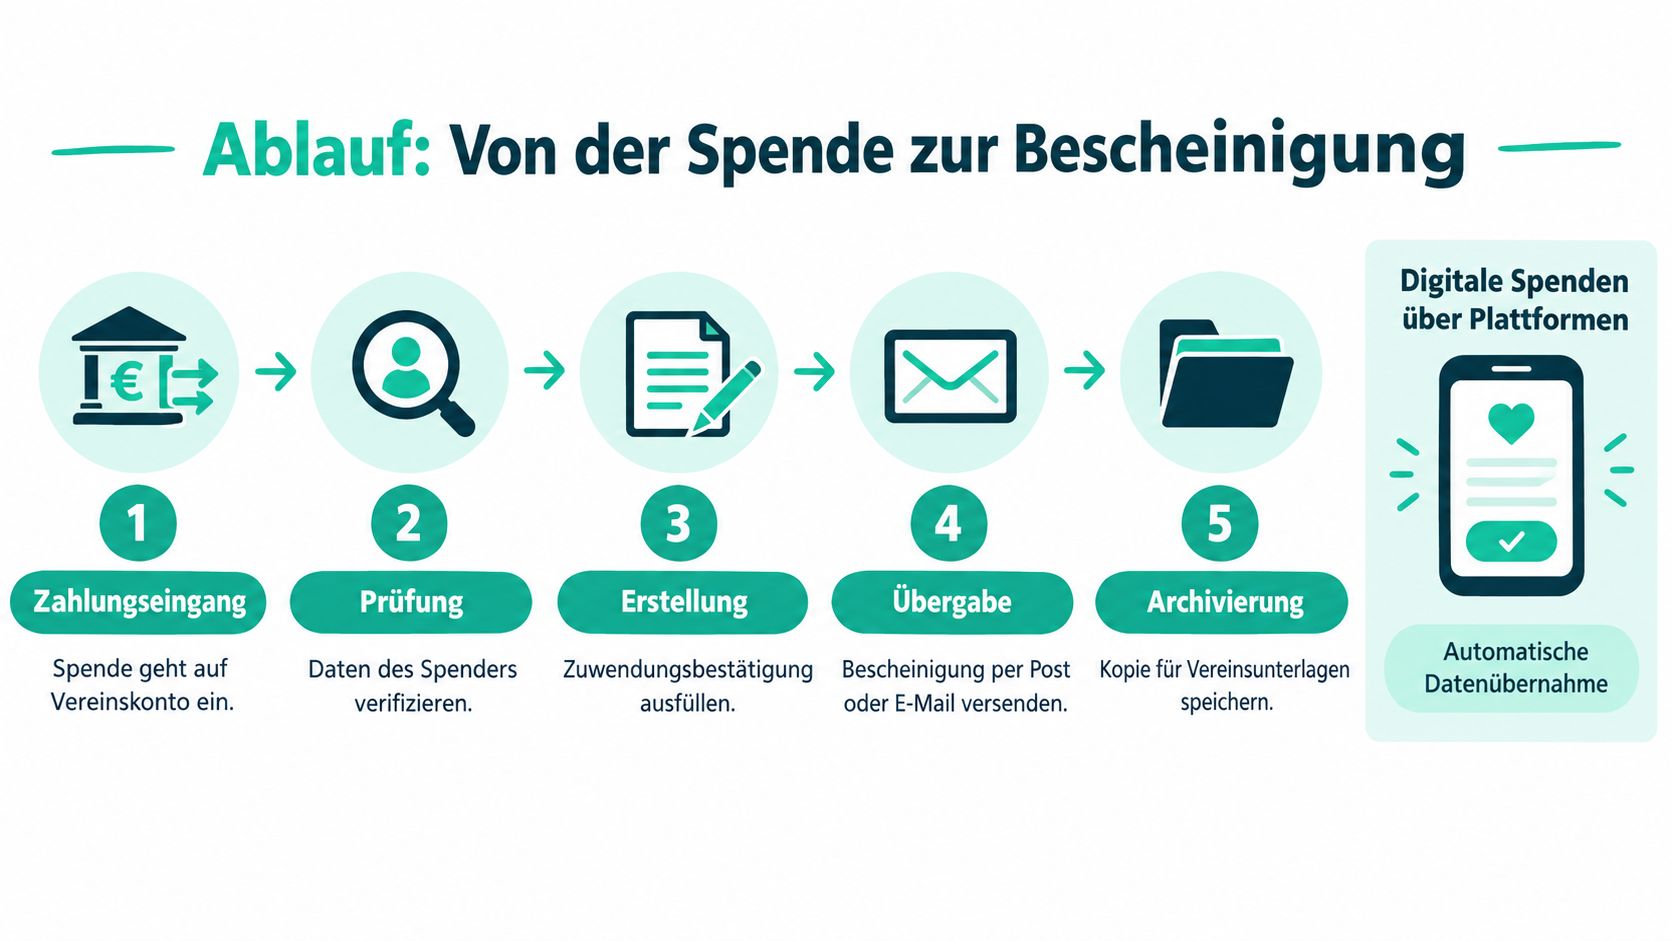
Bei Plattformkampagnen kommt das Kontrollproblem dazu, dass nicht jede Weiterleitung automatisch eine eigene Bescheinigung rechtfertigt. Wenn Geld an ein anderes Projekt weitergegeben wird, muss die Weiterleitung dokumentiert sein, und der ausstellende Verein braucht einen gültigen Freistellungs- oder Feststellungsbescheid. Liegt ein Feststellungsbescheid nach § 60a AO mehr als drei Jahre oder ein Freistellungsbescheid mehr als fünf Jahre zurück, darf vorerst keine Zuwendungsbestätigung ausgestellt werden. Hinweise des Finanzamts NRW zu Fristen und Empfängerprüfung
Maschinell erstellte Bescheinigungen sind unter bestimmten Voraussetzungen zulässig. Besonders praktisch ist das für Vereine, die viele Spenden über digitale Wege erhalten. Eine zur Zahlungsannahme berechtigte Person sollte die Bestätigung unterschreiben, damit der Prozess auch bei E-Mail-Versand oder automatisierter Erstellung rechtssicher bleibt.
Ein sauberer digitaler Prozess spart Zeit, aber nur dann, wenn Empfänger, Bescheid und Zuwendungsart vorher stimmen.
Mustertext und konkrete Formulierungen für die Praxis
Viele Vereine scheitern nicht am Recht, sondern an der Formulierung. Der amtliche Text darf nicht frei erfunden werden, aber rundherum braucht ihr trotzdem eine klare, ruhige Sprache für interne Abläufe und Begleitschreiben. Genau da hilft ein sauberer Standardtext, der keine unnötigen Zusätze einbaut.
Formulierungen, die in die Praxis passen
„Sehr geehrte Spenderin, sehr geehrter Spender“ ist als Anrede unproblematisch. Danach folgt die eigentliche Bestätigung mit dem amtlichen Inhalt, zum Beispiel der Hinweis, dass die Zuwendung an den gemeinnützigen Verein gegangen ist und ausschließlich für den angegebenen Zweck verwendet wurde. Wichtig ist, dass solche Sätze den Pflichtinhalt nur ergänzen, nicht ersetzen.
Für Sachspenden sollte der Text präzise bleiben. Ein Laptop ist kein pauschaler „Gegenstand“, sondern ein bestimmtes Wirtschaftsgut mit Zustand, Alter und Kaufpreis. Wer hier schwammig bleibt, riskiert eine Bescheinigung, die im Zweifel nicht belastbar ist.
Sinnvoll im Begleitschreiben
- Dank und Zuordnung der Spende zum konkreten Projekt
- Hinweis auf den amtlichen Bescheid
- Verweis auf Korrekturmöglichkeit, falls Name oder Adresse falsch sind
Ungeeignet in der Bescheinigung
- Freie Umschreibungen des amtlichen Musters
- Werbliche Aussagen über die Gemeinnützigkeit
- Unklare Sammelbezeichnungen wie „für gute Zwecke“
Wer eine digitale Lösung nutzt, kann Formulierungen und Stammdaten sauber vorbelegen. Systeme wie das Spendenmanagement von SadakaNow sind dabei ein möglicher Baustein, weil sie die Zuordnung von Kampagnen und Zahlungen strukturieren. Entscheidend bleibt aber immer der Verein, der die rechtlich korrekte Bestätigung ausstellt.
Häufige Fehler und riskante Annahmen
Der gefährlichste Irrtum lautet: „Zahlungsbeleg plus Vereinsname reicht immer.“ Das stimmt nicht. Unterhalb von 300 Euro kann der Zahlungsnachweis genügen, darüber braucht es die amtliche Zuwendungsbestätigung. Wer das verwechselt, liefert Spendern ein Dokument, das im Steuerfall nicht trägt.
Ein zweiter Irrtum betrifft Plattformen. Viele denken, der Zahlungsdienstleister sei automatisch der Empfänger. Das ist falsch. Empfänger ist die steuerbegünstigte Körperschaft, also der Verein oder die Organisation, die die Zuwendung tatsächlich erhält und bescheinigt. Die Plattform ist nur der technische oder organisatorische Weg dazwischen.
Der dritte klassische Fehler ist der Glaube, ein alter Bescheid reiche ewig. Das tut er nicht. Ist der Feststellungsbescheid nach § 60a AO zu alt oder der Freistellungsbescheid abgelaufen, darf der Verein vorerst keine Bescheinigungen ausstellen. Genau hier stolpern Vorstände, wenn Unterlagen jahrelang im Ordner liegen und nie geprüft werden.
Was in der Praxis oft schiefgeht
- Falscher Betrag: Ein Zahlendreher macht aus einer korrekten Bescheinigung schnell ein Problem.
- Falscher Zweck: Eine zweckgebundene Spende wird pauschal bescheinigt.
- Falsche Vereinsdaten: Alte Adresse oder alter Vereinsname schwächen die Nachvollziehbarkeit.
- Fehlende Bescheidzuordnung: Der Bescheid ist nicht im System hinterlegt.
Die Folgen treffen zuerst den Spender. Das Finanzamt kann die Spende nicht anerkennen, wenn die Bescheinigung falsch oder unvollständig ist. Dann muss der Verein die Bescheinigung sofort berichtigen und dem Spender die korrigierte Fassung geben. Bleibt der Fehler im Umlauf, entsteht im Zweifel ein Streit um die Steuererklärung und der ganze Vorgang zieht sich unnötig hin.
Wer Moscheevereine berät, sollte deshalb eine einfache Regel durchsetzen: erst prüfen, dann bescheinigen. Nicht andersherum.
Checkliste für Moscheevereine und Schatzmeister
- Aktuellen Freistellungs- oder Feststellungsbescheid prüfen. Ohne gültigen Nachweis keine Bescheinigung.
- Amtlichen Vordruck verwenden. Keine Eigenkreationen, keine frei formulierten Ersatztexte.
- Vereinsdaten vollständig halten. Name, Anschrift und Zuordnung müssen exakt stimmen.
- Zweck klar dokumentieren. Ramadan, Jugend, Moscheeumbau oder Sozialfonds dürfen nicht vermischt werden.
- Betrag und Datum abgleichen. Die Bescheinigung muss zum Zahlungseingang passen.
- Zuwendungsart korrekt einordnen. Geld, Sachspende oder Mitgliedsbeitrag sauber trennen.
- Sachspenden bewerten. Gegenstand, Alter, Zustand und Kaufpreis erfassen.
- Zahlungseingang intern belegen. Kontoauszug, Plattformdaten oder Buchungsbestätigung ablegen.
- Digitale Übermittlung sicher wählen. Verschlüsselte E-Mail, Spenderportal oder Post sind besser als lose PDF-Anhänge.
- Kopie archivieren. Jede ausgestellte Bescheinigung braucht eine nachvollziehbare Vereinsakte.
Hinweise für islamische Gemeinden in Deutschland passen gut zu dieser Praxis, weil dort die gleichen Grundfragen auftauchen, nur mit mehr ehrenamtlicher Realität und weniger Verwaltungszeit.
Hängt diese Liste ins Vereinsbüro. Wenn ein Punkt offen bleibt, wird nicht unterschrieben.
Häufig gestellte Fragen rund um die Spendenbescheinigung
Wie lange ist eine Zuwendungsbestätigung gültig?
Sie ist für die Steuererklärung des Spenders relevant, sobald sie korrekt ausgestellt ist. Der Verein sollte sie intern zusammen mit den Zahlungsunterlagen aufbewahren und nachvollziehbar archivieren, damit eine spätere Prüfung möglich bleibt. Wichtig ist vor allem, dass die Bescheinigung zum gültigen Bescheid des Vereins passt.
Können Sachspenden an einen Moscheeverein bescheinigt werden?
Ja, wenn sie korrekt dokumentiert sind. Bei Sachspenden braucht ihr neben Gegenstand und Wert auch Alter, Zustand und historischen Kaufpreis. Genau diese Angaben sichern die Bewertung ab und verhindern, dass der Betrag willkürlich angesetzt wird.
Reicht E-Mail oder muss die Bescheinigung per Post kommen?
E-Mail ist zulässig, wenn der Prozess sauber organisiert ist und die Bescheinigung eindeutig dem Spender zugeordnet werden kann. Auch maschinell erstellte Bestätigungen sind unter bestimmten Voraussetzungen möglich. Entscheidend ist nicht das Papier, sondern die rechtssichere Zuordnung und der richtige Inhalt.
Was tun, wenn eine Bescheinigung verloren ging?
Dann sollte der Verein eine Kopie oder Zweitausstellung ausgeben und intern als Kopie kennzeichnen. Die ursprünglichen Daten müssen dabei unverändert bleiben. Für den Spender zählt, dass Name, Betrag, Datum und Zweck identisch zur Originalbescheinigung sind.
Wenn ihr Spendenprozesse wirklich sauber aufsetzen wollt, braucht ihr keine Papierberge, sondern eine klare Struktur für Zahlungseingang, Bescheidprüfung und Bescheinigung. SadakaNow kann dafür als digitale Spendenplattform den Zahlungsfluss und die Projektzuordnung abbilden, während der Verein die rechtlich korrekte Zuwendungsbestätigung ausstellt. Schaut euch SadakaNow an, wenn ihr Spenden für eure Gemeinde oder euer Projekt transparent, nachvollziehbar und mit sauberer Dokumentation organisieren wollt.