Spendenquittung ab welchem Betrag: 300 Euro Kuralı
Tek bir bağışın 300 Euro'ya kadar (300 Euro dahil) olması durumunda, genellikle hesap ekstresi veya havale dekontu, alıcının amaç ve vergi avantajına ilişkin onayıyla birlikte yeterlidir. Tek bir bağışın 300 Euro'yu aşması durumunda ise genel kural olarak resmi bir Zuwendungsbestätigung gereklidir.
Peki yeterli bir ödeme kanıtı, vergi dairesinin bağışınızı kabul edeceği anlamına mı gelir? İşte en sık yapılan yanlış anlama tam da burada yatıyor: Bir ödemenin kanıtlanması ile bunun vergiden düşülebilirliği farklı konulardır. Bu durum, ara sıra yapılan bir Sadaka için de, bir cami derneğine düzenli destek için de geçerlidir.
Aşağıdaki kurallar Almanya'daki gelir vergisine ilişkindir. Avusturya veya İsviçre'de vergi mükellefi olanların, orada geçerli olan koşulları incelemesi gerekir.
İçindekiler
- Bağış tutarına göre kanıt: genel bakış
- Küçük ve düzenli bağışlarda kanıt
- 300 Euro'dan itibaren Zuwendungsbestätigung nasıl alınır
- Vergiden ne kadar düşebilirsiniz
- Bir bağış ne zaman vergiden düşülemez
- Kanıtı güvence altına almak ve vergi beyannamesi için kontrol listesi
Bağış tutarına göre kanıt: genel bakış
„Bağış makbuzu hangi tutardan itibaren gerekir?“ sorusu için öncelikle otomatik olarak yıllık toplam değil, tek bir bağış esas alınır: Bayerische Finanzverwaltung zum Zuwendungsnachweis, 300 Euro'ya kadar olan basitleştirilmiş kanıtı geçerli sayar ve kamu yararına çalışan kuruluşlarda banka dekontuna ek olarak uygun bir alıcı belgesi de talep eder.
Günlük hayatta Spendenquittung, Spendenbescheinigung ve Zuwendungsbestätigung terimleri sıklıkla aynı anlamda kullanılır. Vergi beyannamesi için önemli olan, basitleştirilmiş kanıtı kullanıp kullanamayacağınız ya da resmi örneğe uygun bir onay gerekip gerekmediğidir. Rastgele bir alındı belgesi otomatik olarak böyle bir onay anlamına gelmez.
Bağış tutarına ve ödeme yöntemine göre kanıt
Bu genel bakış, ödeme belgesini resmi onaydan ayırt eder. Tutar sınırları, belirtilen resmi bilgiye karşılık gelmektedir.
| Durum | Kanıt | Resmi Zuwendungsbestätigung gerekli mi? |
|---|---|---|
| Tek bağış başına 300 Euro'ya kadar havale | Hesap ekstresi veya havale dekontu, alıcının onayıyla birlikte | Hayır, genellikle değil |
| Tek bağış başına 300 Euro üzeri havale | Resmi örneğe uygun Zuwendungsbestätigung | Evet, genel kural olarak |
| 300 Euro'ya kadar nakit bağış | Alıcı, tutar, tarih ve anlaşılır amaç içeren nakit yatırma belgesi, alıcı belgesiyle tamamlanmış | Basitleştirilmiş kanıtın koşulları karşılanıyorsa hayır |
| Platform üzerinden 300 Euro'ya kadar kart ödemesi | Uygun ödeme belgesi, alıcının onayıyla birlikte | Alıcı ve kanıtlar koşulları karşılıyorsa hayır |
| Platform üzerinden 300 Euro üzeri kart ödemesi | Vergi avantajlı alıcının Zuwendungsbestätigung'u | Evet, genel kural olarak |
| Toplu bağış veya birden fazla kısmi ödeme | Her ödeme açıkça belgelenmiş | Her tek ödeme ayrı ayrı incelenmeli |
Ödeme yöntemlerinin arkasında ne var
Bir havale işleminde alıcıyı genellikle doğrudan hesap ekstresinde görebilirsiniz. Bir platform ödemesi durumunda ise ekstrede önce ödeme hizmeti sağlayıcısı görünebilir. Bu nedenle, hangi vergi avantajlı kuruluşa yönlendirildiğini gösteren ödeme onayını da saklayın.
Nakit bağışlarda belgelendirmeye özellikle dikkat etmeniz gerekir. Bir bankanın nakit yatırma dekontu, bir bağış kutusuna anonim olarak atılan parayla aynı şey değildir. İzlenebilir bir eşleştirme olmadan, kişisel bağışınız daha sonra belgelenemeyebilir.
Ortak bir toplama yapıldığında ayrıca kimin gerçekten bağışta bulunduğunu da kayıt altına almalısınız. Sadece başkalarının parasını toplayıp ileten kişi, toplam tutarı herhangi bir inceleme yapmadan kendi bağışı olarak değerlendirmemelidir.
Kontrol kuralı: Gerçek ödeme işleminden başlayın. Yıllık bir dökümün sınıflandırmaya yardımı dokunur, ancak hangi belgenin geçerli olduğuna tek başına karar vermez.
Küçük ve düzenli bağışlarda belgelendirme
Diyelim ki kâr amacı gütmeyen bir cami derneğine 50 Euro havale ediyorsunuz. Banka hesap özetinizde derneğin adı, tutar ve ödeme tarihi görünür. Açıklama kısmında örneğin cemaat çalışmaları için Sadaka yazar.
Böylece ödemeyi belgelemiş olursunuz. Ancak kendiniz girdiğiniz kullanım amacı, derneğin vergi avantajından yararlandığını henüz kanıtlamaz. 300 Euro'ya kadar olan küçük bağışlar için Finanzverwaltung Nordrhein-Westfalen, ödeme belgesinin yanı sıra alıcının vergi avantajına ve kullanım amacına ilişkin bir onayını da talep eder.
Ödeme belgesi ile alıcı belgesini bir araya getirmek
Bu nedenle derneğin belgelerini şu bilgiler açısından kontrol edin:
- Kuruluş: Ad ve adres, bağış yaptığınız dernekle uyuşuyor.
- Vergi muafiyeti: Belgede kurumlar vergisinden muafiyete veya ilgili karara dair bilgiler bulunuyor.
- Amaç: Vergiden muaf kullanım amacı açıkça belirtilmiş.
- Sınıflandırma: Alıcı, bunun bir bağış mı yoksa üyelik aidatı mı olduğunu açıkça belirtiyor.
- Eşleştirme: Banka belgesi ile alıcı belgeleri birbirleriyle açıkça ilişkilendirilebiliyor.
Alıcı belgesinin mutlaka kişiye özel düzenlenmiş resmi bir bağış teyidi olması gerekmez. Önemli olan, gerekli bilgilerin bulunması ve bunların ödeme belgenizle ilişkilendirilebilmesidir. Bu nedenle derneğin ilgili belgelerini, yalnızca daha sonra erişilebileceğini umduğunuz bir internet sitesine güvenmek yerine, hesap özetinizle birlikte saklayın.
Ödeme platformundan alınan bir çıktı, ödeme işlemini açıklayabilir. Ancak tek başına, bağış yapılan derneğin vergiyle ilgili bilgilerinin yerini tutmaz.
Düzenli Sadakayı eksiksiz belgelemek
Bir örnek daha ele alalım: Aynı cemaate her ay SEPA otomatik ödeme talimatıyla küçük bir tutar bağışlıyorsunuz. Bu durumda sadece ilk ödemeyi değil, gerçekleşen tüm ödemeleri belgelemeniz gerekir. Değişen açıklama metinlerine rağmen alıcının tanınabilir kalmasına dikkat edin.
Pratikte, her alıcı için ayrı bir klasörde hesap özetleri, ödeme teyitleri ve uygun alıcı belgesini bulundurmak işe yarar. Ayrıca iade edilen veya geri çekilen ödemeleri de kontrol edin. Planlanan ya da daha sonra geri alınan bir ödeme, kesin olarak yapılmış bir bağışla bir tutulamaz.
Federal Maliye Bakanlığı'nın gönüllü çalışma ve bağışlara ilişkin broşürü, 300 Euro'ya kadar olan basitleştirilmiş belgelendirmeyi açıklar; bu tutarın üzerindeki tek bir bağışta genellikle resmi bir bağış teyidi gereklidir.
Yıllık bir döküm, hesap özetlerinizle karşılaştırmayı kolaylaştırır. Ancak bu, altta yatan ödeme belgelerini silmenize veya alıcıya ait eksik bilgileri gözden kaçırmanıza yol açmamalıdır.
Belgelerinizden kimin, ne zaman, ne kadar, kime ve hangi vergiden muaf amaç için verdiğini anlayabiliyor musunuz? Eğer anlayamıyorsanız, vergi beyannamesinden önce bu eksikliği giderin.
300 Euro'dan itibaren bağış teyidi nasıl alınır
Başlıkta yaygın kullanılan arama ifadesi tercih edilmiştir. Ancak doğrusu şudur: Tam da bu sınırda, basitleştirilmiş belgelendirme genellikle hâlâ mümkündür. Yine de, örneğin belgelerinizi tek tip düzenlemek istiyorsanız, resmi bir teyit talep edebilirsiniz.
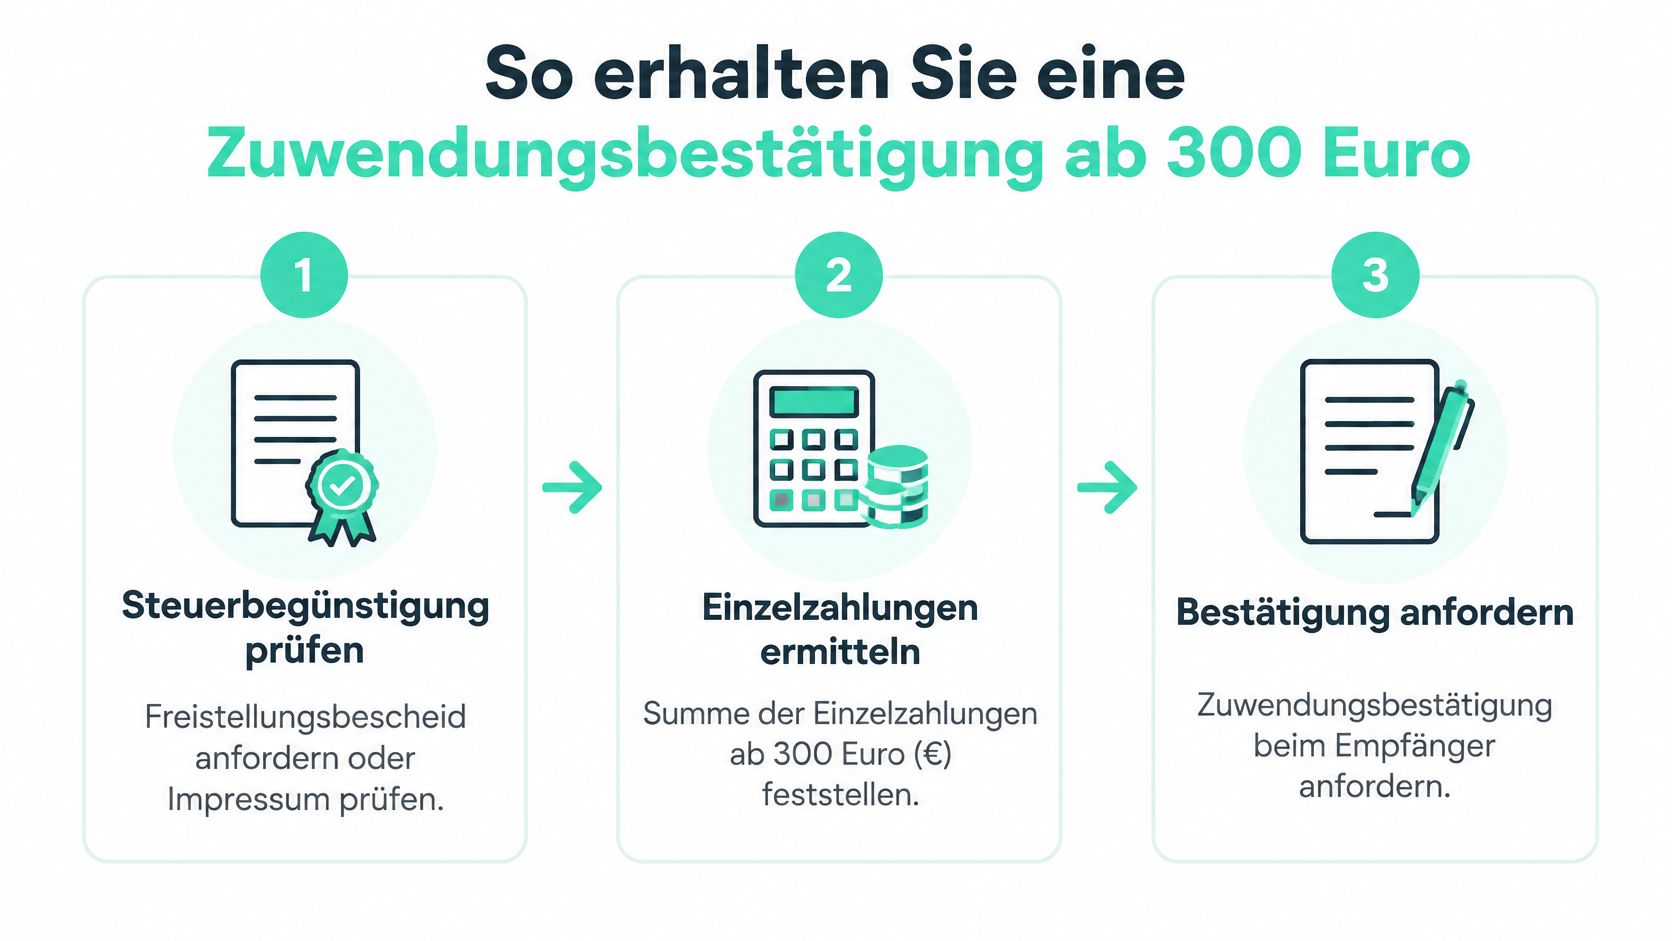
Grafik, alıcının kontrolünden talebe kadar olan süreci gösterir.
Ödeme belgesinden doğru teyide
Vergi muafiyetini kontrol edin. Alıcının kamu yararına çalışma durumuna ilişkin bilgilerine bakın ve belirsizlik durumunda güncel muafiyet belgesini (Freistellungsbescheid) isteyin. İmpressum'daki bir not bir başlangıç noktasıdır, ancak şüphe halinde kuruluşla netleştirmenin yerini tutmaz.
Somut ödemeyi tespit edin. Banka hesap özetinizi açın ve tutarı, işlem tarihini ve alıcıyı not edin. Böylece planlanan bir ödemeyi, yıllık bir toplamı veya geri iade edilmiş bir otomatik ödemeyi talebin dayanağı olarak kullanmaktan kaçınırsınız.
Alıcıya başvurun. Tam adınızı, adresinizi ve ödemenin tutarını, tarihini ve amacını iletin. Platform üzerinden yapılan ödemelerde işlem referansını da ekleyin, böylece dernek bağışınızı eşleştirebilir.
Düzenlenen belgeyi kontrol edin. Ad, adres, tutar ve ödeme tarihini kendi belgelerinizle karşılaştırın ve vergi muafiyetine ilişkin bilgileri kontrol edin. Bağış belgesine ilişkin resmi açıklamalar, resmi olarak belirlenmiş örneğe göre düzenlenen bu belgenin anlamını açıklar.
Birlikte saklayın. Bağış makbuzunu ilgili ödeme belgesiyle birlikte saklayın ve indirilebilir bağışı gelir vergisi beyannamenizde özel gider olarak dikkate alın. Kullanmadan önce hataları düzelttirin.
Platform makbuzu ile dernek belgesi arasındaki farkı anlamak
Sık yapılan bir hata, otomatik ödeme bildirimini vergi belgesi olarak kabul etmektir. Platform bir işlemi belgeleyebilir; ancak vergi açısından geçerli bağış belgesinin yararlanıcı kuruluşa ait olması gerekir. Dernekler ve yetkililer için daha fazla açıklamayı dernekler için bağış belgesi konulu yazıda bulabilirsiniz.
Belirli bir işlem süresi varsaymak yerine erkenden talep edin. Dernekler yönetimlerini farklı şekillerde düzenler ve eksik adres bilgileri bir geri sorunun gerekmesine yol açabilir.
Ek açıklama olarak bu video mevcuttur.
Vergiden ne kadar indirim yapabilirsiniz
Bağış belgesi yıllık indirim sınırınızı belirlemez. Belge bir kanıt olarak hizmet eder; gelir vergisi hukuku ise bağışlanan tutarların ne ölçüde özel gider olarak dikkate alınabileceğini sınırlar.
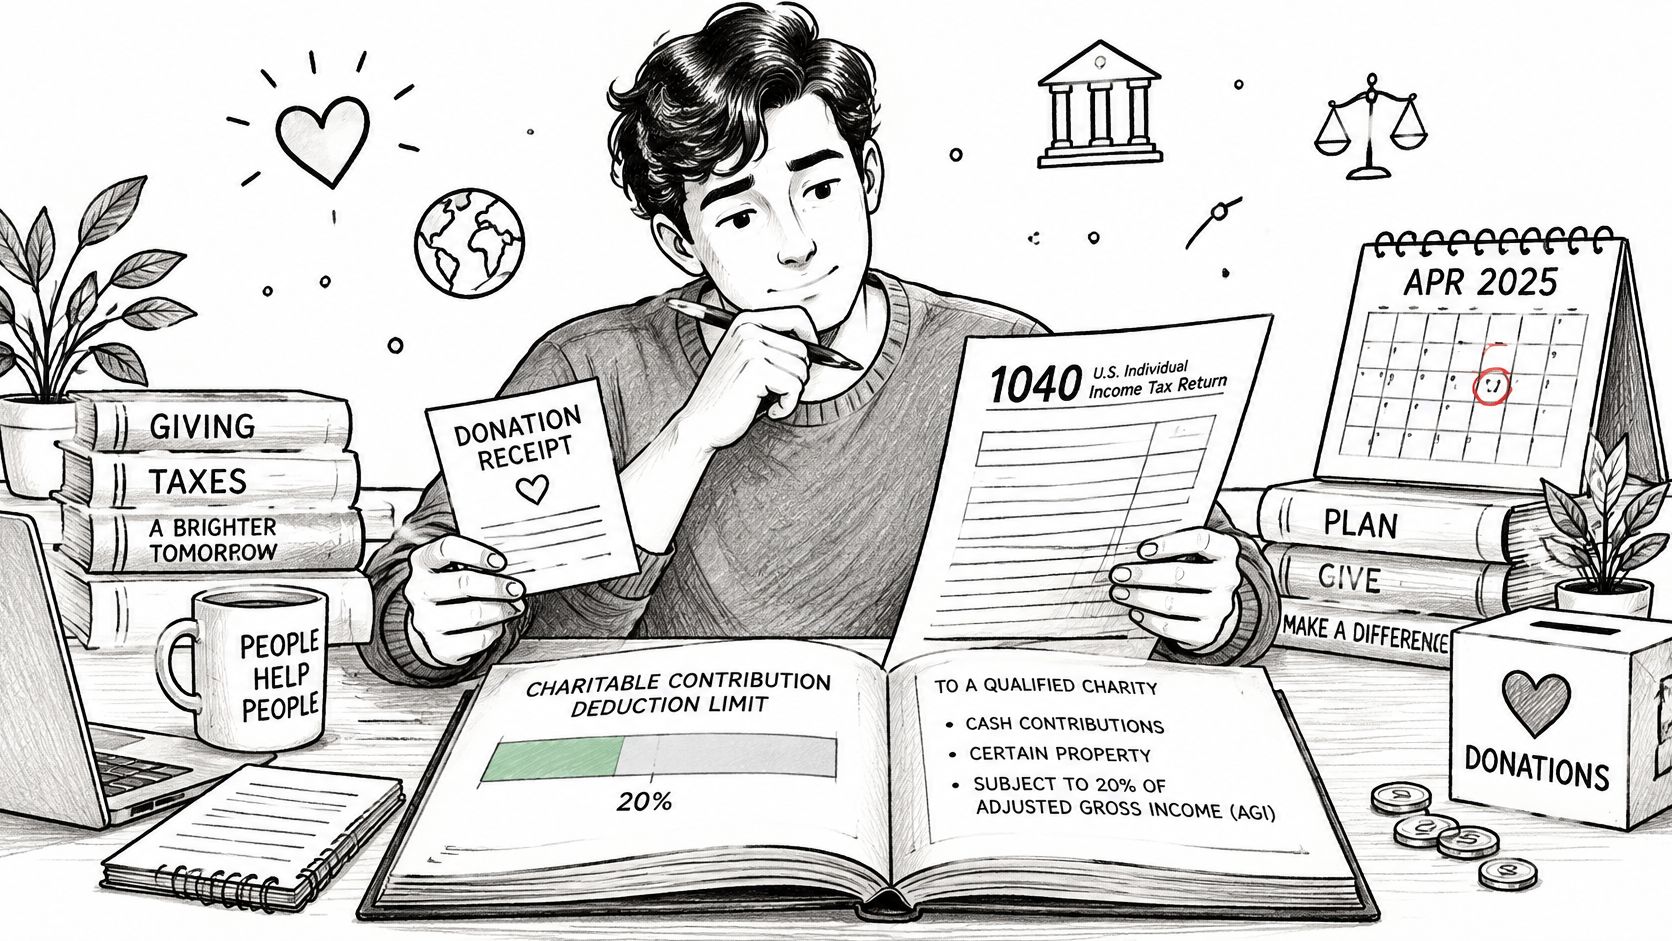
Resmi vergi el kitabındaki Gelir Vergisi Kanunu § 10b maddesine göre özel şahıslar bu tür bağışları genel olarak gelirlerinin toplam tutarının yüzde 20'sine kadar beyan edebilir; 40.000 Euro için bu sınır 8.000 Euro'dur.
Vergi belgelerinizi düzenlerken kanıtları ve indirim sınırını ayrı ayrı değerlendirmelisiniz.
Gelirin yüzde 20'si üzerinden indirim sınırı
Aşağıdaki hesaplama belirtilen yasal kurala dayanmaktadır.
| Gelirlerin toplam tutarı | İndirim sınırı (%20) |
|---|---|
| 40.000 Euro | 8.000 Euro |
Gelirlerin toplam tutarı vergisel bir hesaplama büyüklüğüdür. Bunun için sadece net maaşınızı veya maaş ödemenizden hesabınıza geçen tutarı kullanmayın. Bu tutarı kesin olarak bilmiyorsanız, vergi belgelerinize göre yönlenin veya hesaplattırın.
Bağış indirimi, bağışlanan tutarın geri ödenmesi değildir. Kabul edilen özel gider, vergi matrahını azaltır; gerçek vergi tasarrufunuz kişisel durumunuza bağlıdır.
Sınırın aşılması ve özel durumlar
İndirime tabi bağışlar kişisel indirim sınırını aşarsa, dikkate alınmayan tutar genel olarak sonraki vergilendirme dönemlerine devredilebilir. Bu, henüz kullanılmamış bir sınırdan farklıdır: Daha az bağış yapan biri, kalan kullanılmamış alanı bir alacak gibi biriktiremez.
Şirketler için yasal düzenleme alternatif olarak toplam ciro ile takvim yılı içinde ödenen ücret ve maaşların toplamının binde dördü oranında bir sınır belirler. Bu nedenle şirket bağışları, kontrol edilmeden özel şahıslara ait hesaplama yöntemine göre değerlendirilmemelidir.
Bir derneğe yapılan katkılar da yalnızca dernek kamu yararına çalıştığı için indirilebilir değildir. Bu ayrım için dernek aidatlarının ne zaman vergiden indirilebileceğine dair açıklama yardımcı olur.
Bir bağış ne zaman indirilemez
Eksiksiz bir banka hesap özeti öncelikle yalnızca paranın gittiğini kanıtlar. Bundan bir bağış indirimi doğup doğmayacağı ayrıca alıcıya, amaca ve ödemenin niteliğine bağlıdır. Bağış indirimine ilişkin resmi açıklamalar, alıcının vergi muafiyetini ve yasal kanıt gereksinimlerini ön koşul olarak belirler.
Dört tipik engel
Alıcı vergi avantajından yararlanmıyor. Bir özel şahsa yapılan doğrudan yardım kişisel olarak çok anlamlı olabilir, ancak burada açıklanan bağış indirimine otomatik olarak girmez. Dernek veya yardım girişimi ifadesi de tek başına vergi statüsü hakkında bir şey söylemez.
Karşılığında bir hizmet alıyorsunuz. Bir etkinlik bileti satın aldığınızda, temelde giriş için ödeme yaparsınız. Organizatörün geliri iyi bir amaç için kullanmak istemesi, bilet alımınızı otomatik olarak bağışa dönüştürmez.
Ödeme, teşvik edilen bir amaca hizmet etmiyor. Salt ticari bir destek, açıklama kısmında bağış yazması nedeniyle indirime tabi bir bağışa dönüşmez. Siyasi bağışlar özel kurallara tabi olabilir ve kâr amacı gütmeyen kuruluşlar için geçerli kurallara göre genel olarak değerlendirilmemelidir.
Gerekli belge eksik. Ödemeyle açık bir ilişkilendirme veya gerekli vergi bilgileri eksikse, vergi dairesi tanımayı reddedebilir. Eksik belgeleri veya düzeltmeyi alıcıdan talep edin.
İyi bir amaç, vergisel tanımanın yerini tutmaz
Diyelim ki kâr amacı gütmeyen statüde olmayan bir boş zaman derneğini bir havale ile destekliyorsunuz. Tutar, tarih ve alıcı eksiksiz belgelense bile, sadece hesap ekstresi sayesinde bu bir teşvik edilen bağışa dönüşmez.
Cami cemaatleri için de aynı ayrım geçerlidir: Bir projenin dini veya sosyal faydası, somut tüzel kişiliğin incelenmesinin yerini tutmaz. Bir kampanya düzenleyen kişi, bu nedenle paranın hangi derneğe ulaştığını ve hangi belgeleri sağladığını açıkça belirtmelidir.
Konunun sınıflandırılması hakkında daha fazla bilgiyi kâr amacı gütmeyen derneklere bağış yazısında bulabilirsiniz. Şüpheli durumları mümkünse ödemeden önce doğrudan alıcı kuruluşla netleştirin.
Belgeyi güvence altına alma ve vergi beyannamesi için kontrol listesi
Dosyalamanıza ödeme belgesiyle başlayın ve alıcının belgelerini buna göre eşleştirin. Her kuruluş için alt klasörleri olan dijital bir yıllık klasör, karşılaştırmayı kolaylaştırır. Dosyaları yalnızca makbuz veya indirme olarak kaydetmek yerine, ödeme tarihi ve alıcı adı içeren anlaşılır dosya adları kullanın.
Eksik belgeleri hedefli şekilde tamamlama
Vergi beyannamesinden önce, kesin olarak yapılmış tüm ödemelerin kaydedilip kaydedilmediğini kontrol edin. Özellikle değişen açıklama metinlerini, iadeleri ve farklı ödeme yöntemleriyle yapılan ödemeleri inceleyin. Gerekli onayları zamanında talep edin ve beyannameyi verdikten sonra da belgelerinizi saklayın, böylece sorulara cevap verebilirsiniz.
Bizde tüm kampanyalar yayına alınmadan önce kâr amacı gütmeme durumu açısından incelenir. Yine de kişisel vergi beyannameniz için somut ödemeye ait belgeleri güvence altına almalısınız. Bağışlar ve ödeme sorunlarıyla ilgili sorularınızı hilfe@sadakanow.de adresine yöneltebilirsiniz; bu iletişim, vergisel tekil durum incelemesinin yerini tutmaz.
Beyannameyi vermeden önce kontrol listesi
- Tekil tutar kontrol edildi: Yalnızca yıllık bir özet değil, gerçek ödemeyi incelediniz.
- Belge seçildi: Ödeme belgesi ve alıcı belgesi ya da resmi bağış onayı uygun şekilde mevcut.
- Alıcı kontrol edildi: Somut kuruluşun vergi avantajı anlaşılır durumda.
- Bilgiler karşılaştırıldı: İsim, adres, tutar, tarih ve amaç, ilgili belge için gerekli olduğu ölçüde uyuşuyor.
- Belgeler güvence altına alındı: Belgeler eksiksiz, okunaklı ve açıkça eşleştirilmiş durumda.
Durumunuz belirsiz kalırsa, beyannameyi vermeden önce bir vergi danışmanına veya yetkili vergi dairenize danışın.
SadakaNow üzerinden cami, su ve yardım projelerini seçip hedefli şekilde destekleyebilirsiniz. Bir sonraki bağışınızdan önce teşvik edilen alıcıyı kontrol edin ve ardından ödeme belgesi ile uygun onayı birlikte saklayın. Böylece Sadaka'nızı vergi beyannamesi için izlenebilir bir belgelendirmeyle birleştirmiş olursunuz.