Dernek aidatları vergiden düşülebilir mi? Kurallar
Dernek aidatları ancak alıcının vergi avantajına sahip olması ve aidatın ağırlıklı olarak özel bir karşılığı finanse etmemesi halinde vergiden düşülebilir. Gerçek bağışlar bundan ayrı değerlendirilmelidir ve aynı derneğe yapılan üyelik aidatları indirilemese bile vergi avantajına sahip olabilir.
Bir camiye veya İslam derneğine yapılan her ödemenin vergiden düşülebileceğine dair yaygın tavsiye bu nedenle yetersiz kalır. Belirleyici olan yalnızca paranın nereye gittiği veya ödemenin dini olarak nasıl adlandırıldığı değildir. Önemli olan, ödemeyi kimin aldığı, hangi amaca hizmet ettiği ve ödemeyi yapan kişinin bunun karşılığında bireysel bir avantaj elde edip etmediğidir.
Özellikle birisi aynı anda yıllık aidat ödediğinde, bir cami inşaatı için bağış yaptığında ve Zakat verdiğinde sorular ortaya çıkar. Bu ödemeler benzer hissettirebilir, ancak vergi açısından otomatik olarak aynı şekilde sınıflandırılmazlar. Yalnızca bir bağış makbuzu, zorunlu bir aidatı vergiden düşülebilir bir bağışa dönüştürmez.
Üç soru incelemede yardımcı olur: Alıcı vergi avantajına sahip mi? Söz konusu olan bir üyelik aidatı mı, gönüllü bir bağış mı, yoksa Zakat mı? Ve ödeme amacı ile belge anlaşılır şekilde kayıt altına alınabiliyor mu? Bu noktaları ayıran kişi, vergi beyannamesinde nelerin dikkate alınabileceğini ve ödemeden önce hangi belgelerin mantıklı olduğunu daha iyi değerlendirebilir.
İçindekiler
- Vergi indirimi sorusu neden bu kadar sık çözülemiyor
- Üyelik aidatı, bağış ve Zakat'ı doğru sınıflandırmak
- Özel gider indirimi için koşulların kontrol edilmesi
- Üst sınırları ve gerçek vergi tasarrufunu anlamak
- İndirimin başarısız olduğu tipik durumlar
- Belgeleri güvence altına almak ve bağış yollarını karşılaştırmak
- Sonuç ve vergi beyanınız için bir sonraki adım
Vergi indirimi sorusu neden bu kadar sık çözülemiyor
Aynı İslam derneğine yapılan iki havale vergi açısından farklı şekilde ele alınabilir. Zorunlu bir yıllık aidat ve cami inşaatı için gönüllü bir katkı payı otomatik olarak aynı koşulları karşılamaz. "Cami", "cemaat" veya "İslami dernek" adlandırması buna genel geçer bir cevap vermez.
Bir kişi üyelik aidatı ödediğinde, bir inşaat projesi için bağış yaptığında ve ek olarak Zakat verdiğinde sıklıkla belirsizlikler ortaya çıkar. Bu ödemelerin farklı arka planları vardır. Vergisel inceleme için önemli olan, ödemenin fiilen nasıl gerçekleştiği ve ne için kullanıldığıdır, yalnızca havaledeki kullanım amacı değil.
Genel bir cevap yerine üç kontrol sorusu
Önce parayı kimin aldığını kontrol edin: Somut ödeme alıcısı vergi avantajına sahip mi? Ardından ödemenin kendisine bakın. Üyelik nedeniyle zorunlu mu, yoksa gönüllü mü? Üye bunun karşılığında kişisel bir hizmet alıyor mu?
Kullanım amacı ve belgeler de rol oynar. Ağırlıklı olarak bir üye için somut bir hizmeti finanse eden bir aidat, vergi avantajına sahip bir amaç için yapılan gönüllü bir bağıştan farklı şekilde ele alınabilir. § 10b EStG, bağışların ve belirli üyelik aidatlarının indirimini, geçerli koşullar altında düzenler.
Pratik kural: Belirleyici olan ödemenin fiili türü, alıcının statüsü ve paranın finanse ettiği amaçtır. Havale alanındaki metin tek başına karar vermez.
Böylece gönüllü bir inşaat katkı payı, her iki ödeme de aynı hesaba gitse bile, aynı derneğin zorunlu yıllık aidatından farklı şekilde sınıflandırılabilir. Şüpheye düştüğünüzde, havaleden önce derneğin ödemeyi nasıl kaydettiğini ve hangi belgeyi düzenleyebileceğini sorun.
Üyelik aidatı, bağış ve Zakat'ı doğru sınıflandırmak
Bir üyelik aidatı, üyelikle bağlantılıdır. Üye bunu derneğin kurallarına göre, örneğin düzenli olarak veya belirlenmiş bir tutarda öder. Vergisel açıdan derneğin ve somut amacın vergi avantajından yararlanıp yararlanmadığı ile aidatın ağırlıklı olarak özel bir karşı edimi finanse edip etmediği incelenmelidir.
Bir bağış ise buna karşılık, bağışı yapan kişinin herhangi bir bireysel karşı edim beklemediği gönüllü bir katkıdır. Bundesfinanzministerium (Federal Maliye Bakanlığı), herhangi bir karşı edim beklenmemesi koşuluyla, vergi avantajından yararlanan kiliselere, derneklere ve cemaatlere yapılan bağışları temel olarak avantajlı olarak nitelendirir (BMF-Informationen zu Steuervorteilen bei Ehrenamt und Spenden).
Zekat dini bir zorunlu ödemedir. Ancak yalnızca dini anlamı, vergisel ele alınışını belirlemez. Bunun için yine paranın kime ulaştığı, hangi amaca hizmet ettiği ve avantajlı bir katkı için vergisel koşulların yerine getirilip getirilmediği önemlidir. Dini hesaplamayla ilgilenenler, bunu vergisel sınıflandırmadan ayrı tutmalıdır; buna dair pratik bir açıklamayı Zekat hesaplama yazısında bulabilirsiniz.
Günlük bir senaryo üzerinden karşılaştırma
Bir kişinin bir cami derneğine yıllık aidat ödediğini, buna ek olarak bir inşaat projesi için gönüllü bir toplantıya katkıda bulunduğunu ve zekat gönderdiğini varsayalım. Kişi bunu dini bir destek olarak anlasa bile yıllık aidat, bir üyelik aidatı olarak kalır. İnşaat bağışında ise bunun gerçekten gönüllü olarak ve kişisel bir avantaj olmaksızın yapılıp yapılmadığı ve alıcının vergi avantajından yararlanıp yararlanmadığı önemlidir.
Zekat için de aynı temel vergisel inceleme geçerlidir, ancak dini adlandırması bunun yerine geçmez. Zekat olarak işaretlenmiş bir havale, sadece bu nedenle vergisel olarak indirilebilir bir bağışa dönüşmez. Aynı şekilde, zorunlu bir üyelik aidatından bir bağış makbuzu çıkarmak, onu gönüllü bir katkıya dönüştürmez.
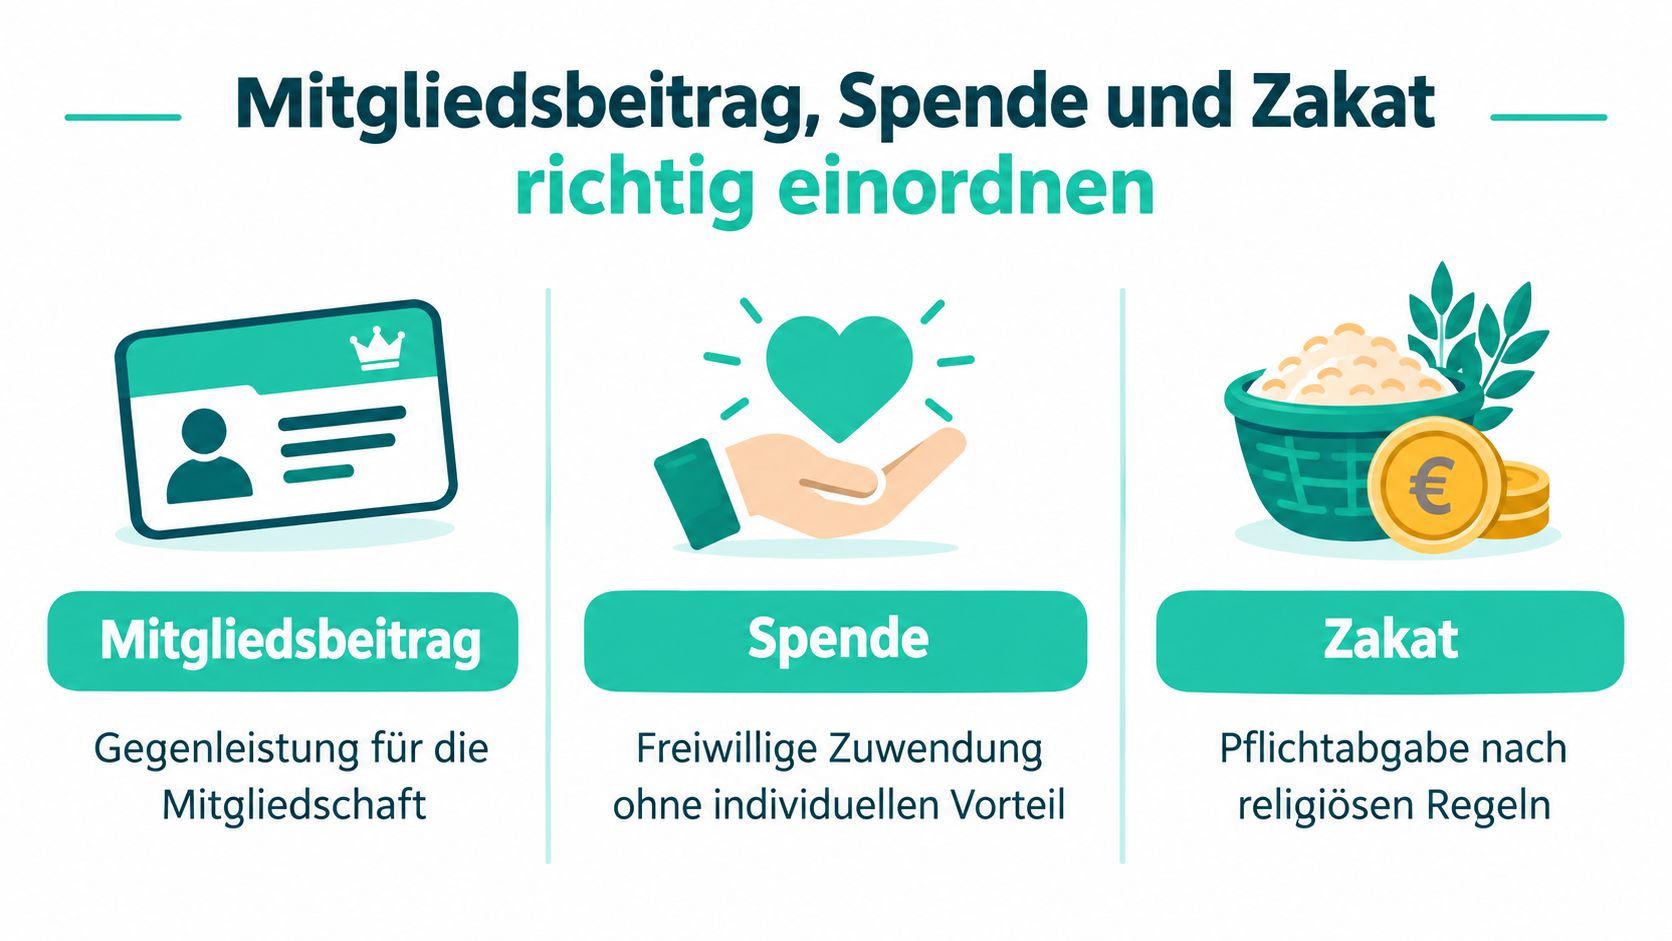
Ayrımı hatırlamak için şu şekilde özetlenebilir: Aidat üyelikle bağlantılı ödeme anlamına gelir, bağış bireysel bir avantaj olmaksızın gönüllü destek anlamına gelir ve zekat dini kurallara göre yapılan bir ödemeyi ifade eder. Ancak alıcının ve somut ödeme amacının vergisel incelemesi, bir indirimin mümkün olup olmadığına karar verir.
Özel gider indirimi için koşulların incelenmesi
Bir ödemenin vergisel olarak dikkate alınıp alınamayacağı, mantıklı bir sırayla incelenebilir. Bir belge alıp almadığınız sorusuyla değil, alıcı ve gerçek amaçla başlayın. Bir kanıt bir ödemeyi belgeler, ancak indirim için gerekli koşulların yerini tutmaz.
Önce ödeme alıcısını belirleyin
Banka ekstresindeki alıcı adını, vergi avantajından yararlanan kurumun adıyla karşılaştırın. Bir özel kişiye veya başka bir organizasyona yapılan bağış, bir cemaatin projesi için belirlenmiş olmasıyla otomatik olarak avantajlı hale gelmez. Parayı hukuken hangi kurumun aldığını sorun.
Ayrıca geçerli bir muafiyet kararı veya vergi avantajından yararlanma statüsüne ilişkin ilgili bir onay isteyin. Böyle bir kanıt incelemeye yardımcı olur, ancak tek soru bu değildir: Tüzük ve fiili yönetim de avantajlı amaca uygun olmalıdır.
Sonra amaç ve karşı edimi netleştirin
Ödemenin açıklamasını okuyun ve derneğin bunu ne için kullandığını sorun. Gerçek bir üyelik aidatı, yasal koşullar yerine getirildiği sürece temelde avantajlı olabilir. Ancak bununla ağırlıklı olarak kişisel bir hizmet finanse ediliyorsa, örneğin ders, mekan kullanımı veya boş zaman etkinlikleri, özel bir karşı edimin ağır bastığı incelenmelidir.
Gerçekten gönüllü bir bağış olup olmadığını da netleştirin. Üyelik nedeniyle zorunlu olan bir ödeme, sadece ayrı bir kayıt veya belge ile bağışa dönüşmez. Vergi avantajından yararlanan derneklerin desteklenmesine dair daha fazla bilgi için Kamu yararına derneklere bağış konusundaki bilgilerden yararlanabilirsiniz.
Son olarak kanıtı güvence altına alın
Ödeme türünü ve amacını ayrı ayrı belgeleyin. Aynı derneğe yapılan birden fazla ödemede, havaleden ve belgelerden bunun bir yıllık aidat mı yoksa gönüllü bir katkı mı olduğu anlaşılabilmelidir. Net bir belgeleme, sonraki vergisel sınıflandırmayı kolaylaştırır.
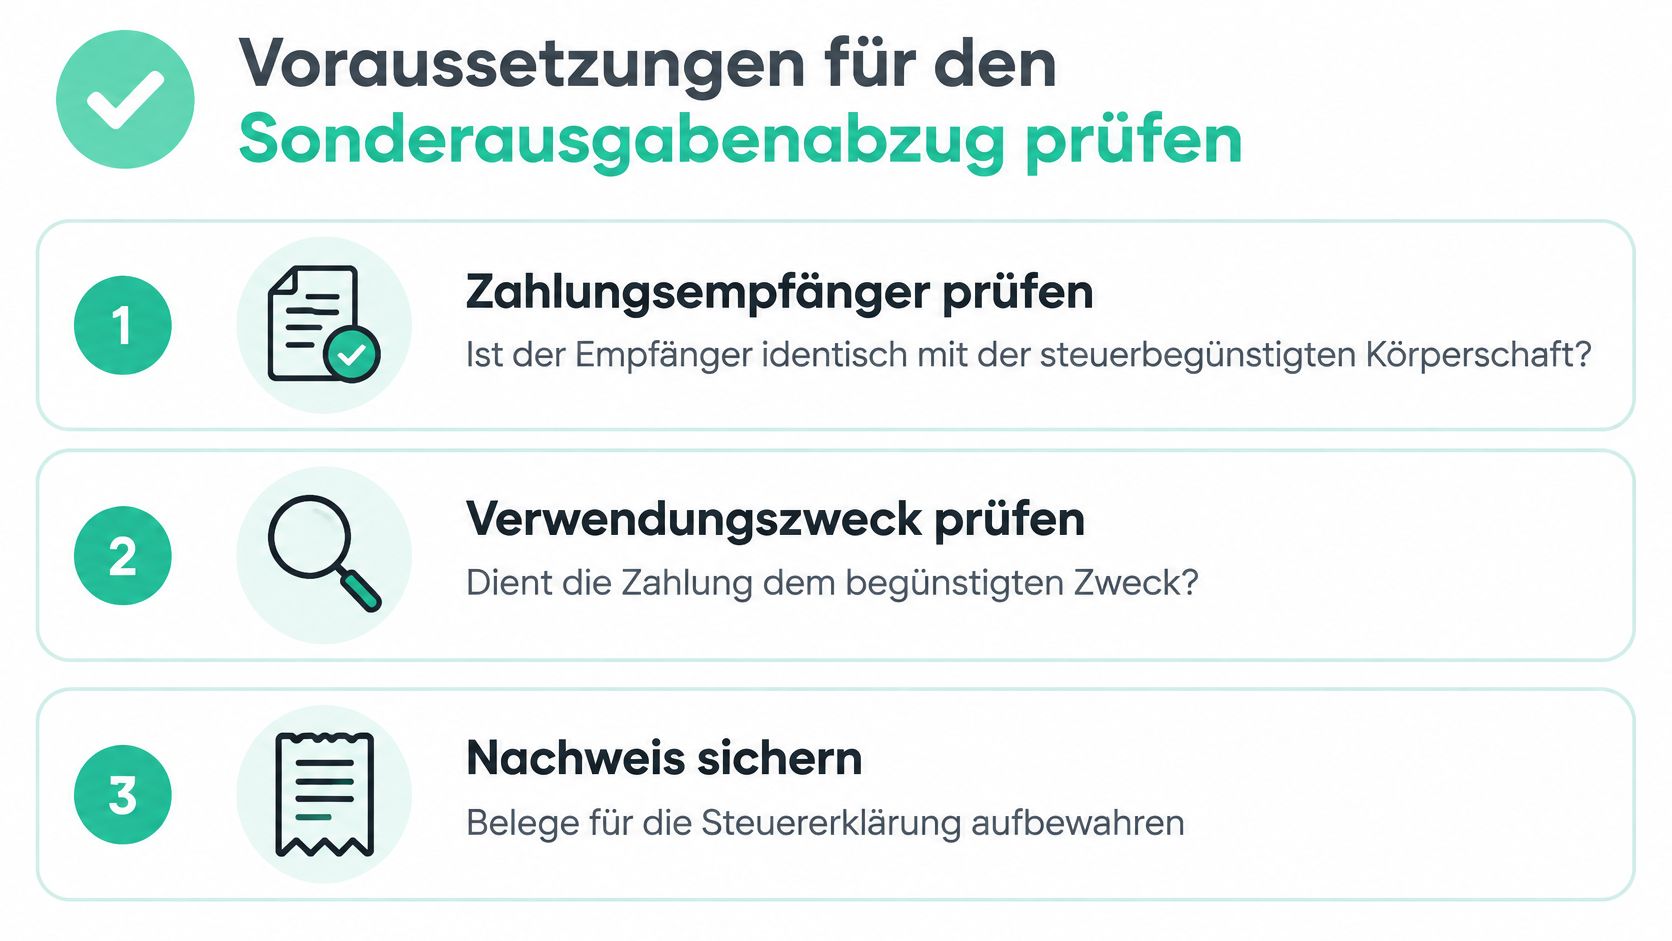
Ödeme yapmadan önce şu noktaları gözden geçirebilirsiniz:
- Alıcıyı kontrol edin: Ödeme, vergi avantajından yararlanan kurumun kendisine mi yönlendirilmiş?
- Amacı netleştirin: Aidat veya bağış, avantajlı bir amacı mı destekliyor ve para ağırlıklı olarak özel bir karşı edime mi akıyor?
- Ödeme türünü ayırt edin: Ödeme zorunlu üyelik aidatı mı, gönüllü bağış mı yoksa zekat mı?
- Belgeleri saklayın: Verilmesi halinde ödeme kanıtını ve bağış makbuzunu saklayın.
Üst sınırları ve gerçek vergi tasarrufunu anlamak
Kabul edilmiş bir aidat veya bağış, vergiyi otomatik olarak aynı miktarda düşürmez. İndirim için üst sınırlar geçerlidir: Kabul edilen üyelik aidatları ve bağışlar birlikte toplam gelirin yüzde 20'sine kadar dikkate alınabilir. Belirli kurumlar için alternatif olarak toplam cironun ve takvim yılında ödenen ücret ve maaşların binde 4'ü sınırı geçerlidir. Bu sınırlar § 10b EStG'de düzenlenmiştir.
| Sınır | Referans Büyüklük | Açıklama |
|---|---|---|
| Yüzde 20 | Toplam gelir miktarı | Bağışlar ve kabul edilen üyelik aidatları için ortak sınır |
| Binde 4 | Toplam ciro ile takvim yılında ödenen ücret ve maaşlar | Belirli kurumlar için alternatif sınır |
Bir tutar üst sınır nedeniyle bir yılda dikkate alınmazsa, genellikle sonraki yıllara devredilebilir. Ancak bu sınır bir ödemeyi ilk kez indirilebilir hale getirmez: Önce vergisel koşulları karşılaması gerekir. Dolayısıyla bir Zakat ödemesi, sadece dini adlandırması nedeniyle indirilebilir bir bağışa dönüşmez.
İndirim bir geri ödeme değildir
Özel gider indirimi vergilendirilecek geliri azaltır, vergi hesabını doğrudan değil. Bu sayede ne kadar vergi tasarrufu sağlayacağınız, diğer şeylerin yanı sıra kişisel vergi oranınıza ve bireysel durumunuza bağlıdır.
Vergi avantajlı bir bağış alan bir cami cemaatini ele alalım. Tutar kabul edilirse, vergilendirilecek gelir kabul edilen miktar kadar azalır. Vergi tasarrufu ise genellikle daha düşük olur ve kişisel vergi durumuna ilişkin bilgiler olmadan genel bir şekilde hesaplanamaz.
Önemli: „İndirilebilir” ifadesi, bir ödemenin yasal koşullar altında vergisel olarak dikkate alınabileceği anlamına gelir. Vergi dairesinin ödenen tutarı tamamen geri ödeyeceği anlamına gelmez.
„Vergi indirimi” kavramı günlük dilde genellikle bir geri ödeme gibi algılanır. Vergi hesaplaması açısından ise bu daha çok vergi hesaplanan gelirden yapılan bir düşüş gibidir. Bu nedenle kabul edilen tutarı doğrudan beklenen bir geri ödemeyle karşılaştırmayın.
İndirimin başarısız olduğu tipik durumlar
Cemaat yaşamında aynı dernek hem vergi avantajlı amaçlar güdebilir hem de vergisel açıdan farklı değerlendirilmesi gereken hizmetler sunabilir. Bundesfinanzhof, desteklenen faaliyete odaklanır: Kamu yararına çalışan bir kurum, vergi avantajlı bir amacın yanı sıra öncelikle boş zaman değerlendirmeye hizmet eden kültürel bir etkinliği de desteklerse, üyelik aidatlarının tamamı indirilebilir olmaktan çıkar. Ek bir vergi avantajlı amaç bu dışlamayı ortadan kaldırmaz (Bundesfinanzhof'un üyelik aidatları ve boş zaman değerlendirmesine ilişkin kararı).
Dersle ilgili birinci durum
Bir üye, dini hizmetler sunan ve aynı zamanda belirli üyelere ders veya başka kişisel hizmetler sağlayan bir cemaate yıllık aidat öder. Belirleyici olan, derneğin aynı zamanda dini amaçlar gütmesi değildir. Aidatın büyük ölçüde bireysel bir hizmeti finanse edip etmediği ve desteklenen faaliyetin vergisel olarak nasıl sınıflandırılması gerektiği incelenmelidir.
Ödeme üyelikle bağlantılıysa ve somut hizmetleri finanse ediyorsa, indirilebilirliğe dair genel bir varsayımda bulunmak risklidir. Tüzük, aidat yönetmeliği ve fiili kullanım birlikte incelenmelidir.
Boş zaman etkinlikleriyle ilgili ikinci durum
Bir dernek, öncelikle boş zaman değerlendirmeye hizmet eden etkinlikler veya kültürel faaliyetler düzenler. Bu tür faaliyetlerin vergi avantajlı bir amacın yanı sıra desteklenmesi, üyelik aidatlarının indirilebilirliği açısından belirleyici olabilir. Ek bir dini veya kamu yararına amaç, üyelik aidatını otomatik olarak indirilebilir hale getirmez.
Bir inşaat bağışıyla ilgili üçüncü durum
Bir kişi, karşılığında kişisel bir fayda elde etmeden gönüllü olarak bir cami inşaat projesine ödeme yapar. Bu durum, zorunlu bir üyelik aidatından farklı değerlendirilmelidir. Aynı kuruma yapılan üyelik aidatları hariç tutulsa bile, bağış indirimi genel üst sınırlar dahilinde mümkün olmaya devam edebilir. Ön koşul, alıcının ve ödemenin vergisel koşulları karşılamaya devam etmesidir.
Bu nedenle pratikte, inşaat ödemelerini, üyelik aidatlarını ve somut hizmetler için yapılan ödemeleri belirsiz bir havale içinde birleştirmemelisiniz. Net bir sınıflandırma, sonucu önceden belirlemeden incelemeyi kolaylaştırır.
Kanıtları güvence altına alın ve bağış yollarını karşılaştırın
Kanıt, havaleden önce başlar. Bir üyelik aidatı, gönüllü bir bağış veya Zakat ödeyip ödemediğinizi not edin ve ödeme amacını bu sınıflandırmaya uygun şekilde ifade edin. Havale belgesini ve alıcının vergisel statüsüne ilişkin belgeleri birlikte saklayın.
Bir bağış makbuzu, ödemenin gerçekten bağış olarak kabul edilebileceği durumlarda faydalıdır. Ancak zorunlu bir ödemenin niteliğini değiştirmez. Bir üyelik aidatı, faaliyet veya karşılık nedeniyle indirilemiyorsa, sadece bir bağış belgesiyle indirilebilir hale gelmez.
Doğrudan ödeme veya platform
Bir camiye doğrudan yapılan ödemede alıcıyı ve kullanım amacını doğrudan kontrol edebilirsiniz. Bir platform üzerinden bir kampanya kullanıyorsanız, ayrıca parayı sonuçta hangi kuruluşun aldığını ve bağış makbuzunun bu vergiden muaf kuruluş tarafından düzenlenip düzenlenmediğini netleştirmelisiniz.
Sürekli bir ödemede de her ödemenin net bir şekilde eşleştirilmesi önemlidir. Talimatın düzenli bağışları mı yoksa üyelik aidatlarını mı kapsadığını kontrol edin ve ödeme dökümlerini saklayın. Daha sonraki arşivleme ve vergisel değerlendirme için Dernekler için bağış makbuzu rehberi ek bir yönlendirme sunar.
SadakaNow, camilerin, yardım kuruluşlarının ve sosyal girişimlerin bağış kampanyalarını bir araya getirir, kamuya açık proje bilgilerini gösterir ve bağışları platform ücreti almadan iletir. Yine de bir ödeme yapmadan önce yasal alıcının kim olduğunu ve yaptığınız somut ödeme için bir bağış makbuzu düzenlenip düzenlenmeyeceğini kendiniz kontrol etmelisiniz.
| Ödeme şekli | Özellikle neyi kontrol etmelisiniz |
|---|---|
| Doğrudan derneğe | Ödeme alıcısı, kullanım amacı ve vergiden muaf statünün onayı |
| Bir kampanya üzerinden | Bağışın yasal alıcısı ve belge sorumluluğu |
| Düzenli ödeme | Bir otomatik ödeme talimatının bir bağışı mı yoksa zorunlu bir aidatı mı yansıttığı |
İyi bir arşivleme, yalnızca hesap özeti ile makbuzu bir araya getirmekle kalmaz. Aynı zamanda neden ödeme yaptığınızı ve hangi kuruluşun bu ödemeyi aldığını da gösterir. Bu, aynı cemaate birden fazla türde destek sağladığınızda özellikle faydalıdır.
Sonuç ve vergi beyannameniz için bir sonraki adım
Dernek aidatlarının vergiden düşülüp düşülemeyeceği, yalnızca derneğin adına veya dini adlandırmasına bakılarak karar verilemez. Önce alıcının vergiden muaf statüsünü, ardından ödemenin gerçek niteliğini ve son olarak amacı ile olası bir karşılığı kontrol edin. Ancak bundan sonra üst limit ve vergisel etki devreye girer.
Üyelik aidatını, bağışı ve Zakat'ı kendi belgelendirmenizde de ayrı tutun. Zorunlu bir aidat, farklı bir etiketle bağışa dönüşmez ve bir Zakat ödemesi yalnızca dini niteliğinden dolayı vergiden düşülebilir hale gelmez. Buna karşılık gönüllü bir bağış, aynı kuruma yapılan üyelik aidatları hariç tutulmuş olsa bile, yasal koşullar altında vergi avantajından yararlanabilir.
Somut bir sonraki adım basittir: Dernekten tüzüğünü, aidat düzenlemesini ve vergiden muaf statüsünün kanıtını isteyin. Ayrıca ödemenizin üyelik aidatı olarak mı yoksa gönüllü bağış olarak mı değerlendirildiğini ve bağış makbuzunu kimin düzenlediğini yazılı olarak sorun. Bu belgeleri ödeme kanıtıyla birlikte vergi evraklarınıza ekleyin.
Ödeme aynı anda üyeliği, kişisel hizmetleri ve bağış amaçlarını kapsıyorsa, bu özel durumu vergisel açıdan incelettirin. Böylece dini veya toplumsal açıdan önemli bir ödemenin vergi beyannamesinde yanlış sınıflandırılmasını önlersiniz.
Camileri, yardım projelerini veya sosyal girişimleri desteklemek isterseniz, SadakaNow üzerinde kamuya açık proje bilgilerine sahip, denetlenmiş kuruluşların kampanyalarını bulabilirsiniz. Ödemeden önce yasal alıcıyı ve bağış makbuzu konusunu netleştirin ki belgeleriniz baştan itibaren doğru olsun.