Düzenli Bağış Oluşturma: Süreç, Vergi ve Ödeme Yöntemleri
İlk tıklamadan önce bağışınızı daha sonra nasıl değiştirebileceğinizi, duraklatabileceğinizi ve belgeleyebileceğinizi biliyor musunuz, yoksa sadece ödeme yolunu mu biliyorsunuz? Tam da bu boşluk, birçok düzenli bağışı gereksiz yere kırılgan hale getiriyor. Tutarı, periyodu, ödeme yöntemini ve makbuzları kontrol noktaları olan bir rutin olarak oluşturan kişi, her hayat değişikliğinde iptal edip yeniden başlamak zorunda kalmaz. Önemli olan en yüksek başlangıç tutarı değil, günlük hayatta sürdürebileceğiniz, kontrol edebileceğiniz ve gerektiğinde uyarlayabileceğiniz bir düzenli bağıştır.
İçindekiler
- Düzenli bağış nedir ve hangi periyot uygundur
- Düzenli bağışlar için ödeme yöntemlerinin karşılaştırması
- SadakaNow'da altı adımda düzenli bağış oluşturma
- Düzenli bağışlarda vergisel noktalar ve makbuzlar
- Düzenli bağışı değiştirmek, duraklatmak veya sonlandırmak
- Uygun düzenli bağışı şimdi belirleyin
Düzenli bağış nedir ve hangi periyot uygundur
Bir düzenli bağış, aylık, üç aylık, altı aylık veya yıllık olarak yapılan, genellikle süresiz devam eden ve istediğiniz zaman iptal edilebilen, düzenli olarak tekrarlanan bir para bağışıdır. Amaç, tutar ve ödeme yöntemine bir kez karar verirsiniz. Ardından ödeme, siz değiştirene, duraklatana veya sonlandırana kadar seçilen periyotta devam eder.
Hesaplama örneği bilinçli olarak basit tutulmuştur. Aylık 20 Euro ile yılda 240 Euro toplanır, böylece her bağış kampanyasında yeniden bağış yapıp yapmayacağınızı ve ne kadar vereceğinizi düşünmenize gerek kalmaz. Aylık 15 Euro veren bir hane, buna karşılık yılda 180 Euro verir ve iyi bir niyeti bütçede sabit bir kaleme dönüştürür.
Periyodu baskıya göre değil günlük hayata göre seçmek
Periyodu, formda önceden ayarlanmış bir tutara göre değil, gelirinize ve hesap yönetiminize göre belirlemenizi öneririm. Aylık ödemeler, aylık maaşa ve sürekli ihtiyacı olan projelere uygundur. Daha az işlem görmek veya düzensiz gelirleri dengelemek istiyorsanız üç aylık veya altı aylık ödemeler daha sakin bir seçenektir. Yıllık bir ödeme ise belirli bir vesileye daha uygundur.
| Periyot | Yılda ödeme sayısı | 20 Euro'da yıllık toplam | Tipik uygunluk |
|---|---|---|---|
| Aylık | 12 | 240 Euro | Sürekli ihtiyacı olan projeler için planlanabilir destek |
| Üç aylık | 4 | 80 Euro | Hesap bakiyesini takip etmek isteyenler için |
| Altı aylık | 2 | 40 Euro | Daha büyük çekimleri daha seyrek isteyenler için |
| Yıllık | 1 | 20 Euro | Örneğin Ramazan'da olduğu gibi vesileye bağlı bağış |
Tablo ayrıca aylık tutarın tek başına neden pek bir şey söylemediğini de gösteriyor. Üç ayda bir 20 Euro veren kişi, yılda 240 Euro değil, 80 Euro ile destek vermiş olur. Bu nedenle her zaman yıllık toplamı kontrol edin ve bu tutarı daha pahalı bir ayda da karşılayıp karşılayamayacağınızı dürüstçe sorgulayın. Birkaç çekimden sonra sonlandıracağınız iddialı bir başlangıçtan, daha küçük ve istikrarlı bir tutar daha iyidir.
Planlanabilirlik neden her iki tarafa da yardımcı olur
Sabit bir periyodun niş bir model olmadığını, Almanya'daki bağış davranışına bakınca görmek mümkün. 2024 yılında Almanya'da 16,7 milyon kişi bağış yaptı; bu rakamı Alman Bağış Konseyi (Deutscher Spendenrat) Spendenbilanz 2025 raporunda yayımladı. Almanya'da ortalama bağış sıklığı 2023 yılında yılda yedi bağışa ulaştı; bu rakam 2024 yılında Deutscher Spendenrat'ın Bilanz des Helfens raporu kapsamında yayımlandı.
Demek ki birçok kişi sadece bir kez değil, tekrar tekrar bağış yapıyor. Düzenli bağış bu tekrarı düzene koyar. Bir sonraki çağrıyı beklemeniz gerekmez ve proje, tekil ve vesileye bağlı tutarlar yerine düzenli gelen gelirlerle daha iyi planlama yapabilir.
- Planlanabilir gelirler: Sürekli ihtiyacı olan projeler, harcamalarını daha sakin bir şekilde kademelendirebilir.
- Yüksek tek seferlik tutarlar yerine küçük tutarlar: Yıllık toplam, yönetilebilir adımlarla oluşur.
- Günlük hayatta daha az efor: Kurulumdan sonra öncelikle çekimlerin kontrolü kalır.
- Sabit rutin: Temel kararı bir kez verirsiniz ve belirli aralıklarla yeniden gözden geçirirsiniz.
Pek çok Müslüman bağışçı için bu noktada sürekli destek düşüncesi de bir rol oynar. Sadaka-i Cariye'nin anlamı ile ilgilenen kişi, dini niyet ile pratik ödeme şeklini ayrı değerlendirmelidir. Süreklilik, organizasyonel olarak sizin talimatınız, ödeme yönteminiz ve devam eden kontrolünüz sayesinde ortaya çıkar.
Pratik kural: Tutarı, zayıf geçen bir ayda bile hesabınızın eksiye düşmeden çekilebileceği şekilde seçin.
Tutarı, aralığı ve ödeme yöntemini bağış formunda belirleyin ve bu bilgileri daha sonra orada değiştirip değiştiremeyeceğinizi kontrol edin. Kimse sizi yüksek bir meblağa zorlamamalı. İyi bir düzenli bağış, karşılanabilir bir şekilde başlar, anlaşılır kalır ve gelir, gider veya öncelikler değiştiğinde uyarlanabilir.
Düzenli bağışlar için ödeme yöntemleri karşılaştırması
Ödeme yönteminde önemli olan en hızlı kurulum değil, hangi bağlantının aylar boyunca istikrarlı kalacağı sorusudur. SadakaNow üzerinde bağışlar SEPA, PayPal veya kredi kartı ile yapılabilir. Her seçeneğin, işlemi tamamlamadan önce bilmeniz gereken farklı bir tipik zayıf noktası vardır.
| Ödeme yöntemi | SadakaNow'da mevcut | Not |
|---|---|---|
| SEPA otomatik ödeme talimatı | Evet | Yetki kurulum sırasında kontrol edilir, hesap değişikliği yeni bir onay gerektirir |
| PayPal | Evet | İstenen periyodun mevcut olup olmadığını formdan kontrol edin |
| Kredi kartı | Evet | Kartın son kullanma tarihini düzenli olarak kontrol edin |
Her ödeme yönteminde nelere dikkat etmelisiniz
- SEPA otomatik ödeme talimatı: Tutarın seçilen periyotta çekilebilmesi için bir yetki verirsiniz. Bu seçenek, IBAN, hesap sahibi ve bakiye doğru olduğu sürece genellikle sorunsuz işler.
- PayPal: PayPal hesabı ödeme kaynağı olarak hizmet eder. İstediğiniz periyodun orada sunulup sunulmadığını varsaymak yerine formdan kontrol edin.
- Kredi kartı: Kartın geçerli ve yeterli bakiyeye sahip olması gerekir. Buradaki en sık karşılaşılan tuzak son kullanma tarihidir, çünkü yeni bir kart kayıtlı bilgilerin güncelliğini yitirmesine neden olur.
Tipik hatalar sıradan ve tam da bu yüzden can sıkıcıdır. Yanlış bir IBAN geri çevrilen ödemeye yol açar, dolan bir kart limiti çekimi durdurur ve banka değişikliği yeni bir yetki onayını gerekli kılar. Bu bağlamda SEPA otomatik ödeme talimatıyla çekim hakkındaki genel bakış faydalıdır, çünkü sorularda tarih ve yetki birbiriyle ilişkilidir.
Bankasını değiştiren ve güncellemeyi unutan bir bağışçıyı ele alalım. Bir sonraki otomatik ödeme başarısız olur ve bundan ancak banka bildiriminden haberdar olur. Bağış niyeti değişmemiş olmasına rağmen proje tutarı alamaz. Hesap, kart veya PayPal bilgilerinizi her değişiklikte hemen bağış sürecinde güncellerseniz, tam da bu tür kesintileri önlemiş olursunuz.
Ödeme yöntemini istikrara göre seçmenizi öneririm. Sürekli aynı hesabı kullanan kişi, genellikle SEPA ile en rahat yolu izler. Kartlarını sık değiştiren kişi ise son kullanma tarihinden önce kendine bir hatırlatma koymalıdır. Bağışlar ve ödeme sorunlarıyla ilgili sorularınız için hilfe@sadakanow.de adresine yazın ve talebinizin sorulmadan eşleştirilebilmesi için proje, tarih ve ödeme yöntemini belirtin.
SadakaNow'da altı adımda düzenli bağış kurma
Temiz bir başlangıç, bir tutar ve tıklamadan daha fazlasını gerektirir. Bir proje seçersiniz, bir tutar girersiniz ve SEPA, kart veya PayPal ile ödeme yaparsınız. Her işlemde bizde dolandırıcılık koruması, §4 GWG uyarınca kara para aklamayla mücadele uyumluluğu ve SEPA yetki kontrolü otomatik olarak, genellikle saniyeler içinde devreye girer. Bu, kendi kontrolünüzün yerini almaz, onu tamamlar.
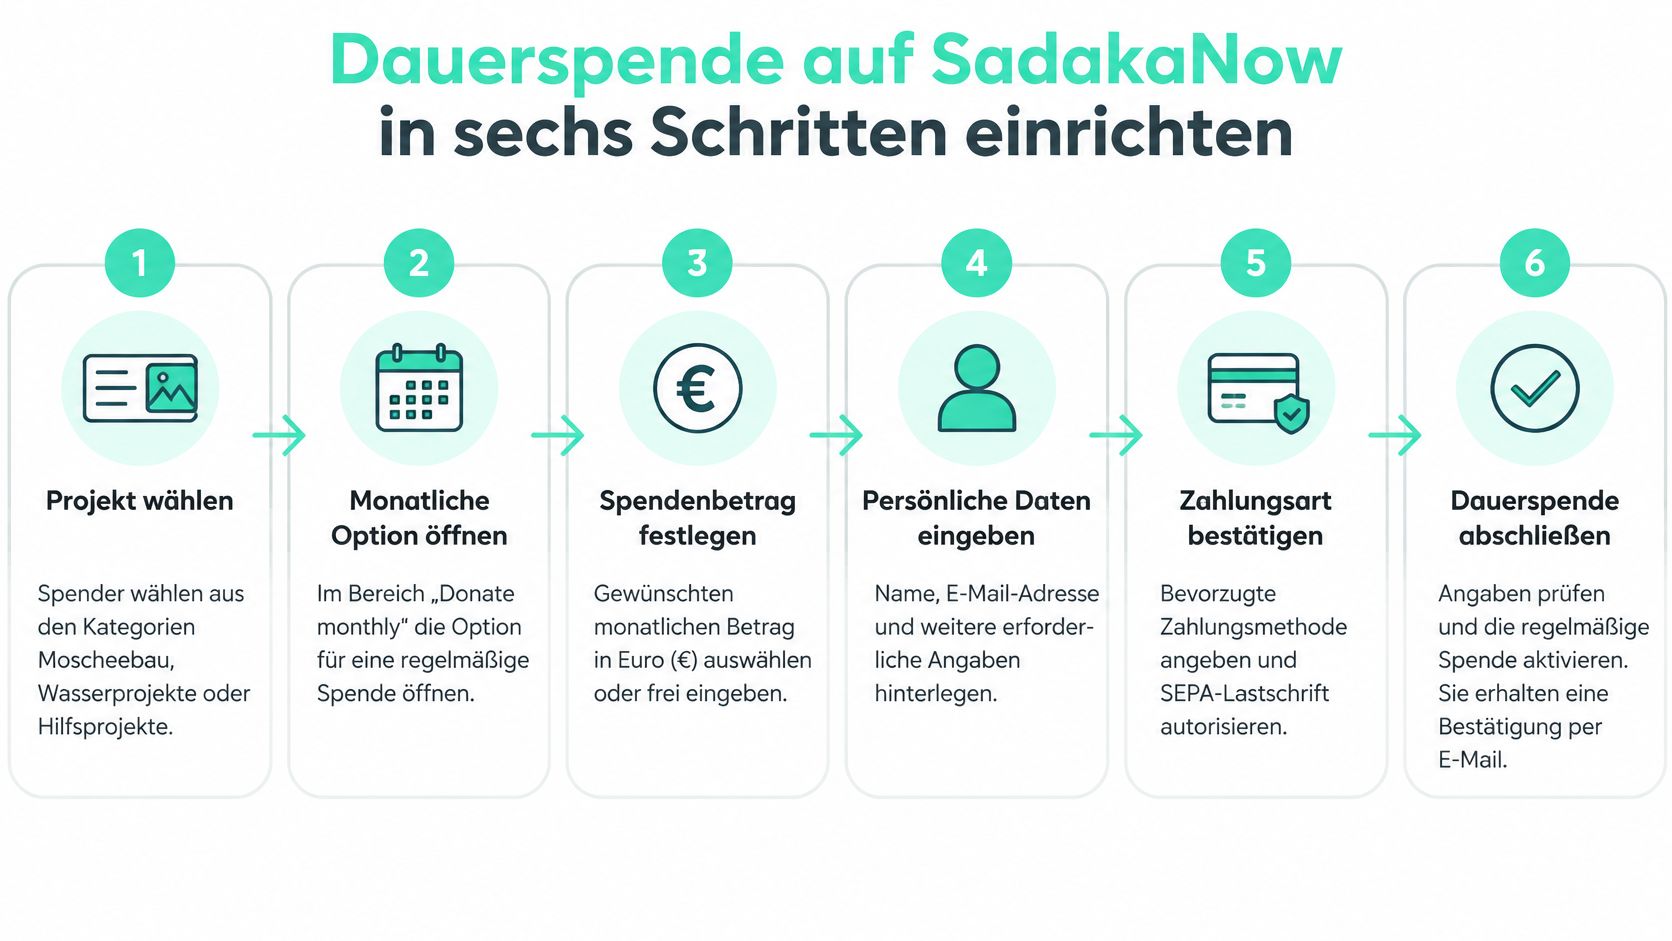
Formdaki altı adım
Proje seçin: Cami inşaatı, su projeleri veya yardım projeleri kategorilerinden bir girişim seçin. Ödeme yapmadan önce amacı ve kapsamı okuyun, çünkü düzenli bağışınız seçtiğiniz kampanyaya bağlıdır. Tipik hata, görünen ilk projeye hızlıca tıklamaktır; oysa başka bir amaç niyetinize daha iyi uyabilir.
Aylık seçeneği açın: Aylık bağış yapmanızı sağlayan Donate monthly bölümünü açın. Orada gerçekten tekrarlayan seçeneğin etkin olup olmadığını kontrol edin. Yanlışlıkla tek seferlik bağışı tamamlayan kişi, daha sonra takip eden ödemenin olmamasına şaşırır.
Tutar ve aralığı belirleyin: Tutarı girin ve ödeme sıklığını açıkça onaylayın. Devam etmeden önce yıllık toplamı hesaplayın. Sonraki düzeltmeler zaman alır ve genellikle aylık tutar ile yıllık etkinin işlem sırasında birlikte düşünülmemesinden kaynaklanır.
Ödeme yöntemini seçin: Ödeme bilgilerinizin kararlılığına göre SEPA otomatik ödeme, kredi kartı veya PayPal'ı seçin. Yakında kapatacağınız bir hesap, düzenli bir ödeme talimatı için iyi bir temel değildir. Bilgileri hazır tutun ve rakamları karıştırmadan aktarın.
Bilgileri kontrol edin: İşlemi tamamlamadan önce proje, tutar, aralık, isim ve ödeme yöntemini sakin bir şekilde gözden geçirin. Aksi takdirde yanlış bir IBAN veya süresi dolmuş bir kart, geri ödemeye veya durdurulan tahsilata yol açabilir. Bu kontrol, ilk ödemeden önceki en önemli doğrulama noktasıdır.
Onayı saklayın: Onay e-postasını ve ödeme ayrıntılarını ayrı bir klasörde saklayın. Böylece değişiklik yapmak veya belgeleri düzenlemek istediğinizde tutarı, amacı ve başlangıç tarihini tekrar bulabilirsiniz. Ödemelerle ilgili sorularınız için hilfe@sadakanow.de adresine yazın.
Kurulumdan sonra ilk tahsilat tarihini hesap özetinizden, kart ekstrenizden veya PayPal özetinizden kontrol edin. Tutar onayla uyuşmuyorsa, bunu hemen açıklığa kavuşturun ve birkaç dönem beklemeyin. Doğru kurulmuş bir düzenli ödeme talimatı günlük hayatta şu anlama gelir: bir kez dikkatlice kurun, sonrasında sadece kontrol edin.
Formalite olarak düzenli döngü zaten başlamış olsa bile, ilk tahsilatı bir deneme ödemesi gibi kontrol edin.
Düzenli bağışlarda vergisel konular ve belgeler
Düzenli bir bağışın vergisel yönü, yıl sonu için ayrı bir konu değil, kurulumun bir parçasıdır. Aşağıdaki noktalar vergi danışmanlığının yerini tutmaz. Hangi kanıtları ilk ödemeden itibaren toplamanız gerektiğini ve hangi sınıflandırmayı aceleyle kendiniz yapmamanız gerektiğini gösterir.
| Durum | Kanıt veya sınır | Nelere dikkat etmelisiniz |
|---|---|---|
| 300 Euro'ya kadar tek tutar | Genellikle hesap özeti veya ödeme belgesi | Ödeme kanıtını ve alıcıya ilişkin bilgileri eksiksiz saklayın |
| 300 Euro üzerindeki tutar | Bağış makbuzu (Zuwendungsbestätigung) | Formda ad ve adresi doğru şekilde belirtin |
| Yıllık indirim sınırı | Gelirin yüzde 20'si veya ciro ile ücretlerin binde 4'ü | Yılın tüm bağışlarını birlikte değerlendirin |
| Zekat | Gönüllü Sadaka ile genel olarak aynı şekilde değerlendirilmez | Vergisel sınıflandırmayı bir vergi danışmanlığıyla netleştirin |
Kamuya yararlı alıcılara yapılan bağışlar § 10b EStG uyarınca özel giderler olarak vergiden indirilebilir. Bunun için tabloda belirtilen gelirin yüzde 20'si veya alternatif olarak ciro ile ücret ve maaşların toplamının binde 4'ü sınırları geçerlidir. Dosyalamanız açısından bu, her tahsilatı ayrı ayrı değil, bir yılın tüm bağışlarını birlikte değerlendirmeniz gerektiği anlamına gelir.
Belgeleri günlük hayatta düzenlemek
Takvim yılı için bir klasör oluşturun ve onayı, ödeme belgelerini ve varsa bağış makbuzunu geldikleri anda saklayın. Her onayda proje, tutar ve adınızın doğru olup olmadığını kontrol edin. İsim veya adres hatalarını vergi beyannamesi verilmeden kısa süre önce değil, erken aşamada düzeltmek daha kolaydır. Dernekler için bağış makbuzu konusundaki bilgiler, alıcı belgelerini doğru şekilde sınıflandırmanıza ek olarak yardımcı olur.
Bir örnek, açık noktayı gösterir. Aylık 25 Euro ile yılda 300 Euro ortaya çıkar. İndirim hakkı için tek tek ödemelerin mi yoksa yıllık toplamın mı belirleyici olduğunu, vergi beyannamesinden önce vergi dairesi veya bir vergi danışmanlığıyla netleştirmelisiniz. Tek bir aylık ödemenin tutarından tüm yıl için kendi başınıza bir kural çıkarmayın.
Zekat'ı ayrı değerlendirin. Zekat dini bir yükümlülüktür ve vergisel olarak gönüllü Sadaka ile genel olarak aynı şekilde değerlendirilmez. Ödemeleri vergi beyannamesinde buna göre sınıflandırmadan önce sınıflandırmayı kontrol ettirin. Bu yüzden dosyalamanızda, bağış yaparken bile genel Sadaka ile açıkça Zekat olarak niyet edilen ödeme arasında ayrım yapın.
Düzenli bağışı değiştirme, duraklatma veya sonlandırma
İşlemi tamamlamadan önce rutinin üç noktasını zaten biliyor musunuz: değiştirme, duraklatma, belgeleme? Düzenli bir bağışın aynı tutarda süresiz devam etmesi gerekmez. Tutar veya aralığın sonradan değiştirilip değiştirilemeyeceği bağış onayınızda yazar. Orada net bir bilgi yoksa veya bir tahsilat aksıyorsa, hilfe@sadakanow.de adresine yazın.
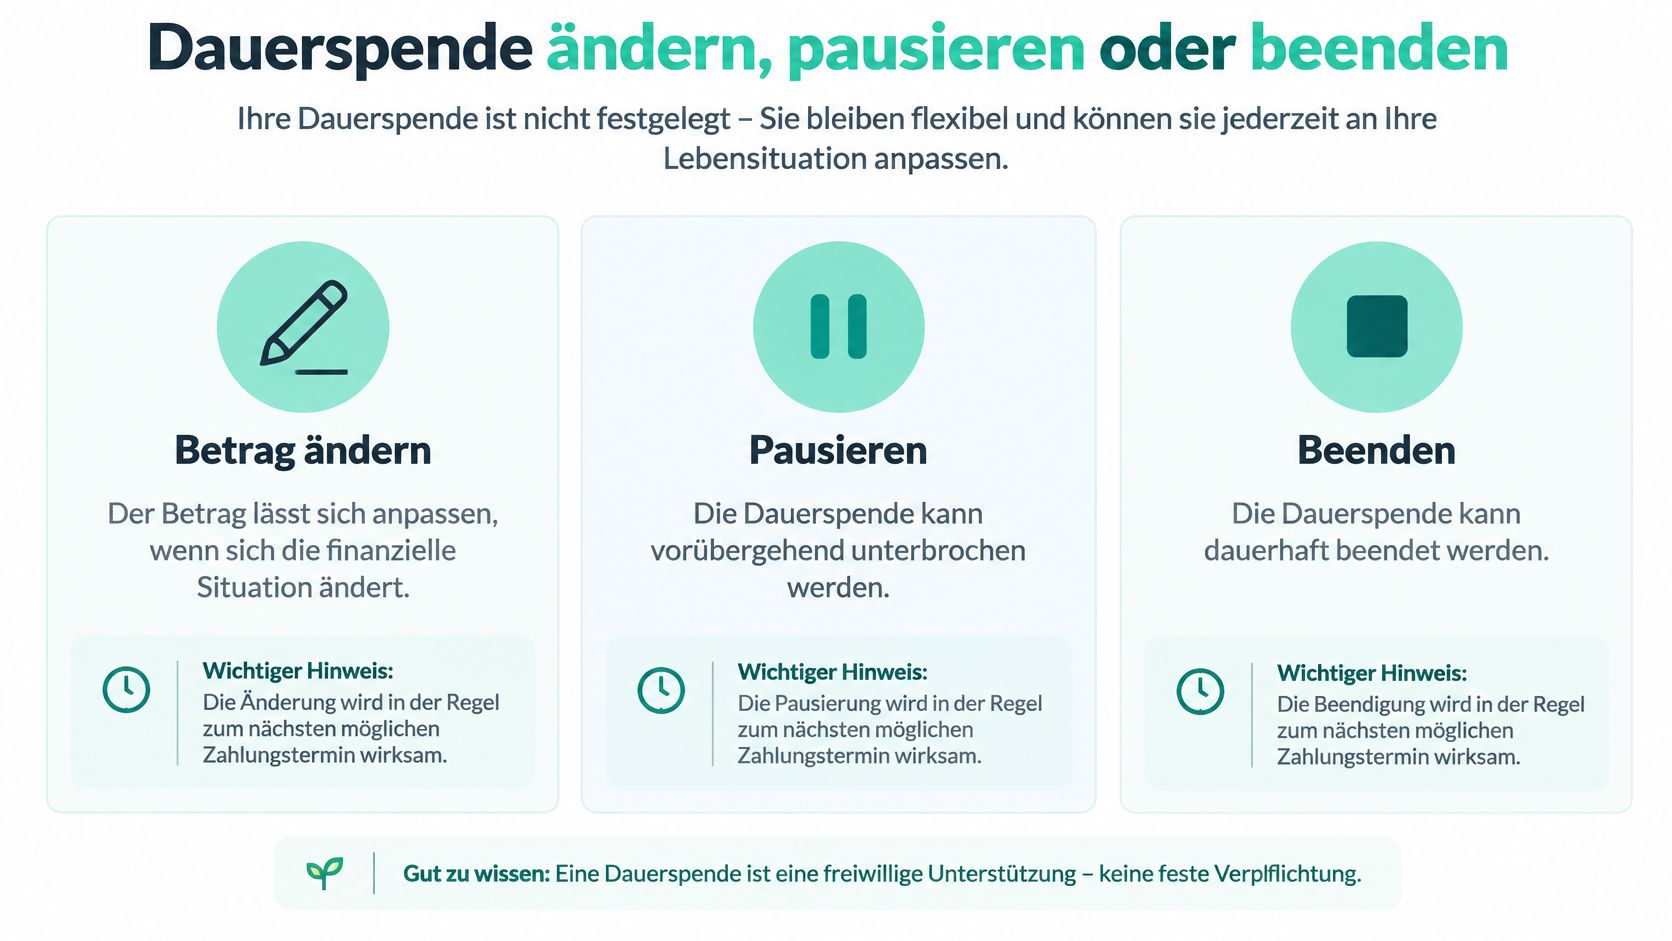
Üç durumu ayrı ele almak
Değiştirme işleminde tutarı düşürür veya artırır ya da ritmi değiştirirsiniz. Gelir azaldığında, daha küçük bir tutar genellikle ani bir sonlandırmadan daha uzun süre dayanır. Ay bütçesi dar geldiğinde, aylıktan üç aylığa geçiş çoğu zaman iptalden daha fazla nefes alanı yaratır. Çözümü formun varsayılan bir işlevinde değil, onay belgesinde arayın. Zaten başlatılmış bir çekimin yine de gerçekleştirileceğini hesaba katın. Değiştirilen tutarın ne zamandan itibaren geçerli olduğunu ancak yeni onay gösterir.
Duraklatma işleminde ödemeleri projeyi tamamen bırakmadan belirli bir süre için durdurursunuz. Örneğin iş değişikliğinden sonra bazı haneler aylık bağışı üç ay için askıya alır ve ardından daha küçük bir tutarla yeniden başlar. Durdurmanın mümkün olup olmadığını onay belgesi üzerinden veya hilfe@sadakanow.de adresine e-posta göndererek öğrenin. Yeniden başlama tarihini kendiniz not edin. Aksi halde duraklatma, unutulmuş bir çıkışa dönüşür.
Sonlandırma işleminde yalnızca gelecekteki ödemeleri durdurursunuz. Daha önce yapılmış tutarlar belirtilen amaca bağlı kalır. Kuruluş bunları yalnızca o amaç için kullanabilir. Yalnızca belirli vesilelerle bağış yapmak isteyenler için, sonradan tekrar durdurmanız gereken bir düzenli ödeme yerine tek seferlik bir bağış genellikle daha uygundur.
Geçmişi, ilgili proje sayfasındaki görseller ve videolar dahil proje güncellemelerinde görebilirsiniz. Tutar, zaman ve alıcı bilgileri kaydettiğiniz onay belgelerinde izlenebilir durumda kalır.
Her ayarlamadan önce şu kısa kontrolü yapın.
- Tutar: Yıllık toplam hâlâ bütçenize uyuyor mu?
- Ödeme yöntemi: Hesap veya kart yeterli bakiyeye sahip mi ve bilgiler hâlâ güncel mi?
- Proje: Çalışma devam ediyor mu ve hâlâ amacınıza uyuyor mu?
- Belgeler: Bir onay eksik mi veya bir çekim anlaşılan tutardan farklı mı?
Bağışlar ve ödeme sorunlarıyla ilgili açık sorularınızı hilfe@sadakanow.de adresine iletebilirsiniz.
Uygun düzenli bağışı şimdi belirleyin
Kararı üç soruyla verin. Birincisi, giderler artsa bile on iki ay boyunca hangi tutarı sürdürebilirsiniz? İkincisi, maaşınıza, hesap düzeninize ve genel bakış isteğinize hangi ritim uyar? Üçüncüsü, sürekli bilgi yenilemeden sizin için en istikrarlı kalan ödeme yöntemi hangisidir?
Cevaplarınız doğrudan bu rutinin kontrol noktalarına götürür. Tutar ve ritim yıllık toplamı belirler, ödeme yöntemi en sık yaşanan aksaklıkları etkiler, duraklatma ve değiştirme seçenekleri ise iş değişikliği veya daralan bütçe durumunda size esneklik sağlar. Ben her çekimde kötü bir hisle büyük başlamaktansa, küçük ve güvenilir başlamayı tercih ederim.
İki özel durumu sürekli bir modele sıkıştırmamalısınız. Yalnızca ara sıra bağış yapmak isteyenler için tek seferlik bir bağış veya hedefe yönelik bir Ramazan bağışı daha uygundur. Vergi belgesine ihtiyaç duyanlar ise ilk aydan itibaren belgeleri toplamalı ve belirsiz eşleştirmeleri erken netleştirmelidir.
SadakaNow'da aylık seçeneği Donate monthly bölümünde bulabilir ve projeleri kategoriye göre seçebilirsiniz. Bağışçılar bağışlarının nasıl etki ettiğini her zaman açıkça görebilir, ancak bundan somut etki vaatleri çıkarmamalısınız. Şimdi projenizi seçin, karşılayabileceğiniz bir tutar girin, istikrarlı ödeme yöntemini belirleyin ve onay belgesini hemen kaydedin.
Düzenli bağışınızı SadakaNow üzerinde, güvenilir şekilde sürdürebileceğiniz bir tutarla oluşturun ve bunun için cami inşası, su veya yardım kategorilerinden onaylanmış bir proje seçin. SEPA, PayPal veya kredi kartıyla ödeme yapar, onayı kaydeder ve değişiklik, duraklatma ile belgeleri en baştan takip edersiniz.