SEPA-Lastschrift wann wird abgebucht erklärt
Eine SEPA-Lastschrift belastet Ihr Konto grundsätzlich am genannten Fälligkeitstag. Fällt dieser auf Samstag, Sonntag oder einen Feiertag, erfolgt die Belastung am nächsten Geschäftstag.
Sie haben gerade eine Sadaqa-Spende freigegeben, die Bestätigung erhalten und schauen in Ihre Banking-App. Dort fehlt die Abbuchung noch. Gerade bei einer Spende für eine laufende Kampagne kann das verunsichern: Ist der Auftrag angekommen, oder müssen Sie noch etwas tun?
Die wichtigste Unterscheidung lautet: Spendendatum und Fälligkeitstag sind nicht dasselbe. Der Klick im Spendenformular dokumentiert Ihre Entscheidung. Wann Ihre Bank den Betrag tatsächlich einzieht, erkennen Sie an der Zahlungsankündigung.
Inhaltsverzeichnis
- Wann genau abgebucht wird Fälligkeit Wochenende und Feiertag
- Vorabinformation mit Betrag und Fälligkeit
- Erst und Folgelastschrift Ablauf vom Mandat bis zur zweiten Zahlung
- Acht Wochen und dreizehn Monate Rückgabe
- Fehlende Deckung Rücklastschrift und wer die Kosten trägt
- Fünf Schritte für Deckung und Rücklastschrift
Wann genau abgebucht wird Fälligkeit Wochenende und Feiertag
Eine Spenderin gibt am Samstag eine Sadaqa frei. In ihrer Zahlungsankündigung steht Montag als Fälligkeitstag, und am Montag erscheint die Belastung auf dem Konto. Sofern Montag ein Geschäftstag ist und der Einzug rechtzeitig eingereicht wurde, ist das ein normaler Ablauf, keine Störung.
Wann die SEPA-Lastschrift sichtbar abgebucht wird
| Gewünschtes Datum | Bankstatus | Sichtbare Belastung | Deckung nötig am | Einreichung bei der Bank bis |
|---|---|---|---|---|
| Geschäftstag, zum Beispiel Freitag | Geöffnet, Geschäftstag | Freitag | Freitag | Donnerstag |
| Samstag | Kein Geschäftstag | Folgender Montag | Montag | Freitag |
| Sonntag | Kein Geschäftstag | Folgender Montag | Montag | Freitag |
| Feiertag als Wunschtermin | Kein Geschäftstag | Nächster Bankarbeitstag | Dieser Bankarbeitstag | Letzter Geschäftstag davor |
| Montag ist Feiertag, Wunschtermin Wochenende | Geschlossen, kein Geschäftstag | Dienstag | Dienstag | Freitag davor |
| Regelmäßige Zahlung, zum Beispiel am 3. des Monats | Geschäftstag oder nicht | Angekündigter oder folgender Geschäftstag | Derselbe Tag | Einen Geschäftstag vorher |
Die Tabelle setzt voraus, dass die jeweils genannten Ausführungstage Geschäftstage sind und dazwischen keine weiteren Feiertage liegen. Mit „geöffnet“ ist die Verarbeitung im Zahlungsverkehr gemeint, nicht die Öffnungszeit einer Bankfiliale.
Die Deutsche Bundesbank zum SEPA-Hausbankverfahren beschreibt die Verbuchung am Fälligkeitstag und verlangt, dass die Lastschrift dem Zahlungsdienstleister des Zahlers spätestens einen Geschäftstag vorher vorliegt; darauf beruhen die Einreichungsfristen der Tabelle einschließlich des Beispiels einer regelmäßigen Zahlung am dritten Monatstag.
Welches Datum tatsächlich zählt
Bei einer Spende können Ihnen mehrere Datumsangaben begegnen. Im Formular steht der Zeitpunkt Ihrer Freigabe, in einer E-Mail das Bestätigungsdatum und in der Zahlungsankündigung der geplante Einzug. Für Ihre Kontodeckung ist die letzte Angabe entscheidend.
Auch das Datum der Mandatserteilung bestimmt den Buchungstag nicht. Mit dem Mandat erlauben Sie den Einzug. Der Empfänger muss die konkrete Zahlung anschließend vorbereiten und mit einem Fälligkeitstermin einreichen.
Ebenso wenig bedeutet eine bereits erstellte Lastschriftdatei, dass Ihr Konto schon belastet wurde. Die Organisation kann den Einzug vorbereiten, während der angekündigte Zahlungstermin noch bevorsteht.
Kalenderregel: Orientieren Sie sich an der angekündigten Fälligkeit, nicht am Datum Ihrer Spendenfreigabe.
Die technischen Spezifikationen der Deutschen Bundesbank für SEPA-Lastschriften beschreiben die Verarbeitung an Geschäftstagen. Deshalb ist eine am Wochenende fehlende Kontobelastung allein noch kein Hinweis auf einen gescheiterten Auftrag.
Montag ist nicht immer der nächste Bankarbeitstag
Nehmen wir einen angekündigten Einzug am Sonntag an. Ist der anschließende Montag ein Geschäftstag, passt die Montagszeile der Tabelle. Ist Montag dagegen ein für die Verarbeitung maßgeblicher Feiertag, kommt der nächste Geschäftstag infrage.
Ein regionaler Feiertag bedeutet allerdings nicht automatisch, dass sämtliche SEPA-Verarbeitung aussetzt. Entscheidend ist der Geschäftstagskalender des beteiligten Zahlungsdienstleisters. Prüfen Sie bei Unklarheiten den angekündigten Ausführungstermin und fragen Sie Ihre Bank, statt nur auf die geschlossene Filiale zu schauen.
Für die Kontodeckung zählt der verfügbare Betrag auf dem belasteten Girokonto. Geld auf einem anderen Konto hilft erst, wenn es dort rechtzeitig verfügbar ist. Planen Sie die Umbuchung deshalb nicht erst für den Moment, in dem Sie die Lastschrift in der App erwarten.
Zu welcher Uhrzeit wird abgebucht
Eine allgemeine Uhrzeit für alle Banken gibt es nicht. Ihre Bank verarbeitet Buchungen in eigenen Abläufen; deshalb kann ein Einzug morgens noch fehlen und später sichtbar werden.
Verwechseln Sie außerdem eine vorgemerkte Buchung nicht mit einer endgültigen Belastung. Banking-Apps stellen angekündigte und ausgeführte Zahlungen unterschiedlich dar. Lesen Sie den Buchungsstatus, bevor Sie einen vermeintlich doppelten oder verspäteten Einzug reklamieren.
Wer „SEPA-Lastschrift, wann wird abgebucht?“ sucht, braucht deshalb keine pauschale Wartezeit ab dem Klick. Prüfen Sie das konkrete Fälligkeitsdatum in Ihrer Zahlungsbestätigung und halten Sie den Betrag für diesen Ausführungstag bereit.
Vorabinformation mit Betrag und Fälligkeit
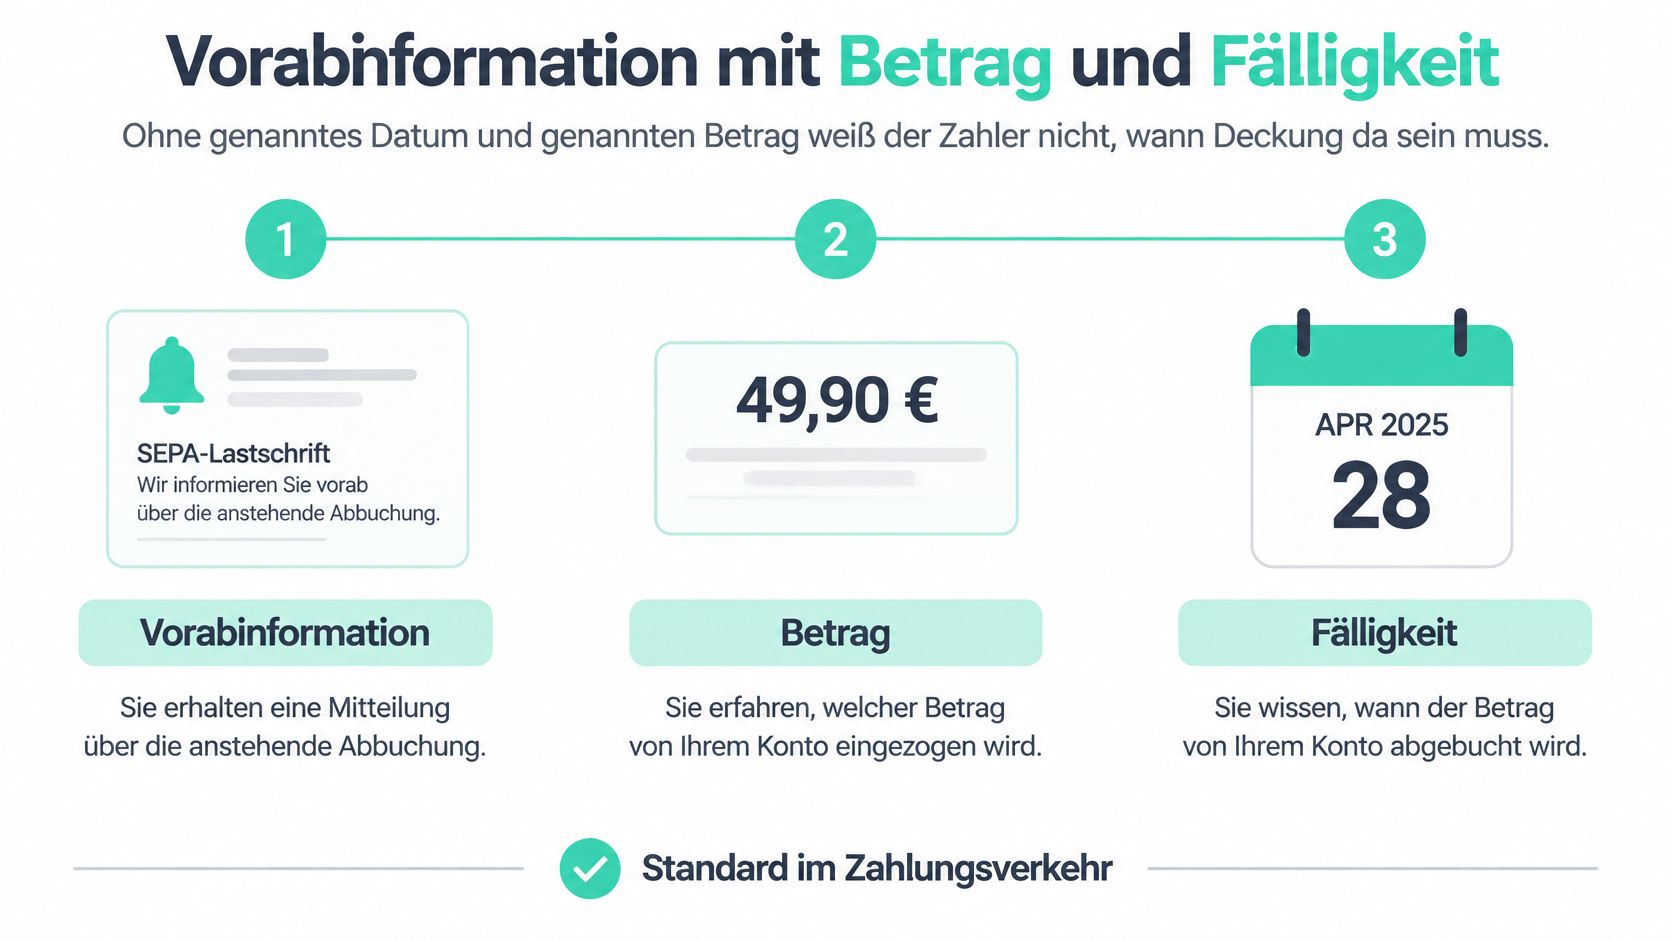
Sie spenden am Dienstag, doch auf Ihrem Konto erscheint die Abbuchung erst später. Für Ihre Planung zählt nicht allein der Tag der Spende, sondern der angekündigte Fälligkeitstag: Er gibt an, wann der Einzug vorgesehen ist.
Eine Bestätigung über das erteilte SEPA-Mandat zeigt, dass Sie den Einzug erlaubt haben. Sie nennt aber nicht automatisch, welcher Betrag zu welchem Termin eingezogen wird. Dafür brauchen Sie eine Vorabinformation.
Die Ankündigung muss konkret sein
Die Vorabinformation, auch Pre-Notification genannt, kündigt einen bevorstehenden Einzug an. Sie kann in einer separaten Nachricht, einer Rechnung oder einem Zahlungsplan stehen. Entscheidend ist, dass daraus der Betrag und der Fälligkeitstag hervorgehen.
Die Vorabinformation muss eine eventuell vereinbarte kürzere Ankündigungsfrist berücksichtigen. Eine schnelle Bestätigung Ihrer Spende bedeutet deshalb nicht automatisch, dass das Geld sofort eingezogen wird.
So prüfen Sie eine Spendenankündigung
Bei einer einzelnen Sadaqa sollte die Nachricht den Einzug eindeutig zuordnen lassen. Das hilft besonders, wenn Sie mehrere Projekte unterstützen und verschiedene Zahlungen erwarten.
Prüfen Sie diese Angaben:
- Betrag: Ist klar erkennbar, wie viel eingezogen werden soll?
- Mandatsbezug: Können Sie die Zahlung Ihrer Einzugserlaubnis zuordnen?
- Fälligkeit: Nennt die Nachricht einen konkreten Termin oder einen eindeutig beschriebenen Zahlungsrhythmus?
- Geschäftstagshinweis: Erklärt die Ankündigung, wie ein Fälligkeitstag außerhalb der Bankarbeitstage behandelt wird?
Eine allgemeine Mandatsbestätigung ersetzt die konkrete Zahlungsankündigung nicht ohne Weiteres. Fehlt der Termin, suchen Sie in den Zahlungsdetails und im Spamordner nach einer weiteren Nachricht.
Für Moscheevereine erleichtert eine klare Betreffzeile das Zuordnen der Ankündigung. Betrag und Fälligkeit sollten gut sichtbar im Nachrichtentext stehen, damit Spender sie schnell für ihre Kontoplanung finden.
Erst und Folgelastschrift Ablauf vom Mandat bis zur zweiten Zahlung
Eine einmalige Spende und ein wiederkehrender Einzug können technisch ähnlich aussehen. Der Unterschied liegt darin, welchen Zahlungsumfang Sie erlaubt haben. Ein gespeichertes Mandat ist nicht mit einem frei verwendbaren Zugriff auf Ihr Konto gleichzusetzen.
Die Erstlastschrift ist der erste Einzug unter einem neuen Mandat. Eine Folgelastschrift verwendet dieses Mandat für eine spätere Zahlung, sofern es wiederkehrende Einzüge abdeckt.
Vom Formular zum ersten Einzug
Zunächst geben Sie Ihre Kontodaten an und erteilen die Einzugserlaubnis. Die Mandatsreferenz und die Gläubiger-Identifikationsnummer helfen dabei, Mandat und Zahlungsempfänger eindeutig zuzuordnen. Diese Kennungen werden nicht einfach vom Spender frei gewählt.
Wenn Sie wissen möchten, welche Felder dazugehören, hilft unser Ratgeber zum SEPA-Lastschrift-Formular. Prüfen Sie insbesondere, ob das Formular eine einmalige oder eine wiederkehrende Zahlung beschreibt.
Der Ablauf lässt sich in einzelne Handlungen aufteilen:
- Erlaubnis erteilen: Sie bestätigen das Mandat für den beschriebenen Zahlungsumfang.
- Ankündigung prüfen: Der Empfänger teilt die geplante Zahlung mit.
- Einzug ausführen lassen: Die Bank verarbeitet die eingereichte Lastschrift.
- Weitere Zahlung zuordnen: Bei einem wiederkehrenden Mandat muss der spätere Einzug zum vereinbarten Umfang passen.
Die Grafik ordnet Erstlastschrift, Folgelastschrift und die technische Kennzeichnung ein.
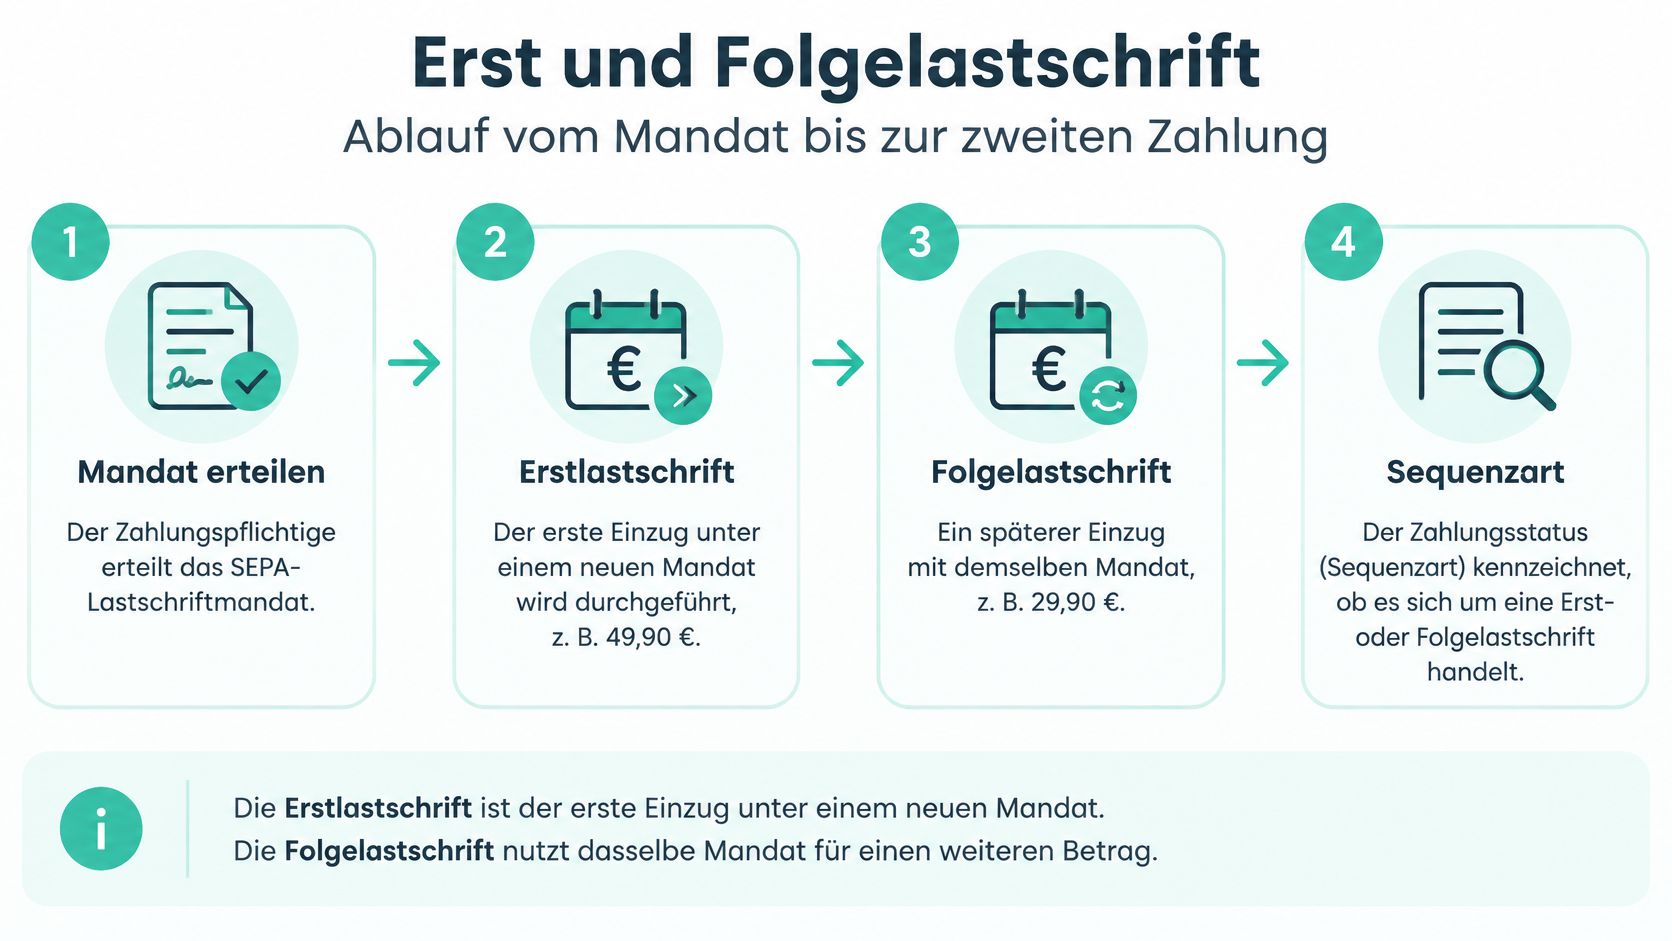
Im Zahlungsverkehr bezeichnet die Sequenzart, ob ein Einzug einmalig, erstmalig, wiederkehrend oder letztmalig ist. Für Sie als Spender ist vor allem wichtig, was Sie vereinbart haben. Eine technische Bezeichnung allein erklärt noch nicht, ob Sie weitere Spenden zugesagt haben.
Was bei einer späteren Zahlung anders ist
Bei einer Folgelastschrift muss nicht zwangsläufig ein neues Mandat entstehen. Der Empfänger nutzt die vorhandene Einzugserlaubnis innerhalb ihres vereinbarten Umfangs. Ändern sich Betrag oder Rhythmus, darf er daraus jedoch nicht stillschweigend eine neue Spendenvereinbarung ableiten.
Ein Dauerauftrag wird von Ihnen bei Ihrer Bank ausgelöst; bei der Lastschrift veranlasst der Empfänger den Einzug auf Grundlage Ihres Mandats.
Bei uns laufen Betrugsschutz, Geldwäsche-Compliance und SEPA-Mandatsprüfung bei jeder Transaktion automatisch, üblicherweise innerhalb von Sekunden. Diese Prüfung betrifft die sichere Verarbeitung des Auftrags. Sie ist keine Zusage, dass Ihre Bank den Betrag im selben Moment abbucht.
SadakaNow verwendet keine manipulativen Bedienmuster und bietet keine Abonnements, deren Kündigung Spender vergessen könnten. Entscheidend bleibt dennoch, dass Sie die Beschreibung Ihrer konkreten Zahlung lesen und die Bestätigung aufbewahren.
Für die Vereinsbuchhaltung sollten Mandat, Einzugsauftrag und Zahlungseingang getrennt erkennbar bleiben. Eine erfolgreiche Mandatsprüfung ist noch kein eingegangenes Geld. Wird ein Einzug später ausgeführt, darf die Organisation den Auftrag nicht versehentlich erneut anlegen, nur weil der Kontoauszug noch keinen Zahlungseingang zeigt.
Acht Wochen und dreizehn Monate Rückgabe
Rückgabefristen nach der Kontobelastung
| Fall | Frist ab Belastung | Voraussetzung | Folge |
|---|---|---|---|
| Autorisierte Basislastschrift | 8 Wochen | Wirksames Mandat, keine Begründung nötig | Bank erstattet, Empfänger erhält Rücklastschrift |
| Nicht autorisierte Lastschrift | 13 Monate | Kein wirksames Mandat für diesen Einzug | Beanstandung bei der eigenen Bank |
| Frist versäumt | Keine Erstattung über das jeweilige fristgebundene Recht | Zugehörige Frist abgelaufen | Individuelle Klärung mit Empfänger oder Bank |
Die Verbraucherzentrale zum SEPA-Zahlungsverkehr erläutert die Rückgabe einer autorisierten Basislastschrift innerhalb von acht Wochen ohne Begründung sowie die Beanstandung einer nicht autorisierten Lastschrift bis zu 13 Monate nach Belastung.
Der Girokonto-Ratgeber der Verbraucherzentrale nennt für nicht autorisierte Lastschriften in Deutschland ebenfalls die Beanstandungsfrist von 13 Monaten nach der Kontobelastung. Maßgeblich ist damit das Belastungsdatum Ihres Kontos, nicht das Datum einer Kampagne oder Ihrer Spendenentscheidung.
Was die Rückgabe beim Empfänger auslöst
Nach einer Rückgabe kann die Organisation nicht mehr mit dem eingezogenen Betrag rechnen. Sie muss den Rückläufer der richtigen Zahlung zuordnen und ihren Zahlungsstatus korrigieren. Bei einer zuvor als bezahlt geführten Spende ist zu klären, ob Sie weiterhin spenden möchten oder die Zahlung beanstanden.
Eine Rückbuchung beweist für sich genommen weder Betrug noch fehlende Zahlungsbereitschaft. Vielleicht war Ihnen der Buchungstext unbekannt, vielleicht haben Sie einen falschen Betrag bemerkt. Deshalb braucht der Empfänger einen nachvollziehbaren Kontaktweg und eine sachliche Klärung.
Eine Rückgabe korrigiert die Kontobelastung. Ob daneben noch eine wirksame Verpflichtung besteht, ist eine gesonderte Frage.
Bei einer freiwilligen Spende darf die Organisation einen Rückläufer nicht automatisch wie eine offene Warenrechnung behandeln. Zuerst muss sie prüfen, welche Vereinbarung tatsächlich besteht. Auch die technische Einzugserlaubnis allein beantwortet diese Frage nicht.
Unklarer Buchungstext oder fehlendes Mandat
Ein Ihnen unbekannter Name auf dem Kontoauszug bedeutet nicht zwangsläufig, dass Sie den Einzug nicht autorisiert haben. Zahlungsdienstleister und Organisation können im Buchungstext anders erscheinen als das Projekt, das Sie unterstützt haben. Vergleichen Sie deshalb die Zahlungsbestätigung mit den Kontodetails.
Hilfreich sind insbesondere:
- Empfängerkennung: Passt die Gläubiger-Identifikationsnummer zur angekündigten Zahlung?
- Mandatsreferenz: Lässt sich der Einzug Ihrer Bestätigung zuordnen?
- Betrag und Belastung: Stimmen Zahlungsdetails und Kontoauszug überein?
Wenn Sie den Einzug nicht zuordnen können, wenden Sie sich an Ihre Bank und lassen Sie den Vorgang prüfen. Bewahren Sie die Bestätigung und den betreffenden Kontoauszug auf. Eine bereits abgelaufene Rückgabefrist bedeutet nicht automatisch, dass jede andere Klärungsmöglichkeit ausgeschlossen ist.
Organisationen sollten Rückgaben außerdem in ihrer Liquiditätsplanung berücksichtigen. Ein gebuchter Eingang ist nicht in jedem Fall endgültig verfügbar. Für eine sachgerechte Buchhaltung muss der Rückläufer zum ursprünglichen Einzug passen.
Fehlende Deckung Rücklastschrift und wer die Kosten trägt
Angenommen, Sie möchten einmalig 25 Euro spenden. Der angekündigte Einzug steht an, aber Ihr Gehalt ist noch nicht auf dem Girokonto verfügbar. Reicht auch ein eingeräumter Verfügungsrahmen nicht aus, kann Ihre Bank die Lastschrift zurückweisen.
Die Grafik zeigt den Unterschied zwischen einer angekündigten Zahlung und einem mangels Deckung gescheiterten Einzug.
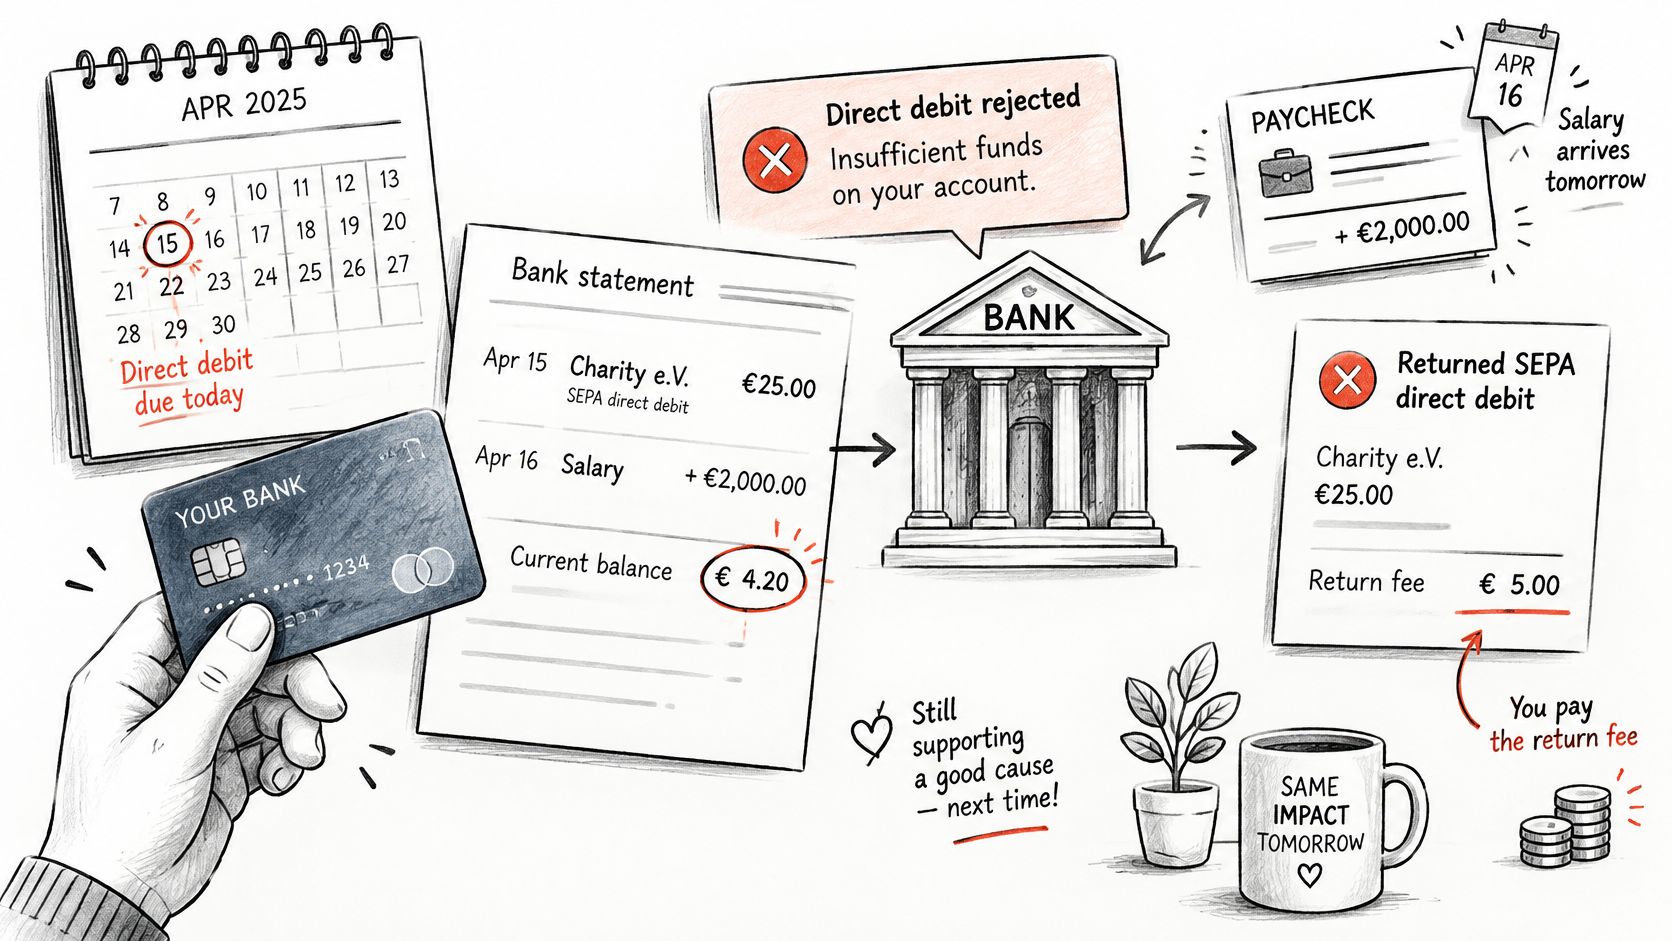
Ein späterer Gehaltseingang repariert diesen Einzugsversuch nicht automatisch. Die Organisation hat aus der zurückgewiesenen Lastschrift keinen erfolgreichen Zahlungseingang. In Ihrer Banking-App können außerdem eine Belastung und eine anschließende Gegenbuchung erscheinen, statt dass der Vorgang vollständig unsichtbar bleibt.
Welche Kosten entstehen können
Bei einer berechtigten Lastschrift und unzureichender Kontodeckung können die verbundenen Kosten beim Kontoinhaber liegen. Entscheidend sind der konkrete Vorgang und die tatsächlich geltend gemachten Entgelte, nicht eine pauschale Rücklastschriftgebühr für alle Banken.
Prüfen Sie das Preis- und Leistungsverzeichnis Ihrer Bank sowie eine mögliche Kostenmitteilung des Empfängers. Bankentgelt, Rücklastschriftkosten und eine zusätzliche Forderung der Organisation sind nicht automatisch dasselbe. Lassen Sie sich eine unklare Position erläutern, bevor Sie sie begleichen.
Für den Spender ist die wichtigste Unterscheidung einfach: Ein leeres Konto verschiebt den Einzug nicht nach derselben Regel wie ein Wochenende. Es kann ihn scheitern lassen. Sobald die Bank den Versuch zurückgewiesen hat, muss die weitere Zahlung gesondert geklärt werden.
Zur ergänzenden Einordnung des Lastschriftverfahrens können Sie das folgende Video ansehen.
Nicht ungeklärt erneut zahlen
Überweisen Sie nicht vorschnell, wenn gleichzeitig noch ein neuer Einzug vorbereitet sein könnte. Sonst besteht das Risiko, dass Sie denselben Spendenbetrag doppelt zahlen. Klären Sie zunächst den Zahlungsstatus und den vorgesehenen Ausgleich.
Für die Organisation ist ein transparenter Umgang mit Rückläufern sinnvoll:
- Benachrichtigung: Teilen Sie mit, dass der Einzug nicht erfolgreich war.
- Zuordnung: Nennen Sie den betroffenen Betrag und den Mandatsbezug.
- Nächster Versuch: Kündigen Sie einen vorgesehenen erneuten Einzug verständlich an.
- Alternative Zahlung: Bieten Sie einen eindeutig zugeordneten Weg zum Ausgleich an.
Eine stillschweigende Wiederholung erzeugt unnötige Unsicherheit. Spender wissen dann weder, wann sie Deckung brauchen, noch ob eine selbst veranlasste Zahlung zusätzlich eingezogen wird. Ein neuer Versuch sollte deshalb nicht als unsichtbare Fortsetzung des gescheiterten Vorgangs behandelt werden.
Bei Fragen zu einer Spende oder einem Zahlungsproblem erreichen Sie uns unter hilfe@sadakanow.de. Beschreiben Sie den Vorgang und nennen Sie die Angaben aus Ihrer Zahlungsbestätigung. Zugangsdaten für Ihr Online-Banking gehören nicht in eine Supportnachricht.
Fünf Schritte für Deckung und Rücklastschrift
Sie müssen die technischen Bankabläufe nicht im Detail kennen, um einen Einzug zuverlässig einzuplanen. Es genügt, die Zahlungsankündigung mit Ihrem verfügbaren Kontoguthaben und später mit dem Kontoauszug abzugleichen. So erkennen Sie auch, wann eine Rückfrage nötig ist.
Bei SadakaNow wählen Sie ein Projekt, tragen Ihren Betrag ein und bezahlen per SEPA, Karte oder PayPal. Bei der Lastschrift hilft Ihnen die Bestätigung dabei, den Auftrag später wiederzufinden. Bewahren Sie sie bis zur Klärung der Zahlung auf.
Zahlungsentscheidung und Geldfluss auseinanderhalten
SadakaNow nimmt gespendete Gelder niemals selbst in Besitz. Das Geld wird treuhänderisch gehalten und direkt an die jeweilige Organisation ausgezahlt. Eine Bestätigung über Ihre Spendenentscheidung sollten Sie deshalb nicht mit einem bereits abgeschlossenen Bankeinzug verwechseln.
Für Moscheevereine bedeutet das: Führen Sie eine zugesagte oder angelegte Spende nicht ohne Abgleich als endgültigen Zahlungseingang. Markieren Sie gescheiterte Einzüge eindeutig und vermeiden Sie doppelte Zahlungsaufforderungen. Eine verständliche Nachricht hilft mehr als eine bloße Statusbezeichnung aus der Buchhaltungssoftware.
Für die Praxis: Planen Sie mit dem verfügbaren Kontoguthaben, nicht mit einem erwarteten Geldeingang.
Diese Handlungen verhindern vermeidbare Rückfragen
Lesen Sie den Fälligkeitstag in der Bestätigung. Suchen Sie nach dem angekündigten Einzugstermin. Das Freigabedatum im Spendenformular ist nicht die passende Grundlage für Ihre Kontoplanung.
Prüfen Sie den zugehörigen Bankarbeitstag. Liegt der Termin außerhalb der Verarbeitungstage, tragen Sie den maßgeblichen Ausführungstag in Ihren Kalender ein. Bei einem unklaren Feiertag hilft die Auskunft Ihrer Bank.
Halten Sie den angekündigten Betrag auf dem belasteten Girokonto verfügbar. Berücksichtigen Sie auch andere anstehende Abbuchungen, damit eine frühere Zahlung nicht die benötigte Deckung aufbraucht.
Gleichen Sie Betrag und Mandatsbezug ab. Stimmen Ankündigung und Kontoauszug nicht überein, klären Sie die Abweichung. Für Fragen zu unseren Spendenzahlungen können Sie uns unter hilfe@sadakanow.de kontaktieren; bei unbekannten Kontobelastungen ist Ihre Bank die erste Anlaufstelle.
Warten Sie nach einer gescheiterten Lastschrift nicht auf einen ungeklärten Wiederholungsversuch. Fragen Sie nach dem Zahlungsstatus, vereinbaren Sie den Ausgleich und bewahren Sie einen möglichen Gebührenbeleg auf. Zahlen Sie erst erneut, wenn klar ist, dass dadurch kein doppelter Einzug entsteht.
Markieren Sie den angekündigten Fälligkeitstag beziehungsweise den daraus folgenden Bankarbeitstag als Tag, an dem der Spendenbetrag auf Ihrem Girokonto verfügbar sein muss.
Bei SadakaNow können Sie geprüfte Projekte unterstützen und per SEPA, Karte oder PayPal spenden. Wählen Sie ein passendes Projekt und prüfen Sie bei einer SEPA-Spende den angekündigten Fälligkeitstag, damit Ihre Zahlung mit ausreichender Kontodeckung ausgeführt werden kann.