Spendenquittung vanaf welk bedrag: De 300-euro-regel
Bij een enkele donatie tot en met 300 euro volstaat doorgaans het bankafschrift of de overschrijvingsbevestiging samen met een bevestiging van de ontvanger over het doel en de belastingbegunstiging. Bij meer dan 300 euro per afzonderlijke donatie heeft u in de regel een formele Zuwendungsbestätigung nodig.
Maar betekent een toereikend betalingsbewijs al dat de Finanzamt uw donatie ook erkent? Precies hier ligt het meest voorkomende misverstand: Het bewijs van een betaling en de fiscale aftrekbaarheid ervan zijn verschillende kwesties. Dat geldt voor een incidentele Sadaqa net zo goed als voor regelmatige steun aan een moskeevereniging.
De volgende regels hebben betrekking op de inkomstenbelasting in Duitsland. Wie in Oostenrijk of Zwitserland belastingplichtig is, moet de daar geldende voorwaarden controleren.
Inhoudsopgave
- Bewijs naar donatiehoogte in overzicht
- Bewijs bij kleine en regelmatige donaties
- Zo ontvangt u een Zuwendungsbestätigung vanaf 300 euro
- Hoeveel u van de belasting kunt aftrekken
- Wanneer een donatie niet aftrekbaar is
- Bewijs veiligstellen en checklist voor de belastingaangifte
Bewijs naar donatiehoogte in overzicht
Voor de vraag „Spendenquittung vanaf welk bedrag?“ telt eerst de afzonderlijke donatie, niet automatisch het jaarbedrag: de Bayerische Finanzverwaltung over het Zuwendungsnachweis noemt het vereenvoudigde bewijs tot en met 300 euro en vereist bij algemeen nut beogende instellingen naast het bankbewijs ook een geschikt ontvangstbewijs.
In de praktijk worden Spendenquittung, Spendenbescheinigung en Zuwendungsbestätigung vaak door elkaar gebruikt. Voor de belastingaangifte is doorslaggevend of u het vereenvoudigde bewijs mag gebruiken of een bevestiging volgens het officiële model nodig heeft. Een willekeurige ontvangstkwitantie is niet automatisch zo'n bevestiging.
Bewijs naar donatiehoogte en betaalwijze
Het overzicht maakt onderscheid tussen het betalingsbewijs en de formele bevestiging. De bedraggrenzen komen overeen met de genoemde overheidsinformatie.
| Geval | Bewijs | Formele Zuwendungsbestätigung nodig? |
|---|---|---|
| Overschrijving tot 300 euro per afzonderlijke donatie | Bankafschrift of overschrijvingsbevestiging plus bevestiging van de ontvanger | Nee, in de regel niet |
| Overschrijving boven 300 euro per afzonderlijke donatie | Zuwendungsbestätigung volgens officieel model | Ja, in de regel |
| Contante donatie tot 300 euro | Stortingsbewijs met ontvanger, bedrag, datum en navolgbaar doel, aangevuld met het ontvangstbewijs | Nee, als aan de voorwaarden van het vereenvoudigde bewijs wordt voldaan |
| Kaartbetaling via platform tot 300 euro | Geschikt betalingsbewijs plus bevestiging van de ontvanger | Nee, als ontvanger en bewijzen aan de voorwaarden voldoen |
| Kaartbetaling via platform boven 300 euro | Zuwendungsbestätigung van de belastingbegunstigde ontvanger | Ja, in de regel |
| Verzameldonatie of meerdere deelbetalingen | Elke betaling duidelijk gedocumenteerd | Per afzonderlijke betaling controleren |
Wat er achter de betaalwijzen schuilgaat
Bij een overschrijving kunt u de ontvanger meestal direct herkennen in het bankafschrift. Bij een platformbetaling kan daar daarentegen eerst de betalingsdienstverlener verschijnen. Bewaar daarom ook de betalingsbevestiging waaruit de toewijzing aan de begunstigde organisatie blijkt.
Bij contant geld moet u bijzonder op de documentatie letten. Het bewijs van een contante storting bij een bank is niet hetzelfde als een anonieme storting in een donatiebox. Zonder traceerbare toewijzing kan uw persoonlijke bijdrage later mogelijk niet worden aangetoond.
Bij een gezamenlijke inzameling moet u bovendien vastleggen wie daadwerkelijk heeft gedoneerd. Wie enkel geld van anderen heeft ingezameld en doorgegeven, mag het totaalbedrag niet zonder meer als eigen donatie beschouwen.
Controleregel: Begin bij de feitelijke betaling. Een jaaroverzicht helpt bij het ordenen, maar bepaalt niet alleen welk bewijs geldig is.
Bewijs bij kleine en regelmatige donaties
Stel dat u 50 euro overmaakt aan een goed doel moskeevereniging. Uw rekeningafschrift toont de naam van de vereniging, het bedrag en de betaaldatum. In de omschrijving staat bijvoorbeeld Sadaka voor het gemeenschapswerk.
Daarmee heeft u de betaling gedocumenteerd. Uw zelf ingevulde omschrijving bewijst echter nog niet dat de vereniging fiscaal begunstigd is. Voor kleine donaties tot 300 euro vraagt de Belastingdienst van Noordrijn-Westfalen naast het betalingsbewijs ook een bevestiging van de ontvanger over diens fiscale begunstiging en het doel van de besteding.
Betalingsbewijs en ontvangstbewijs samenvoegen
Controleer daarom de documenten van de vereniging op de volgende gegevens:
- Organisatie: Naam en adres komen overeen met de vereniging waaraan u heeft gedoneerd.
- Fiscale begunstiging: Het bewijs bevat gegevens over de vrijstelling van vennootschapsbelasting of over de relevante beschikking.
- Doel: Het fiscaal begunstigde bestedingsdoel is herkenbaar.
- Indeling: De ontvanger maakt duidelijk of het om een donatie of een lidmaatschapsbijdrage gaat.
- Toewijzing: Bankbewijs en ontvangstdocumenten kunnen eenduidig met elkaar worden verbonden.
Het ontvangstbewijs hoeft niet per se een individueel opgestelde formele donatiebevestiging te zijn. Doorslaggevend zijn de vereiste gegevens en hun verband met uw betalingsbewijs. Bewaar de bijbehorende documenten van de vereniging daarom samen met het rekeningafschrift, in plaats van alleen te vertrouwen op een website die later misschien nog bereikbaar is.
Een afdruk van het betaalplatform kan de betaling toelichten. Hij vervangt echter niet op zichzelf de fiscale gegevens van de begunstigde vereniging.
Regelmatige Sadaka volledig documenteren
Nemen we nog een geval: u ondersteunt dezelfde gemeenschap elke maand via SEPA-incasso met een klein bedrag. Dan moet u niet alleen de eerste afschrijving bewaren, maar alle daadwerkelijke betalingen documenteren. Let erop dat de ontvanger herkenbaar blijft, ondanks mogelijk wisselende boekingsomschrijvingen.
In de praktijk helpt een map per ontvanger met rekeningafschriften, betalingsbevestigingen en het bijbehorende ontvangstbewijs. Controleer bovendien stornering of terugbetalingen. Een aangekondigde of later teruggeboekte betaling is niet gelijk te stellen aan een definitief verrichte donatie.
De brochure van het Duitse ministerie van Financiën over vrijwilligerswerk en donaties legt het vereenvoudigde bewijs tot 300 euro uit; bij een afzonderlijke bijdrage daarboven is in de regel een officiële donatiebevestiging vereist.
Een jaaroverzicht vergemakkelijkt de vergelijking met uw rekeningafschriften. Het mag er echter niet toe leiden dat u de onderliggende betalingsbewijzen verwijdert of ontbrekende gegevens van de ontvanger over het hoofd ziet.
Kunt u uit uw documenten afleiden wie wanneer hoeveel aan wie voor welk begunstigd doel heeft gegeven? Zo niet, los dan het hiaat op voordat u uw belastingaangifte indient.
Zo ontvangt u een donatiebevestiging vanaf 300 euro
De titel gebruikt de gangbare zoekformulering. Preciezer is echter: Precies op de grens blijft het vereenvoudigde bewijs in principe mogelijk. Een formele bevestiging kunt u toch aanvragen, bijvoorbeeld als u uw documenten uniform wilt bijhouden.
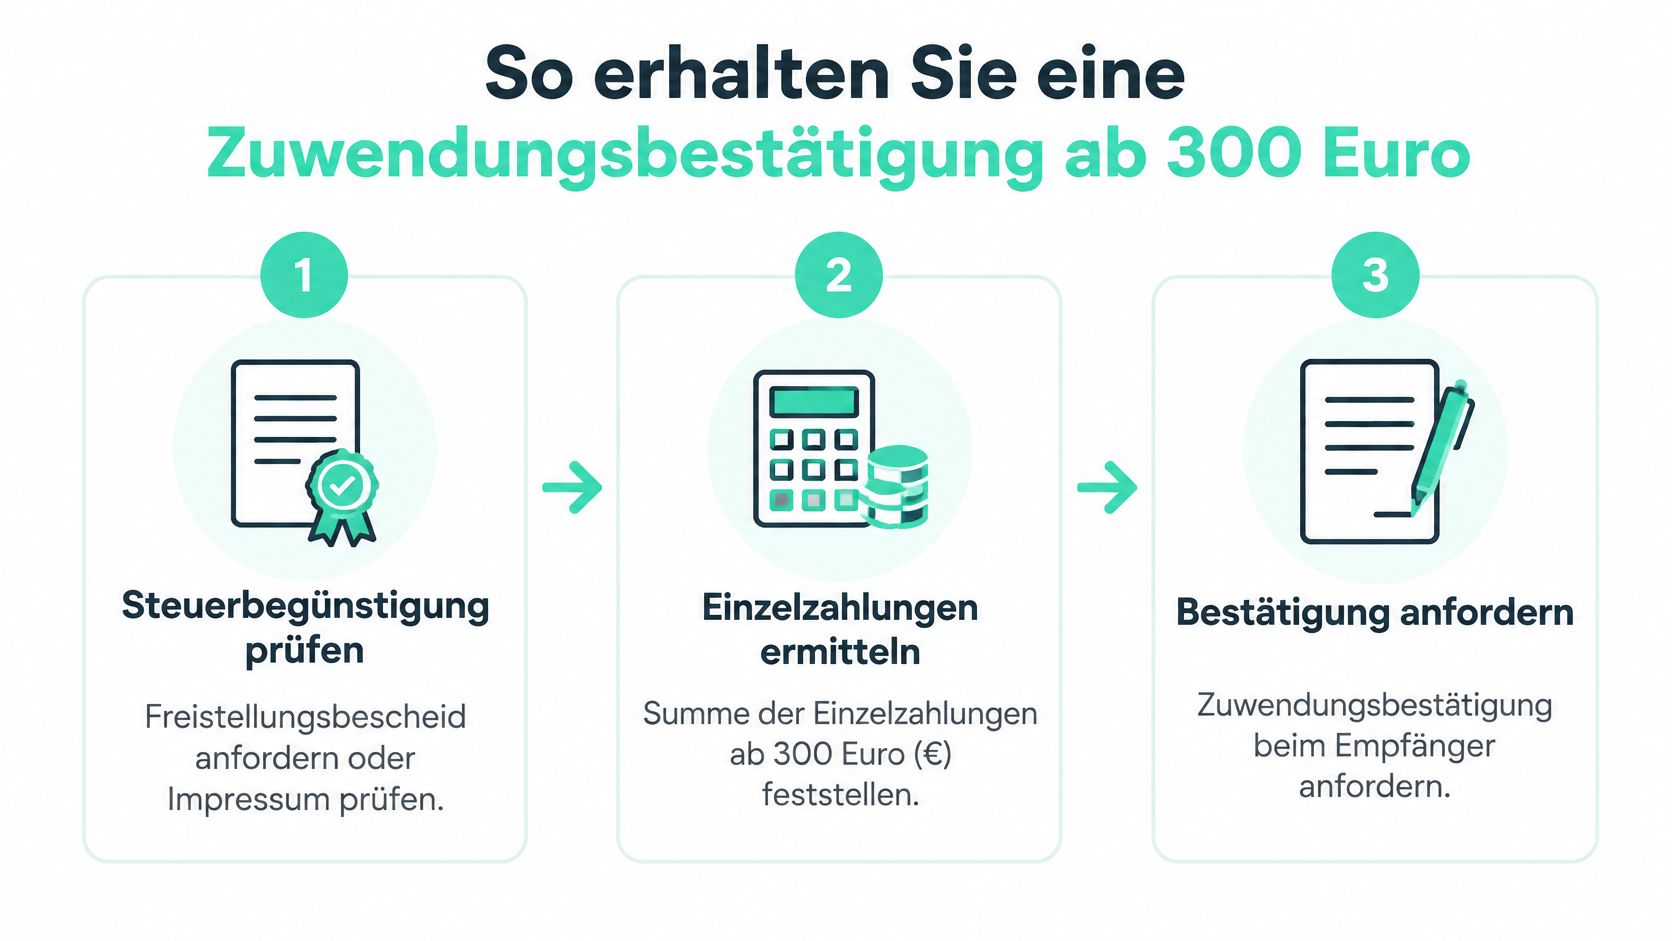
De afbeelding toont het traject van de controle van de ontvanger tot de aanvraag.
Van betalingsbewijs naar de juiste bevestiging
Belastingvoordeel controleren. Bekijk de gegevens van de ontvanger over de fiscale aftrekbaarheid en vraag bij onduidelijkheid om de actuele vrijstellingsverklaring. Een vermelding in het colofon is een uitgangspunt, maar vervangt bij twijfel niet de verheldering met de organisatie.
De concrete betaling vaststellen. Open uw rekeningafschrift en noteer bedrag, boekingsdatum en ontvanger. Zo voorkomt u dat u een geplande betaling, een jaarbedrag of een teruggeboekte incasso als basis voor de aanvraag gebruikt.
Bij de ontvanger navragen. Vermeld uw volledige naam, uw adres evenals bedrag, datum en doel van de betaling. Voeg bij platformbetalingen de transactiereferentie toe, zodat de vereniging uw donatie kan toewijzen.
De uitgereikte bevestiging controleren. Vergelijk naam, adres, bedrag en betaaldatum met uw documenten en controleer de gegevens over de fiscale aftrekbaarheid. De officiële richtlijnen over het donatiebewijs lichten de betekenis toe van de bevestiging volgens het officieel voorgeschreven model.
Samenhangend bewaren. Bewaar de donatiebevestiging bij het bijbehorende betalingsbewijs en vermeld de aftrekbare gift in de aangifte inkomstenbelasting als bijzondere uitgave. Laat fouten vóór gebruik corrigeren.
Platformkwitantie en verenigingsbevestiging onderscheiden
Een veelvoorkomende fout is om het automatische betalingsbericht al als fiscale verklaring te beschouwen. Het platform kan een transactie documenteren; de fiscaal erkende donatiebevestiging moet aan de begunstigde ontvanger toe te rekenen zijn. Meer uitleg voor gemeenten en verantwoordelijken vindt u in het artikel over de donatiebevestiging voor verenigingen.
Vraag tijdig na, in plaats van een bepaalde verwerkingstijd te veronderstellen. Verenigingen organiseren hun administratie verschillend, en ontbrekende adresgegevens kunnen een navraag noodzakelijk maken.
Als aanvullende toelichting is deze video beschikbaar.
Hoeveel u van de belasting kunt aftrekken
De donatiebevestiging bepaalt niet uw jaarlijkse aftrekkader. Zij dient als bewijs, terwijl het inkomstenbelastingrecht beperkt, tot welke hoogte u begunstigde giften als bijzondere uitgaven kunt meenemen.
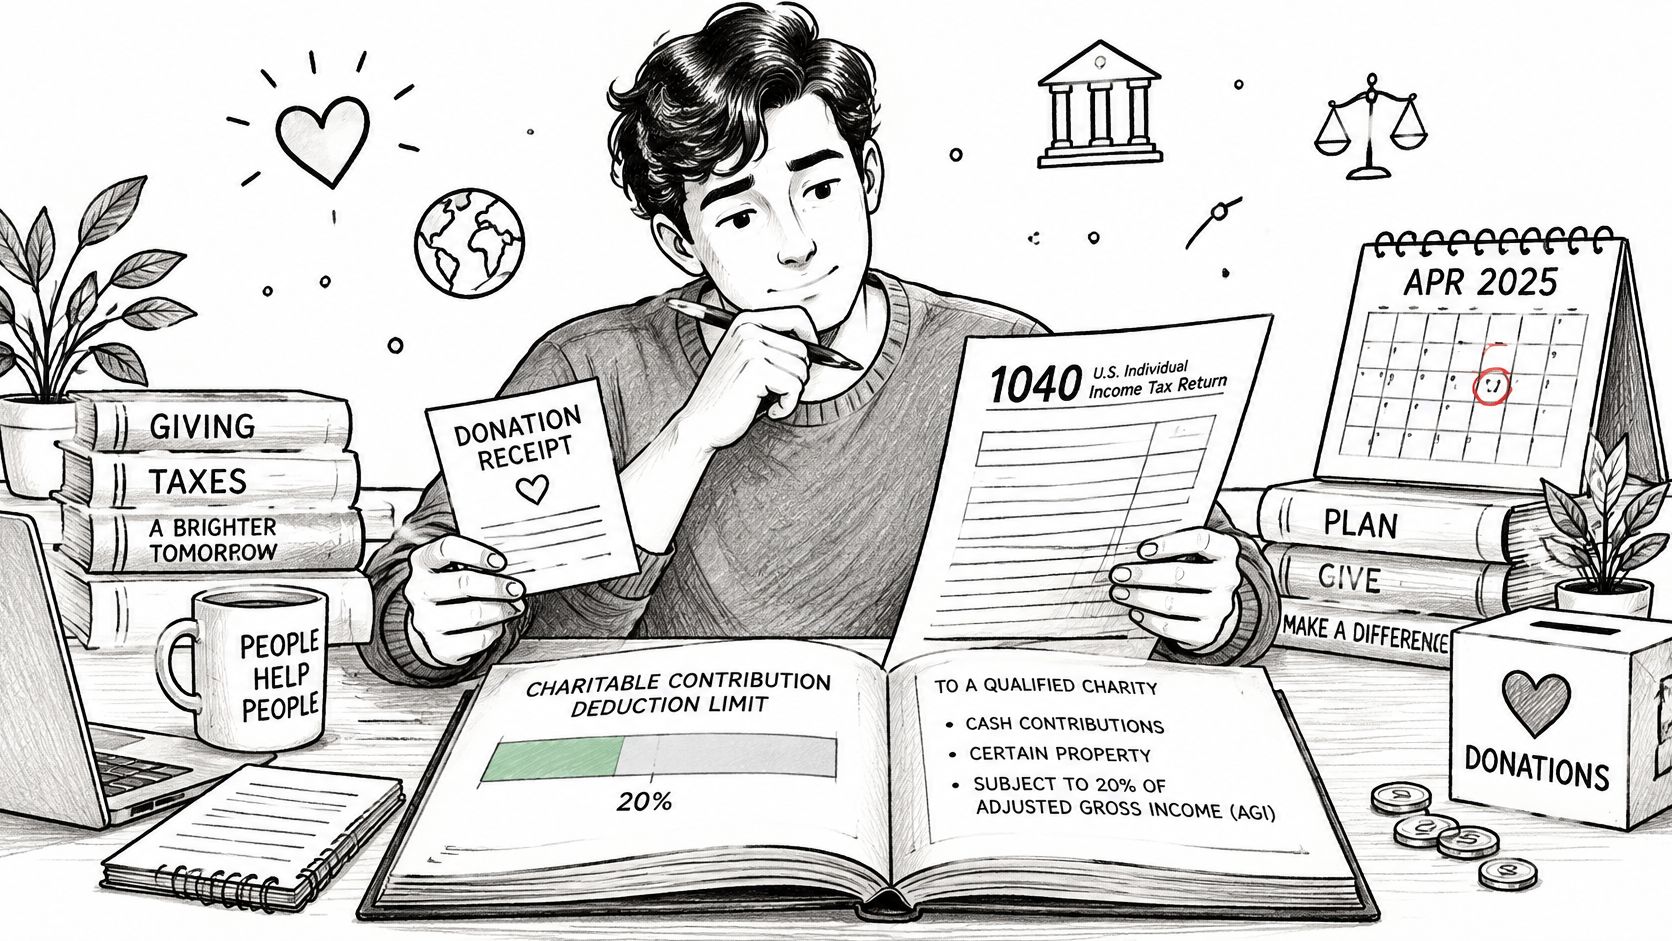
Volgens § 10b Einkommensteuergesetz in het officiële belastinghandboek kunnen particulieren dergelijke giften in beginsel tot 20 procent van het totale bedrag van hun inkomsten geldend maken; bij 40.000 euro bedraagt dit kader 8.000 euro.
Bij het ordenen van uw belastingdocumenten moet u bewijzen en aftrekkader apart beschouwen.
Aftrekkader bij 20 procent van de inkomsten
De volgende berekening volgt de genoemde wettelijke regel.
| Totaal bedrag van de inkomsten | Aftrekkader (20 %) |
|---|---|
| 40.000 euro | 8.000 euro |
Het totale bedrag van de inkomsten is een fiscale rekengrootheid. Gebruik hiervoor niet zomaar uw nettosalaris of het bedrag dat op uw rekening is bijgeschreven van uw loonbetaling. Als u het bedrag niet zeker weet, baseer u dan op uw belastingdocumenten of laat het berekenen.
Een giftenaftrek is geen terugbetaling van het gedoneerde bedrag. De erkende bijzondere uitgave verlaagt de fiscale grondslag; uw werkelijke belastingbesparing hangt af van uw persoonlijke situatie.
Overschrijdingen en bijzondere gevallen
Overschrijden begunstigde giften het persoonlijke aftrekkader, dan kan het niet in aanmerking genomen bedrag in beginsel naar latere belastingtijdvakken worden overgedragen. Dat is iets anders dan een nog ongebruikt kader: wie minder doneert, kan de resterende ruimte niet zomaar als tegoed opsparen.
Voor ondernemingen noemt de wettelijke regeling als alternatief een grens van vier promille van de som van de totale omzet en de in het kalenderjaar betaalde lonen en salarissen. Ondernemingsgiften moeten daarom niet ongecontroleerd volgens het particuliere berekeningsschema worden behandeld.
Ook bijdragen aan een vereniging zijn niet alleen daarom aftrekbaar, omdat de vereniging algemeen nut beogend is. Voor dit onderscheid helpt de toelichting over wanneer verenigingsbijdragen fiscaal aftrekbaar zijn.
Wanneer een donatie niet aftrekbaar is
Een volledig rekeningafschrift bewijst in eerste instantie alleen dat er geld is overgemaakt. Of daaruit een giftenaftrek ontstaat, hangt bovendien af van de ontvanger, van het doel en van het karakter van de betaling. De officiële richtlijnen over de giftenaftrek stellen de fiscale aftrekbaarheid van de ontvanger en de wettelijke bewijsvereisten als voorwaarde.
Vier typische obstakels
De ontvanger is niet fiscaal begunstigd. Directe hulp aan een privépersoon kan persoonlijk heel zinvol zijn, maar valt niet automatisch onder de hier beschreven giftenaftrek. Ook de benaming vereniging of hulpinitiatief zegt op zich niets over de fiscale status.
U ontvangt een tegenprestatie. Als u een evenemententicket koopt, betaalt u in principe voor de toegang. Dat de organisator de opbrengst voor een goed doel wil inzetten, maakt uw ticketaankoop niet automatisch tot een gift.
De betaling dient geen begunstigd doel. Een zuiver zakelijke ondersteuning wordt niet alsnog een aftrekbare gift doordat in de boekingstekst gift staat. Politieke bijdragen kunnen aan bijzondere regels onderworpen zijn en mogen niet zonder meer beoordeeld worden volgens de regels voor organisaties van algemeen nut.
Het vereiste bewijs is onvolledig. Ontbreekt de duidelijke koppeling aan de betaling of ontbreken noodzakelijke fiscale gegevens, dan kan de belastingdienst de erkenning weigeren. Vraag ontbrekende documenten of een correctie aan bij de ontvanger.
Een goed doel vervangt geen fiscale erkenning
Stel dat u een niet-erkende vrijetijdsvereniging ondersteunt met een overschrijving. Zelfs als bedrag, datum en ontvanger volledig gedocumenteerd zijn, wordt dit niet alleen door het bankafschrift een begunstigde gift.
Voor moskeegemeenschappen geldt hetzelfde onderscheid: het religieuze of sociale nut van een project vervangt niet de controle van de concrete rechtspersoon. Wie een campagne organiseert, moet daarom duidelijk aangeven welke vereniging het geld ontvangt en welke bewijzen zij verstrekt.
Meer over deze indeling vindt u in het artikel over Spenden für gemeinnützige Vereine. Klaar twijfelgevallen bij voorkeur vóór de betaling rechtstreeks met de ontvangende organisatie.
Bewijs bewaren en checklist voor de belastingaangifte
Begin uw archivering bij het betalingsbewijs en koppel daar de documenten van de ontvanger aan. Een digitale jaarmap met submappen per organisatie vergemakkelijkt het vergelijken. Gebruik duidelijke bestandsnamen met betaaldatum en ontvanger, in plaats van bestanden enkel als kwitantie of download op te slaan.
Ontbrekende documenten gericht aanvullen
Controleer vóór de belastingaangifte of alle definitief gedane betalingen zijn geregistreerd. Controleer vooral wisselende boekingsteksten, terugbetalingen en betalingen via verschillende betaalwijzen. Vraag benodigde bevestigingen tijdig aan en bewaar uw documenten ook na het indienen van de aangifte, zodat u vragen kunt beantwoorden.
Bij ons worden alle campagnes vóór vrijgave gecontroleerd op fiscale begunstiging. Voor uw persoonlijke belastingaangifte dient u desondanks de bij de concrete betaling horende documenten te bewaren. Vragen over giften en betalingsproblemen kunt u richten aan hilfe@sadakanow.de; dit contact vervangt niet de fiscale beoordeling van uw individuele geval.
Checklist vóór het indienen
- Afzonderlijk bedrag gecontroleerd: U heeft naar de daadwerkelijke betaling gekeken en niet alleen naar een jaaroverzicht.
- Bewijs gekozen: betalingsbewijs en ontvangstbewijs of formele giftenbevestiging zijn passend aanwezig.
- Ontvanger gecontroleerd: de fiscale begunstiging van de concrete organisatie is navolgbaar.
- Gegevens vergeleken: naam, adres, bedrag, datum en doel komen overeen, voor zover vereist voor het betreffende bewijs.
- Bewijsstukken bewaard: de documenten zijn volledig, leesbaar en duidelijk toegewezen.
Als uw situatie onduidelijk blijft, vraag dan vóór het indienen van de belastingaangifte een belastingadviseur of uw bevoegde belastingdienst om advies.
Op SadakaNow kunt u moskee-, water- en hulpprojecten kiezen en gericht ondersteunen. Controleer vóór uw volgende gift de begunstigde ontvanger en bewaar daarna betalingsbewijs en passende bevestiging samen. Zo combineert u uw Sadaka met een navolgbare documentatie voor de belastingaangifte.