Zijn verenigingsbijdragen fiscaal aftrekbaar? De regels
Verenigingsbijdragen zijn alleen fiscaal aftrekbaar als de ontvanger fiscaal begunstigd is en de bijdrage geen overwegend private tegenprestatie financiert. Echte donaties moeten daar los van beoordeeld worden en kunnen ook dan begunstigd zijn wanneer lidmaatschapsbijdragen aan dezelfde vereniging niet aftrekbaar zijn.
Het wijdverbreide advies dat elke betaling aan een moskee of een islamitische vereniging van de belasting kan worden afgetrokken, schiet daarom tekort. Doorslaggevend is niet alleen waarheen het geld vloeit of hoe de betaling religieus wordt aangeduid. Het komt erop aan wie het ontvangt, welk doel het dient en of de betalende persoon daarvoor een individueel voordeel krijgt.
Bijzonder vaak ontstaan vragen wanneer iemand tegelijkertijd een jaarlijkse bijdrage betaalt, voor een moskeebouw doneert en Zakat betaalt. Deze betalingen kunnen vergelijkbaar aanvoelen, maar fiscaal zijn ze niet automatisch gelijk in te delen. Een donatiebevestiging alleen maakt een verplichte bijdrage nog geen aftrekbare donatie.
Drie vragen helpen bij de toetsing: Is de ontvanger fiscaal begunstigd? Gaat het om een lidmaatschapsbijdrage, een vrijwillige donatie of Zakat? En kunnen het betalingsdoel en het bewijs navolgbaar gedocumenteerd worden? Wie deze punten uit elkaar houdt, kan beter beoordelen wat in de belastingaangifte meegenomen kan worden en welke documenten vóór de betaling zinvol zijn.
Inhoudsopgave
- Waarom de vraag over de belastingaftrek zo vaak mislukt
- Lidmaatschapsbijdrage, donatie en Zakat correct indelen
- Voorwaarden voor de aftrek van bijzondere uitgaven controleren
- Maximumbedragen en de werkelijke belastingbesparing begrijpen
- Typische gevallen waarin de aftrek mislukt
- Bewijzen veiligstellen en donatiewegen vergelijken
- Conclusie en de volgende stap voor uw belastingaangifte
Waarom de vraag over de belastingaftrek zo vaak mislukt
Twee overschrijvingen naar dezelfde islamitische vereniging kunnen fiscaal verschillend behandeld worden. Een verplichte jaarlijkse bijdrage en een vrijwillige bijdrage voor de moskeebouw voldoen niet automatisch aan dezelfde voorwaarden. De benaming „moskee”, „gemeenschap” of „islamitische vereniging” geeft daarop geen standaardantwoord.
Onduidelijkheden ontstaan vaak wanneer een persoon lidmaatschapsbijdragen betaalt, geld doneert voor een bouwproject en bovendien Zakat betaalt. Deze betalingen hebben verschillende achtergronden. Voor de fiscale toetsing telt hoe de betaling daadwerkelijk tot stand komt en waarvoor ze gebruikt wordt, niet alleen het bestedingsdoel op de overschrijving.
Drie toetsvragen in plaats van één standaardantwoord
Controleer eerst wie het geld ontvangt: Is de concrete ontvanger van de betaling fiscaal begunstigd? Bekijk daarna de betaling zelf. Is ze verplicht door het lidmaatschap of vrijwillig? Krijgt het lid daarvoor een persoonlijke prestatie?
Ook het bestedingsdoel en de documenten spelen een rol. Een bijdrage die overwegend een concreet aanbod voor een lid financiert, kan fiscaal anders behandeld worden dan een vrijwillige gift voor een begunstigd doel. § 10b EStG regelt de aftrek van donaties en bepaalde lidmaatschapsbijdragen, telkens onder de geldende voorwaarden.
Praktische regel: Doorslaggevend zijn de werkelijke aard van de betaling, de status van de ontvanger en het doel dat het geld financiert. De tekst in het overschrijvingsveld alleen is niet bepalend.
Zo kan een vrijwillige bouwbijdrage anders ingedeeld worden dan de verplichte jaarlijkse bijdrage van dezelfde vereniging, hoewel beide betalingen naar dezelfde rekening gaan. Vraag in geval van twijfel vóór de overschrijving na hoe de vereniging de betaling boekt en welk bewijs ze kan uitreiken.
Lidmaatschapsbijdrage, donatie en Zakat correct indelen
Een lidmaatschapsbijdrage hangt samen met het lidmaatschap. Het lid betaalt deze volgens de regels van de vereniging, bijvoorbeeld regelmatig of in een vastgelegde hoogte. Fiscaal moet worden onderzocht of de vereniging en het concrete doel begunstigd zijn en of de bijdrage niet overwegend een particuliere tegenprestatie financiert.
Een donatie is daarentegen een vrijwillige gift, waarbij de schenkende persoon geen individuele tegenprestatie verwacht. Het Bundesfinanzministerium noemt donaties aan fiscaal begunstigde kerken, verenigingen en gemeenten in beginsel als begunstigd, mits er geen tegenprestatie wordt verwacht (BMF-Informationen zu Steuervorteilen bei Ehrenamt und Spenden).
Zakat is een religieuze verplichte afdracht. De religieuze betekenis ervan bepaalt echter niet alleen de fiscale behandeling. Daarvoor is het nog steeds van belang wie het geld ontvangt, welk doel het dient en of aan de fiscale voorwaarden voor een begunstigde gift is voldaan. Wie zich bezighoudt met de religieuze berekening, moet deze scheiden van de fiscale indeling; een praktische toelichting hierover biedt het artikel Zakat berekenen.
Een alledaags scenario ter vergelijking
Stel dat een persoon een jaarlijkse bijdrage betaalt aan een moskeevereniging, daarnaast meedoet aan een vrijwillige inzameling voor een bouwproject en Zakat overmaakt. De jaarlijkse bijdrage blijft een lidmaatschapsbijdrage, ook als de persoon deze als religieuze ondersteuning opvat. Bij de bouwdonatie komt het erop aan of deze daadwerkelijk vrijwillig en zonder persoonlijk voordeel plaatsvindt en of de ontvanger fiscaal begunstigd is.
Voor Zakat geldt dezelfde fiscale basiscontrole, maar de religieuze benaming vervangt deze niet. Een overschrijving die als Zakat is gemarkeerd, wordt niet alleen daardoor fiscaal een aftrekbare donatie. Evenmin maakt een donatiebewijs van een verplichte lidmaatschapsbijdrage een vrijwillige gift.
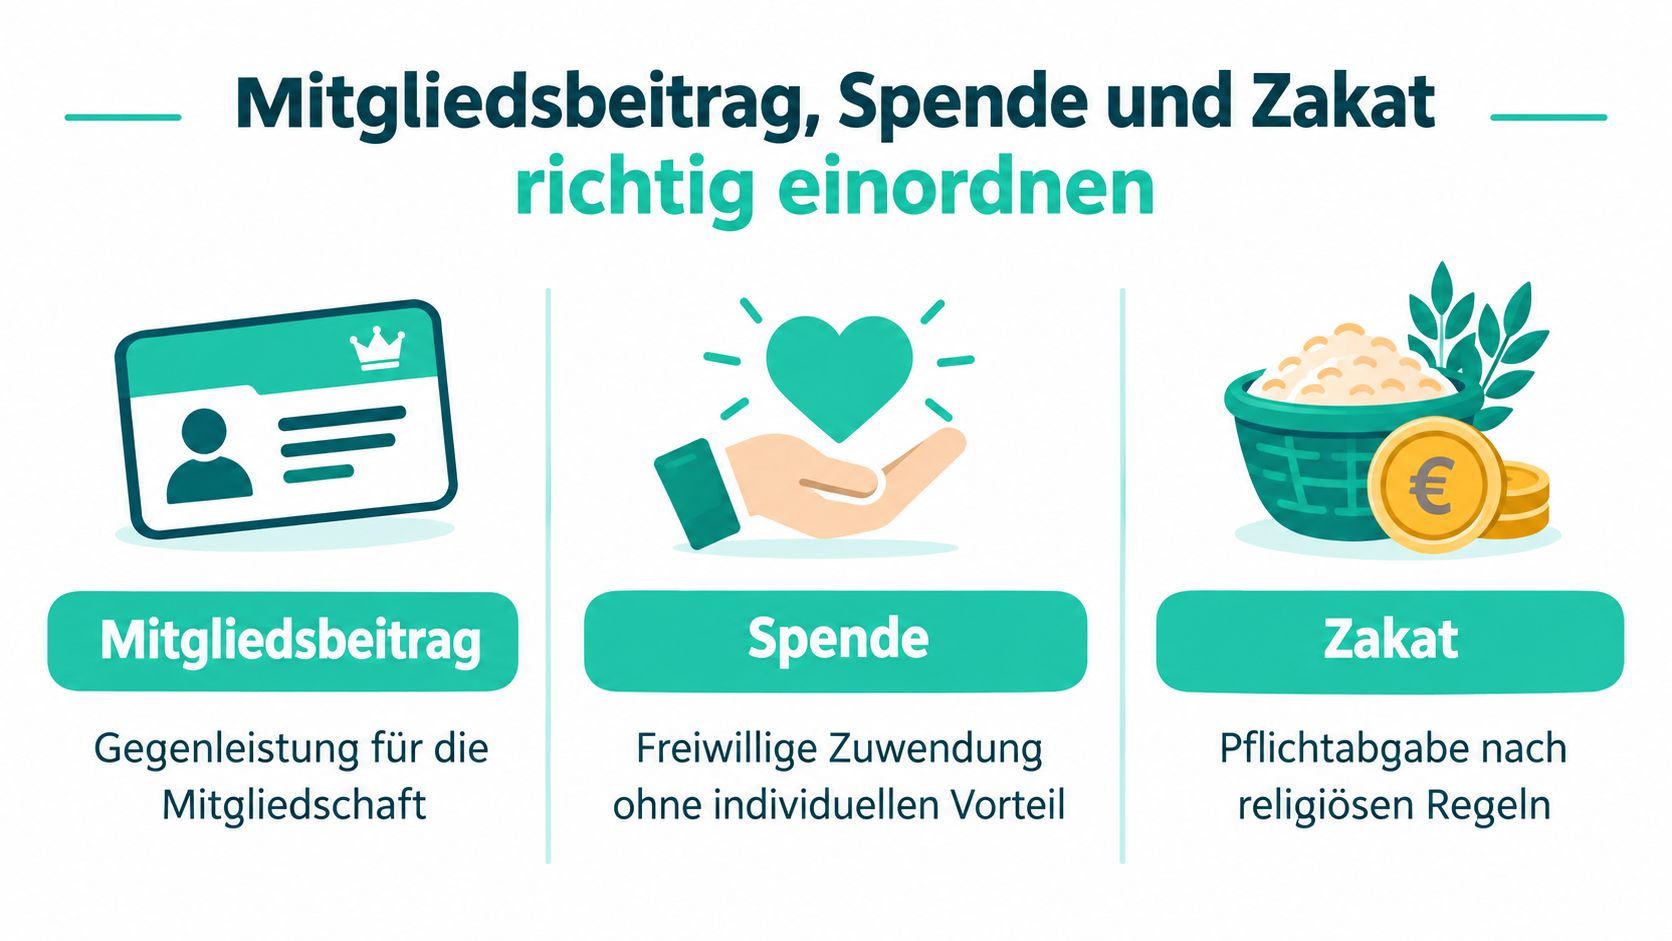
Als geheugensteun kan de afbakening zo worden samengevat: bijdrage betekent betaling in samenhang met het lidmaatschap, donatie betekent vrijwillige ondersteuning zonder individueel voordeel, en Zakat duidt een afdracht volgens religieuze regels aan. Pas de fiscale toetsing van de ontvanger en het concrete betalingsdoel bepaalt of aftrek mogelijk is.
Voorwaarden voor de aftrek van bijzondere uitgaven controleren
Of een betaling fiscaal in aanmerking kan worden genomen, kan in een zinvolle volgorde worden gecontroleerd. Begin niet met de vraag of u een bewijs ontvangt, maar met de ontvanger en het daadwerkelijke doel. Een bewijs documenteert een betaling, maar vervangt niet de voorwaarden voor de aftrek.
Eerst de ontvanger van de betaling vaststellen
Vergelijk de naam van de ontvanger op het bankafschrift met de naam van de fiscaal begunstigde instelling. Een donatie aan een particulier of aan een andere organisatie wordt niet automatisch begunstigd doordat deze bestemd is voor een project van een gemeente. Vraag na welke instelling het geld juridisch in ontvangst neemt.
Vraag bovendien om een geldige vrijstellingsbeschikking of een vergelijkbare bevestiging van de fiscaal begunstigde status. Zo'n bewijs helpt bij de controle, maar is niet de enige vraag: ook de statuten en het daadwerkelijke bestuur moeten passen bij het begunstigde doel.
Vervolgens doel en tegenprestatie verhelderen
Lees de omschrijving van de betaling en vraag waarvoor de vereniging het gebruikt. Een echte lidmaatschapsbijdrage kan in beginsel begunstigd zijn, mits aan de wettelijke voorwaarden is voldaan. Wordt hiermee echter vooral een persoonlijk aanbod gefinancierd, zoals onderwijs, ruimteverhuur of vrijetijdsactiviteiten, dan moet worden onderzocht of een particuliere tegenprestatie overweegt.
Verduidelijk ook of het daadwerkelijk om een vrijwillige donatie gaat. Een betaling die verplicht is vanwege het lidmaatschap, wordt niet alleen door een afzonderlijke boeking of verklaring een donatie. Voor meer achtergrond over het ondersteunen van fiscaal begunstigde verenigingen kunt u de informatie over donaties aan liefdadigheidsverenigingen raadplegen.
Ten slotte het bewijs veiligstellen
Houd betaalwijze en doel apart vast. Bij meerdere betalingen aan dezelfde vereniging moet uit de overschrijving en de documenten blijken of het bijvoorbeeld om een jaarlijkse bijdrage of een vrijwillige gift gaat. Een duidelijke documentatie vergemakkelijkt de latere fiscale indeling.
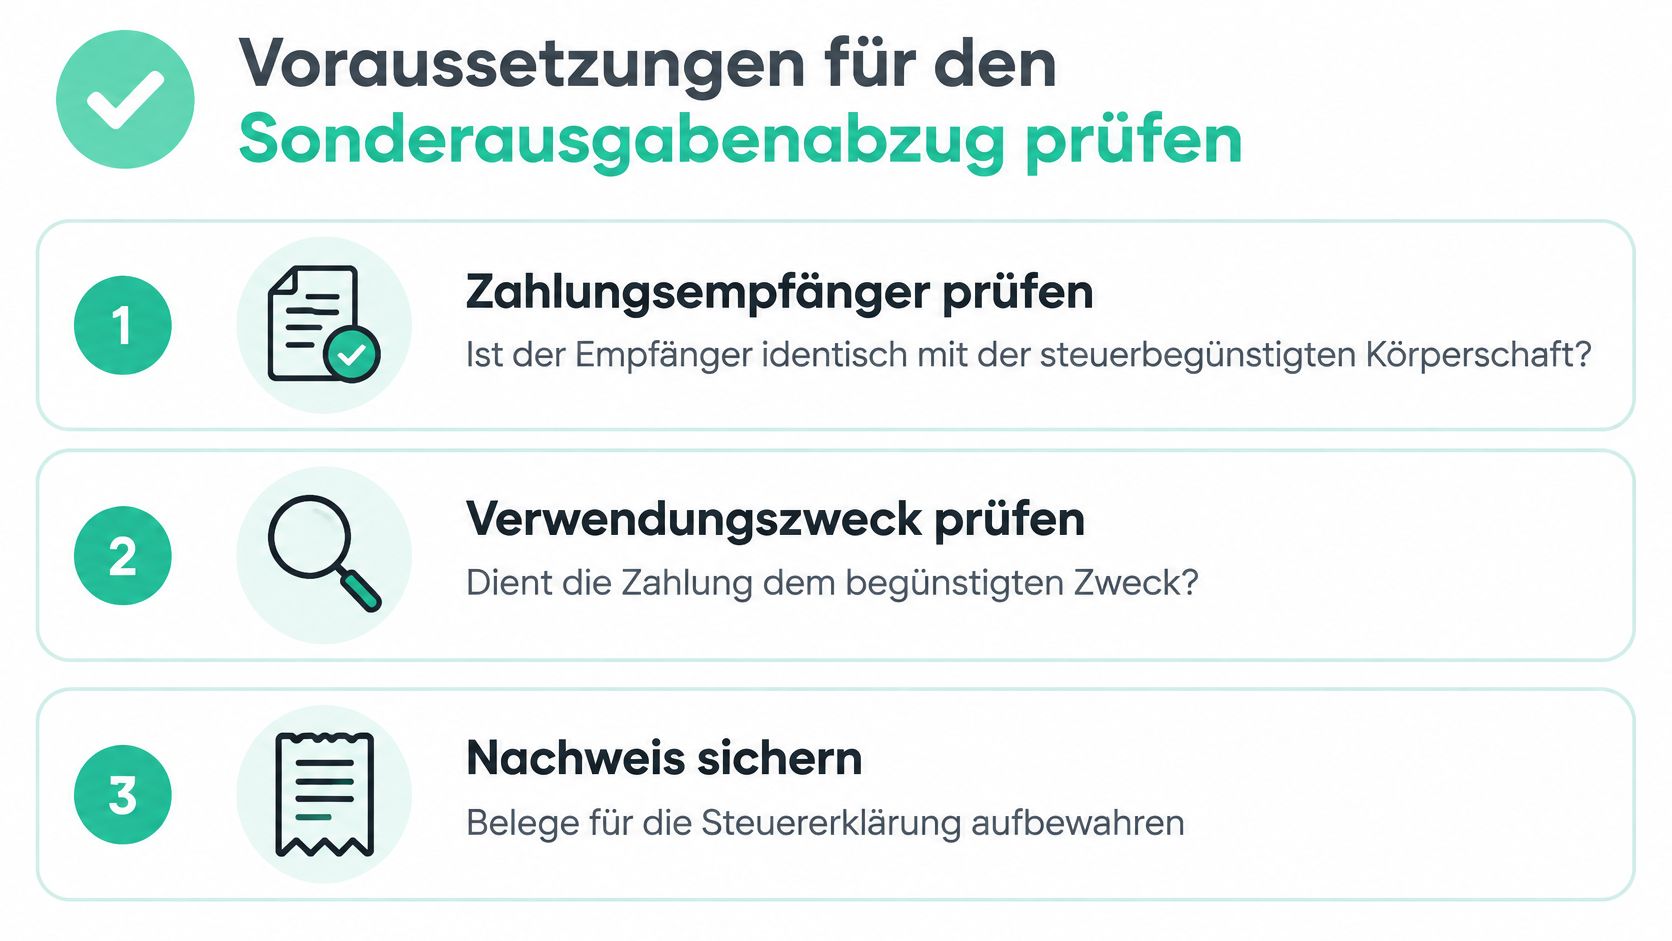
Voordat u betaalt, kunt u deze punten doorlopen:
- Ontvanger controleren: Is de betaling gericht aan de fiscaal begunstigde instelling zelf?
- Doel verhelderen: Ondersteunt de bijdrage of de donatie een begunstigd doel, en vloeit het geld niet overwegend naar een particuliere tegenprestatie?
- Betaalwijze onderscheiden: Is de betaling een verplichte lidmaatschapsbijdrage, een vrijwillige donatie of Zakat?
- Bewijzen bewaren: Bewaar het betaalbewijs en de donatiebevestiging, voor zover die wordt uitgegeven.
Maximumbedragen en de werkelijke belastingbesparing begrijpen
Een erkende bijdrage of een gift verlaagt niet automatisch de belasting met hetzelfde bedrag. Voor de aftrek gelden maximumgrenzen: Begunstigde lidmaatschapsbijdragen en giften kunnen samen tot 20 procent van het totale bedrag van de inkomsten in aanmerking worden genomen. Voor bepaalde instellingen geldt alternatief een grens van 4 promille van de totale omzet en de in het kalenderjaar uitgekeerde lonen en salarissen. Deze grenzen zijn geregeld in § 10b EStG.
| Grens | Referentiegrootte | Opmerking |
|---|---|---|
| 20 procent | Totaal bedrag van de inkomsten | Gezamenlijke grens voor giften en begunstigde lidmaatschapsbijdragen |
| 4 promille | Totale omzet en de in het kalenderjaar uitgekeerde lonen en salarissen | Alternatieve grens voor bepaalde instellingen |
Wordt een bedrag vanwege de maximumgrens in een jaar niet in aanmerking genomen, dan kan het in principe naar latere jaren worden overgedragen. De grens maakt een betaling echter niet pas aftrekbaar: eerst moet deze aan de fiscale voorwaarden voldoen. Een Zakat-betaling wordt dus niet alleen door haar religieuze benaming een aftrekbare gift.
De aftrek is geen vergoeding
Een aftrek van bijzondere uitgaven verlaagt het belastbaar inkomen, niet rechtstreeks de belastingaanslag. Hoeveel belasting u daardoor bespaart, hangt onder andere af van uw persoonlijke belastingtarief en uw individuele situatie.
Neem bijvoorbeeld een moskeegemeenschap die een fiscaal begunstigde gift ontvangt. Wordt het bedrag erkend, dan daalt het belastbaar inkomen met het erkende bedrag. De belastingbesparing valt daarentegen doorgaans lager uit en kan zonder gegevens over de persoonlijke belastingsituatie niet eenduidig worden berekend.
Belangrijk: „Aftrekbaar” betekent dat een betaling onder de wettelijke voorwaarden fiscaal in aanmerking kan worden genomen. Het betekent niet dat de belastingdienst het betaalde bedrag volledig terugbetaalt.
De term „belastingaftrek” klinkt in het dagelijks leven vaak naar een terugbetaling. Voor de belastingberekening lijkt het eerder op een aftrek van het inkomen waarover de belasting wordt berekend. Vergelijk het erkende bedrag daarom niet rechtstreeks met een verwachte teruggave.
Typische gevallen waarin de aftrek mislukt
In de dagelijkse gemeenschapspraktijk kan dezelfde vereniging begunstigde doelen nastreven en tegelijkertijd aanbod doen dat fiscaal anders moet worden beoordeeld. De Bundesfinanzhof stelt de gefinancierde activiteit centraal: Bevordert een algemeen nut beogende instelling naast een begunstigd doel ook een culturele activiteit die in de eerste plaats de vrijetijdsbesteding dient, dan blijven de lidmaatschapsbijdragen in hun geheel niet aftrekbaar. Een bijkomend begunstigd doel heft deze uitsluiting niet op (Entscheidung des Bundesfinanzhofs zu Mitgliedsbeiträgen und Freizeitgestaltung).
Geval één met onderwijs
Een lid betaalt een jaarlijkse bijdrage aan een gemeenschap die religieuze diensten aanbiedt en tegelijkertijd bepaalde leden onderwijs of andere persoonlijke diensten biedt. Doorslaggevend is niet dat de vereniging ook religieuze doelen nastreeft. Er moet worden onderzocht of de bijdrage overwegend een individuele dienst financiert en hoe de gefinancierde activiteit fiscaal moet worden beoordeeld.
Wanneer de betaling gekoppeld is aan het lidmaatschap en concrete diensten financiert, is een algemene aanname van aftrekbaarheid riskant. De statuten, het bijdragereglement en het daadwerkelijke gebruik horen samen in de beoordeling thuis.
Geval twee met vrijetijdsevenementen
Een vereniging organiseert evenementen of culturele activiteiten die vooral de vrijetijdsbesteding dienen. Worden dergelijke activiteiten naast een begunstigd doel bevorderd, dan kan dat bepalend zijn voor de aftrekbaarheid van de lidmaatschapsbijdragen. Een bijkomend religieus of algemeen nut beogend doel maakt de lidmaatschapsbijdrage niet automatisch aftrekbaar.
Geval drie met een bouwgift
Een persoon betaalt vrijwillig voor een moskeebouwproject, zonder daarvoor een persoonlijk voordeel te ontvangen. Dat moet anders worden beoordeeld dan een verplichte lidmaatschapsbijdrage. De giftenaftrek kan binnen de algemene maximumbedragen ook dan mogelijk blijven wanneer lidmaatschapsbijdragen aan dezelfde instelling zijn uitgesloten. Voorwaarde blijft dat ontvanger en betaling aan de fiscale voorwaarden voldoen.
In de praktijk is het daarom verstandig om bouwbetalingen, lidmaatschapsbijdragen en betalingen voor concreet aanbod niet in één niet-gespecificeerde overschrijving samen te voegen. Een duidelijke toewijzing vergemakkelijkt de beoordeling, zonder het resultaat vooraf te bepalen.
Bewijzen bewaren en manieren van doneren vergelijken
Het bewijs begint vóór de overschrijving. Noteer of u een lidmaatschapsbijdrage, een vrijwillige gift of Zakat betaalt, en formuleer het betalingsdoel zodanig dat het bij deze indeling past. Bewaar het overschrijvingsbewijs en de documenten over de fiscale status van de ontvanger samen.
Een donatiebevestiging is nuttig wanneer de betaling daadwerkelijk als gift kan worden erkend. Ze verandert echter niets aan de aard van een verplichte betaling. Als een lidmaatschapsbijdrage vanwege de activiteit of de tegenprestatie niet aftrekbaar is, wordt deze niet alleen door een donatiebevestiging aftrekbaar.
Directe betaling of platform
Bij een directe betaling aan een moskee kunt u de ontvanger en het bestedingsdoel rechtstreeks controleren. Gebruikt u een campagne via een platform, dan moet u bovendien nagaan welke organisatie het geld uiteindelijk ontvangt en of de spendenbevestiging door deze belastingbegunstigde instelling wordt uitgegeven.
Bij een doorlopende actie telt eveneens de duidelijke toewijzing van elke betaling. Controleer of de opdracht regelmatige donaties of lidmaatschapsbijdragen betreft, en bewaar de betalingsoverzichten. Voor latere archivering en fiscale indeling biedt de gids over Spendenbescheinigung für Vereine extra oriëntatie.
SadakaNow bundelt donatiecampagnes van moskeeën, hulporganisaties en sociale initiatieven, toont openbare projectinformatie en geeft donaties door zonder platformkosten. Voor een betaling dient u echter zelf te controleren wie de wettelijke ontvanger is en of voor uw specifieke betaling een Zuwendungsbestätigung wordt uitgegeven.
| Betaalwijze | Wat u vooral moet controleren |
|---|---|
| Direct aan de vereniging | Betalingsontvanger, bestedingsdoel en bevestiging van de belastingbegunstigde status |
| Via een campagne | Wettelijke ontvanger van de donatie en verantwoordelijkheid voor het bewijsstuk |
| Regelmatige betaling | Of een doorlopende opdracht een donatie of een verplichte bijdrage weergeeft |
Een goede archivering verbindt dus niet alleen bankafschrift en bevestiging. Zij toont ook waarom u heeft betaald en welke organisatie de betaling heeft ontvangen. Dat is vooral nuttig wanneer u meerdere soorten ondersteuning aan dezelfde gemeenschap levert.
Conclusie en de volgende stap voor uw belastingaangifte
Of verenigingsbijdragen fiscaal aftrekbaar zijn, kan niet alleen aan de hand van de naam van de vereniging of de religieuze benaming worden bepaald. Controleer eerst de belastingbegunstigde status van de ontvanger, dan de werkelijke aard van de betaling en ten slotte het doel en een mogelijke tegenprestatie. Pas daarna komen het maximumbedrag en het fiscale effect aan bod.
Scheid lidmaatschapsbijdrage, donatie en Zakat ook in uw eigen documentatie. Een verplichte bijdrage wordt niet door een andere benaming een donatie, en een Zakat-betaling is niet alleen vanwege haar religieuze karakter fiscaal aftrekbaar. Een vrijwillige donatie kan daarentegen onder de wettelijke voorwaarden begunstigd zijn, zelfs wanneer lidmaatschapsbijdragen aan dezelfde instelling uitgesloten zijn.
De concrete volgende stap is eenvoudig: vraag de vereniging om haar statuten, de bijdrageregeling en het bewijs van de belastingbegunstigde status. Vraag bovendien schriftelijk of uw betaling als lidmaatschapsbijdrage of als vrijwillige donatie wordt behandeld en wie de Zuwendungsbestätigung uitgeeft. Bewaar deze documenten samen met het betalingsbewijs bij uw belastingstukken.
Als de betaling tegelijk lidmaatschap, persoonlijke prestaties en donatiedoeleinden betreft, laat het individuele geval dan fiscaal beoordelen. Zo voorkomt u dat een religieus of gemeenschappelijk belangrijke betaling verkeerd wordt ingedeeld in de belastingaangifte.
Als u moskeeën, hulpprojecten of sociale initiatieven wilt ondersteunen, kunt u op SadakaNow campagnes vinden met openbare projectinformatie en gecontroleerde organisaties. Verduidelijk vóór de betaling de wettelijke ontvanger en de vraag naar een Zuwendungsbestätigung, zodat uw documentatie van begin af aan klopt.