Sepa lastschrift rückbuchung frist: 8 Wochen bis 13 Monate
Bei einer autorisierten SEPA-Basislastschrift haben Sie acht Wochen ab dem Datum der Kontobelastung Zeit, die Buchung über Ihre Bank zurückgeben zu lassen. Fehlt ein gültiges Mandat, liegt die Frist bei bis zu 13 Monaten nach der Belastung. Zwei Zahlen, ein identischer Startpunkt, und dazwischen liegt die Unterscheidung, die fast jede Erklärung überspringt.
Die übliche Frage lautet: Wie lange habe ich Zeit? Die Frage, die weiterhilft, lautet anders: Was beweist eine Rückbuchung über den Empfänger? Rechtlich betrachtet nichts. Ein Einzug, dem Sie zugestimmt haben, darf innerhalb von acht Wochen ohne Begründung zurückgeholt werden, und das sagt nichts darüber aus, ob die Organisation seriös arbeitet.
Genau deshalb lohnt ein zweiter Blick auf die SEPA-Lastschrift-Rückbuchungsfrist. Sie schützt Sie in beide Richtungen: als Werkzeug gegen eine falsche Abbuchung und als Erklärung dafür, warum eine Spende auf einem Kontoauszug manchmal wieder verschwindet.
Inhaltsverzeichnis
- Rückgabefristen auf einen Blick
- Der entscheidende Unterschied
- Acht Wochen bei autorisierten Basislastschriften
- Bis zu 13 Monate bei unautorisierten Abbuchungen
- Verdächtige Abbuchung einordnen
- Rückbuchung veranlassen und Fristen sichern
Rückgabefristen auf einen Blick
Bei einer autorisierten SEPA-Basislastschrift können Verbraucherinnen und Verbraucher die Lastschrift acht Wochen ab der Kontobelastung ohne Angabe von Gründen zurückgeben lassen. Bei einer unautorisierten Lastschrift, also einem Einzug ohne gültiges Mandat, beträgt die Frist bis zu 13 Monate nach der Belastung. Dazwischen liegt keine Kulanz der Bank, sondern eine einzige Vorfrage: Liegt ein Mandat vor oder nicht?
Die folgende Übersicht ordnet die drei Fälle, die in der Praxis tatsächlich vorkommen.
| Fall | Frist ab Belastung | Begründung nötig | Erstattung |
|---|---|---|---|
| Autorisierte SEPA-Basislastschrift | 8 Wochen | Nein | Betrag wird dem Konto wieder gutgeschrieben |
| Unautorisierte Lastschrift ohne gültiges Mandat | Bis zu 13 Monate | Meldung unverzüglich nach Feststellung | Erstattung spätestens am Tag nach der Mitteilung |
| SEPA-Firmenlastschrift | Kein gleiches Rückgaberecht nach Belastung | Nicht vorgesehen, weil nach der Belastung keine Rückgabe beansprucht werden kann | Kein Erstattungsanspruch nach der Belastung |
Der wichtigste Wert in dieser Tabelle ist der Fristbeginn. Beide Fristen laufen ab dem Datum der Kontobelastung, nicht ab dem Tag, an dem Sie den Kontoauszug lesen oder die Banking-App öffnen. Wer drei Wochen nicht hineinschaut, hat diese drei Wochen trotzdem verbraucht.
Ein vorab erteiltes Mandat verhindert die Rückgabe nicht. Es belegt nur, dass der Einzug erlaubt war, und genau deshalb gilt in diesem Fall die kurze Frist von acht Wochen. Der Einzug war korrekt, die Rückgabe bleibt trotzdem möglich.
Die SEPA-Firmenlastschrift fällt aus diesem Schema heraus. Für dieses Verfahren besteht nach Auskunft der Deutschen Bundesbank grundsätzlich kein gleiches Rückgaberecht nach der Belastung. Es betrifft Geschäftskonten, nicht das private Konto, von dem gespendet wird.
Wann eine Abbuchung überhaupt auf Ihrem Konto landet, hängt vom Einzugsrhythmus des Empfängers ab. Der Beitrag dazu, wann eine SEPA-Lastschrift abgebucht wird, zeigt, wie Sie den Zeitpunkt im Voraus erkennen.
Welche Frist für Sie gilt, entscheidet also weder die Bank noch die Höhe des Betrags, sondern allein die Frage nach dem Mandat. Was ein Mandat ist und woran Sie es erkennen, ist der nächste Schritt.
Der entscheidende Unterschied
Ein Mandat ist eine Zustimmung in Textform. Wer einem Empfänger ein SEPA-Mandat erteilt, erlaubt ihm, künftig Beträge in seinem Namen einzuziehen. Das Bild dafür ist ein Hausschlüssel, den Sie selbst weitergeben, damit jemand regelmäßig nach der Wohnung sieht. Der Schlüssel ist die Erlaubnis, nicht jede einzelne Handlung.
Ein unautorisierter Einzug ist der Nachschlüssel. Niemand hat Ihnen den Schlüssel abgenommen, er wurde ohne Ihre Erlaubnis angefertigt. Im Alltag begegnet Ihnen beides: der Mitgliedsbeitrag an den Moscheeverein, die Spende an eine Hilfsorganisation, das Abo beim Streamingdienst. Alle drei laufen über ein Mandat, alle drei sind innerhalb von acht Wochen rückholbar.
In den unautorisierten Bereich führen drei Wege. Die IBAN wurde missbraucht, ein Mandat wurde nie erteilt, oder ein gekündigtes Mandat wird weiter genutzt. Der dritte Fall ist der häufigste, über den gestritten wird, weil der Empfänger ehrlich von einem bestehenden Auftrag ausgeht.
Die Frist hängt nicht davon ab, wie seriös der Empfänger ist, sondern davon, ob das Mandat vorliegt.
Eine Rückbuchung ist deshalb kein Betrugsbeweis. Sie ist der gesetzliche Normalfall, wenn jemand einen erlaubten Einzug nicht behalten möchte. Wie ein Mandat korrekt aussieht und welche Angaben es enthalten muss, erklärt die Anleitung zum SEPA-Lastschrift-Formular.
Welches Merkmal prüfen Sie zuerst: den Namen des Empfängers auf dem Auszug oder die Gläubiger-ID daneben?
Acht Wochen bei autorisierten Basislastschriften
Nehmen Sie eine Lastschrift, die am 1. März 2026 belastet wird. Die Frist endet am 26. April 2026, also 56 Tage später. Bis zu diesem Datum kann der Kontoinhaber die Buchung über seine Bank zurückgeben lassen, ohne einen Grund zu nennen. Die Bank schreibt den Betrag anschließend dem Konto wieder gut, so hält es die Deutsche Bundesbank in ihrer Erklärung zur SEPA-Lastschrift fest.
Wiederkehrende Zahlungen sind der Punkt, an dem es unübersichtlich wird. Spenden, Mitgliedsbeiträge und Abonnements erzeugen jeden Monat eine neue Belastung und damit einen eigenen Fristlauf. Wer im Januar etwas zurückholen will, kann sich nicht auf die Frist der März-Buchung berufen, und umgekehrt. Jede Abbuchung bekommt ihre eigenen acht Wochen.
Ein Fehler taucht dabei immer wieder auf: Die Frist wird ab dem Datum gerechnet, an dem der Kontoauszug im Briefkasten lag oder die Mail mit der Zahlungsbestätigung eintraf. Richtig ist das Belastungsdatum, also der Tag, den die Bank in der Buchungszeile führt.
Praxisregel: Notieren Sie beim ersten Blick auf den Auszug das Belastungsdatum, nicht das Datum Ihres Blickes.
Zwei Missverständnisse gehören an dieser Stelle auf den Tisch. Erstens: Wer eine autorisierte Lastschrift innerhalb der Frist zurückgibt, sagt damit nichts über den Empfänger aus. Die Rückgabe ist ein Verbraucherrecht, kein Betrugsverdacht, und die Bank fragt nicht nach einem Grund. Zweitens: Umgekehrt schützt ein vertrauter Empfängername nicht vor Fehlern. Eine Abbuchung, die Ihnen fremd vorkommt, verdient eine Prüfung, auch wenn der Name danach seriös klingt. Die acht Wochen laufen, während Sie abwägen.
Für Organisationen hat die Regel eine unangenehme Konsequenz. Eine bestätigte Spende per SEPA-Lastschrift ist trotz gültigem Mandat noch nachträglich rückholbar und gilt erst nach Ablauf der acht Wochen als endgültig verfügbar. Bei wiederkehrenden Spenden per Lastschrift lohnt daher der Blick auf die regelmäßige Dauerspende, weil dort jeder Einzelbetrag neu bewertet wird.
Nach dem 26. April ist eine Rückgabe nach dieser Regel nicht mehr möglich. Der Betrag bleibt, wo er ist.
Bis zu 13 Monate bei unautorisierten Abbuchungen
Ohne gültiges Mandat läuft eine andere, deutlich längere Uhr. Die Frist reicht dann bis zu 13 Monate nach der Kontobelastung, wie die Verbraucherzentrale zu den europaweiten SEPA-Regeln zusammenfasst. Die lange Frist ändert allerdings nichts an der Meldepflicht: Wer eine unberechtigte Buchung feststellt, muss sie unverzüglich melden, also sobald er sie bemerkt und einordnen konnte.
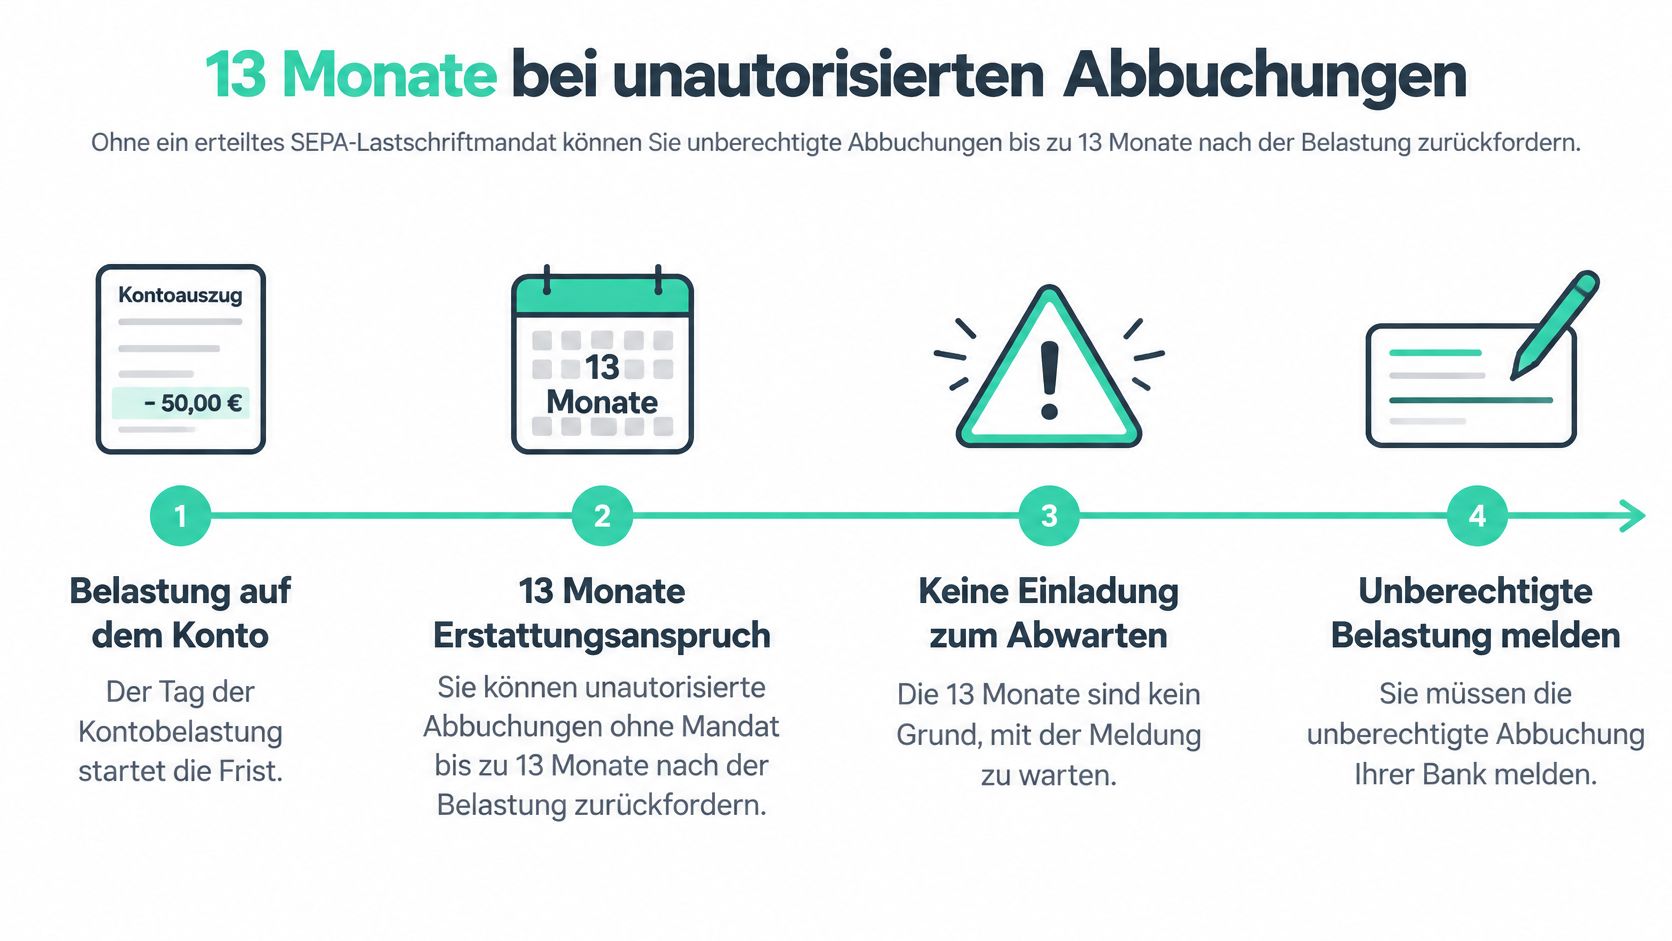
Zwei Uhren laufen also parallel.
Die eine beginnt mit der Belastung und endet spätestens nach 13 Monaten. Die andere startet in dem Moment, in dem Sie die Buchung entdecken, und verlangt eine Meldung ohne Aufschub. Ein Beispiel zeigt die Abfolge:
- 10. Januar 2026: Die Lastschrift wird belastet. Hier startet die erste Uhr.
- Februar 2026: Sie entdecken die Buchung und stellen fest, dass kein Mandat vorliegt. Jetzt läuft die zweite Uhr.
- Unverzüglich nach der Feststellung: Sie melden den Fall Ihrer Bank.
- Daraufhin: Die Bank erstattet den Betrag und setzt die Wertstellung auf das ursprüngliche Belastungsdatum zurück.
- 10. Februar 2027: Mit Ablauf dieses Tages entfällt der Erstattungsanspruch grundsätzlich.
Nach der Meldung greift eine klare Pflicht der Bank: Sie muss den Betrag grundsätzlich unverzüglich erstatten und die Wertstellung so korrigieren, als wäre die Abbuchung nie erfolgt. Die 13 Monate setzen dem Anspruch damit ein äußeres Ende. Die Erstattung selbst beginnt bereits mit Ihrer Meldung.
Zwei Fehleinschätzungen gehören zu dieser Frist. Erstens beweist eine erfolgte Rückbuchung noch nichts über den Empfänger. Sie bleibt ein Verbraucherrecht, und ein fehlendes Mandat kann auch auf einem Erfassungsfehler beruhen. Zweitens ist ein vertraut wirkender Empfängername kein Prüfsiegel. Auch dann gehört jede ungeklärte Belastung gemeldet und dem Mandat gegenübergestellt.
Für Zahlungsempfänger bedeutet das: Mandats- und Einzugsdaten dokumentieren und aufbewahren. Wer Rückfragen von Bank oder Spender zügig beantworten kann, weist die Autorisierung des Einzugs nach und klärt den Fall in Stunden statt in Wochen.
Verdächtige Abbuchung einordnen
Bevor Sie irgendwo anrufen, ordnen Sie die Beobachtung ein. Die folgende Tabelle verbindet das, was Sie sehen, mit der wahrscheinlichen Ursache und dem ersten Schritt.
| Beobachtung | Wahrscheinliche Ursache | Sofortige Reaktion |
|---|---|---|
| Unbekannter Spendenname im Kontoauszug | Verwendungszweck oder Empfänger nicht zugeordnet | Mandat und Bestätigung vergleichen, Gläubiger-ID prüfen, Organisation über offiziellen Kanal fragen |
| Betrag weicht vom bestätigten Spendenbetrag ab | Falsche Eingabe oder Mehrfacheinzug | Belege sichern, Organisation kontaktieren, Bank informieren |
| Kampagne ist beendet, Einzug erfolgt weiter | Mandat wird noch genutzt | Mandat prüfen, bei autorisiertem Einzug Rückgabe innerhalb von acht Wochen veranlassen |
| Lastschrift ohne jede Auftragserteilung | Möglicher IBAN-Missbrauch | Bank sofort kontaktieren, unverzüglich melden, Frist von 13 Monaten im Blick behalten |
Der Prüfpfad steckt in der letzten Spalte, und er hat eine feste Reihenfolge. Zuerst vergleichen Sie Mandat oder Zahlungsbestätigung mit dem, was tatsächlich abgebucht wurde. Danach kontrollieren Sie IBAN und Gläubiger-ID, weil sich darüber der Einziehende eindeutig zuordnen lässt. Anschließend sichern Sie Kontoauszug und E-Mails der Organisation, bevor Sie irgendwo eine Rückfrage stellen.
Die BaFin warnte 2026 ausdrücklich davor, dass Betrüger IBAN-Daten für unberechtigte Lastschriften nutzen, und empfiehlt, die Bank schnell zu kontaktieren. Bei fehlender Einzugsermächtigung besteht grundsätzlich ein Rückforderungsrecht bis zu 13 Monate, wie die Verbrauchermitteilung der BaFin zu unberechtigten Kontoabbuchungen festhält.
Zwei Aussagen müssen dabei nebeneinander stehen bleiben. Rückbuchbarkeit ist ein gesetzlicher Schutz, aber kein Beweis dafür, dass eine Spendenplattform unseriös ist. Und eine unbekannte Abbuchung darf nicht ignoriert werden, nur weil der Empfänger in eine vertrauenswürdige Kategorie fällt. Kontaktieren Sie die Organisation über einen offiziellen Kanal, niemals über einen Link aus einer E-Mail oder Nachricht.
Rückbuchung veranlassen und Fristen sichern
Der Ablauf ist kurz, wenn die Reihenfolge stimmt. Was ihn gefährdet, ist selten die Bank. Es ist ein Detail, das zu spät auffällt. Und eines gehört immer dazu: Zurückbuchen ist ein gesetzliches Recht, kein Urteil über den Empfänger. Gerade deshalb gehört jede unbekannte Abbuchung geprüft, auch wenn der Name auf dem Kontoauszug vertrauenswürdig klingt.
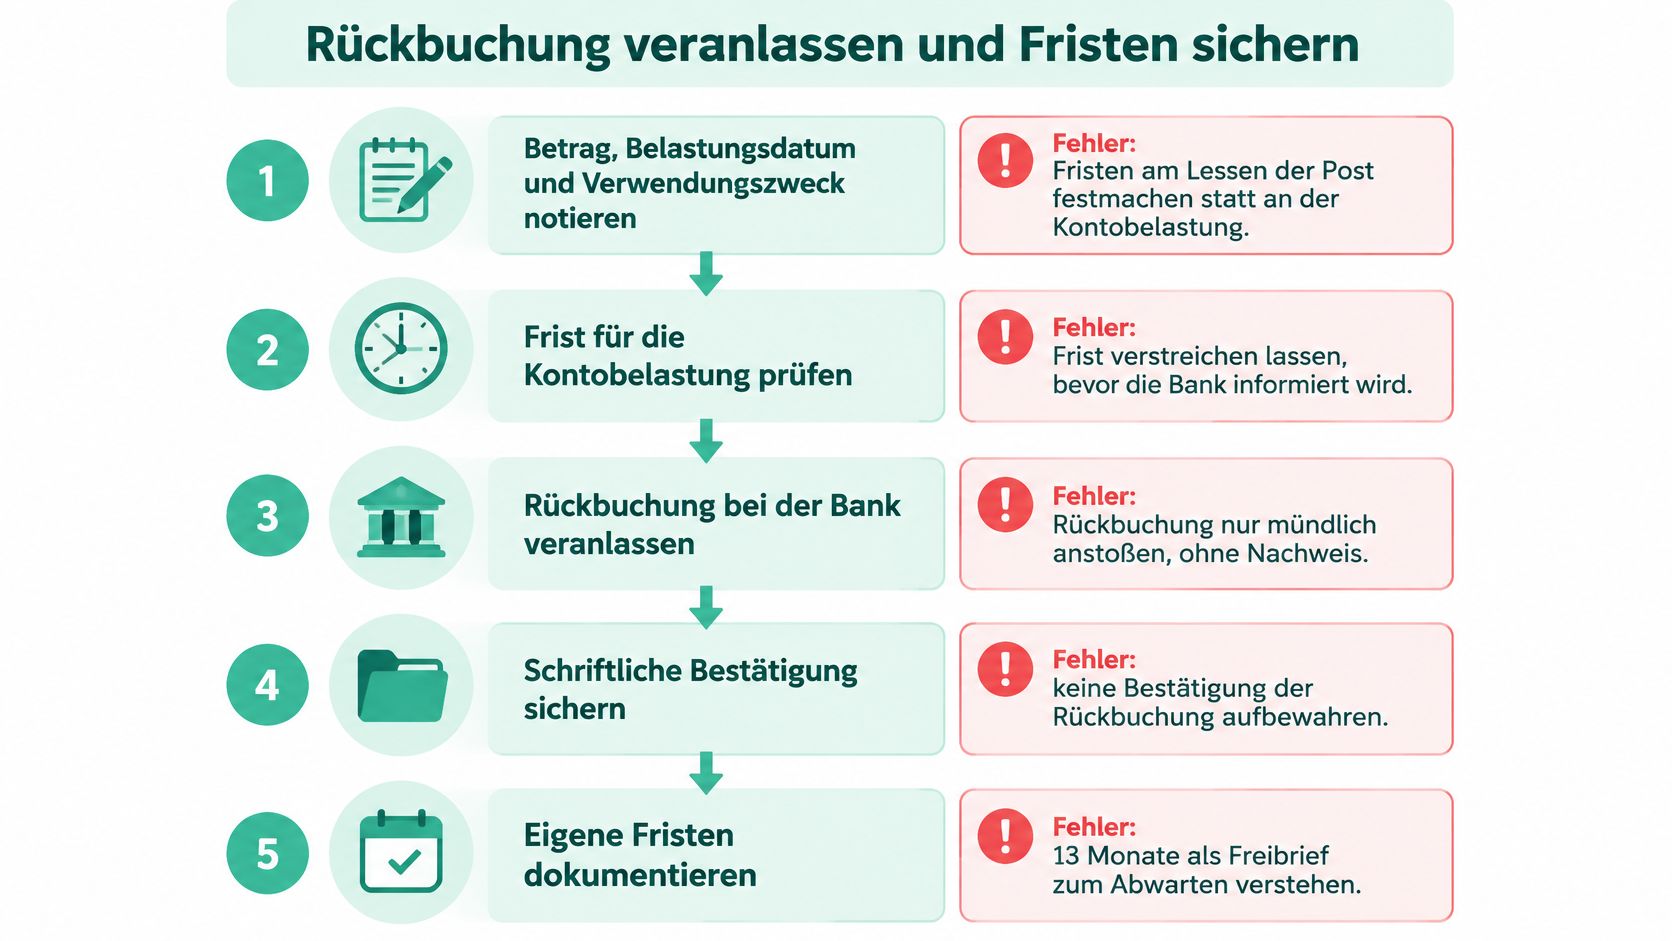
- Betrag, Belastungsdatum und Verwendungszweck notieren. Der Fehler daneben: Fristen am Lesen der Post festmachen statt an der Kontobelastung. Ohne das Belastungsdatum können Sie keine Frist berechnen.
- Unterlagen bereitlegen. Mandatsbestätigung, Zahlungsbestätigung, Kontoauszug, E-Mails der Organisation und die Gläubiger-ID gehören in einen Ordner. Fehlt die Bestätigung, dauert die Klärung deutlich länger.
- Den Fall zuordnen. Gültiges Mandat bedeutet acht Wochen ohne Begründung. Fehlendes Mandat bedeutet bis zu 13 Monate, aber nur bei unverzüglicher Meldung.
- Rückgabe über die Bank beauftragen. Bei Belastung am 1. März 2026 läuft das bis zum 26. April 2026. Einen Grund müssen Sie nicht nennen, und Sie sollten auch keinen erfinden, der später nicht trägt.
- Unautorisierte Belastung sofort melden. Eine Buchung vom 10. Januar 2026 bleibt grundsätzlich bis zum 10. Februar 2027 angreifbar, die Bank erstattet nach BaFin-Angaben grundsätzlich am Tag nach der Mitteilung. Warten Sie nicht bis kurz vor Ablauf der Frist am 10. Februar 2027.
- Der Organisation konkret nachfragen. Klären Sie, welcher Einzug zu welcher Spende gehört, und nutzen Sie dafür den offiziellen Kanal. Bei SadakaNow ist das hilfe@sadakanow.de. Die Klärung mit der Organisation und die Rückgabe bei der Bank laufen parallel, erst beides zusammen trennt einen Bedienfehler von einem fremden Einzug.
- Fristen dokumentieren. Belastungsdatum plus acht Wochen und plus 13 Monate in den Kalender eintragen, dazu die Bankbestätigung der Rückgabe aufbewahren. Tragen Sie die Bestätigung nicht ein, lässt sich eine erledigte Rückgabe später kaum belegen.
Fragen Sie die Gebühren für eine Rücklastschrift vorher bei Ihrer eigenen Bank ab. Sie unterscheiden sich von Institut zu Institut, und keine Rückbuchung ist kostenlos, nur weil sie erlaubt ist.
Bei einer SEPA-Firmenlastschrift besteht nach Bundesbank-Angaben grundsätzlich kein gleiches Rückgaberecht nach der Belastung. Wer ein Geschäftskonto führt, sollte den Einzug deshalb vorher prüfen lassen und nicht auf eine Rückholung setzen.
Wie die Prüfung auf der Empfängerseite aussieht, zeigt ein kurzer Blick in den Ablauf:
SadakaNow prüft bei jeder Transaktion automatisch SEPA-Mandat, Betrugsschutz und Geldwäschekonformität nach § 4 GWG, in der Regel innerhalb von Sekunden. Das ersetzt keine Bankerstattung, macht aber nachvollziehbar, welcher Einzug zu welcher Spende gehört. Fragen zur Spende selbst klären Sie mit SadakaNow; die Entscheidung über die Erstattung trifft Ihre Bank.
Wer eine Sadaqa-Spende sicher weitergeben möchte, findet bei SadakaNow geprüfte Projekte von Moscheen, Hilfsorganisationen und sozialen Initiativen, finanziert ohne Plattformgebühr. Jede Spende läuft dort durch automatische Mandatsprüfung, und bei Fragen zu einer Abbuchung hilft das Team unter hilfe@sadakanow.de weiter. Besuche SadakaNow und wähle ein Projekt aus, das du mit SEPA, PayPal oder Kreditkarte unterstützen möchtest.