هل تُعدّ اشتراكات الجمعية قابلة للخصم الضريبي؟ القواعد
لا تُعدّ اشتراكات الجمعية قابلة للخصم الضريبي إلا إذا كان المستفيد مُعفى ضريبيًا وكان الاشتراك لا يموّل في الغالب مقابلًا خاصًا. ويجب تقييم التبرعات الحقيقية بشكل منفصل، ويمكن أن تكون مُعفاة حتى لو لم تكن اشتراكات العضوية في نفس الجمعية قابلة للخصم.
لذلك فإن النصيحة الشائعة بأن كل دفعة إلى مسجد أو جمعية إسلامية يمكن خصمها من الضريبة هي نصيحة قاصرة. فالعبرة ليست فقط بوجهة المال أو بالتسمية الدينية للدفعة. بل المهم هو من يتسلمها، وما الغرض الذي تخدمه، وهل يحصل الشخص الدافع مقابلها على منفعة فردية.
تنشأ الأسئلة بشكل خاص عندما يدفع شخص اشتراكًا سنويًا، ويتبرع في الوقت نفسه لبناء مسجد، ويؤدي الزكاة. قد تبدو هذه الدفعات متشابهة، لكنها من الناحية الضريبية لا تُصنَّف تلقائيًا بالطريقة نفسها. ووجود إيصال تبرع وحده لا يجعل من اشتراك إلزامي تبرعًا قابلًا للخصم.
تساعد ثلاثة أسئلة في الفحص: هل المستفيد مُعفى ضريبيًا؟ هل يتعلق الأمر باشتراك عضوية، أم تبرع طوعي، أم زكاة؟ وهل يمكن توثيق غرض الدفع والإثبات بشكل واضح؟ من يميّز بين هذه النقاط يستطيع أن يقيّم بشكل أفضل ما يمكن أخذه في الاعتبار في الإقرار الضريبي وما هي المستندات المفيدة قبل الدفع.
جدول المحتويات
- لماذا تفشل مسألة الخصم الضريبي في كثير من الأحيان
- التصنيف الصحيح لاشتراك العضوية والتبرع والزكاة
- فحص شروط خصم المصروفات الخاصة
- فهم الحدود القصوى والتوفير الضريبي الحقيقي
- حالات نموذجية يفشل فيها الخصم
- تأمين الإثباتات ومقارنة طرق التبرع
- الخلاصة والخطوة التالية لإقرارك الضريبي
لماذا تفشل مسألة الخصم الضريبي في كثير من الأحيان
يمكن أن تُعامل تحويلتان إلى نفس الجمعية الإسلامية بشكل مختلف ضريبيًا. فالاشتراك السنوي الإلزامي والمساهمة الطوعية لبناء المسجد لا يستوفيان تلقائيًا نفس الشروط. وتسمية "مسجد" أو "جالية" أو "جمعية إسلامية" لا تقدّم إجابة عامة على هذا السؤال.
كثيرًا ما تنشأ حالات من عدم الوضوح عندما يدفع شخص اشتراكات عضوية، ويتبرع بمال لمشروع بناء، ويؤدي الزكاة إضافة إلى ذلك. هذه الدفعات لها خلفيات مختلفة. وبالنسبة للفحص الضريبي، فإن ما يهم هو كيف تتم الدفعة فعليًا وفيم تُستخدم، وليس فقط الغرض المذكور على التحويل.
ثلاثة أسئلة للفحص بدلًا من إجابة عامة
تحقق أولًا من المستفيد: هل الجهة المحدّدة المتلقية للمال مُعفاة ضريبيًا؟ بعد ذلك انظر إلى الدفعة نفسها. هل هي مفروضة بحكم العضوية أم أنها طوعية؟ وهل يحصل العضو مقابلها على خدمة شخصية؟
كما يلعب الغرض من الاستخدام والمستندات دورًا أيضًا. فالاشتراك الذي يموّل في الغالب عرضًا محددًا لعضو ما قد يُعامَل ضريبيًا بشكل مختلف عن تبرع طوعي لغرض مُعفى. وتنظم المادة § 10b من قانون ضريبة الدخل الألماني (EStG) خصم التبرعات وبعض اشتراكات العضوية، كل ذلك وفق الشروط السارية.
قاعدة عملية: العبرة بالطبيعة الفعلية للدفع، وبصفة المستفيد، وبالغرض الذي يموّله المال. فالنص المكتوب في خانة التحويل وحده لا يحسم الأمر.
وهكذا يمكن تصنيف مساهمة طوعية للبناء بشكل مختلف عن الاشتراك السنوي الإلزامي لنفس الجمعية، رغم أن كلا الدفعتين تذهبان إلى نفس الحساب. استفسر عند الشك قبل التحويل عن كيفية تسجيل الجمعية للدفعة وأي إثبات يمكنها إصداره.
التصنيف الصحيح لاشتراك العضوية والتبرع والزكاة
يرتبط رسم العضوية بالعضوية في الجمعية. يدفعه العضو وفق قواعد الجمعية، على سبيل المثال بانتظام أو بمبلغ محدد. ومن الناحية الضريبية، يجب التحقق مما إذا كانت الجمعية والغرض المحدد معفيين، وما إذا كان الرسم لا يموّل في الغالب مقابلاً خاصاً.
أما التبرع فهو عطاء طوعي لا يتوقع فيه المتبرع مقابلاً فردياً. وتذكر وزارة المالية الاتحادية أن التبرعات المقدمة للكنائس والجمعيات والمجتمعات المعفاة ضريبياً تُعتبر من حيث المبدأ معفاة، شريطة ألا يُتوقع أي مقابل (معلومات وزارة المالية الاتحادية عن المزايا الضريبية للعمل التطوعي والتبرعات).
الزكاة فريضة دينية واجبة. غير أن أهميتها الدينية وحدها لا تحدد المعاملة الضريبية. فالعامل الحاسم يظل من يستلم المال، وما هو الغرض منه، وهل تتوفر الشروط الضريبية لاعتباره عطاءً معفى. ومن يهتم بالحساب الديني للزكاة ينبغي أن يفصل ذلك عن التصنيف الضريبي؛ ويقدم المقال حساب الزكاة شرحاً عملياً حول ذلك.
سيناريو يومي للمقارنة
لنفترض أن شخصاً يدفع رسم عضوية سنوياً لجمعية مسجد، ويشارك إضافة إلى ذلك في جمع تبرعات طوعي لمشروع بناء، ويحوّل الزكاة. يبقى الرسم السنوي رسم عضوية، حتى لو فهمه الشخص على أنه دعم ديني. أما بخصوص تبرع البناء، فالأمر يتوقف على ما إذا كان فعلاً طوعياً وبدون منفعة شخصية، وما إذا كانت الجهة المستلمة معفاة ضريبياً.
وتنطبق على الزكاة نفس الفحص الضريبي الأساسي، لكن تسميتها الدينية لا تحل محله. فالتحويل الذي يُحدَّد باعتباره زكاة لا يصبح بذلك وحده تبرعاً قابلاً للخصم ضريبياً. وبالمثل، فإن إيصال تبرع صادر عن رسم عضوية إلزامي لا يحوّله إلى عطاء طوعي.
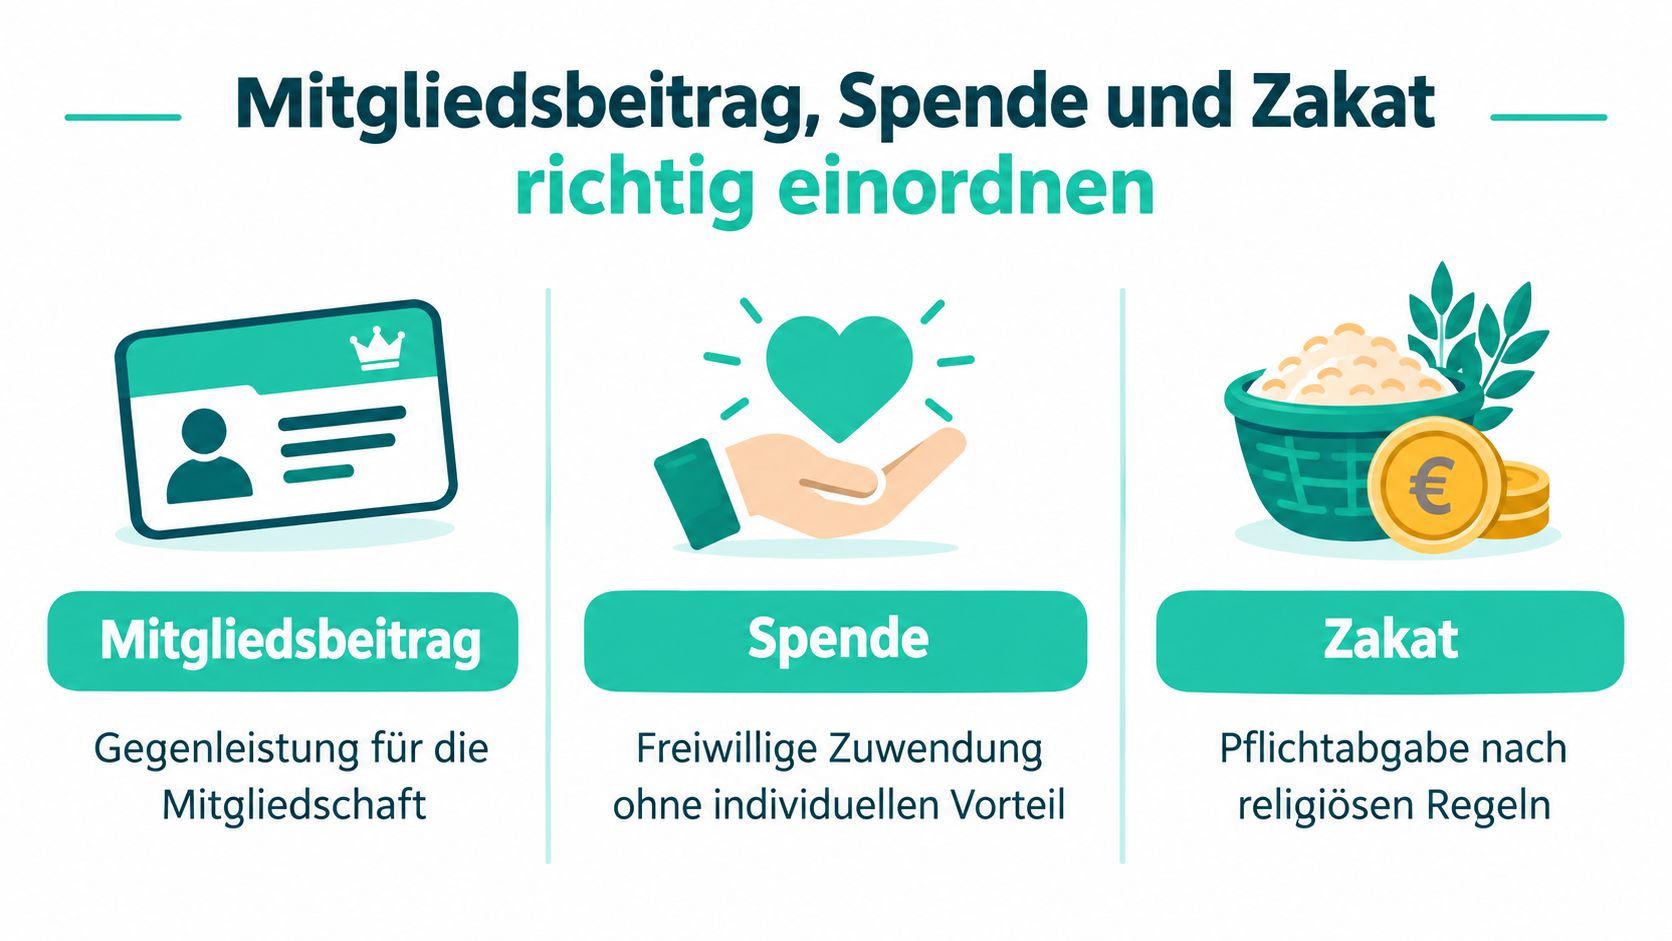
كمساعدة للتذكر، يمكن تلخيص الفروق كالتالي: الرسم يعني الدفع المرتبط بالعضوية، والتبرع يعني الدعم الطوعي بدون منفعة فردية، والزكاة تشير إلى فريضة وفق القواعد الدينية. والفحص الضريبي للجهة المستلمة والغرض الفعلي من الدفع هو وحده ما يحدد إمكانية الخصم.
التحقق من شروط خصم المصروفات الخاصة
يمكن التحقق مما إذا كانت الدفعة قابلة للاعتبار ضريبياً باتباع ترتيب منطقي. لا تبدأ بالسؤال عما إذا كنت ستحصل على إيصال، بل ابدأ بالجهة المستلمة والغرض الفعلي. فالإيصال يوثق الدفعة، لكنه لا يحل محل شروط الخصم.
أولاً: تحديد الجهة المستلمة للدفعة
قارن اسم الجهة المستلمة في كشف الحساب باسم الهيئة المعفاة ضريبياً. فالتبرع المقدَّم لشخص خاص أو لمنظمة أخرى لا يصبح معفى تلقائياً لكونه مخصصاً لمشروع تابع لإحدى الجماعات. استفسر عن الهيئة التي تستلم المال قانونياً.
اطلب أيضاً شهادة إعفاء ضريبي سارية أو تأكيداً مماثلاً بشأن الوضع المعفى ضريبياً. هذا الإثبات يساعد في الفحص، لكنه ليس السؤال الوحيد: فيجب أيضاً أن يتوافق النظام الأساسي والإدارة الفعلية للجمعية مع الغرض المعفى.
ثانياً: توضيح الغرض والمقابل
اقرأ وصف الدفعة واسأل عن الغرض الذي تستخدمه الجمعية فيه. يمكن أن يكون رسم العضوية الحقيقي معفياً من حيث المبدأ، شريطة استيفاء الشروط القانونية. لكن إذا كان يموّل في الأساس عرضاً شخصياً، مثل الدروس أو تأجير القاعات أو الأنشطة الترفيهية، فيجب التحقق مما إذا كان المقابل الخاص يغلب على الدفعة.
تحقق أيضاً مما إذا كان الأمر يتعلق فعلاً بتبرع طوعي. فالدفعة الإلزامية بسبب العضوية لا تتحول إلى تبرع لمجرد تسجيلها أو إصدار شهادة منفصلة لها. ولمزيد من المعلومات حول دعم الجمعيات المعفاة ضريبياً، يمكنك الرجوع إلى المعلومات الواردة في التبرع للجمعيات الخيرية.
وأخيراً: تأمين الإثبات
احتفظ بنوع الدفعة والغرض منها بشكل منفصل. وفي حالة وجود عدة دفعات لنفس الجمعية، ينبغي أن يتضح من التحويل والمستندات ما إذا كان الأمر يتعلق مثلاً برسم سنوي أو عطاء طوعي. فالتوثيق الواضح يسهّل التصنيف الضريبي لاحقاً.
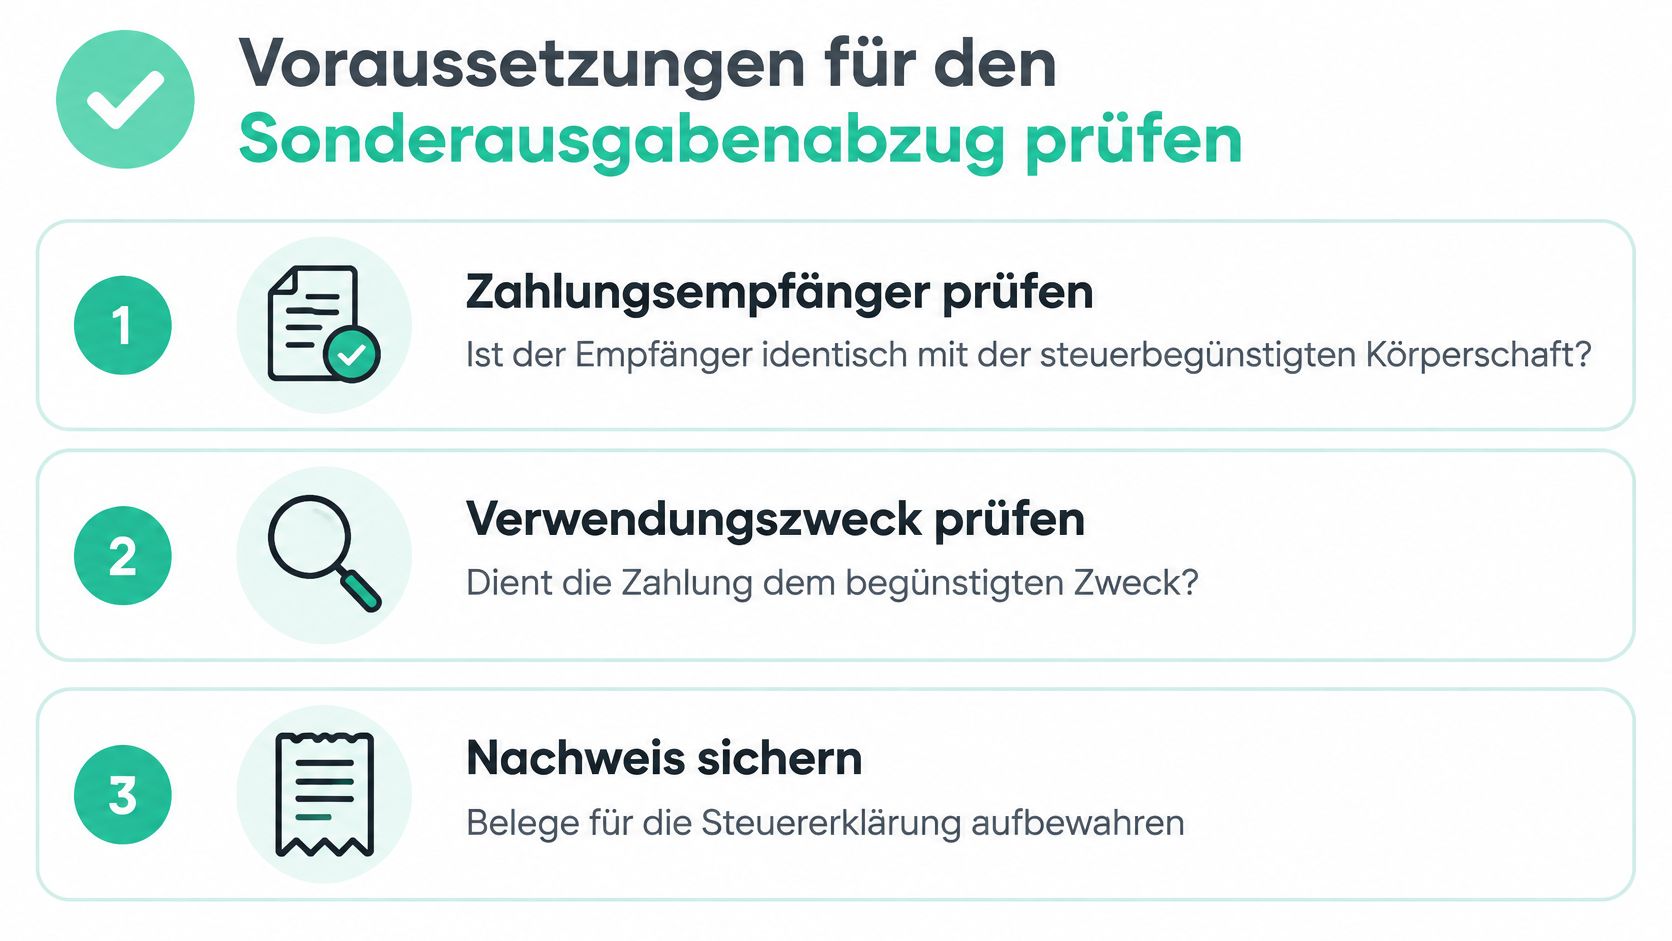
قبل الدفع، يمكنك مراجعة هذه النقاط:
- التحقق من الجهة المستلمة: هل الدفعة موجهة مباشرة إلى الهيئة المعفاة ضريبياً؟
- توضيح الغرض: هل يدعم الرسم أو التبرع غرضاً معفى، وهل لا يذهب المال في الغالب إلى مقابل خاص؟
- التمييز بين نوع الدفعة: هل الدفعة رسم عضوية إلزامي، أم تبرع طوعي، أم زكاة؟
- الاحتفاظ بالمستندات: احفظ إثبات الدفع وشهادة التبرع، إن وُجدت.
فهم الحدود القصوى والتوفير الضريبي الحقيقي
لا يؤدي القبول الضريبي لمساهمة أو تبرع تلقائياً إلى خفض الضريبة بنفس المبلغ. يخضع الخصم لحدود قصوى: يمكن مراعاة اشتراكات العضوية المستفيدة والتبرعات معاً حتى 20 بالمئة من إجمالي مبلغ الدخل. وبالنسبة لبعض الهيئات، يسري بدلاً من ذلك حد قدره 4 بالألف من إجمالي المبيعات والأجور والرواتب المدفوعة خلال السنة التقويمية. وتخضع هذه الحدود للمادة § 10b من قانون ضريبة الدخل (EStG).
| الحد | المرجع | ملاحظة |
|---|---|---|
| 20 بالمئة | إجمالي مبلغ الدخل | حد مشترك للتبرعات واشتراكات العضوية المستفيدة |
| 4 بالألف | إجمالي المبيعات والأجور والرواتب المدفوعة خلال السنة التقويمية | حد بديل لبعض الهيئات |
إذا لم يُحتسب مبلغ في سنة ما بسبب الحد الأقصى، فإنه يمكن مبدئياً ترحيله إلى سنوات لاحقة. غير أن هذا الحد لا يجعل الدفعة قابلة للخصم من الأساس: يجب أولاً أن تستوفي الشروط الضريبية. فدفعة الزكاة لا تصبح تبرعاً قابلاً للخصم لمجرد تسميتها الدينية.
الخصم ليس استرداداً
يخفّض خصم المصروفات الخاصة الدخل الخاضع للضريبة، وليس الفاتورة الضريبية مباشرة. أما مقدار ما توفرونه من ضريبة نتيجة لذلك، فيتوقف من بين أمور أخرى على معدل الضريبة الشخصي وحالتكم الفردية.
لنفترض جماعة مسجد تتلقى تبرعاً مُعفى ضريبياً. إذا تم قبول المبلغ، ينخفض الدخل الخاضع للضريبة بمقدار المبلغ المعترف به. أما التوفير الضريبي الفعلي فعادة ما يكون أقل، ولا يمكن حسابه بشكل عام دون معرفة الوضع الضريبي الشخصي.
مهم: "قابل للخصم" يعني أن الدفعة يمكن مراعاتها ضريبياً وفق الشروط القانونية. ولا يعني ذلك أن مصلحة الضرائب ترد المبلغ المدفوع بالكامل.
غالباً ما يُفهم مصطلح "الخصم الضريبي" في الحياة اليومية على أنه استرداد للمال. أما في حساب الضريبة، فهو أقرب إلى خصم من الدخل الذي تُحسب عليه الضريبة. لذلك لا تقارنوا المبلغ المعترف به مباشرة باسترداد متوقع.
حالات نموذجية يفشل فيها الخصم
في الحياة اليومية للجماعات، قد تسعى نفس الجمعية إلى أغراض مستفيدة وفي الوقت ذاته تقدم عروضاً يجب تقييمها ضريبياً بشكل مختلف. تعتمد المحكمة المالية الاتحادية (Bundesfinanzhof) على النشاط المدعوم: إذا دعمت هيئة ذات نفع عام، إلى جانب غرض مستفيد، نشاطاً ثقافياً يخدم في المقام الأول قضاء وقت الفراغ، تبقى اشتراكات العضوية بأكملها غير قابلة للخصم. ولا يزيل وجود غرض إضافي مستفيد هذا الاستبعاد (قرار المحكمة المالية الاتحادية بشأن اشتراكات العضوية وأنشطة قضاء وقت الفراغ).
الحالة الأولى مع الدروس
يدفع عضو اشتراكاً سنوياً لجماعة تقدم عروضاً دينية وفي الوقت ذاته توفر لبعض الأعضاء دروساً أو خدمات شخصية أخرى. والعامل الحاسم ليس أن الجمعية تسعى أيضاً إلى أغراض دينية. بل يجب فحص ما إذا كان الاشتراك يمول في الأساس خدمة فردية، وكيف يُصنَّف النشاط المدعوم ضريبياً.
إذا كانت الدفعة مرتبطة بالعضوية وتمول خدمات محددة، فإن الافتراض العام بقابلية الخصم ينطوي على مخاطرة. ويجب أن يشمل الفحص معاً النظام الأساسي، ونظام الاشتراكات، والاستخدام الفعلي.
الحالة الثانية مع فعاليات ترفيهية
تنظم جمعية فعاليات أو أنشطة ثقافية تخدم بشكل أساسي قضاء وقت الفراغ. فإذا دُعمت مثل هذه الأنشطة إلى جانب غرض مستفيد، فقد يكون ذلك حاسماً بالنسبة لقابلية خصم اشتراكات العضوية. ووجود غرض ديني أو خيري إضافي لا يجعل اشتراك العضوية قابلاً للخصم تلقائياً.
الحالة الثالثة مع تبرع للبناء
يدفع شخص طوعياً لمشروع بناء مسجد دون الحصول على أي منفعة شخصية مقابل ذلك. وهذا يُقيَّم بشكل مختلف عن اشتراك العضوية الإلزامي. ويمكن أن يبقى خصم التبرع ممكناً ضمن الحدود القصوى العامة حتى لو كانت اشتراكات العضوية لنفس الهيئة مستبعدة. ويبقى الشرط أن يستوفي المستلم والدفعة الشروط الضريبية.
عملياً، ينبغي عدم تجميع دفعات البناء واشتراكات العضوية والمدفوعات مقابل عروض محددة في حوالة واحدة غير محددة. فالتحديد الواضح يسهّل الفحص دون أن يحدد النتيجة مسبقاً.
تأمين المستندات ومقارنة طرق التبرع
يبدأ التوثيق قبل إجراء الحوالة. دوّنوا ما إذا كنتم تدفعون اشتراك عضوية، أو تبرعاً طوعياً، أو زكاة، وصيغوا غرض الدفعة بما يتناسب مع هذا التصنيف. واحتفظوا بإيصال الحوالة والمستندات المتعلقة بالوضع الضريبي للمستلم معاً.
تُعد شهادة التبرع مفيدة عندما يمكن فعلاً الاعتراف بالدفعة كتبرع. لكنها لا تغيّر طبيعة الدفعة الإلزامية. فإذا كان اشتراك العضوية غير قابل للخصم بسبب النشاط أو المقابل المقدم، فإنه لا يصبح قابلاً للخصم لمجرد وجود شهادة تبرع.
الدفع المباشر أو عبر المنصة
عند الدفع المباشر لمسجد، يمكنكم التحقق مباشرة من الجهة المستلمة والغرض من الاستخدام. أما إذا استخدمتم حملة عبر منصة، فينبغي أيضًا توضيح أي منظمة تتلقى المبلغ في النهاية، وما إذا كانت هذه الجهة المعفاة ضريبيًا هي من تصدر إيصال التبرع.
في حالة الدفع المستمر، يُعتبر التصنيف الواضح لكل دفعة أمرًا مهمًا أيضًا. تحققوا مما إذا كان الأمر يتعلق بتبرعات منتظمة أو برسوم عضوية، واحتفظوا بملخصات الدفع. وللحصول على توجيه إضافي للأرشفة لاحقًا والتصنيف الضريبي، يقدّم دليل إيصال التبرع للجمعيات معلومات إضافية.
تجمع SadakaNow حملات التبرع من المساجد والمنظمات الخيرية والمبادرات الاجتماعية، وتعرض معلومات علنية عن المشاريع، وتحوّل التبرعات دون رسوم على المنصة. ومع ذلك، ينبغي عليكم قبل الدفع التحقق بأنفسكم من الجهة المستلمة قانونيًا وما إذا كان سيتم إصدار إيصال تبرع لدفعتكم تحديدًا.
| طريقة الدفع | ما الذي ينبغي التحقق منه بشكل خاص |
|---|---|
| مباشرة إلى الجمعية | الجهة المستلمة للدفع، والغرض من الاستخدام، وتأكيد الوضع المعفى ضريبيًا |
| عبر حملة | الجهة المستلمة قانونيًا للتبرع والمسؤولية عن الإيصال |
| دفع منتظم | ما إذا كان الأمر الدائم يمثل تبرعًا أو رسمًا إلزاميًا |
إذن، الأرشفة الجيدة لا تربط فقط بين كشف الحساب والإيصال. بل توضح أيضًا سبب الدفع والمنظمة التي تلقّت الدفعة. وهذا مفيد بشكل خاص إذا كنتم تقدّمون أنواعًا متعددة من الدعم لنفس الجماعة.
الخلاصة والخطوة التالية لإقراركم الضريبي
لا يمكن تحديد ما إذا كانت رسوم العضوية قابلة للخصم ضريبيًا بناءً على اسم الجمعية أو التسمية الدينية وحدها. تحققوا أولًا من الوضع المعفى ضريبيًا للجهة المستلمة، ثم من النوع الفعلي للدفعة، وأخيرًا من الغرض ومن احتمال وجود مقابل. بعد ذلك فقط يأتي دور الحد الأقصى والتأثير الضريبي.
افصلوا بين رسوم العضوية والتبرع والزكاة أيضًا في توثيقكم الخاص. فالرسم الإلزامي لا يتحول إلى تبرع بمجرد تسميته بشكل مختلف، والزكاة ليست قابلة للخصم ضريبيًا لمجرد طابعها الديني. أما التبرع الطوعي فيمكن أن يكون مؤهلًا وفق الشروط القانونية، حتى لو كانت رسوم العضوية لنفس الجهة مستثناة.
الخطوة التالية الملموسة بسيطة: اطلبوا من الجمعية نظامها الأساسي، ولائحة الرسوم، وإثبات الوضع المعفى ضريبيًا. اسألوا أيضًا كتابيًا عما إذا كانت دفعتكم تُعامل كرسم عضوية أو كتبرع طوعي، ومن الذي يصدر إيصال التبرع. احفظوا هذه المستندات مع إثبات الدفع ضمن أوراقكم الضريبية.
إذا كانت الدفعة تتعلق في آن واحد بالعضوية وبخدمات شخصية وبأغراض تبرعية، فدعوا الحالة الفردية تُفحص ضريبيًا. بهذه الطريقة تتجنبون تصنيف دفعة ذات أهمية دينية أو مجتمعية بشكل خاطئ في إقراركم الضريبي.
إذا كنتم ترغبون في دعم المساجد أو المشاريع الخيرية أو المبادرات الاجتماعية، يمكنكم العثور على حملات تحتوي على معلومات علنية عن المشاريع ومنظمات موثوقة على SadakaNow. وضّحوا قبل الدفع الجهة المستلمة قانونيًا ومسألة إيصال التبرع، حتى يكون توثيقكم صحيحًا منذ البداية.