إعداد التبرع المستمر: الخطوات والضرائب وطرق الدفع
هل تعرفون قبل النقرة الأولى كيف يمكنكم لاحقًا تغيير تبرعكم وإيقافه مؤقتًا وإثباته، أم تعرفون فقط طريق الدفع؟ هذه الفجوة بالذات هي ما يجعل كثيرًا من التبرعات المستمرة هشة دون داعٍ. من يحدد المبلغ والوتيرة وطريقة الدفع والإيصالات على أنها روتين له نقاط مراجعة، لا يحتاج إلى الإلغاء والبدء من جديد مع كل تغيير في حياته. المهم ليس أعلى مبلغ بداية، بل تبرع مستمر يمكنكم الحفاظ عليه ومراجعته وتعديله عند الحاجة في حياتكم اليومية.
جدول المحتويات
- ما هو التبرع المستمر وأي وتيرة تناسبكم
- مقارنة طرق الدفع للتبرعات المستمرة
- إعداد تبرع مستمر على SadakaNow في ست خطوات
- النقاط الضريبية والإيصالات في التبرعات المستمرة
- تغيير التبرع المستمر أو إيقافه مؤقتًا أو إنهاؤه
- تحديد التبرع المستمر المناسب الآن
ما هو التبرع المستمر وأي وتيرة تناسبكم
التبرع المستمر هو تبرع مالي متكرر بانتظام، يُدفع شهريًا أو ربع سنوي أو نصف سنوي أو سنويًا، ويستمر عادةً لأجل غير محدد ويمكن إلغاؤه في أي وقت. تقررون مرة واحدة بشأن الغرض والمبلغ وطريقة الدفع. بعد ذلك تستمر عملية الدفع وفق الفترة المختارة، حتى تقوموا بتغييرها أو إيقافها مؤقتًا أو إنهائها.
المثال الحسابي بسيط عمدًا. عند 20 يورو شهريًا يتجمع في السنة 240 يورو، دون أن تضطروا إلى إعادة التفكير في كل حملة تبرع بشأن ما إذا كنتم ستتبرعون ومقدار ذلك. أسرة تتبرع بـ15 يورو شهريًا تمنح وفقًا لذلك 180 يورو في السنة، وتحوّل نية طيبة إلى بند ثابت في الميزانية.
اختيار الوتيرة بناءً على الحياة اليومية لا تحت الضغط
أنا أفضّل تحديد الوتيرة وفقًا لدخلكم وإدارتكم لحسابكم، وليس وفقًا لمبلغ مُعدّ مسبقًا في النموذج. الدفعات الشهرية تناسب الراتب الشهري والمشاريع ذات الاحتياج المستمر. الدفعات ربع السنوية أو نصف السنوية أكثر هدوءًا إذا كنتم ترون عمليات خصم أقل أو تريدون تخفيف تأثير الدخل غير المنتظم. أما الدفعة السنوية فتناسب أكثر مناسبة ثابتة.
| الوتيرة | عدد الدفعات سنويًا | المجموع السنوي عند 20 يورو | الملاءمة النموذجية |
|---|---|---|---|
| شهريًا | 12 | 240 يورو | دعم قابل للتخطيط للمشاريع الجارية |
| ربع سنوي | 4 | 80 يورو | لمن يريد متابعة رصيد الحساب |
| نصف سنوي | 2 | 40 يورو | لمن يفضّل خصومات أكبر وأقل تكرارًا |
| سنويًا | 1 | 20 يورو | تبرع مرتبط بمناسبة، مثل رمضان |
يوضح الجدول أيضًا لماذا لا يعني المبلغ الشهري وحده الكثير. من يتبرع بـ20 يورو ربع سنويًا يدعم بـ80 يورو في السنة، وليس بـ240 يورو. لذا تحققوا دائمًا من المجموع السنوي واسألوا أنفسكم بصراحة إن كان بإمكانكم تحمّل هذا المبلغ حتى في شهر أكثر تكلفة. مبلغ أصغر وثابت أفضل من بداية طموحة تنهونها بعد عدد قليل من عمليات الخصم.
لماذا تساعد إمكانية التخطيط الطرفين
إن النظر إلى سلوك التبرع في ألمانيا يُظهر أن الوتيرة الثابتة ليست نموذجًا هامشيًا. في عام 2024 تبرع في ألمانيا 16.7 مليون شخص، وهذا الرقم نشره المجلس الألماني للتبرعات في تقرير التبرعات لعام 2025. وبلغ متوسط تكرار التبرع في ألمانيا عام 2023 سبع تبرعات في السنة، وقد نُشر هذا الرقم عام 2024 ضمن تقرير المساعدة الصادر عن المجلس الألماني للتبرعات.
إذن فإن كثيرًا من الناس لا يتبرعون مرة واحدة فقط، بل بشكل متكرر. التبرع المستمر ينظّم هذا التكرار. لستم بحاجة إلى انتظار الدعوة التالية، ويمكن للمشروع أن يخطط بشكل أفضل مع إيرادات متكررة بدلاً من مبالغ منفردة مرتبطة بمناسبات.
- إيرادات قابلة للتخطيط: يمكن للمشاريع ذات الاحتياج المستمر توزيع النفقات بهدوء أكبر.
- مبالغ صغيرة بدلاً من مبالغ فردية كبيرة: ينشأ الأداء السنوي عبر خطوات يسيرة.
- جهد أقل في الحياة اليومية: بعد الإعداد، يبقى بشكل أساسي متابعة عمليات الخصم.
- روتين ثابت: تتخذون القرار الأساسي مرة واحدة وتراجعونه على فترات.
بالنسبة للعديد من المتبرعين والمتبرعات المسلمين، تلعب فكرة الدعم المستمر دورًا مهمًا أيضًا. من يهتم بـمعنى صدقة جارية ينبغي أن ينظر إلى النية الدينية وشكل الدفع العملي بشكل منفصل. فالاستمرارية تنشأ تنظيميًا من خلال طلبكم، وطريقة الدفع التي اخترتموها، ومتابعتكم المستمرة.
قاعدة عامة: اختر المبلغ بحيث يمكن خصمه حتى في شهر أضعف ماليًا دون تجاوز حد السحب في الحساب.
حدد المبلغ والفاصل الزمني وطريقة الدفع في نموذج التبرع، وتحقق مما إذا كان بإمكانك تعديل هذه البيانات لاحقًا هناك. لا ينبغي لأحد أن يدفعكم نحو مبلغ كبير. التبرع المستمر الجيد يبدأ بمبلغ محتمل، ويظل قابلًا للمتابعة، ويمكن تعديله عند تغير الدخل أو النفقات أو الأولويات.
مقارنة طرق الدفع للتبرعات المستمرة
عند اختيار طريقة الدفع، لا يهم السرعة في الإعداد بقدر ما يهم السؤال عن أي اتصال يظل مستقرًا على مدى أشهر. على SadakaNow يمكن التبرع عبر SEPA أو PayPal أو بطاقة الائتمان. ولكل خيار نقطة ضعف نموذجية يجب معرفتها قبل إتمام العملية.
| طريقة الدفع | متوفرة على SadakaNow | ملاحظة |
|---|---|---|
| الخصم المباشر SEPA | نعم | يتم التحقق من التفويض عند الإعداد، وتغيير الحساب يتطلب تأكيدًا جديدًا |
| PayPal | نعم | تحقق في النموذج من توفر الوتيرة المطلوبة |
| بطاقة الائتمان | نعم | تحقق بانتظام من تاريخ انتهاء صلاحية البطاقة |
ما يجب الانتباه إليه مع كل طريقة دفع
- الخصم المباشر SEPA: تمنح تفويضًا ليتم خصم المبلغ بالوتيرة المختارة. وتسير هذه الطريقة عادةً بسلاسة طالما أن رقم الحساب الدولي IBAN واسم صاحب الحساب والرصيد صحيحة.
- PayPal: يُستخدم حساب PayPal كمصدر للدفع. تحقق في النموذج مما إذا كانت الوتيرة المطلوبة متاحة بدلًا من افتراض توفرها.
- بطاقة الائتمان: يجب أن تكون البطاقة سارية وبها رصيد كافٍ. تاريخ انتهاء الصلاحية هو العائق الأكثر شيوعًا هنا، لأن الحصول على بطاقة جديدة يجعل البيانات المسجلة قديمة.
الأخطاء الشائعة تافهة ومزعجة لهذا السبب تحديدًا. فرقم IBAN خاطئ يؤدي إلى إعادة خصم، وبلوغ حد البطاقة يوقف عملية الخصم، وتغيير البنك يستلزم تأكيدًا جديدًا للتفويض. من المفيد في هذا السياق الاطلاع على نظرة عامة حول الخصم عبر SEPA، لأن الموعد والتفويض مرتبطان ببعضهما عند الاستفسار.
لنفترض متبرعة تغيّر بنكها وتنسى تحديث البيانات. فيفشل الخصم التالي، ولا تعلم بذلك إلا من خلال إشعار البنك. لا يتلقى المشروع المبلغ رغم أن نيتها في التبرع لم تتغير. يمكنكم تجنب مثل هذه الانقطاعات بتحديث بيانات الحساب أو البطاقة أو PayPal فورًا في عملية التبرع عند أي تغيير.
أنا شخصيًا أختار طريقة الدفع بناءً على الاستقرار. من يستخدم حسابًا ثابتًا بشكل دائم يكون عادةً الأكثر راحة مع SEPA. ومن يغيّر بطاقاته كثيرًا، يجب أن يضع تنبيهًا قبل تاريخ انتهاء الصلاحية. في حال وجود أسئلة حول التبرعات أو مشاكل الدفع، يمكنكم الكتابة إلى hilfe@sadakanow.de وذكر المشروع والتاريخ وطريقة الدفع، حتى يمكن معالجة طلبكم دون استفسارات إضافية.
إعداد تبرع مستمر على SadakaNow في ست خطوات
البداية السليمة تتطلب أكثر من مجرد مبلغ ونقرة. تختارون مشروعًا، تدخلون مبلغًا، وتدفعون عبر SEPA أو بطاقة أو PayPal. مع كل معاملة لدينا تعمل تلقائيًا الحماية من الاحتيال، والامتثال لمكافحة غسل الأموال وفقًا للمادة §4 من قانون GWG، والتحقق من تفويض SEPA، عادةً في غضون ثوانٍ. وهذا لا يحل محل رقابتكم الخاصة، بل يكملها.
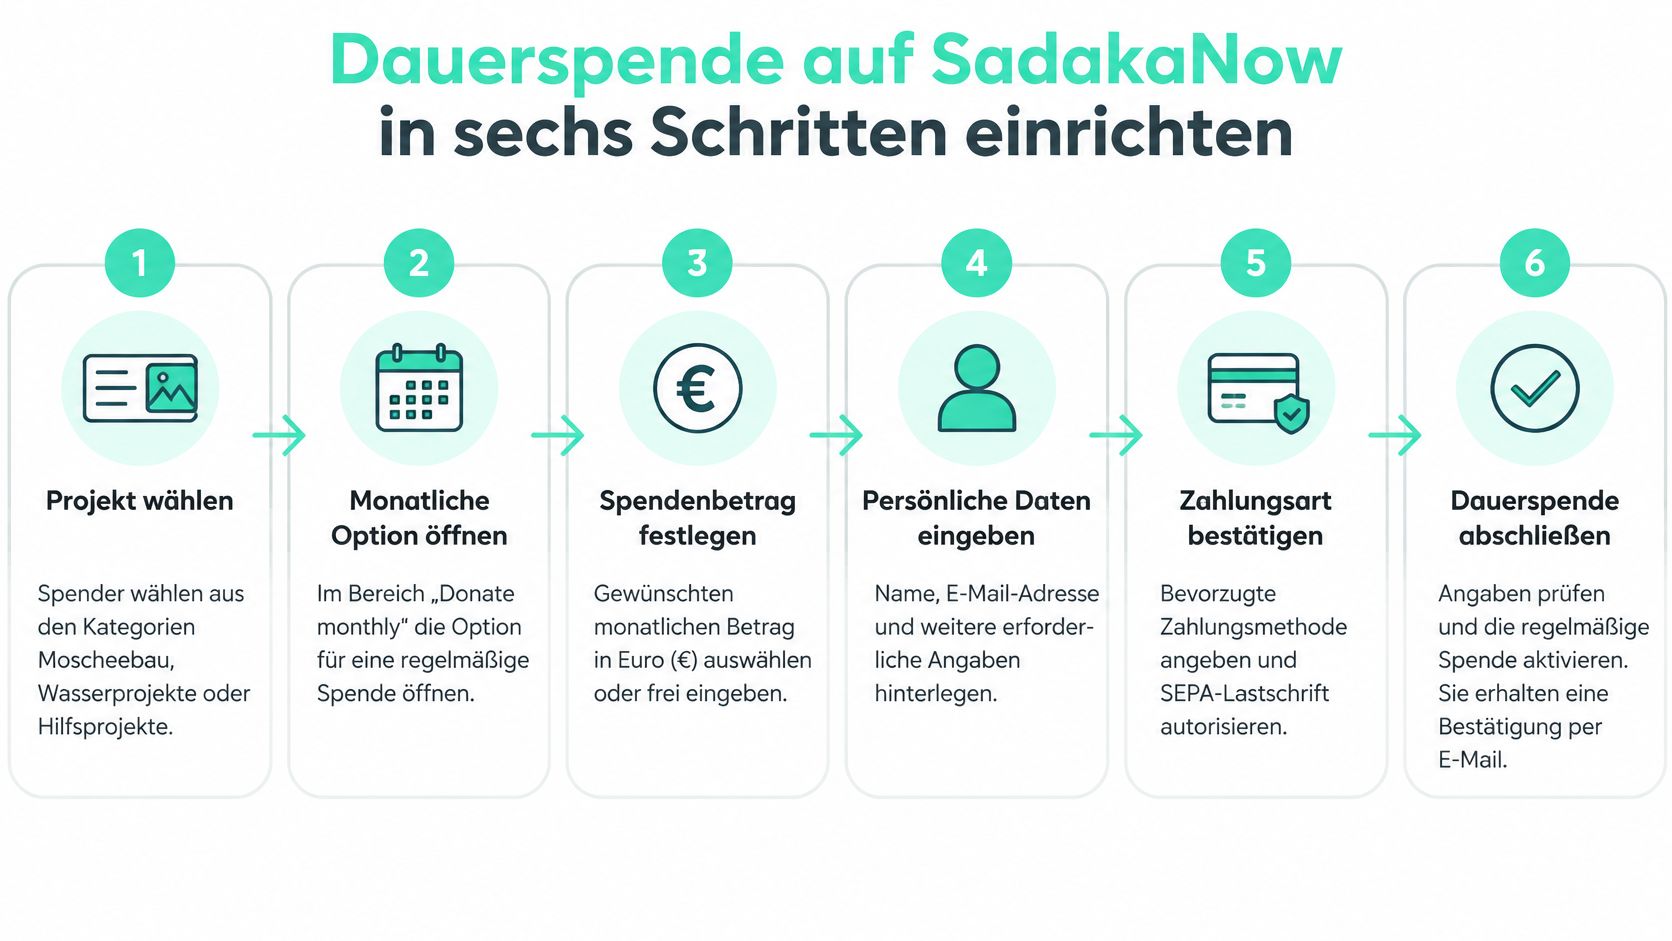
الخطوات الست في النموذج
اختيار المشروع: اختر مشروعًا من فئات بناء المساجد أو مشاريع المياه أو المشاريع الإغاثية. اقرأ الهدف والغرض قبل الدفع، لأن تبرعك الدائم مرتبط بالحملة المختارة. الخطأ الشائع هو النقر بسرعة على أول مشروع ظاهر، رغم أن غرضًا آخر قد يتناسب أكثر مع نيتك.
فتح خيار الدفع الشهري: افتح قسم Donate monthly، الذي يمكنك من خلاله التبرع شهريًا. تأكد من أن الخيار المتكرر مُفعّل فعليًا هناك. من يُكمل عن طريق الخطأ تبرعًا لمرة واحدة، يتفاجأ لاحقًا بعدم وجود خصم متابع.
تحديد المبلغ والفترة: أدخل المبلغ وأكّد الإيقاع الزمني بوضوح. احسب المجموع السنوي قبل المتابعة. التصحيحات اللاحقة تستغرق وقتًا وتنشأ غالبًا لأن المبلغ الشهري والأثر السنوي لم يُفكَّر فيهما معًا عند الإتمام.
اختيار طريقة الدفع: اختر الخصم المباشر SEPA أو بطاقة الائتمان أو PayPal وفقًا لاستقرار بيانات الدفع لديك. الحساب الذي تنوي إغلاقه قريبًا ليس أساسًا جيدًا لأمر دائم. جهّز البيانات وانسخها دون أخطاء في الأرقام.
مراجعة البيانات: راجع المشروع والمبلغ والفترة والاسم وطريقة الدفع بهدوء قبل الإتمام. رقم IBAN خاطئ أو بطاقة منتهية الصلاحية يؤديان إلى إعادة خصم أو إيقاف التحصيل. هذه المراجعة هي أهم نقطة إثبات قبل الدفعة الأولى.
حفظ التأكيد: احفظ بريد التأكيد الإلكتروني وتفاصيل الدفع في مجلد خاص. بهذه الطريقة تجد المبلغ والغرض وتاريخ البدء لاحقًا عند الرغبة في التعديل أو ترتيب الإيصالات. لأي استفسارات حول المدفوعات، راسل hilfe@sadakanow.de.
بعد الإعداد، تحقق من تاريخ أول خصم على كشف الحساب أو فاتورة البطاقة أو ملخص PayPal. إذا لم يتطابق المبلغ مع التأكيد، فأوضح ذلك فورًا ولا تنتظر عدة دورات. أمر الدفع الدائم المُعدّ بشكل صحيح يعني عمليًا: الإعداد بعناية مرة واحدة، ثم المراجعة فقط بعد ذلك.
تعامل مع أول عملية خصم وكأنها دفعة تجريبية، حتى لو كانت الدورة المعتادة قد بدأت بالفعل من الناحية الشكلية.
النقاط الضريبية والإيصالات في التبرعات الدائمة
الجانب الضريبي للتبرع الدائم ليس موضوعًا إضافيًا لنهاية العام، بل جزء من الإعداد. النقاط التالية لا تغني عن الاستشارة الضريبية. فهي توضح الإثباتات التي يجب جمعها منذ الدفعة الأولى، والتصنيف الذي لا ينبغي تقريره بنفسك بشكل متسرع.
| الحالة | الإثبات أو الحد | ما يجب الانتباه إليه |
|---|---|---|
| مبلغ فردي حتى 300 يورو | عادة كشف حساب أو إيصال دفع | الاحتفاظ الكامل بإثبات الدفع وبيانات الجهة المستفيدة |
| مبلغ يتجاوز 300 يورو | شهادة تبرع (Zuwendungsbestätigung) | إدخال الاسم والعنوان بشكل صحيح في النموذج |
| حد الخصم السنوي | 20 بالمئة من الدخل أو 4 بالألف من الإيرادات والأجور | النظر إلى جميع تبرعات العام مجتمعة |
| Zakat | لا معاملة موحدة مع الصدقة الطوعية | توضيح التصنيف الضريبي مع استشارة ضريبية |
يمكن خصم التبرعات للجهات ذات النفع العام كـنفقات خاصة وفق § 10b EStG. وتسري لذلك الحدود المذكورة في الجدول وهي 20 بالمئة من الدخل أو بدلًا من ذلك 4 بالألف من مجموع الإيرادات والأجور والرواتب. وهذا يعني بالنسبة لأرشيفك ألا تنظر إلى كل عملية خصم بمعزل عن غيرها، بل إلى جميع تبرعات العام مجتمعة.
تنظيم الإيصالات في الحياة اليومية
أنشئ مجلدًا للسنة التقويمية واحفظ التأكيد وإيصالات الدفع وعند الاقتضاء شهادة التبرع فور استلامها. تحقق عند كل تأكيد من صحة المشروع والمبلغ واسمك. الأخطاء في الاسم أو العنوان يسهل تصحيحها مبكرًا أكثر من تصحيحها قبيل تقديم الإقرار الضريبي مباشرة. معلومات إضافية حول شهادة التبرع للجمعيات تساعد كذلك على تصنيف مستندات الجهة المستفيدة بشكل صحيح.
يوضح مثال النقطة المفتوحة. عند تبرع 25 يورو شهريًا ينتج 300 يورو في السنة. ينبغي أن توضح مع مكتب الضرائب أو استشارة ضريبية قبل تقديم الإقرار الضريبي ما إذا كانت الدفعات الفردية أم المجموع السنوي هو المعتبر لأهلية الخصم. لا تستنتج من قيمة دفعة شهرية واحدة قاعدة خاصة بك للعام بأكمله.
تعامل مع Zakat بشكل منفصل. الزكاة فريضة دينية ولا تُعامل ضريبيًا بشكل موحد مثل الصدقة الطوعية. تحقق من التصنيف قبل إدراج المدفوعات في الإقرار الضريبي وفقًا لذلك. لذا افصل في أرشيفك منذ لحظة التبرع بين الصدقة العامة والدفعة المقصودة صراحة كزكاة.
تعديل التبرع الدائم أو إيقافه مؤقتًا أو إنهاؤه
هل تعرف قبل الإتمام النقاط الثلاث لهذه الروتين: التعديل، الإيقاف المؤقت، والإثبات؟ لا يلزم أن يستمر التبرع الدائم بنفس المبلغ إلى أجل غير مسمى. ما إذا كان بالإمكان تعديل المبلغ أو الفترة لاحقًا، فهذا مذكور في تأكيد تبرعك. إذا لم يكن هناك بيان واضح، أو تعثرت عملية خصم، راسل hilfe@sadakanow.de.
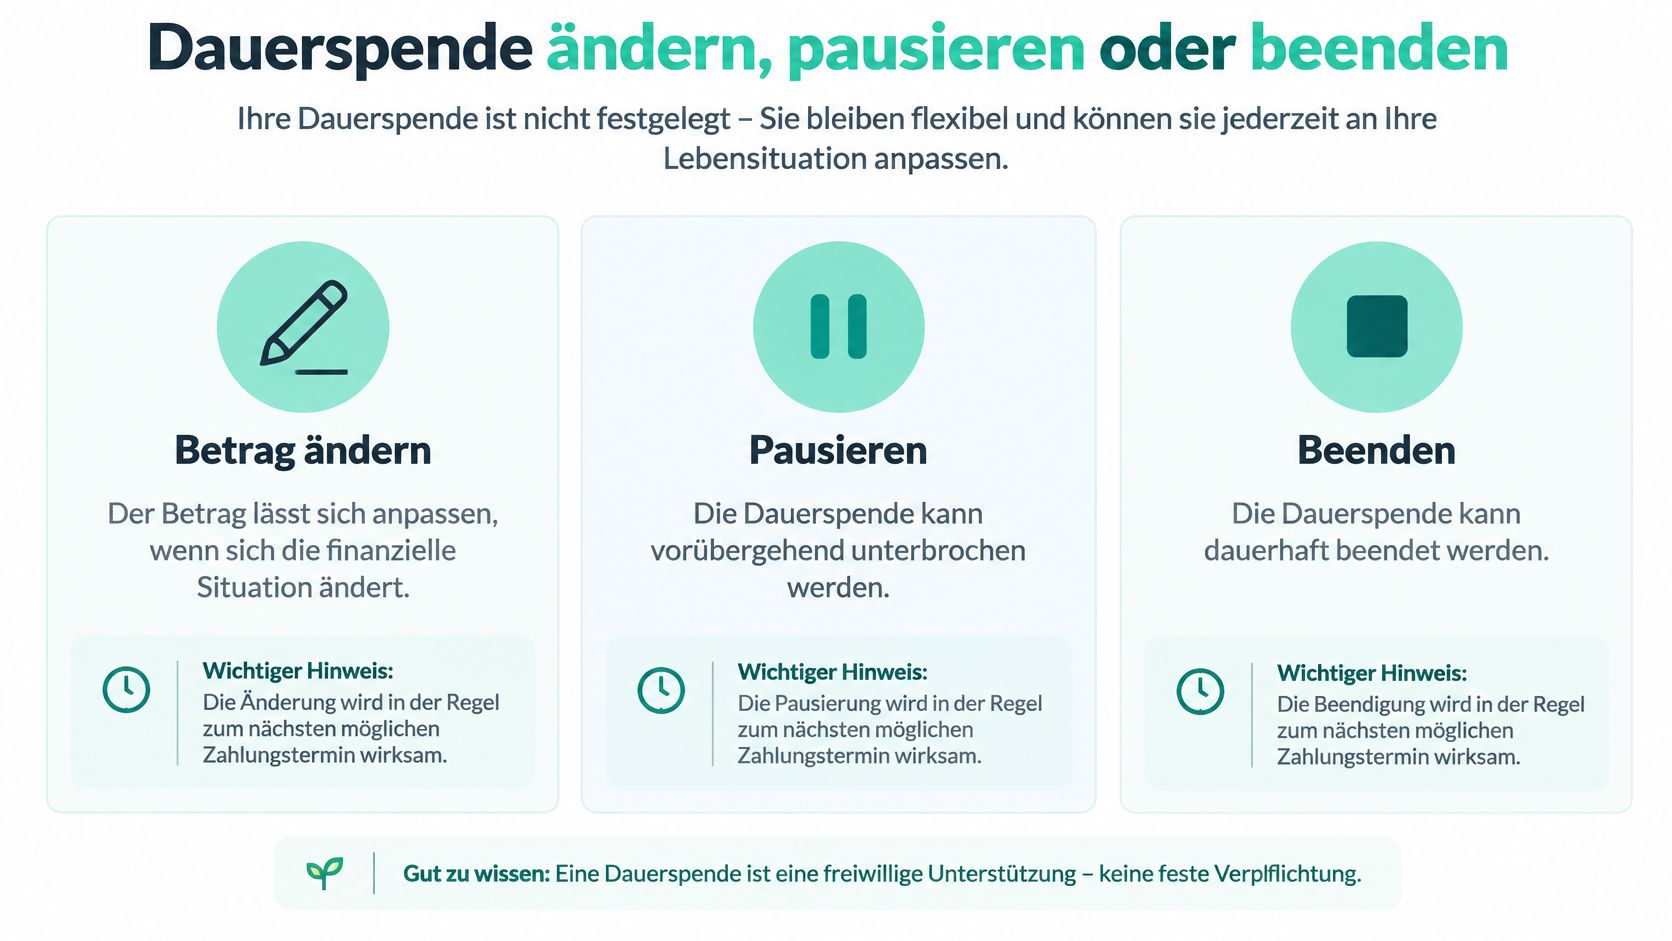
التعامل مع الحالات الثلاث بشكل منفصل
عند التعديل، تخفض المبلغ أو ترفعه، أو تغيّر وتيرة الدفع. إذا انخفض الدخل، غالباً ما يصمد مبلغ أصغر لفترة أطول من الإنهاء الفوري. وإذا كان الشهر ضيقاً مالياً، فإن التحول من الدفع الشهري إلى الدفع الربع سنوي غالباً ما يوفر مساحة أكبر من الإلغاء. ابحث عن الطريقة في رسالة التأكيد، وليس في وظيفة مفترضة في النموذج. ضع في حسابك أن أي عملية خصم تم تفعيلها مسبقاً ستُنفَّذ رغم ذلك. التأكيد الجديد فقط هو ما يوضح متى يبدأ سريان المبلغ المعدَّل.
عند الإيقاف المؤقت، توقف الدفعات لفترة محدودة دون التخلي عن المشروع كلياً. بعد تغيير الوظيفة مثلاً، تعلّق بعض الأسر صدقتها الشهرية لمدة ثلاثة أشهر ثم تستأنفها لاحقاً بمبلغ أصغر. تحقق عبر رسالة التأكيد أو عبر البريد إلى hilfe@sadakanow.de فيما إذا كان الإيقاف المؤقت ممكناً. دوّن موعد الاستئناف بنفسك، وإلا فإن التوقف المؤقت قد يتحول إلى خروج منسيّ.
عند الإنهاء، توقف فقط الدفعات المستقبلية. أما المبالغ المدفوعة بالفعل فتبقى مرتبطة بالغرض المحدد لها، ولا يجوز للمنظمة استخدامها إلا لذلك الغرض. من يرغب في التبرع لمناسبات معينة فقط، فغالباً ما يكون الخيار الأنسب له هو تبرع لمرة واحدة بدلاً من أمر دائم يضطر لاحقاً إلى إيقافه.
يمكنك متابعة سير العمل من خلال تحديثات المشروع، بما في ذلك الصور ومقاطع الفيديو على صفحة المشروع المعنية. ويبقى المبلغ والتوقيت والجهة المستفيدة واضحين في تأكيداتك المحفوظة.
قبل كل تعديل، إليك هذا الفحص السريع.
- المبلغ: هل لا يزال المجموع السنوي يتناسب مع ميزانيتك؟
- طريقة الدفع: هل الحساب أو البطاقة لديهما رصيد كافٍ، وهل البيانات لا تزال صحيحة؟
- المشروع: هل المشروع لا يزال قائماً، وهل يتوافق مع الغرض الذي اخترته؟
- الإيصالات: هل هناك تأكيد مفقود، أو هل يختلف مبلغ الخصم عن المبلغ المتفق عليه؟
الأسئلة المفتوحة بخصوص التبرعات ومشاكل الدفع تُرسل إلى hilfe@sadakanow.de.
تحديد التبرع الدائم المناسب الآن
اتخذ القرار بناءً على ثلاثة أسئلة. أولاً، ما هو المبلغ الذي يمكنك الالتزام به لمدة اثني عشر شهراً، حتى في حال ارتفاع النفقات؟ ثانياً، أي وتيرة تناسب راتبك وإدارة حسابك ورغبتك في التحكم الواضح؟ ثالثاً، أي طريقة دفع تبقى الأكثر استقراراً بالنسبة لك دون الحاجة إلى تجديد البيانات باستمرار؟
تقودك إجاباتك مباشرة إلى نقاط المراجعة في هذا الروتين. المبلغ والوتيرة يحددان المجموع السنوي، وطريقة الدفع تحدد أكثر الأعطال شيوعاً، أما إمكانيات الإيقاف المؤقت والتعديل فتمنحك هامش مرونة عند تغيير الوظيفة أو ضيق الميزانية. أنا أفضّل البدء بمبلغ صغير وموثوق بدلاً من مبلغ كبير يترافق مع شعور سيئ عند كل عملية خصم.
هناك حالتان خاصتان لا ينبغي إجبارهما في نموذج دائم. من يرغب في التبرع بين الحين والآخر فقط، فمن الأفضل له اختيار تبرع لمرة واحدة أو تبرع مخصص لرمضان. ومن يحتاج إلى الإثبات الضريبي، فعليه جمع الإيصالات منذ الشهر الأول وتوضيح أي تصنيفات غير واضحة في وقت مبكر.
على موقع SadakaNow تجد الخيار الشهري ضمن قسم Donate monthly، وتختار المشاريع حسب الفئة. يمكن للمتبرعين الاطلاع علناً في أي وقت على أثر تبرعهم، لكن لا ينبغي استنتاج وعود تأثير محددة من ذلك. اختر مشروعك الآن، أدخل مبلغاً يمكنك تحمّله، اختر طريقة الدفع الأكثر استقراراً، واحفظ التأكيد فوراً.
أنشئ تبرعك الدائم على SadakaNow بمبلغ يمكنك الالتزام به بشكل موثوق، واختر لذلك مشروعاً معتمداً من بناء المساجد أو المياه أو المساعدات. يمكنك الدفع عبر SEPA أو PayPal أو بطاقة الائتمان، واحفظ التأكيد، وتابع منذ البداية إمكانيات التعديل والإيقاف المؤقت والإيصالات.