Crowdfunding Nasıl Çalışır? 2026 Süreci
Pek çok kişi crowdfunding'i tek bir düğme gibi ele alır: Hedefi gir, linki paylaş, parayı bekle. Asıl eksiklik bir soru öncesinde yatar. Karşılığında ne elde ediyorsun?
Bu yanıt olmadan, bir bağış mı yaptığını, bir teşekkür hediyesi ya da ürün mü aldığını, bir şirkete mi ortak olduğunu yoksa geri ödeme beklentisiyle para mı verdiğini bilemezsin. Tam da burada bir bağış; bir satın almadan ve kayıp riski taşıyan bir yatırımdan ayrılır.
Crowdfunding'in nasıl çalıştığı bu yüzden önce toplulukta paylaşıma değil, modele bağlıdır. Ödeme yapmadan önce karşılığı, amacı ve kampanyanın başarısız olması durumunda katkına ne olacağını kontrol edersin.
İçindekiler
- Crowdfunding özünde nasıl çalışır
- Dört model doğrudan karşılaştırma
- Kâr amacı gütmeyen projeler ve cami cemaatleri için hukuki değerlendirme
- Bir kampanya fikirden ödemeye nasıl ilerler
- Başarı ya da başarısızlığı belirleyen nedir
- Uygun kampanyayı hazırlamak ve başlatmak
Crowdfunding özünde nasıl çalışır
Crowdfunding, dijital bir platform üzerinden birçok kişinin önceden belirlenmiş bir hedefe ulaşılana kadar her biri küçük tutarlar bağışlamasıyla çalışır. Platform; proje açıklamasını, finansman hedefini, süreyi, ödeme işlemlerini ve destekçilere geri bildirimi bir araya getirir.
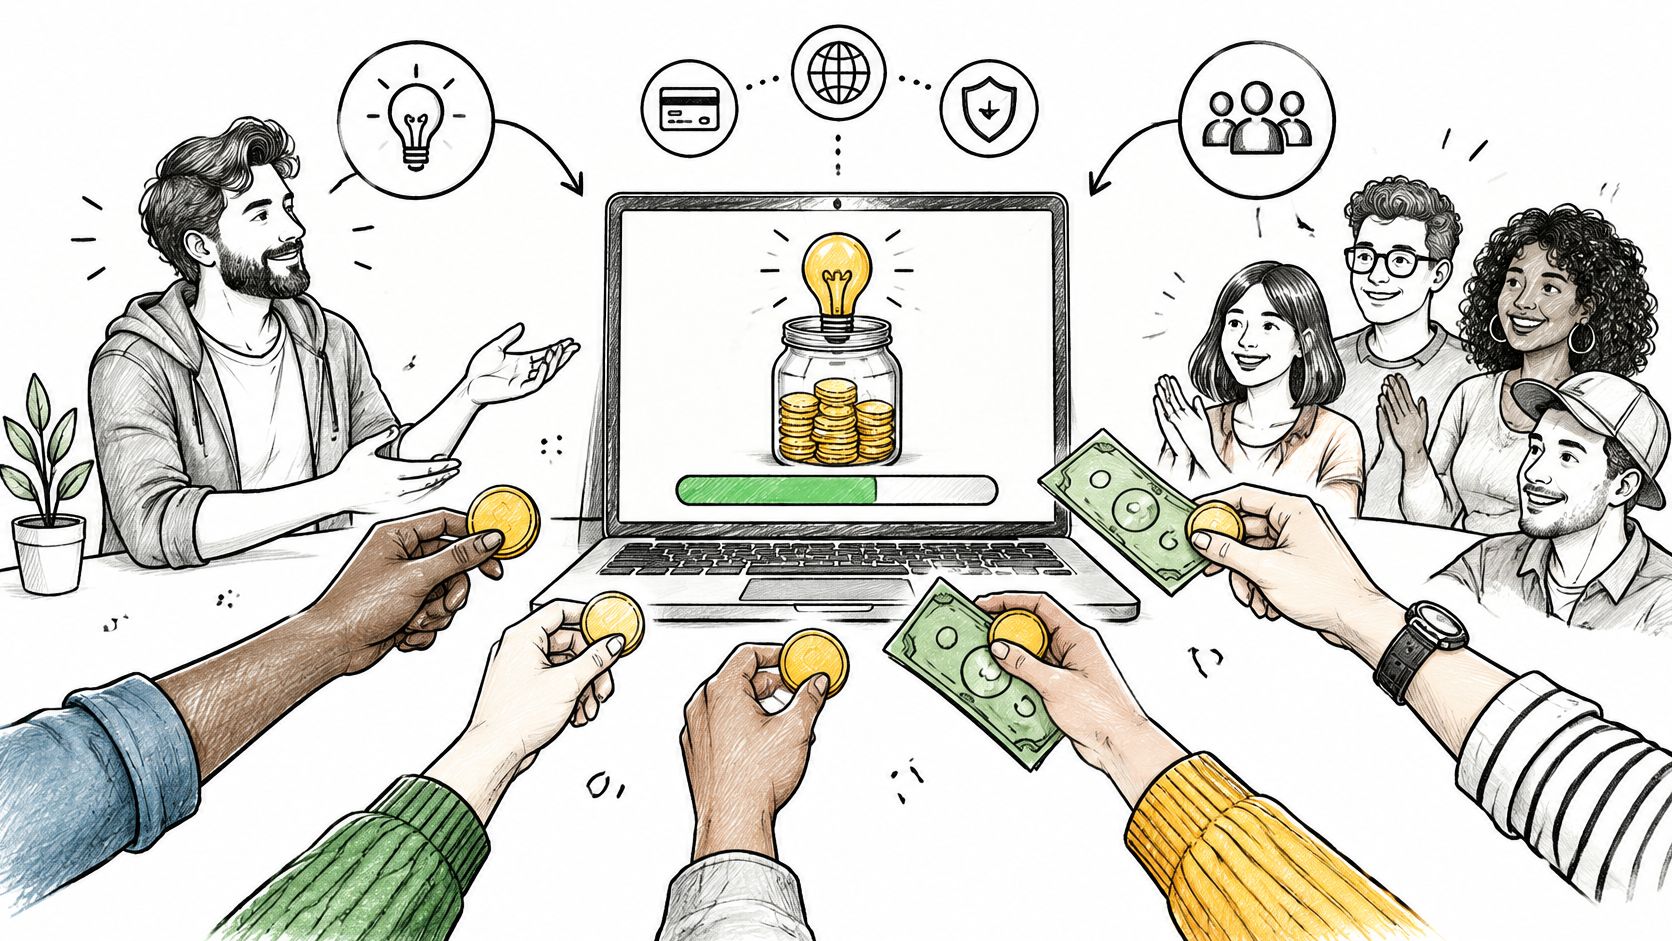
Her kampanyayı üç yapı taşı taşır.
- Proje sayfası: Hedef tutar, bitiş tarihi ve somut amacı belirten bir açıklama.
- Ödeme: Bireysel katkılar platform üzerinden işlenir ve kampanya kurallarına göre aktarılır.
- Geri bildirim: Güncellemeler, destekçileri ödemeden sonra yalnız bırakmak yerine durumu gösterir.
Ya hep ya hiç modelinde, hedef tutar yakalandığında ödeme yapılır. Tutar altında kalınırsa katkılar geri iade edilir. Esnek bir kampanyada ise yürütücü kısmi tutarı da elinde tutabilir. Bu kural görselde değil, şartlarda belirtilir.
Karşılık, modele göre farklılık gösterir. Destekçiler bir teşekkür hediyesi, bir ortaklık payı ya da mali bir geri ödeme hakkı elde eder. Bağış bazlı crowdfunding'te ise kâr amacı gütmeyen ya da sosyal bir amacın desteklenmesi ön plandadır.
Bir caminin inşaat bölümü ya da bir kuyu için bir tutar seçersin. Karşılığında makbuz ve ilerleme raporu alırsın, bir şirket payı değil.
Bu prensip Almanya'da en geç 2010'dan itibaren kendi başına bir finansman piyasası olarak görünür hale geldi. 31 Mart 2015'e kadar, o dönem incelenen Alman platformlarında başlatılan 5.419 projeden 2.917 tanesi sermaye toplamayı başardı; bu da %54'lük bir başarı oranı ve toplamda 18,7 milyon euroluk bir hacim anlamına geliyor, Für-Gründer.de ve Dentons'ın Crowdfinanzierung-Monitor'üne göre. 2015'in ilk çeyreğinde ise ek olarak 2,2 milyon euro daha eklendi, bu da 2014'ün ilk çeyreğine göre %83 daha fazlaydı.
İkna edici bir kamuya açık sunum ve yeterli sayıda bireysel katkının bir araya gelmesi gerekir. Bu dönemde yaklaşık her iki kampanyadan biri hedefine ulaşamadı. Model sorusu her ödemeden önce gelir.
Dört model doğrudan karşılaştırma
Her ödemeden önce bir soru modeli belirler: Karşılığında ne elde ediyorsun? Yanıta göre ya bağış yaparsın, bir ürün ya da teşekkür hediyesi alırsın, bir şirkete ortak olursun ya da kredi verirsin.
| Model | Destekçilerin elde ettiği | Getiri | Kayıp riski | Tipik örnek |
|---|---|---|---|---|
| Bağış bazlı | Karşılık yok | Yok | Yatırım değildir; bağış bir hibedir | Cami inşaatı, yardım projesi |
| Ödül bazlı | Bir teşekkür hediyesi veya ürün | Yok | Yatırım değildir | Müzik albümü, küçük seri üretim |
| Hisse bazlı (Crowdinvesting) | Şirkette bir ortaklık payı | Mümkün | Tam kayıp mümkün | Start-up, gayrimenkul projesi |
| Kredi bazlı (Crowdlending) | Faizle geri ödeme | Sözleşmeyle belirlenmiş | Tam kayıp mümkün | Şirket finansmanı |
Bir bağışta bir amacı desteklersin, örneğin bir ibadet alanının genişletilmesini ya da bir yardım sevkiyatını. Herhangi bir finansal getiri elde etmezsin. Ödül bazlı kitle fonlamasında ise bunun yerine bir teşekkür ya da bir ürün, örneğin bir müzik albümü verilir.
Equity'de, yani crowdinvesting'te, bir pay elde edersin. Bir getiri mümkün olduğu gibi, toplam kayıp da mümkündür. Lending, yani crowdlending ise bir kredi gibi işler: Faiziyle birlikte geri ödeme kararlaştırılmıştır, ancak bir temerrüt durumunda yatırılan para kaybedilebilir.
BaFin'in kitle fonlamasına genel bakışı, finansal yatırım aracıları ve kitle finansmanı hizmet sağlayıcıları için kurallar da dahil olmak üzere farklı denetim gerekliliklerini açıklamaktadır. Bunlardan hangisinin geçerli olduğu, ilgili teklife bağlıdır.
Alman crowdinvestment pazarı 2018 yılında 297 milyon Euro tutarında yerleştirilmiş bir hacme ulaştı. 2011'den 2018'e kadar Alman şirketlerine ve gayrimenkul ile enerji projelerine 687,7 milyon Euro aktarıldı. Ortalama yıllık büyüme oranı %113,9 olarak gerçekleşti; bu bilgi Crowdinvest-Marktreport 2018 raporunda yer almaktadır.
Kâr amacı gütmeyen projelerde amacın desteklenmesi ön plandadır. Bu nedenle doğru kontrol sorusu şudur: Bir teşekkür mü, bir ürün mü, bir pay mı, yoksa faizli bir geri ödeme mi elde ediyorum?
Kâr amacı gütmeyen projeler ve cami cemaatleri için hukuki değerlendirme
Kâr amacı gütmeyen bir kuruluşa yapılan bir bağış, bir para yatırımı değildir. Crowdinvesting ve crowdlending ise toplam kayba izin verir. BaFin'in kitle fonlamasına genel bakışı, bağış ve karşılık bazlı kitle fonlamasının bir para yatırımı olmadığını, crowdinvesting ve crowdlending'de ise toplam kaybın mümkün olduğunu açıkça belirtmektedir. Aynı kurum, BaFin'in birçok teklifte projeleri ve proje yürütücülerini bizzat denetlemediğini de kaydetmektedir.
Bu nedenle profesyonel bir proje sayfası, bir kanıtın yerini tutmaz. SadakaNow'da tüm kampanyalar yayına alınmadan önce kâr amacı gütmeme durumu açısından kontrol edilir. Yine de tüzüğü veya muafiyet belgesini kendin görmek istemelisin, çünkü platformun kontrolü ile senin kendi kontrolün iki ayrı adımdır.
Havale öncesi beş soru
- Hukuki alıcı kimdir? Sayfada tescilli dernek mi yer alıyor, yoksa sadece bir kampanya adı mı? Bir cami inşaatında, sadece inşaat alanı değil, e.V. (tescilli dernek) belirtilmiş olmalıdır.
- Bir bağış makbuzu düzenleniyor mu? Kâr amacı gütmeyen bir alıcı olmadan genellikle bağış belgesi verilmez. Bir derneğin bunu nasıl düzenlediği, kâr amacı gütmeyen bir derneğin bağış makbuzu başlıklı yazıda anlatılmaktadır.
- Amaç bağlılığı nasıl belgeleniyor? "Cemaat için" ifadesi çok geniştir. "İbadet alanının kaba inşaatı için" ifadesi ise daha sonra kanıtlanabilir.
- Fazla fonlama durumunda ne olur? Aynı inşaatın iç dekorasyonu gibi net bir sonraki amaç, paranın görevsiz kalmasını önler.
- Proje gerçekleştirilmezse ne olur? Bir geri ödeme mi, ilgili bir amaca aktarım mı öngörülüyor, yoksa sadece küçük puntolu bir not mu var?
Sadaka, Zekat ve amaca bağlı bağışlar
Bu üç bağış türü aynı kefeye konulmamalıdır. Sadaka gönüllü bir bağıştır ve geniş kapsamlı kullanılabilir. Zekat kendi alıcı grubu çerçevesine tabidir ve cemaatin bunu genel inşaat giderleriyle karıştırmaması için ayrı olarak kaydedilmelidir. Amaca bağlı bir bağış yalnızca belirtilen amaç için kullanılabilir. Üç ayrı hesap kaydı veya masraf merkezi, bunu daha sonra muhasebe ve denetçiler için okunabilir hale getirir.
Bir bağışın vergisel sonuçlarını bir vergi danışmanlığı veya dernekler hukuku danışma merkeziyle netleştirirsin. Tek başına bir platform profili, denetlenmiş etki veya finansal güvenlik için bir kanıt değildir.
Bir kampanya, fikirden ödemeye kadar nasıl ilerler
Süreç bir dizi kararın zinciridir. Her adımın, daha sonra düzeltilmesi neredeyse mümkün olmayan tipik bir hatası vardır.
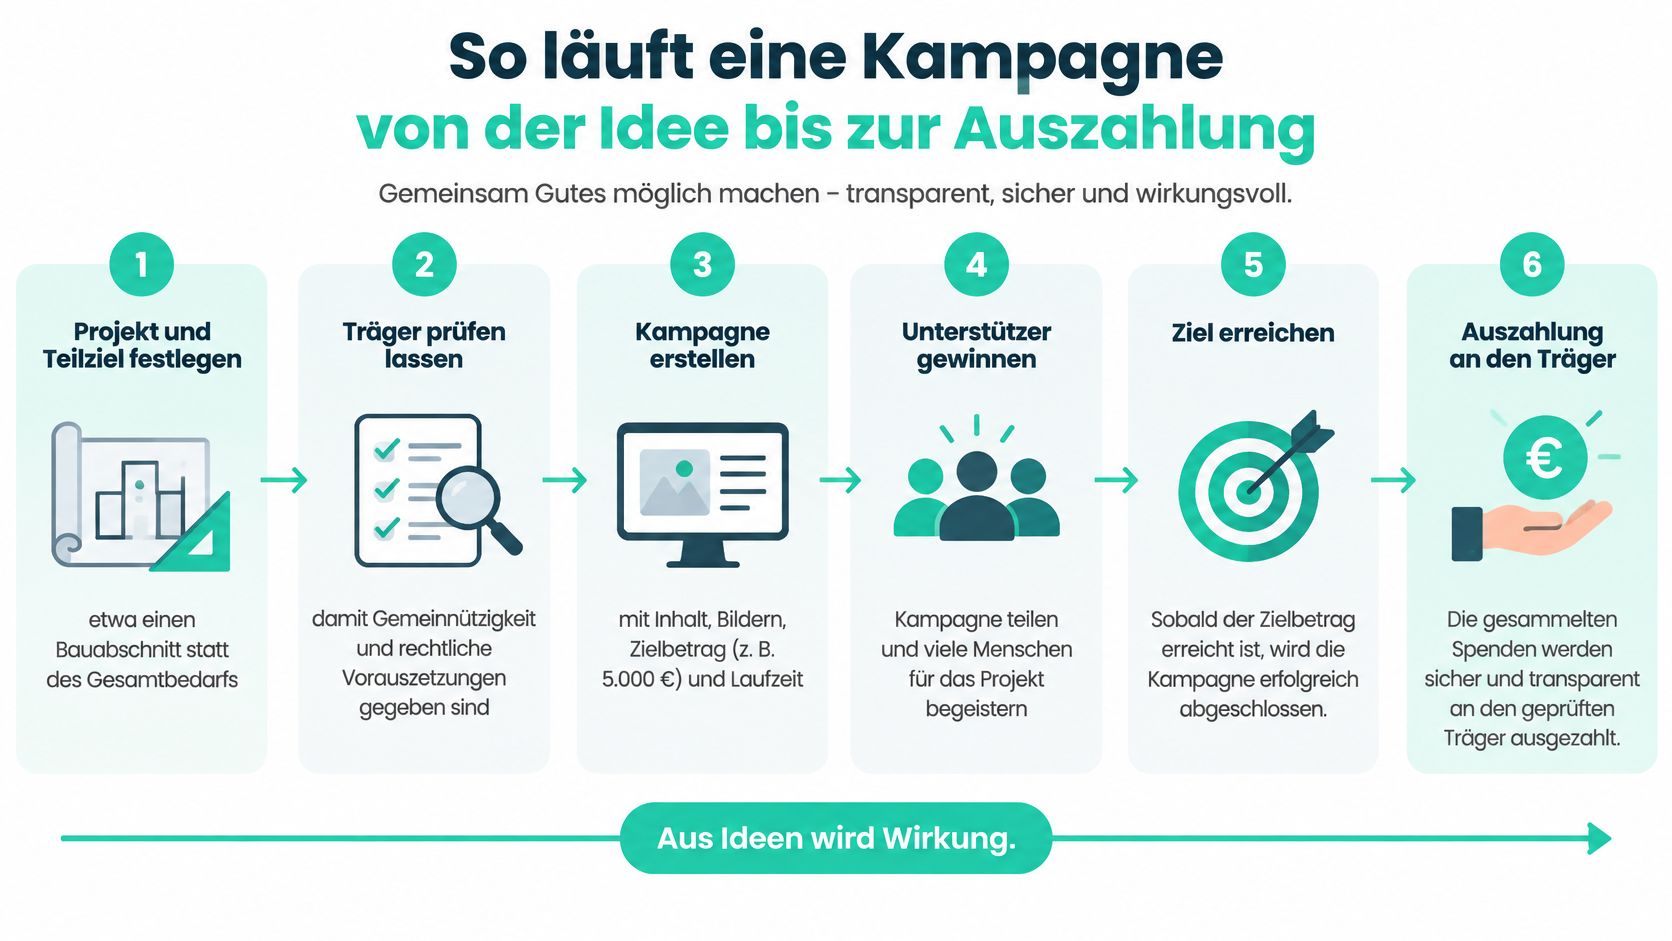
- Proje ve alt hedefi belirle. Tüm ihtiyacı bir kerede değil, bir inşaat aşamasını veya somut bir yardım teslimatını finanse edersin. En sık yapılan hata, kampanya süresince hiçbir topluluğu karşılamayan bir genel hedef belirlemektir.
- Yürütücüyü kontrol ettir. Sayfa yayına girmeden önce kamu yararı statüsü ve sorumlu kişiler netleşmiş olmalıdır. Muafiyet belgesi eksikse, kimsenin tanıyamayacağı bir isimle başlarsın.
- Proje sayfasını oluştur. Metin, görseller ve kısa bir video; yeri, ihtiyacı ve sonraki adımı gösterir. Topluluğa bağlantısı olmayan stok fotoğraflar, çağrıyı sıradan gösterir. Alman bir bağış sayfasının nelere dikkat etmesi gerektiğini Almanya'daki Crowdfunding Platformu genel bakışı göstermektedir.
- Süre ve tutarları belirle. Net amaca bağlı tutarlar sunarsın, örneğin inşaat malzemesi için 25 Euro veya bir pencere payı için 100 Euro. Bu adımda ayrıca ulaşılamayan paranın geri mi döneceğine yoksa kısmi bir tutarın mı ödeneceğine karar verirsin. Bu seçim başlangıçtan önce yapılmalı, son haftaya bırakılmamalıdır. Platform ve ödeme ücretleri sağlayıcıya göre değişir ve yayınlamadan önce sözleşmeye dahil edilmelidir.
- Yayına al ve kişisel olarak paylaş. Tek başına bir bağlantı yeterli değildir. Cuma namazından sonra insanlarla konuşur, çağrıyı cemaat bültenine koyar ve ilk destekçilerden kendi sohbet gruplarında paylaşmalarını istersin. Sadece algoritmayı bekleyenler ilk hafta neredeyse hiç hareket göremez.
- Süre boyunca güncellemeler yaz. Bir fotoğraf veya kısa bir rakamla verilen ara durum, sayfayı canlı tutar. Başlangıçtan sonra en sık görülen kesinti sessizliktir. Destekçiler o zaman hâlâ bir şeyin eksik olup olmadığını göremez.
- Modelin kurallarına göre ödeme. Hedefe ulaşılırsa, platform tutarı projeye aktarır. Hedefe ulaşılamazsa, 4. adımda belirlediğin kural geçerli olur, örneğin geri ödeme. Her bağış izlenebilir kalır ve projeler düzenli olarak güncellenir, böylece durum sadece kasada dahili olarak kalmaz.
- Kullanım belgesiyle kapanış. Süre sona erdikten sonra, paranın ne için harcandığını, henüz tamamlanmamış olanlar dahil, yayınlarsın. Kanıt olmadan bir teşekkür, kapalı bir kapı gibi görünür.
Alt hedefi, ödeme kuralını ve ilk güncelleme tarihini başlangıçtan önce not eden kişi, en sık karşılaşılan üç boşluğu birden önler.
Başarı veya başarısızlığı belirleyen nedir
2015 Mart ayına kadarki rakamlar tarihsel bir büyüklük düzeyidir, günümüz pazarının bir görüntüsü değildir. Yine de bir başlangıcın finansman anlamına gelmediğini göstermektedir.
| Gösterge | Değer | Değerlendirme |
|---|---|---|
| 31 Mart 2015'e kadar başlatılan projeler | 5.419 | Başarı oranının temeli |
| 31 Mart 2015'e kadar başarıyla finanse edilen projeler | 2.917 | yaklaşık her iki projeden biri |
| 31 Mart 2015'e kadar başarı oranı | %54 | neredeyse her iki kampanyadan biri başarısız olur |
| 31 Mart 2015'e kadar kümülatif finansman hacmi | 18,7 milyon Euro | Tüm platformların toplamı |
| Ortalama finansman hedefi (Startnext örneklemi) | 13.364,53 Euro | Hedefi bireysel katkılardan türetmek |
| Başarı oranı (Startnext örneklemi) | %51,78 | genel oranla karşılaştırılabilir |
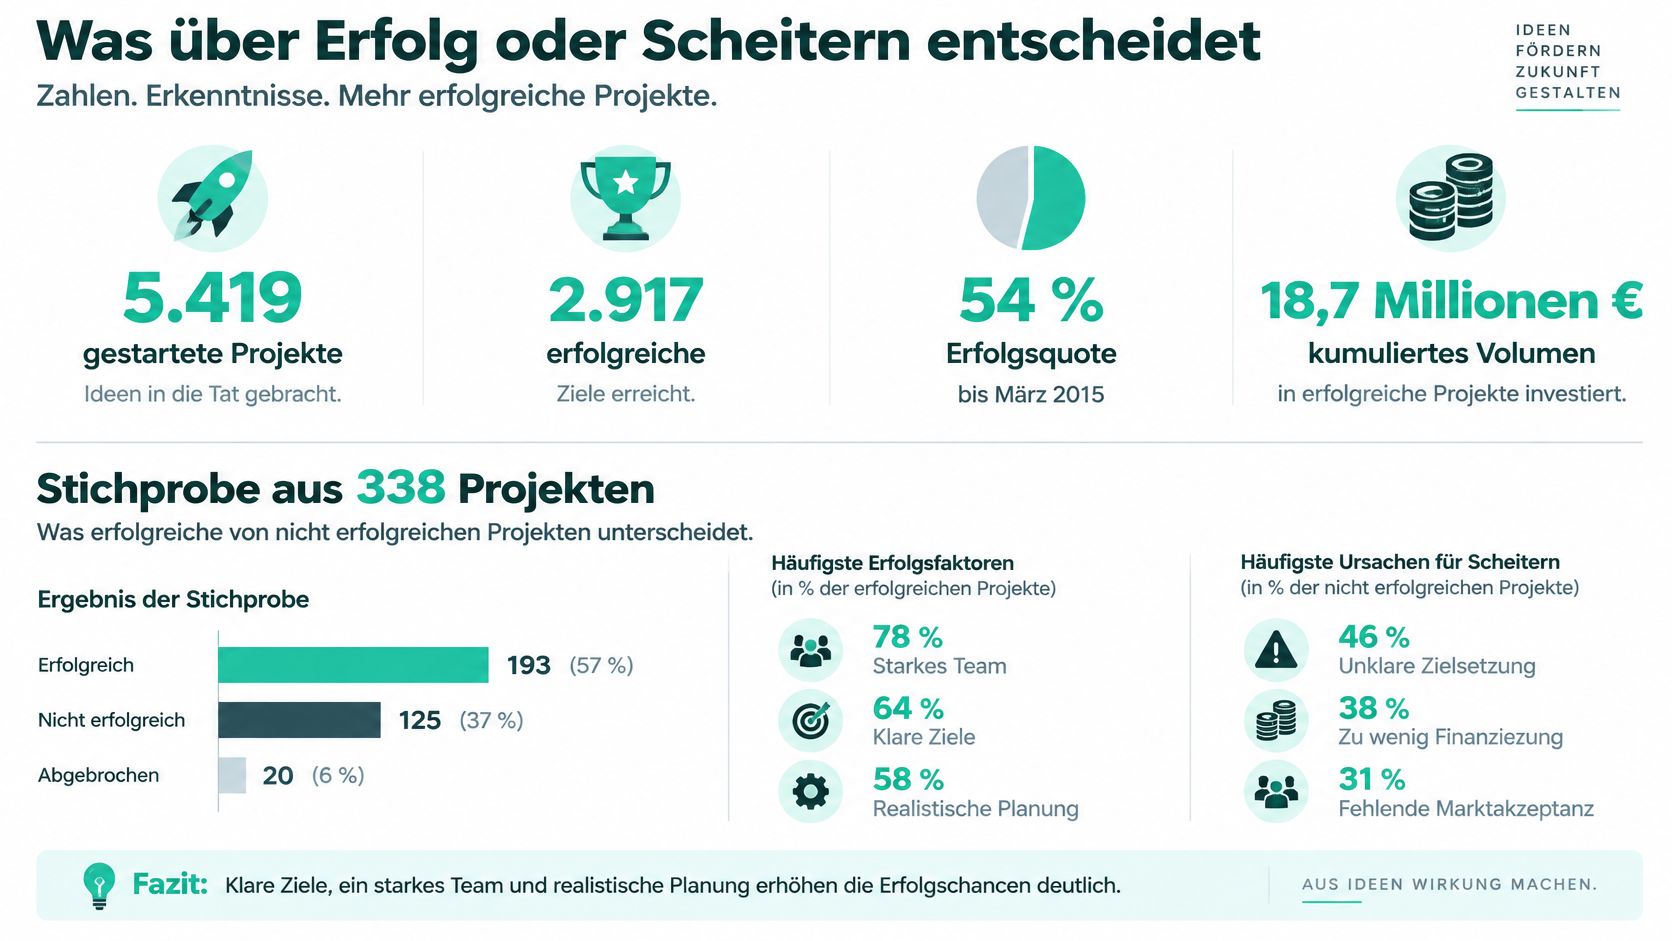
Deutsche Nationalbibliothek'teki çalışmada okunabilen, 338 Alman Startnext projesine ilişkin bir araştırma, ortalama finansman hedefini 13.364,53 Euro ve başarı oranını yüzde 51,78 olarak belirtmektedir. Hedef tutar burada idari bir rakam değildir. Güncellemelerin, yorumların ve sosyal sinyallerin etkisi, hedefin büyüklüğüyle birlikte değişir.
Güncellemeler ve yorumlar neden farklı ağırlık taşır
Güncellemeler özellikle 4.000 Euro'nun altındaki ve 7.000 Euro'nun üzerindeki hedeflerde anlamlıydı. Yorumlar, hedef tutarı yükseldikçe önem kazandı. Küçük bir kuyu projesinde genellikle net bir ilerleme fotoğrafı yeterlidir. Daha büyük bir inşaatta insanlar soru sorabilmek ve görünür bir ara durum görmek ister.
Hedefi, yalnızca toplam ihtiyaçtan değil, gerçekçi bireysel katkılardan ve ulaşılabilir topluluktan türetirsin. Net olarak sınırlandırılmış bir alt hedef, örneğin bir inşaat aşaması veya bir yardım teslimatı, artı düzenli ilerleme güncellemeleri, belirsizliği azaltır. Daha büyük hedeflerde yorum yapılabilen proje sayfalarına ve izlenebilir bir fon kullanımına ihtiyacın vardır.
Düzenli bir sayfa henüz etkiyi kanıtlamaz. Denetim, kanıtlar ve devam eden güncellemeleri ayrı ayrı değerlendirirsin.
- Net bir alt hedef: süre boyunca açıklayabileceğin bir bölüm.
- Güvenilir bir yürütücü: isim, kamu yararı statüsü ve iletişim kişisi görünürdür.
- Düzenli güncellemeler: sadece bir ayrıntı değişmiş olsa bile.
- Görünür fon kullanımı: hangi tutarın ne için öngörüldüğü.
Belirtilen büyüklüklerdeki kampanyaların neredeyse yarısı hedefine ulaşamadı. Fark yaratan şey paylaş butonu değil, hazırlıktır.
Uygun kampanyayı hazırlamak ve başlatmak
Gelir amacı gütmeyen bir kampanyayı başlatmak için üç karar yeterlidir. Modeli seçersin, alt hedefi belirlersin ve sayfa yayına girmeden önce güncellemeleri planlarsın.
Cami inşaatı, su projeleri ve yardım projeleri için bağış temelli model uygundur, çünkü kimse bir getiri beklemez. Bağışçılar bir proje seçer, bir tutar girer ve SEPA otomatik ödeme, kredi kartı veya PayPal ile öderler. Aylık bağış yapmak isteyenler, her seferinde yeniden aramak yerine aynı yolu süreklilik seçeneği üzerinden kullanır.
Taşıyıcı ve alt hedef belirlendiğinde bir kampanyayı 24 saatten kısa sürede başlatabilirsin. Yeni bir kampanya veya iş birlikleriyle ilgili talepler partner@sadakanow.de adresine gönderilir. Bağışlar veya ödeme sorunlarıyla ilgili sorular ise hilfe@sadakanow.de adresine gönderilir.
Proje sayfasının kendisi, iyi bir bağış çağrısı kadar net olmalıdır. Bu konuda somut ipuçları Bağış çağrısı oluşturma rehberinde yer alır. Sayfanın yapısı için, yani başlık, ilk görsel ve amacı tek bir cümlede anlatan ifade için Stay Digital’in açılış sayfası ipuçları yardımcı olur.
Başlamadan önce kontrol listesi
- Kamu yararı belgesi: tüzük veya muafiyet belgesi mevcuttur, yasal alıcı belirtilmiştir.
- Somut alt hedef: bir inşaat aşaması veya bir teslimat, bölünmemiş genel bir ihtiyaç değil.
- Güncelleme planı: ilk ara raporun, kampanya yayına girmeden önce bir tarihi vardır.
Bu üç nokta netleştiğinde, hangi modeli kullanacağını ve ilk olarak ne yapacağını bilirsin. Amacı tek bir cümlede yazar, ilk tutarı belirler ve ilk güncelleme için tarihi koyarsın.
SadakaNow, Almanya merkezli bir bağış platformudur; burada denetlenmiş camiler, yardım kuruluşları ve sosyal girişimler hedef, ilerleme ve güncellemeleri olan Sadaka kampanyaları yayınlar. Bir proje seçer ve katkının bir ortaklık veya kredi sayılmadan doğrudan destek verirsin. Bir sonraki çağrıyı hazırlamak veya kendin bağış yapmak istersen, projeleri SadakaNow üzerinde bulabilirsin.