Zuwendungsbestätigung gemeinnütziger Verein: Praxis-Guide
Kurz vor Ramadan läuft in vielen Moscheevereinen dieselbe Szene ab. Jemand überweist über eine Plattform für die Iftar-Sammlung, ein anderes Mitglied fragt wenige Tage später, ob es dafür eine Bescheinigung fürs Finanzamt gibt, und im Vorstand schaut man sich fragend an, wer das eigentlich unterschreiben darf. Genau an diesem Punkt trennt sich eine nette Zahlungsbestätigung von einer zuwendungsbestätigung gemeinnütziger verein, die steuerlich wirklich trägt.
Wer solche Spenden sauber dokumentiert, schützt nicht nur die Spenderinnen und Spender. Der Verein schützt auch sich selbst, weil die Bescheinigung nur dann belastbar ist, wenn Empfänger, Zweck, Betrag und Datum zusammenpassen und der richtige Aussteller dahintersteht. Für Leserinnen und Leser, die die Abläufe in kleinen Moscheegemeinden kennen, hilft auch ein Blick auf den Helfer & Partner Guide Winterthurer Musikfestwochen, weil dort organisatorische Vereinsfragen ähnlich pragmatisch gedacht werden.
Inhaltsverzeichnis
- Warum die Spendenquittung im Verein plötzlich wichtig wird
- Was eine Zuwendungsbestätigung rechtlich ist und was nicht
- Pflichtangaben auf der Bescheinigung im Detail
- Schwellenwerte und vereinfachte Nachweise
- Vom Zahlungseingang zur fertigen Bescheinigung
- Plattformen, Durchlaufspenden und wer wirklich bestätigt
- Häufige Fehler und wie du sie vermeidest
Warum die Spendenquittung im Verein plötzlich wichtig wird
Der Moment ist oft unspektakulär. Nach dem Freitagsgebet sammelt die Gemeinde online für den Umbau des Gebetsraums, eine Schwester spendet per Kreditkarte, und am nächsten Tag kommt die Frage: „Bekomme ich dafür eine Quittung?“ Genau dann merkt der Vorstand, dass die Zahlung allein noch nichts über die steuerliche Anerkennung sagt. Entscheidend ist, ob der Verein eine echte Zuwendungsbestätigung ausstellen darf und ob sie formal sauber ist.
In der Praxis entsteht hier schnell Verwirrung. Viele Mitglieder denken, eine PayPal-Zahlung oder ein Kontoauszug sei schon die Spendenquittung. Das stimmt nicht automatisch, denn bei einer gemeinnützigen Organisation hängt die steuerliche Belastbarkeit an der richtigen Zuordnung von Empfänger und Zweck. Für Moscheevereine, die häufig mit kleinen Teams arbeiten, ist das nicht nur ein Buchhaltungsthema, sondern eine Frage der internen Verantwortung.
Praktische Regel: Wer die Spende nur entgegennimmt, darf nicht automatisch die steuerliche Bestätigung ausstellen. Zuständig ist der rechtliche Empfänger der Zuwendung.
Gerade online wird das oft übersehen. Eine Plattform kann Spenden technisch abwickeln, aber sie ersetzt nicht ohne Weiteres die vereinsbezogene Bescheinigung. Deshalb brauchen Vorstände einfache interne Abläufe, damit bei der ersten Nachfrage aus der Gemeinde nicht erst mühsam recherchiert werden muss, welcher Betrag wohin geflossen ist und unter welchem Namen er verbucht wurde.
Wer sich zusätzlich eine strukturierte Einordnung für Spendenprozesse in Vereinen anschauen will, findet im internen Beitrag Spenden für gemeinnützige Vereine hilfreichen Hintergrund. Für die Praxis zählt am Ende aber nicht die schöne Erklärung, sondern ob am Schalter, am Laptop oder nach der Jumuʿa sauber feststeht, wer was bestätigt.
Was eine Zuwendungsbestätigung rechtlich ist und was nicht
Die rechtliche Basis ist klar. Für den Sonderausgabenabzug nach § 10b EStG braucht es bei gemeinnützigen Zuwendungen grundsätzlich die formelle Bestätigung nach § 50 EStDV. Diese Bescheinigung ist also nicht bloß eine freundliche Empfangsbestätigung, sondern der Nachweis, auf den sich der steuerliche Abzug stützt. Ohne sie fehlt im Regelfall die formelle Grundlage.
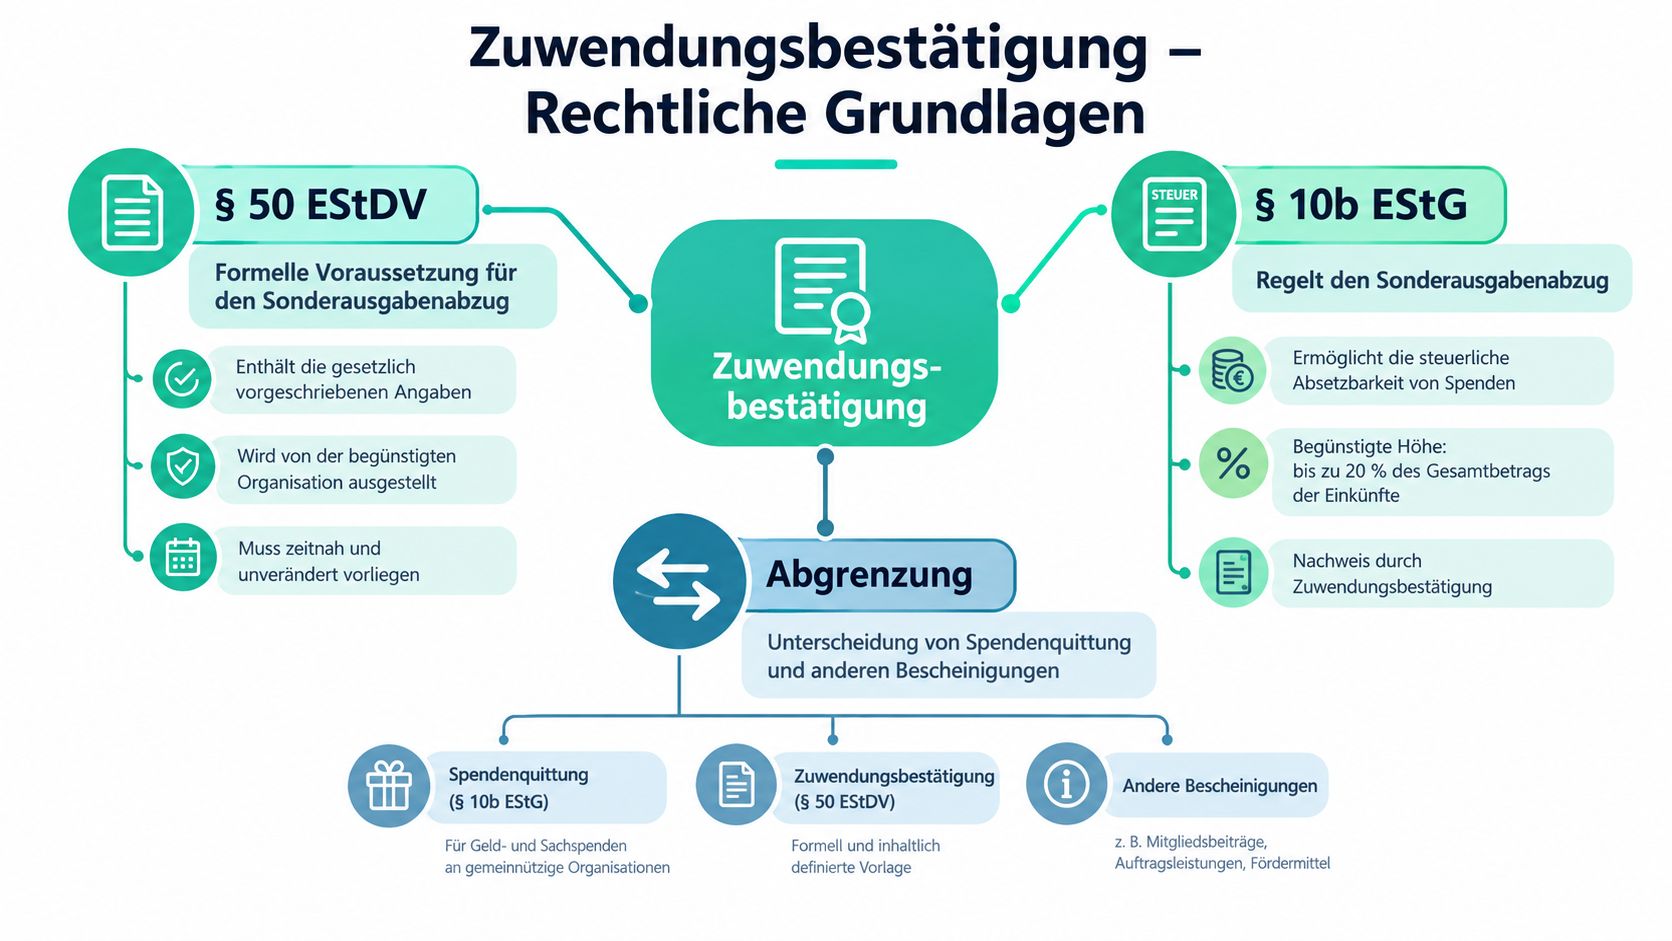
Wichtig ist die Abgrenzung. Eine Zuwendungsbestätigung ist etwas anderes als ein bloßer Zahlungsbeleg, ein Freistellungsbescheid oder ein einfacher Dankesbrief des Vereins. Der Beleg überweist nur Geld, der Gemeinnützigkeitsnachweis zeigt nur den Status der Organisation, und die Spendenbescheinigung verbindet Zahlung, Zweck und Empfänger zu einem steuerlich brauchbaren Dokument. Das Bundesfinanzministerium bezeichnet die Muster als verbindlich, erlaubt aber, dass der Verein sie technisch erzeugt, solange alle Pflichtangaben unverändert übernommen werden.
Für den Alltag heißt das: Nicht jede Organisation, die gemeinnützig ist, darf automatisch jede Art von Spendenbestätigung ausstellen. Der Verein muss den steuerbegünstigten Zweck korrekt nennen und darf den amtlichen Rahmen nicht frei umgestalten. Genau deshalb ist die saubere Formularpraxis so wichtig, besonders bei kleinen Gemeinden, die ihre Verwaltung neben Ehrenamt, Unterricht und Gemeindeleben stemmen.
Eine gute Bescheinigung ist nicht kreativ, sondern vollständig.
Wer digitale Spendenprozesse einsetzt, sollte außerdem den internen Ablauf so aufbauen, dass jede Bestätigung an den richtigen Zahlungsvorgang gebunden bleibt. Die technische Seite ist nützlich, aber sie ersetzt die rechtliche Zuordnung nicht.
Pflichtangaben auf der Bescheinigung im Detail
Die formellen Angaben sind kein schmückendes Beiwerk. Sie entscheiden darüber, ob die Bescheinigung beim Finanzamt überhaupt ernst genommen wird. Gerade bei Moscheevereinen entstehen Fehler oft nicht aus bösem Willen, sondern weil der Schatzmeister schnell zwischen mehreren Spendenarten springen muss und dabei ein Feld übersieht.
Die Angaben, die wirklich sitzen müssen
- Name und Anschrift des Vereins. So wird klar, welcher rechtliche Empfänger die Zuwendung erhalten hat. Ein häufiger Fehler ist die Nutzung veralteter Kontaktdaten oder eines Kurznamens statt der vollständigen Bezeichnung.
- Steuerbegünstigter Zweck. Der konkrete Zweck muss erkennbar sein, nicht nur ein allgemeiner Hinweis auf „gemeinnützige Arbeit“. Fehlt die Zweckzuordnung, verliert die Bescheinigung an Schärfe.
- Betrag und Datum der Zuwendung. Beide Angaben müssen zusammenpassen. Falsche Datumsangaben kommen oft vor, wenn Spenden am Monatsende gebucht werden, aber später ausgestellt werden.
- Art der Zuwendung. Geld, Sache oder Aufwand. Wer hier verwechselt, erklärt am Ende die falsche Spendenart.
- Datum der Erstellung und Unterschrift. Die Bescheinigung braucht eine nachvollziehbare Ausstellung und eine verantwortliche zeichnungsberechtigte Person.
Der Zweck jeder Angabe ist einfach. Das Finanzamt will erkennen, wer empfangen hat, wofür die Mittel gedacht waren und ob der Vorgang zeitlich und inhaltlich stimmig ist. Für Sach- und Aufwandszuwendungen gilt zusätzlich, dass die Dokumentation der Bewertung bzw. des Verzichts sauber nachvollzogen werden muss.
| Pflichtangabe | Zweck | Typischer Fehler |
|---|---|---|
| Name und Anschrift des Vereins | Eindeutige Zuordnung des Empfängers | Kurzname oder alte Adresse |
| Steuerbegünstigter Zweck | Nachweis der Mittelverwendung | Zu allgemeine Zweckformulierung |
| Betrag und Datum der Zuwendung | Zuordnung von Zahlung und Zeitraum | Buchungsdatum statt Spendedatum |
| Art der Zuwendung | Unterscheidung zwischen Geld, Sache und Aufwand | Falsche Spendenart ausgewählt |
| Datum der Erstellung | Nachvollziehbarkeit der Ausstellung | Fehlendes oder unplausibles Ausstelldatum |
| Unterschrift der berechtigten Person | Verantwortlichkeit des Vereins | Unterschrift durch nicht berechtigte Person |
Bei Moscheevereinen lohnt es sich, diese Angaben als feste Prüfliste zu behandeln. Wer etwa eine Ramadan-Spende für den Einkauf von Lebensmitteln bestätigt, sollte nicht erst nachträglich überlegen, ob die Sache überhaupt als Geld- oder Sachzuwendung lief. Die Bescheinigung muss den tatsächlichen Vorgang spiegeln, nicht die spätere Erinnerung daran.
Schwellenwerte und vereinfachte Nachweise
Nicht jede Spende braucht sofort das volle Formular. Bei kleineren Beträgen genügt grundsätzlich der vereinfachte Nachweis, also etwa ein Kontoauszug oder ein Buchungsbeleg zusammen mit einem Beleg des Empfängers über die Berechtigung zur Spendenannahme. Für Vereine ist das praktisch, weil viele kleine Einzelspenden sonst unnötig viel Verwaltungsarbeit auslösen würden.
Wann der einfache Beleg reicht
Bei Spenden bis 300 Euro reicht grundsätzlich der Zahlungs- oder Buchungsbeleg. Das kann ein Kontoauszug, ein Lastschriftnachweis oder ein anderer klarer Zahlungsbeleg sein, solange er mit einem Beleg des Empfängers zusammengeführt wird. Für die Gemeinde heißt das: Nicht jede kleine Spende muss sofort in eine vollwertige Einzelquittung überführt werden.
Wann die formelle Bestätigung nötig wird
Sobald die Spende über diese vereinfachte Behandlung hinausgeht, braucht es die formelle Zuwendungsbestätigung nach amtlichem Muster. Auch wenn viele Spenderinnen und Spender selbst bei kleineren Beträgen eine Bescheinigung wünschen, ist die steuerliche Mindestlogik klar. Der Zahlungsweg allein entscheidet nicht, sondern der Nachweis, wer die Zuwendung rechtlich erhalten hat.
Für Katastrophen- und Spendensammlungen können Erleichterungen gelten, aber die organisatorische Frage bleibt dieselbe. Ein Verein sollte nicht nur auf die Spendenhöhe schauen, sondern auch auf die Art der Sammlung, die Zahl der Beteiligten und den Nachweis über den Empfänger. Gerade bei Online-Zahlungen über PayPal oder Karte ist deshalb der Beleg der Transaktion wichtig, aber nicht automatisch hinreichend.
Der Kurzsatz „bis 300 Euro genügt der Beleg“ ist hilfreich, löst aber nicht die Zuständigkeitsfrage.
Wer solche Abläufe im Verein mit einer Plattform oder internen Verwaltung abbildet, sollte die Zahlungsart immer mit dem Empfänger abgleichen. Eine saubere Übersicht spart später Diskussionen mit Spendern, Vorstand und Finanzamt.
Vom Zahlungseingang zur fertigen Bescheinigung
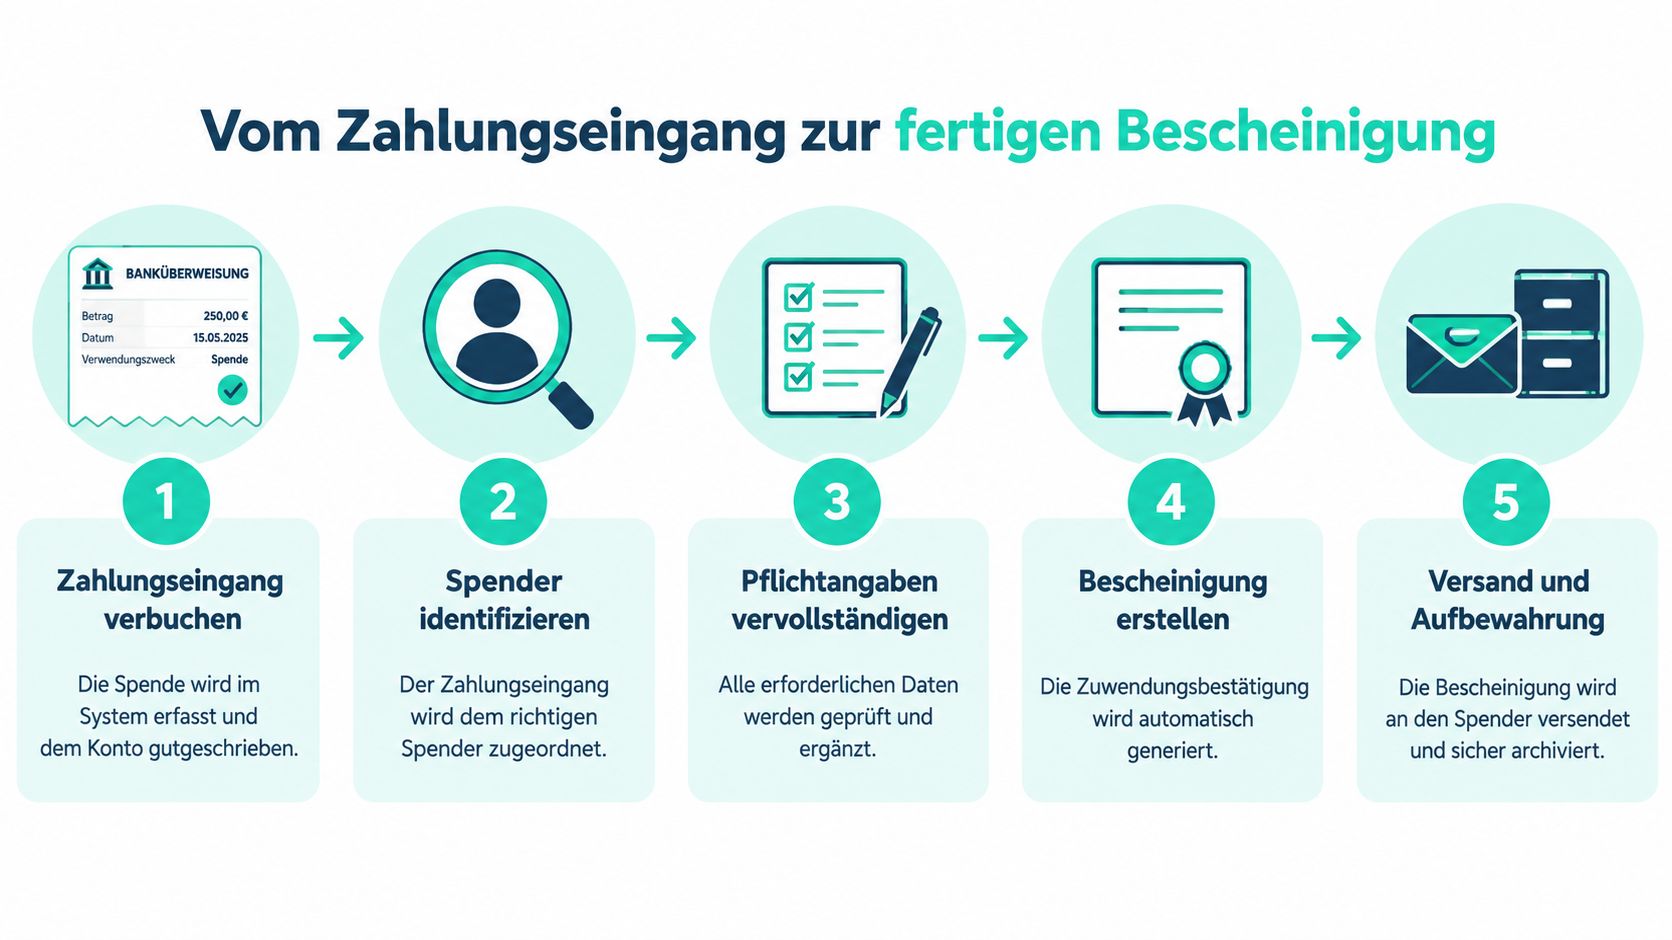
Ein belastbarer Prozess beginnt nicht erst beim Unterschreiben. Er beginnt mit dem Zahlungseingang und endet erst mit der Archivierung des Doppels. Für kleine Moscheevereine ist genau diese Reihenfolge entscheidend, weil mehrere Personen oft gleichzeitig Geld sammeln, Konten prüfen und Quittungen anfordern.
Der Ablauf in der Praxis
- Zahlungseingang verbuchen. Der Schatzmeister oder die Kasse ordnet die Zahlung dem richtigen Konto und dem richtigen Anlass zu.
- Spender identifizieren. Name, Anschrift und, falls vorhanden, Steuer-ID müssen mit dem Zahlungsvorgang zusammenpassen.
- Pflichtangaben vervollständigen. Betrag, Datum, Zweck und Zuwendungsart werden anhand des tatsächlichen Vorgangs ergänzt.
- Bescheinigung erstellen. Der Verein nutzt ein freigegebenes Formular und übernimmt die Pflichtpassagen unverändert.
- Versand und Aufbewahrung. Eine Kopie bleibt beim Verein, damit spätere Rückfragen oder Prüfungen möglich bleiben.
Bei elektronischen Bescheinigungen gilt ein zusätzlicher Kontrollpunkt. Fachinformationen zur elektronischen Spendenquittung beschreiben, dass der Verein die maschinelle Erstellung gegenüber dem Finanzamt anzeigt, die Steuer-ID verarbeitet und eine PDF-Bestätigung mit denselben Pflichtangaben wie die Papierfassung ausstellt. Das ist nützlich, aber es verschiebt den Aufwand auf Datenqualität, Zuständigkeiten und Archivierung.
Für die interne Arbeit hilft eine klare Rollenverteilung. Der Vorstand gibt die Linie vor, der Schatzmeister pflegt die Daten, und die Kassenprüfung schaut stichprobenartig auf Vollständigkeit und Plausibilität. Wer sich zusätzlich an einer verwaltungsnahen Struktur orientieren will, kann die interne Übersicht Preise & Verwaltung als Denkmodell für saubere Prozesse heranziehen.
Ein sinnvoller Kontrollsatz für den Verein lautet: Kein Beleg ohne Zuordnung, keine Zuordnung ohne Pflichtangaben, keine Bescheinigung ohne Archiv. Wer so arbeitet, reduziert Dubletten und vermeidet, dass dieselbe Spende versehentlich zweimal bestätigt wird.
Plattformen, Durchlaufspenden und wer wirklich bestätigt
Die häufigste Fehlannahme lautet: Wer das Geld technisch abwickelt, darf auch die Bescheinigung ausstellen. Das stimmt so nicht. Maßgeblich ist, wer die Spende rechtlich als Zuwendungsempfänger erhält und sie für eigene steuerbegünstigte Zwecke verwendet. Eine Plattform kann dabei unterstützen, aber sie ersetzt den Empfänger nicht.
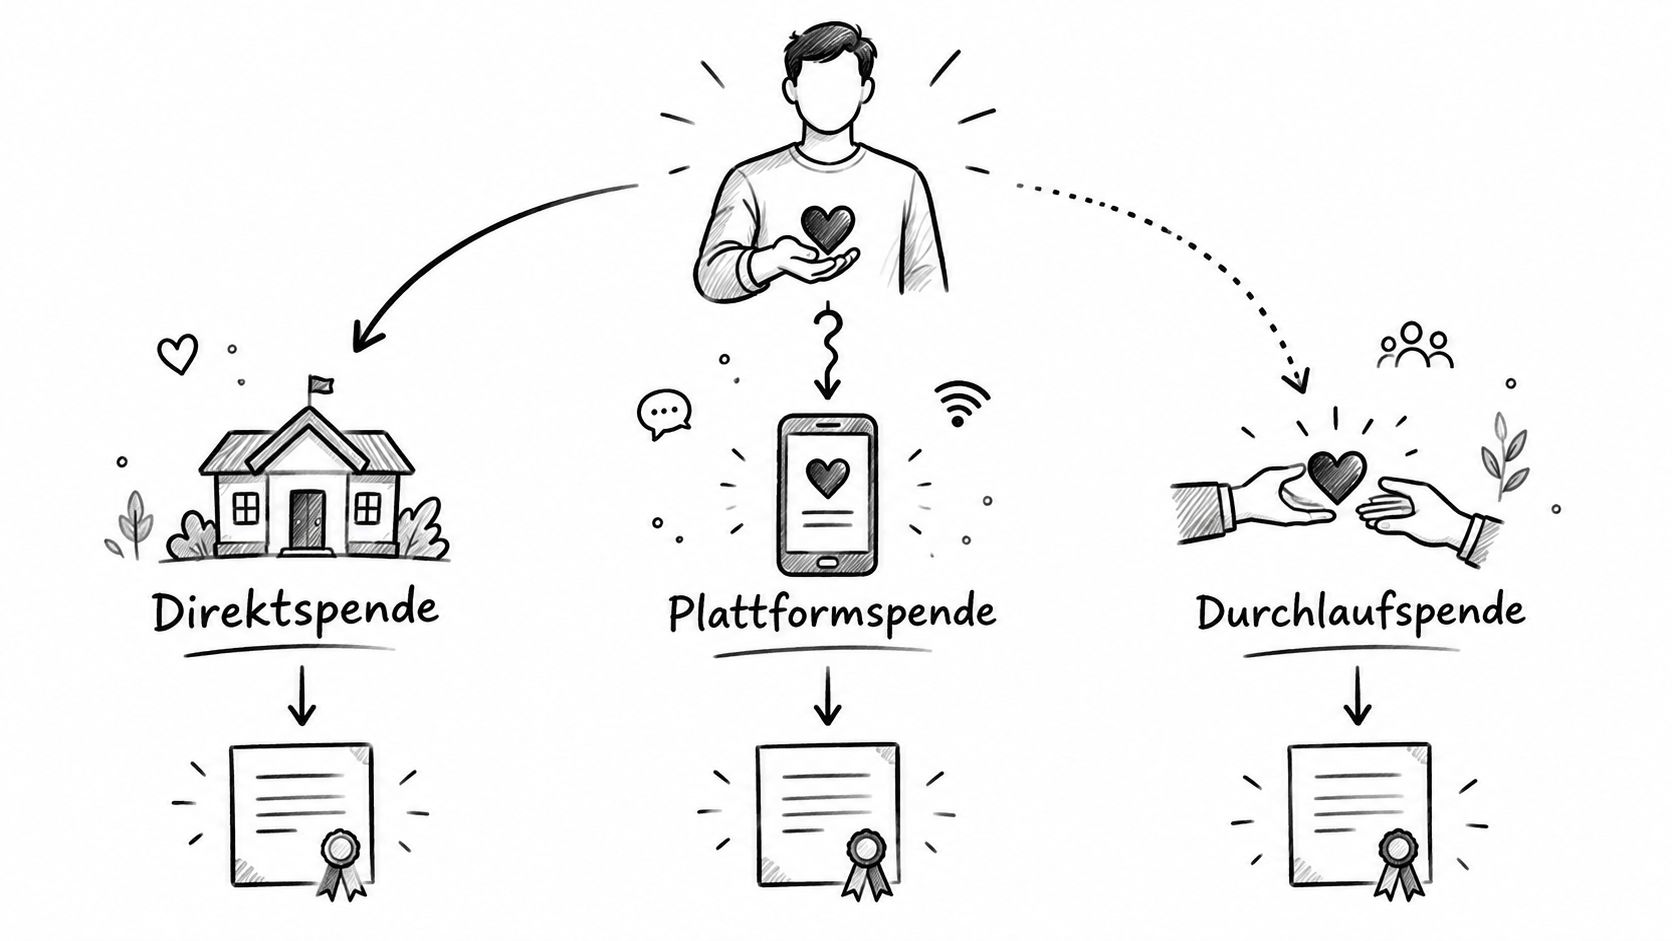
Die drei typischen Fälle
- Direktspende an den Verein. Der Verein ist selbst Empfänger. Er darf die Bescheinigung ausstellen, wenn alle formellen Bedingungen erfüllt sind.
- Plattformspende mit klar zugeordnetem Empfänger. Die Plattform wickelt ab, aber die rechtliche Zuwendung geht an den Verein. Dann muss die Zuordnung lückenlos dokumentiert sein.
- Durchlaufspende. Wenn eine andere Stelle nur weiterleitet, muss geprüft werden, wer rechtlich Empfänger ist und wer nicht.
Für Moscheevereine ist das besonders wichtig, wenn Spendenkampagnen parallel über mehrere Kanäle laufen. Ein Betrag auf dem Vereinskonto ist nur dann sauber zugeordnet, wenn sich aus den Unterlagen klar ergibt, ob er aus einer Plattformkampagne, einer direkten Überweisung oder einer Sammelaktion stammt. Die Entscheidung hängt also nicht an der Zahlungsart, sondern an der Dokumentation des Empfängers.
SadakaNow ist in diesem Zusammenhang ein Beispiel für eine Plattform, die Spenden technisch bündelt, aber die vereinbezogene Bestätigung nicht automatisch ersetzt. Für Organisationen ist deshalb die richtige Datenkette entscheidend, nicht der hübsche Checkout allein. Wer mehr über die organisatorische Seite für Träger erfahren will, findet im internen Bereich für Organisationen den passenden Anknüpfungspunkt.
Merksatz: Eine Zahlungsabwicklung ist kein Ersatz für eine rechtlich saubere Empfängerdokumentation.
Gerade bei Online-Spenden sollte der Verein deshalb festhalten, welcher Zweck, welcher Betrag und welcher Empfänger zusammengehören. Nur so bleibt die Bescheinigung gegenüber dem Finanzamt nachvollziehbar.
Häufige Fehler und wie du sie vermeidest
Die typischen Fehler wiederholen sich erstaunlich oft. Sie entstehen meist nicht an der Kasse, sondern an der Schnittstelle zwischen Spendenannahme, Buchung und Ausstellen des Belegs. Für ehrenamtliche Vorstände ist das gute Nachricht und schlechte Nachricht zugleich, denn vieles lässt sich mit einer festen Routine abfangen.
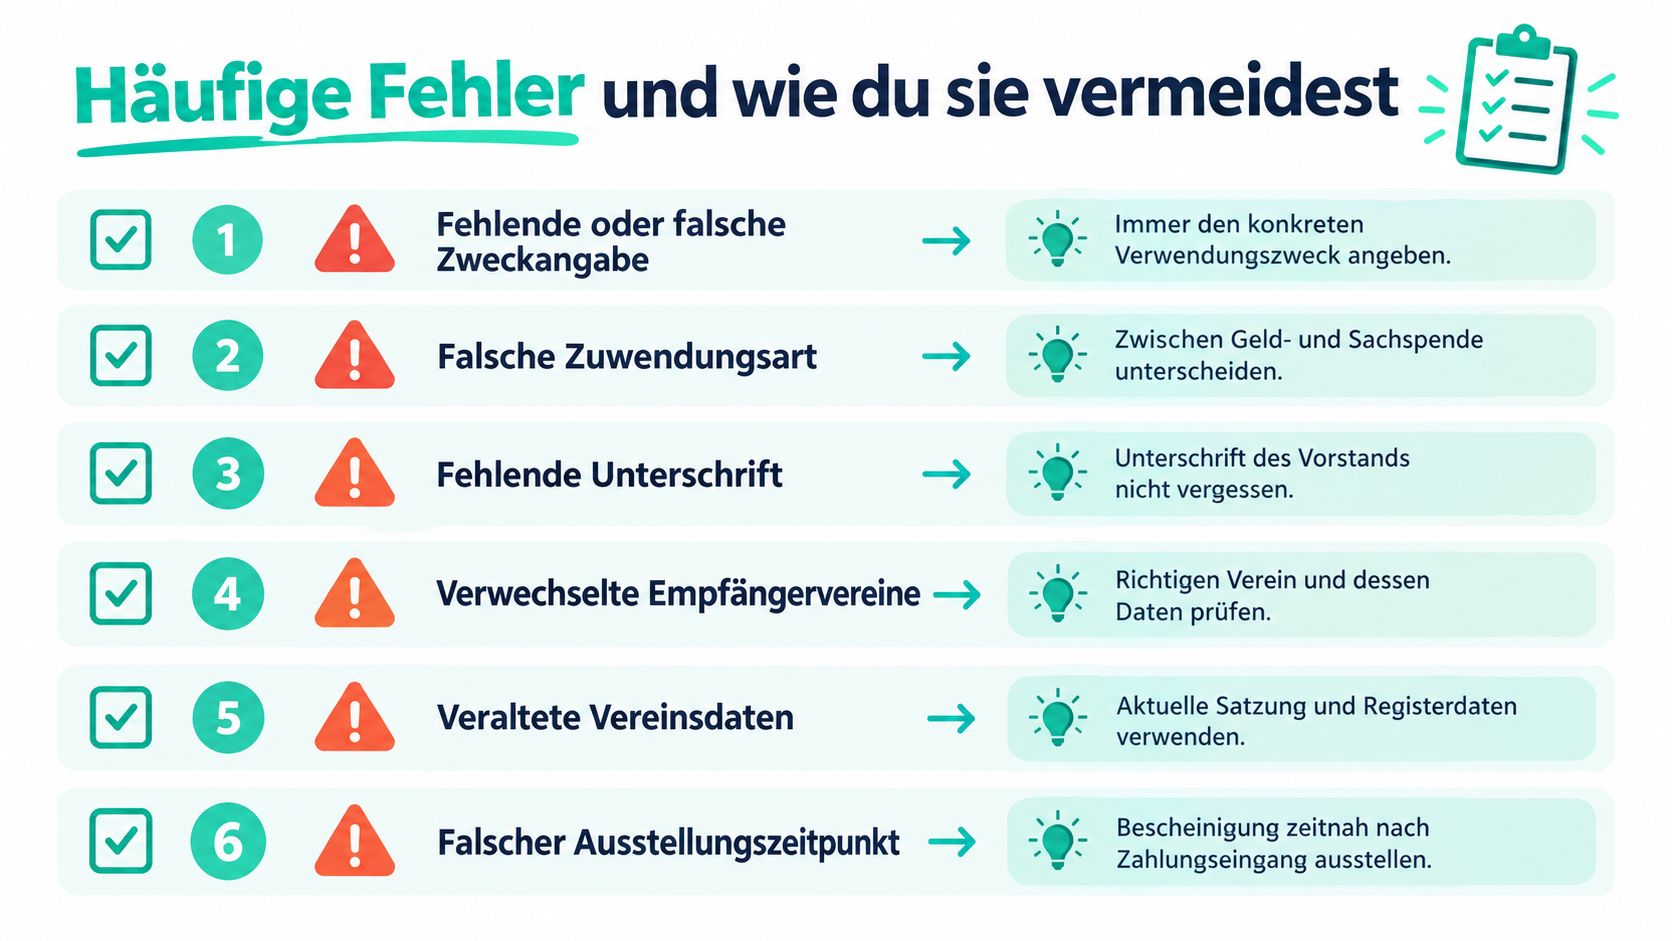
Die Fehlerliste für den schnellen Vereinscheck
- Fehlende oder falsche Zweckangabe. Trage immer den konkreten Verwendungszweck ein, nicht nur einen allgemeinen Gemeindetext.
- Falsche Zuwendungsart. Unterscheide sauber zwischen Geld-, Sach- und Aufwandszuwendung.
- Fehlende Unterschrift. Die Bescheinigung braucht die verantwortliche Person, sonst bleibt sie angreifbar.
- Verwechselte Empfängervereine. Prüfe den richtigen Verein und seine Daten vor dem Versand.
- Veraltete Vereinsdaten. Nutze die aktuellen Register- und Stammdaten, nicht alte Vorlagen.
- Falscher Ausstellungszeitpunkt. Stelle die Bescheinigung zeitnah nach dem Zahlungseingang aus und nicht erst, wenn die Steuererklärung drängt.
Wenn eine Bescheinigung fehlerhaft ist, sollte der Verein sie nicht einfach ignorieren. Je nach Fehler kann eine Korrektur nötig sein, damit Spender und Finanzamt dieselben Daten sehen. Eine falsche oder doppelte Quittung gehört berichtigt, eine unpassende Bescheinigung sollte zurückgenommen werden, bevor sie weiterverwendet wird.
Für die Praxis in Moscheevereinen heißt das: Ein kurzer interner Vier-Augen-Blick vor dem Versand spart später viel Erklärungsarbeit. Wer konsequent mit einer Checkliste arbeitet, reduziert Nachfragen aus der Gemeinde und schützt die steuerliche Glaubwürdigkeit des Vereins.
Wenn dein Verein Online-Spenden, Plattformkampagnen und Bescheinigungen ohne Chaos organisieren will, schau dir SadakaNow an. Dort findest du eine transparente Spendenplattform mit klaren Abläufen für Organisationen, die ihre Zuwendungen sauber dokumentieren müssen. Für Moscheevereine und gemeinnützige Träger ist das ein guter nächster Schritt, wenn aus einer Spende auch später ein belastbarer Nachweis werden soll.