Avusturya'da Bağış: Vergiden Düşülebilirlik ve Denetlenmiş Projeler
Avusturya'da bir bağışın vergisel olarak ne getirdiği sorusuna verilen en popüler cevap şudur: gelirin yüzde 10'una kadar. Bu ifade doğrudur, ancak yine de yanıltıcıdır çünkü çoğu bağışın başarısız olduğu koşulu gizler. Bu, üst sınırı anlatır, başlangıç noktasını değil.
Avusturya'da bağışları vergiden düşmek isteyen kişi önce başka bir soruyu yanıtlar: Vergisel olarak alıcı kimdir? Buna karar veren şey hayırseverlik amacı, kamuya yararlılık ya da platform değil, ilgili kurumun Federal Maliye Bakanlığı'nın listesindeki kaydıdır. Aşağıdaki bölümler bu kontrolü, somut tutarlarla, koşullarla ve ciddi bir projenin yine de vergisel bir etki yaratmadığı durumlarla birlikte adım adım açıklıyor.
İçindekiler
- Avusturya'da bağışlar ne zaman vergiden düşülebilir
- Avusturya'da vergiden düşülebilirlik nasıl düzenlenmiştir
- Avusturya'da denetlenmiş projeleri tanımak
- Platform, cami, yurt dışı ve SadakaNow karşılaştırması
- Ödemeden sonra bağışı doğru şekilde belgelemek
- Avusturya nasıl bağış yapıyor ve hangi tutarlar yaygın
Avusturya'da bağışlar ne zaman vergiden düşülebilir
Altı durum, bağışçıların günlük hayatta karşılaştığı hemen hemen her şeyi kapsar. Tablo alıcıya göre sıralanmıştır, tutara göre değil, çünkü karar tam olarak orada verilir.
| Bağış durumu | Vergiden düşülebilir mi? | Üst sınır | Koşul |
|---|---|---|---|
| Özel kişiden listelenmiş kuruma | Evet, özel gider olarak | Toplam gelirin %10'u | Bağış anında alıcının BMF listesinde olması |
| Şirketten listelenmiş kuruma | Evet | Kâr muafiyeti öncesi kârın %10'u | Alıcının BMF listesinde olması ve bağış makbuzu |
| BMF listesinde olmayan kamuya yararlı dernek | Hayır | yok, çünkü düşülemez | Kamuya yararlılık tek başına yeterli değildir |
| Bağış ayrıcalığı kararı olmayan cami | Hayır, listelenmemişse | yok, çünkü düşülemez | Kurum nezdinde karar ve listelenme kontrol edilmeli |
| Almanya veya İsviçre'den bir organizasyon | Otomatik değil | Toplam gelirin %10'u, ancak yalnızca Avusturya listelemesi varsa | Avusturya'daki tanınma ayrıca kontrol edilmeli |
| Platform üzerinden listelenmiş kuruma ödeme | Evet, kurum listelenmişse | Yukarıdaki gibi %10 | Ad, soyad ve doğum tarihi iletilir |
Çerçeveyi iki rakam oluşturur. Özel kişiler, ayrıcalıklı para bağışlarını gelirlerinin toplam tutarının yüzde 10'una kadar özel gider olarak gösterebilir, şirketler ise kâr muafiyeti dikkate alınmadan önceki kârın yüzde 10'una kadar gösterebilir.
Bir hesaplama örneği büyüklüğü somutlaştırır. Toplam geliri 40.000 avro olan bir çalışan, özel gider olarak en fazla 4.000 avro gösterebilir. Listelenmiş bir kuruma 5.000 avro verirse, bu yıl için 1.000 avro vergisel olarak dikkate alınmaz.
Beklenti açısından önemli olan şu: Tanınan tutar, ödenecek vergiyi değil, vergilendirilecek geliri azaltır. Gerçekte ne kadarının geri geleceği kişisel marjinal vergi oranına bağlıdır. Tüm bağışın geri ödeneceğini düşünerek planlayan kişi fazla iyimser hesaplamış olur.
Kontrol sırası: önce alıcı, sonra üst sınır, sonra formaliteler. Bu sırayı tersine çeviren kişi, sonunda hiç sayılmayan bir tutarı optimize eder.
Tablo bu yüzden soldan sağa bir filtre gibi okunur. Önce kurumun listelenip listelenmediği sorusu gelir. Ardından tutarın sınır içinde olup olmadığı. En son ise bildirim için gerekli olan ad ve doğum tarihi bilgileri gelir. Bağış şekli burada hiçbir şeye karar vermez: Nakit, havale ya da kart ile ödeme, alıcı doğru olduğu sürece sonucu değiştirmez.
Avusturya'da vergiden düşülebilirlik nasıl düzenlenmiştir
BMF listesi, bir salonun önündeki davetli listesi gibi çalışır. Listede olan içeri girer. Eksik olan ise, yıllardır aynı işi yapıyor ve en iyi niyetlere sahip olsa bile dışarıda kalır. Dolayısıyla liste, bir organizasyon hakkında bir kalite yargısı değil, onun vergisel statüsünün o anki görüntüsüdür.
Belirleyici olan yalnızca kamu yararına çalışma statüsü değildir. Bundesministerium für Finanzen'in Spendenservice sayfasında özetlediği kurallara göre, bağışlar yalnızca kurumun yasal olarak ayrıcalıklı olması ya da bağış anında geçerli bir Spendenbegünstigungsbescheid'e sahip olması ve BMF listesinde yer alması durumunda vergiden düşülebilir. Özel kişiler, ayrıcalıklı nakdi bağışları toplam gelirlerinin yüzde 10'una kadar vergiden düşebilir, şirketler ise kâr indirimi dikkate alınmadan önceki kârın yüzde 10'una kadar düşebilir.
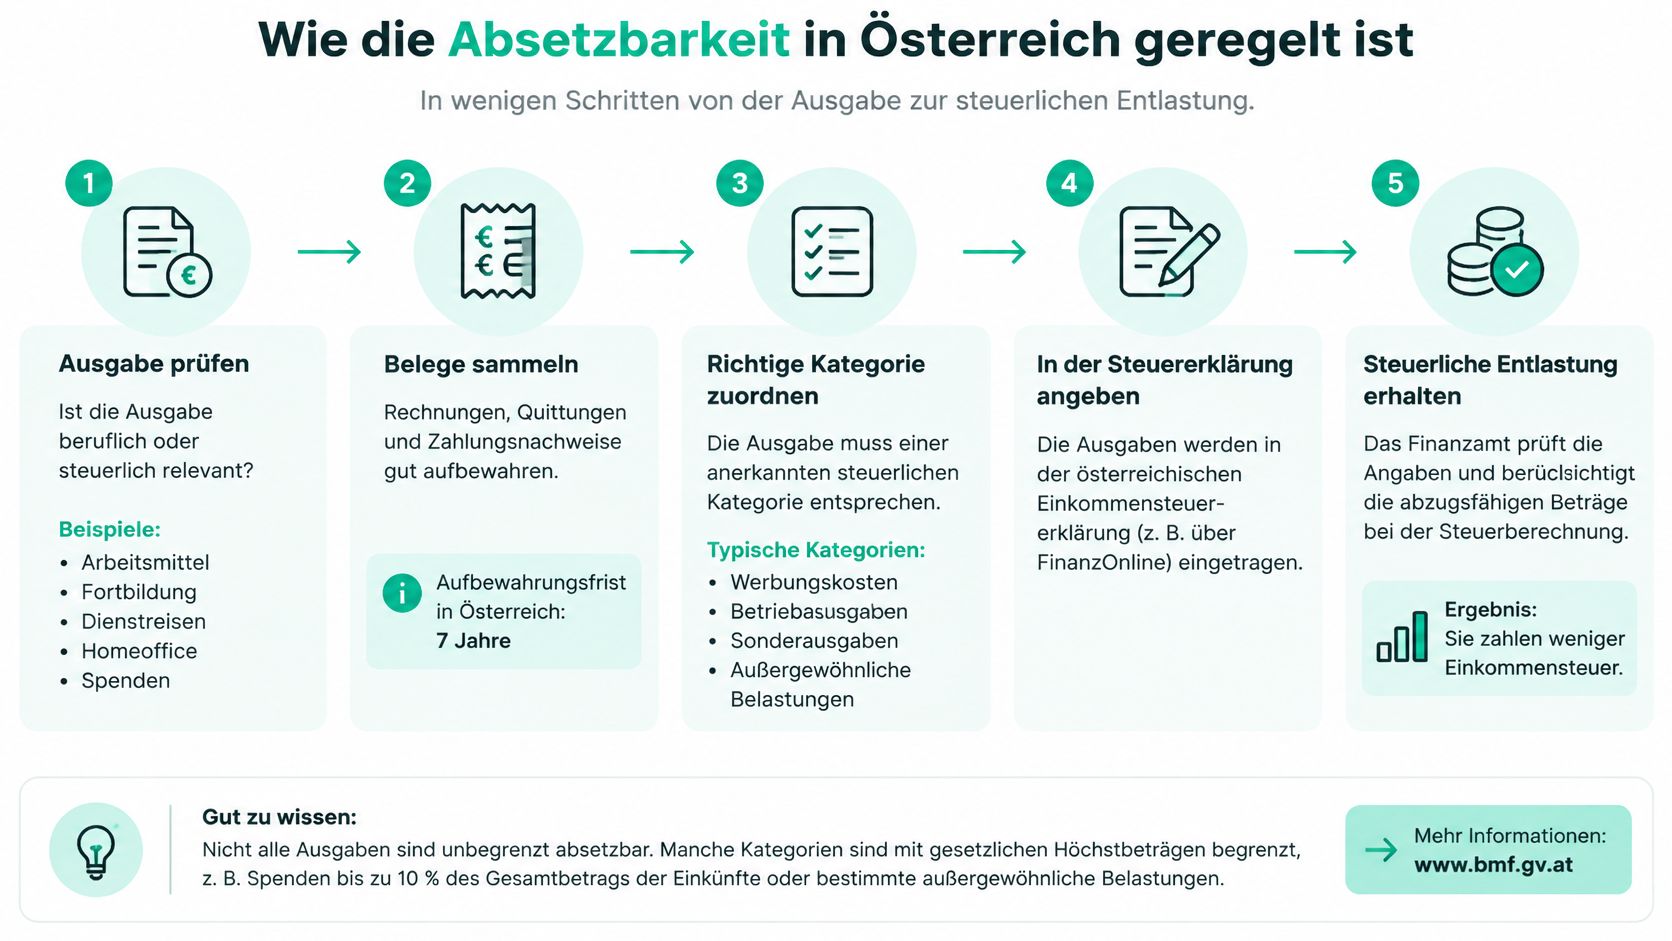
Ödemeden alacak kaydına dört aşama
Ayrıcalıklı bir bağışın yolu bir zincirdir. Bir halka kopsa, para gönderilmiş olsa bile bağış hedefine ulaşmaz.
- Bağış, listedeki kuruma gider. Alıcı, aracı değil, tanınan kurumun kendisi olmalıdır.
- Ad, soyad ve doğum tarihi iletilir. Bu bilgiler, vergi mükellefi kişiyle eşleştirmeyi sağlar.
- Kurum, bağışı elektronik olarak vergi dairesine bildirir. Bu bildirim, ödeme başına değil, yıl için toplu olarak yapılır.
- Vergi dairesi tutarı Arbeitnehmerveranlagung'a aktarır. Veriler doğru olduğu sürece ayrı bir başvuru gerekmez.
En sık yapılan hata ikinci aşamada ortaya çıkar. Kendi belgelerinizdekinden farklı yazılmış bir isim veya eksik bir doğum tarihi, bağışın hiçbir kişiyle eşleştirilememesine yol açar. Bağış kaybolmaz, yalnızca etkili olması gereken yere ulaşmaz.
Bu kısa video ile süreç bir kez daha sakin bir şekilde gözden geçirilebilir.
Yıl sonunda kendi vergi belgelerinize bakmak faydalıdır: İletilen tutarlar, organizasyona göre ayrılmış şekilde Arbeitnehmerveranlagung'da ve bildirimde görünür. Bir kalem eksikse, ilk gidilecek yer vergi dairesi değil, kurumdur. Bildirim orada bulunur, düzeltme de orada talep edilebilir.
Avusturya'da denetlenmiş projeleri tanımak
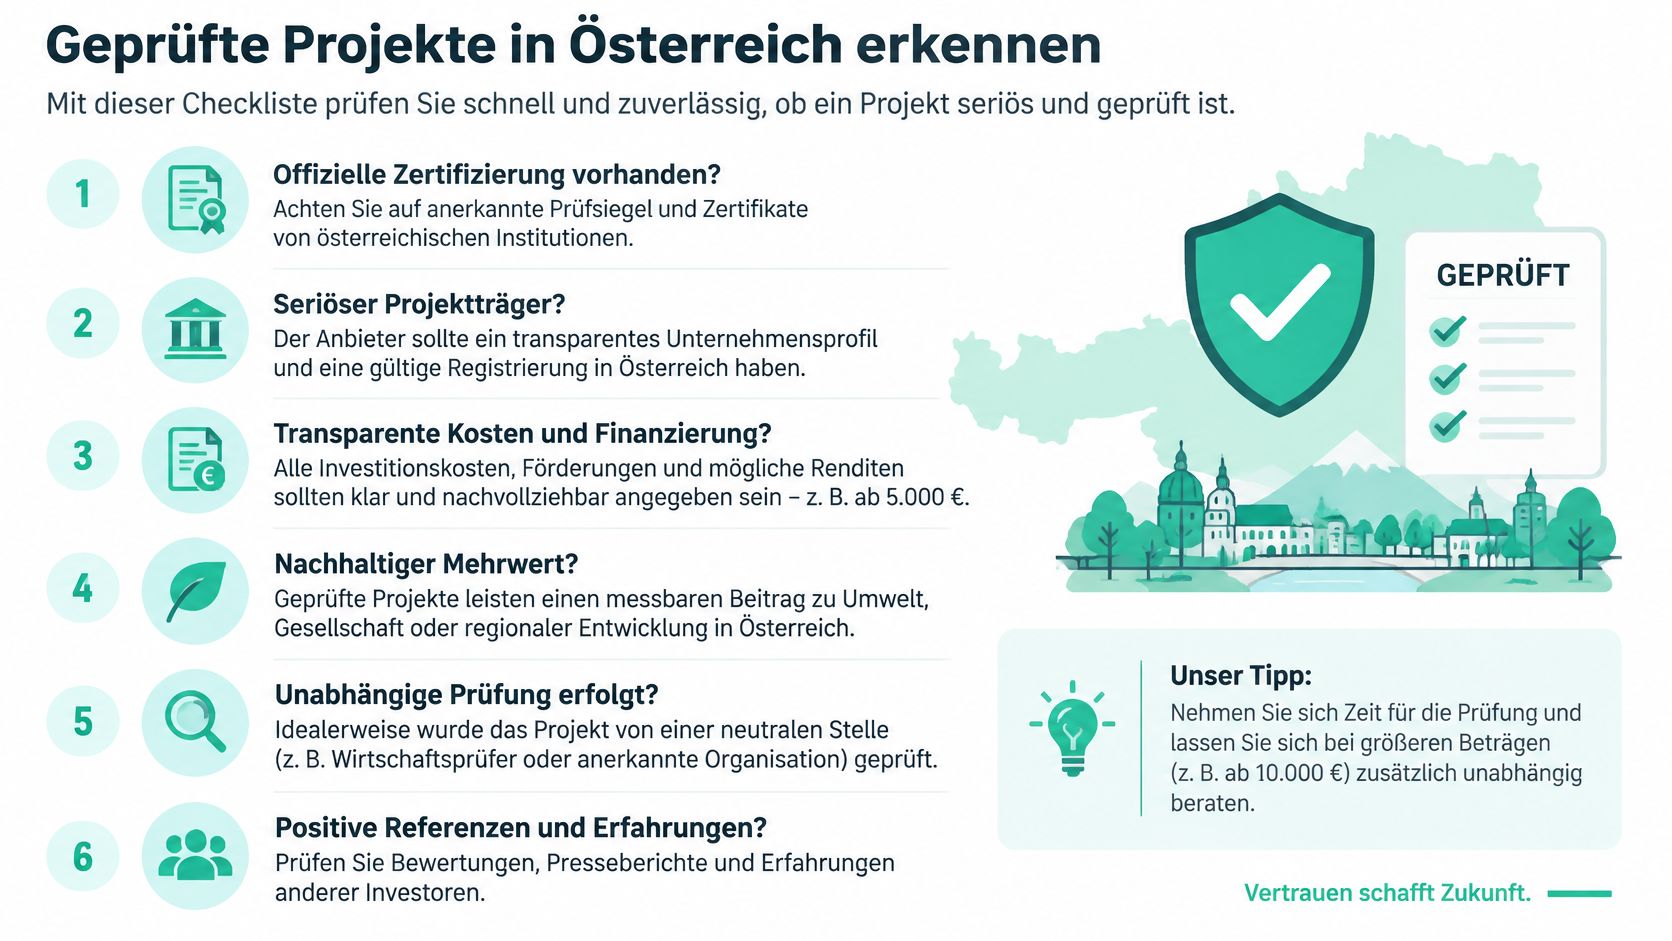
Her bağışta iki soru paralel olarak gündeme gelir ve günlük hayatta sıklıkla birbirine karıştırılır: Proje güvenilir mi? Ve bağış Avusturya'da vergiden düşülebilir mi? Her ikisi de birkaç dakika içinde herkese açık olan birkaç bilgiyle kontrol edilebilir.
| Kontrol noktası | Nerede bulabilirsiniz | Neden önemli |
|---|---|---|
| BMF listesinde kayıt | bmf.gv.at üzerindeki ayrıcalıklı kurumlar listesi | Yalnızca listelenen alıcılar bağışları vergiden düşülebilir kılar |
| Spendenbegünstigungsbescheid | Kurumdan talep, bildirimin bir kopyası | Bağış anındaki tanınmayı kanıtlar |
| Hukuki yapı ve Impressum | Platformun ve proje sayfasının Impressum'u | Parayı gerçekte kimin aldığını gösterir |
| Platformun denetim notu | Proje sayfası ve kampanya açıklaması | Kamu yararına çalışma statüsünün yayından önce kontrol edildiğini gösterir |
| Amaç bağlantısı | Proje açıklaması ve kullanım belgeleri | Bağışlar yalnızca belirtilen amaç için kullanılabilir |
| Proje güncellemeleri | Resimler ve belgelerle ilerleme raporları | Bağışla ne olduğunu gösterir |
İlk madde, vergiye karar veren tek noktadır ve kamuya açıktır. Liste, hukuki yapının adıyla aranabilir, kampanya adıyla hiçbir şey bulunamaz. Impressum'da yer alan bir derneğin yazılışı ya da hukuki şekli listedeki kayıttan farklıysa, ikinci bir bakış gerekir, çünkü listelenen her zaman tüzel kişidir, tek bir proje değil.
İki denetimin ayrıştığı noktalar
Bildirim konusunda kuruma kısa bir e-posta göndermek yardımcı olur. Spendenbegünstigungsbescheid gizli bir belge değildir. Tanınan her kurum bir kopya ya da en azından kayıt numarasını paylaşabilir. Cevap gelmezse, bu zaten bir bilgidir.
Impressum ve proje sayfası birlikte okunmalıdır. Impressum sorumluyu belirtir, proje sayfası ise paranın alıcısını belirtir. İkisi birbirinden farklıysa, bağışı sonunda hangi hukuki yapının aldığı sorusu ortaya çıkar. Platformun denetim notu, kamu yararına çalışma statüsünün yayından önce kontrol edildiğini söyler. Güncel listeleme hakkında ise fazla bir şey söylemez, çünkü bir organizasyonun durumu değişebilir.
Amaç bağlantısı ve güncellemeler denetimin yumuşak kısmıdır, ama önemsiz değildir. Amaca bağlı bir bağışı kurum yalnızca belirtilen amaç için kullanabilir, bu yüzden proje açıklaması bu amacı tek bir cümleyle belirtebilmelidir. Resimler, rakamlar ve belgelerle ilerleme raporları, paranın oraya ulaşıp ulaşmadığını sonradan gösterir. Düzenli bağış yapanlar, bu bilgileri baştan açıklayan Spendenprojekte finden ile hedefli şekilde proje bulabilir.
Bir proje yıllarca güvenilir şekilde çalışabilir ve yine de listede yer almayabilir. İki denetim ayrı yürür ve ayrı sonuçlara varabilir.
Yalnızca güvenilirliği kontrol eden kişi, iyi bir projeye bağış yapar ama vergi avantajından vazgeçmiş olabilir. Yalnızca listeyi kontrol eden kişi ise vergiden düşülebilirliği netleştirmiştir ama yerindeki çalışma hakkında henüz bir şey bilmez. Ancak iki bakış bir araya geldiğinde denetlenmiş bir proje ortaya çıkar.
Platform, cami, yurt dışı ve SadakaNow karşılaştırması
Yaygın varsayım şudur: Kâr amacı gütmeyen bir projeye bağış yapan kişi, bu bağışı vergi açısından da geçerli kılar. Bu doğru değildir. Günlük bir örnek bunun nedenini gösteriyor. Viyana'da bir bağışçı, bir platform üzerinden Linz'deki bir cami derneğine 50 Euro havale ediyor. Proje sayfasında "kâr amacı gütmez" yazıyor, dernek dernekler siciline kayıtlı ve yapılan iş anlamlı. Buna rağmen vergisel açıdan sadece tek bir soru önemli: Bu dernek, bağış yapıldığı anda BMF listesinde yer alıyor mu?
Bundesministerium für Finanzen, Übersicht zur Absetzbarkeit von Spenden başlıklı belgesinde bu koşulu açık bir şekilde ortaya koyuyor: Özel bağışlar, temel olarak yalnızca alıcının yasal olarak ayrıcalıklı olması veya bağış anında BMF'nin bağış ayrıcalığı tanınan kuruluşlar listesinde yer alması durumunda özel gider olarak indirilebilir. Bir platform üzerinden yapılan ödeme bu nedenle otomatik olarak ayrıcalıklı sayılmaz.
Birbirinden ayrılması gereken üç rol
En sık yapılan düşünce hatası, günlük hayatta üç farklı tarafın tek bir adres gibi algılanmasından kaynaklanır. Vergisel açıdan bunların ayrı ele alınması gerekir.
- Platform ödemeyi gerçekleştirir. Parayı alıcı sıfatıyla kabul etmez, doğrudan ilgili kuruluşa ödenene kadar güvenilir bir şekilde (treuhänderisch) elinde tutar.
- Kampanya düzenleyicisi projeyi tanıtır, metni yazar ve soruları yanıtlar. Bu, kuruluşun kendisi, bir destek derneği veya bir topluluk olabilir.
- Tüzel kişilik (Rechtsträger) vergisel açıdan alıcı olandır. Yalnızca onun listede yer alıp almadığı önemlidir.
Viyana örneğinde platform bir hizmet sağlayıcıdır, kampanya düzenleyicisi muhtemelen bir destek derneğidir ve tüzel kişilik Linz'deki cami derneğidir. Yalnızca destek derneği listede yer alıyorsa ve para derneğe gidiyorsa bu yeterli değildir. Dernek listedeyse, bağış hangi sayfa üzerinden yapılmış olursa olsun vergiden düşülebilir.
Yurt dışındaki kâr amacı gütmezlik statüsü neden yeterli değil
Almanya veya İsviçre'de tanınmış olmak, Avusturya'daki tanınmanın yerini otomatik olarak almaz. Kâr amacı gütmezlik ulusal düzeyde düzenlenir ve BMF listesi yalnızca Avusturya prosedüründen geçmiş kuruluşları içerir. Yurt dışında merkezi bulunan bir kuruluşa bağış yapan kişi, yabancı onay belgesine güvenmek yerine Avusturya'daki tanınma durumunu ayrıca kontrol etmelidir.
Buna pratik bir nokta daha eklenir. Verginin otomatik olarak değerlendirmeye yansıtılması, kuruluşun bu verileri gerçekten bildirmesine bağlıdır. Avusturya'da varlığı olmayan bir kuruluş için bu her zaman geçerli değildir. Bu durumda, kuruluş adı, bağışçının adı, tutar ve tarih bilgilerini içeren onay belgesi kişinin kendi belgelerinde saklanmalıdır, çünkü gerektiğinde bunu kendisi sunmak zorunda kalabilir.
SadakaNow süreci nasıl yürütüyor
SadakaNow, bağışçıları Almanya, Avusturya ve İsviçre'deki Müslümanların projeleriyle buluşturur. Bağışçılar bir proje seçer, bir tutar girer ve SEPA, kart veya PayPal ile ödeme yapar. Tüm kampanyalar yayına alınmadan önce kâr amacı gütmezlik açısından incelenir ve proje güncellemeleri daha sonra bağışla ne yapıldığını gösterir. Platform, bağışlanan tutarlara kendisi dokunmaz. Para güvenilir bir şekilde (treuhänderisch) tutulur ve doğrudan ilgili kuruluşa ödenir. Yalnızca ödeme hizmet sağlayıcısının maliyetleri kesinti olarak uygulanır ve bu maliyetler bağış formunda şeffaf şekilde gösterilir. Kendi kampanyasını başlatmak isteyenler, gerekli adımları Spenden sammeln auf einer Plattform rehberinde bulabilir.
Bu inceleme güvenilirlik sorusunu yanıtlar, vergisel soru ise bundan ayrı kalır. İncelenmiş ve düzenli olarak güncellenen bir kampanya bile, arkasındaki tüzel kişilik BMF listesinde yer almadığı sürece vergiden düşülemez. Viyana'daki bağışçı için bunun somut anlamı şudur: İncelenmiş kâr amacı gütmezlik durumuna güvenebilir, ancak yine de kampanyanın arkasında hangi derneğin alıcı olarak durduğunu ve tam olarak bu derneğin listede yer alıp almadığını kendisi kontrol etmelidir.
Düzenli bağışlar için: Tüzel kişiliği bir kez dikkatlice kontrol edin, her aylık ödemede yeniden kontrol etmeyin. Statü nadiren değişir, kişinin kendi dikkati ise çabuk yorulur.
Platformun doğru seçim olmadığı durumlar
Her bağışın bir aracıya ihtiyacı yoktur. Yalnızca platform dışındaki belirli bir kuruluşu desteklemek isteyen kişi, doğrudan oraya bağış yapar ve aynı tüzel kişiliği aynı listede kontrol eder. Tek seferlik bir eylem için imzalı kişisel bir makbuz gerekiyorsa da, her çevrimiçi formdan ziyade doğrudan kuruluşun kendisiyle iletişime geçmek daha uygundur.
Karar, alıcının belirli, listede yer alan ve ulaşılabilir olup olmadığına bağlıdır. Bu üç noktadan biri belirsizse, bağış henüz karara bağlanmış sayılmaz.
Bağışı ödemeden sonra doğru şekilde belgelemek
Havale ile vergisel süreç sona ermez. Beş adım sonucu güvence altına alır ve bunlardan hiçbiri bir dakikadan uzun sürmez.
- Belgeyi hemen kaydedin. Ödemeden hemen sonra onayı veya bağış makbuzunu, dosya adında tarih ve tutar olacak şekilde kaydedin.
- Bilgileri eksiksiz girin. Ad, soyad ve doğum tarihini, kendi vergi belgelerinizde yazdığı şekilde girin. Farklılıklar otomatik eşleştirmeyi engeller.
- Aktarımı kontrol edin. Yıl sonunda bağışın işveren vergi beyanında (Arbeitnehmerveranlagung) görünüp görünmediğini kontrol edin. Zincirin tutup tutmadığı bu anda ortaya çıkar.
- Hatayı kuruluşa düzelttirin. Bir uyumsuzluk varsa önce organizasyonla iletişime geçin. Ödeme veya veri sorularında platform ekibimiz hilfe@sadakanow.de adresinden yardımcı olur.
- Şirketlerde ayrı saklayın. Üst sınır kâr üzerinden hesaplandığı için, bağış belgeleri muhasebeden ayrı kendi dosyasında tutulmalıdır.
Bir örnek, ikinci adımın neden bu kadar önemli olduğunu gösteriyor. Bir bağışçı 300 Euro veriyor, ancak doğum tarihi kayıt sırasında yanlış giriliyor. Bağış ulaşıyor, proje destekleniyor, fakat otomatik vergi değerlendirmesi gerçekleşmiyor. Her şeyi doğru yapmış olmasına rağmen hatayı kendisi düzeltmek zorunda kalıyor. Doğru bir bağış makbuzunun nasıl olması gerektiğini ve bir derneğin neyi düzenlemesi gerektiğini Dernekte Bağış Makbuzu rehberinde bulabilirsiniz.
Bu yüzden bir sonraki bağıştan önce verilmesi gereken karar basittir: önce tüzel kişiliği listede kontrol edin, sonra tutarı girin.
Avusturya nasıl bağış yapıyor ve hangi tutarlar yaygın
Avusturya'nın bağış sektörü 2024 yılında 1,07 milyar Euro civarında bir toplam hacme ulaştı; bu bilgiyi efa-net'teki Avrupa fundraising araştırması ortaya koyuyor. Bu, bir önceki yılın değerinin yüzde 0,5 altında kalmasına rağmen, yıllık araştırmaların başlangıcından bu yana kaydedilen üçüncü en yüksek sonuç oldu.
Uzun vadeli bakış, bu hafif düşüşü büyük ölçüde anlamsızlaştırıyor. 2008 ile 2022 arasında yıllık bağış hacmi yaklaşık 360 milyon Euro'dan yaklaşık 1,1 milyar Euro'ya yükseldi. Avusturya böylece bir milyar Euro sınırını ancak üçüncü kez aştı. 2023'ten itibaren görülen düşüş, yüksek enflasyon, ekonomik durgunluk ve çeşitli uluslararası krizlerle ilişkilendiriliyor.
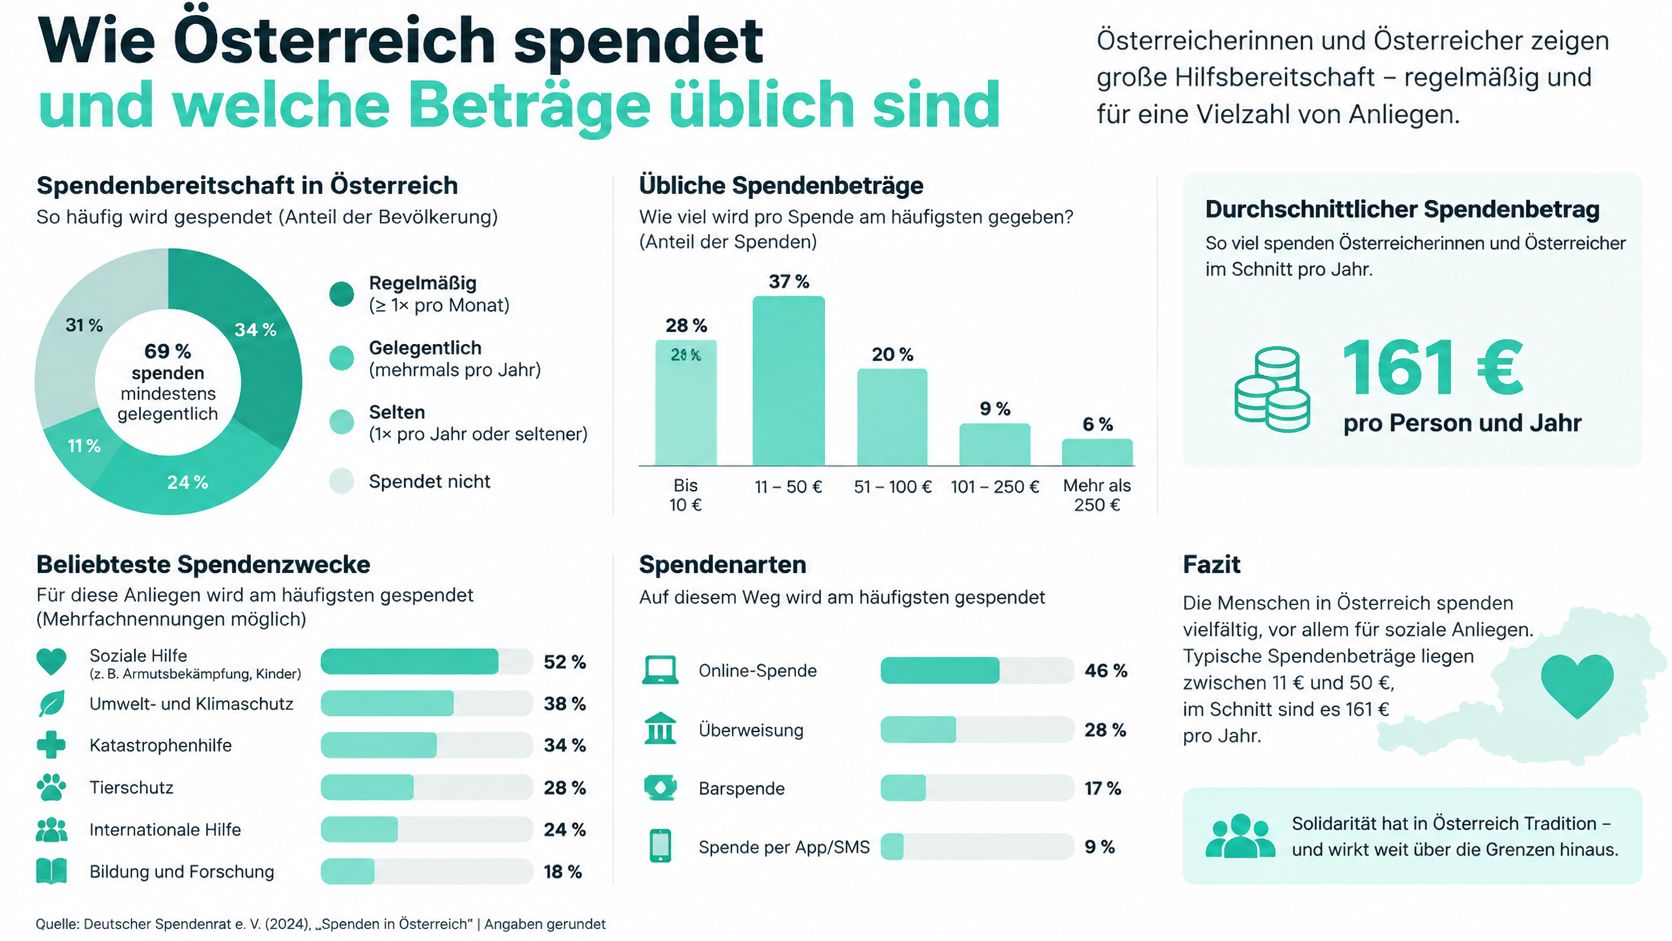
Bu hacmin ne kadar geniş bir tabana yayıldığı dikkat çekici. Fundraising Verband Austria'nın bağış raporuna göre, 2024'te nüfusun yüzde 79'u bağış yaptı; bu, şimdiye kadar ölçülen en yüksek oran. Tutarlar yine de küçük kalıyor: tüm bağışların yüzde 81'i 200 Euro'nun altındaydı, yalnızca yüzde 2,6'sı 1.000 Euro'yu aştı.
- Batı: bağış yapan kişi başına ortalama 202 Euro
- Viyana: 119 Euro
- Aşağı Avusturya ve Burgenland: 109 Euro
Krizler, kaynakları konu alanları arasında kaydırıyor. 2024'te sel yardımı ile çevre ve hayvan koruma özel ilgi görürken, kalkınma işbirliği daha az destek aldı. Bireysel bağışçı için bundan çıkan sonuç pek şaşırtıcı değil: küçük, düzenli tekrar eden tutarlar normal durum, ve açıkça belirtilmiş bir amaç tahsisi tam olarak bu normal durumu işler kılan şey.
Bir sonraki Sadaka bağışını planlayan kişi önce tüzel kişiliği kontrol etmeli, ardından bu kuruluşu, Avusturya'daki vergi statüsünü ve fonların kullanımını açıkça gösteren bir yol seçmelidir. SadakaNow'da ödemeden önce bir kampanyanın arkasında hangi organizasyonun olduğunu görürsünüz ve her kampanya yayına alınmadan önce kamu yararına uygunluk açısından incelenir. SadakaNow'u ziyaret edin ve alıcısını belirtebileceğiniz bir projeyi destekleyin.