Sepa lastschrift rückbuchung frist: 8 Hafta ile 13 Ay Arası
Yetkilendirilmiş bir SEPA temel otomatik ödemesinde, hesap kesintisinin yapıldığı tarihten itibaren sekiz hafta içinde işlemi bankanız üzerinden geri aldırma hakkınız vardır. Geçerli bir yetki belgesi (mandat) yoksa, bu süre kesintiden itibaren 13 aya kadar uzar. İki farklı rakam, aynı başlangıç noktası ve aradaki fark, neredeyse her açıklamanın atladığı o ayrımı oluşturur.
Sık sorulan soru şudur: Ne kadar süreniz var? Asıl işe yarayan soru ise farklıdır: Bir geri ödeme, alıcı hakkında ne kanıtlar? Hukuken hiçbir şey. Onay verdiğiniz bir kesinti, sekiz hafta içinde herhangi bir gerekçe göstermeden geri alınabilir ve bu durum, kuruluşun ciddi çalışıp çalışmadığı konusunda hiçbir şey söylemez.
Tam da bu yüzden SEPA otomatik ödeme geri alma süresine ikinci bir bakış atmaya değer. Bu süre sizi iki yönden korur: yanlış bir kesintiye karşı bir araç olarak ve bir bağışın hesap ekstresinde neden bazen tekrar kaybolduğunu açıklayan bir gerekçe olarak.
İçindekiler
- Geri alma süreleri bir bakışta
- Belirleyici fark
- Yetkilendirilmiş temel otomatik ödemelerde sekiz hafta
- Yetkilendirilmemiş çekimlerde 13 aya kadar
- Şüpheli bir kesintiyi değerlendirmek
- Geri ödeme başlatmak ve süreleri güvence altına almak
Geri alma süreleri bir bakışta
Yetkilendirilmiş bir SEPA temel otomatik ödemesinde, tüketiciler hesap kesintisinden itibaren sekiz hafta içinde herhangi bir gerekçe göstermeden otomatik ödemeyi geri aldırabilirler. Yetkilendirilmemiş bir otomatik ödemede, yani geçerli bir yetki belgesi olmadan yapılan bir kesintide, süre kesintiden itibaren 13 aya kadardır. Aradaki fark bankanın bir jesti değil, tek bir ön sorudur: Yetki belgesi var mı, yok mu?
Aşağıdaki tablo, uygulamada gerçekten karşılaşılan üç durumu sınıflandırmaktadır.
| Durum | Kesintiden itibaren süre | Gerekçe gerekli mi | İade |
|---|---|---|---|
| Yetkilendirilmiş SEPA temel otomatik ödeme | 8 hafta | Hayır | Tutar hesaba tekrar alacak kaydedilir |
| Geçerli yetki belgesi olmayan yetkilendirilmemiş otomatik ödeme | 13 aya kadar | Tespitten hemen sonra bildirim | İade, bildirimden sonraki gün en geç yapılır |
| SEPA şirket otomatik ödemesi | Kesintiden sonra aynı geri alma hakkı yok | Öngörülmemiştir, çünkü kesintiden sonra geri alma talep edilemez | Kesintiden sonra iade hakkı yoktur |
Bu tablodaki en önemli değer, sürenin başlangıcıdır. Her iki süre de hesap ekstresini okuduğunuz veya bankacılık uygulamasını açtığınız gün değil, hesap kesintisinin yapıldığı tarihten itibaren işlemeye başlar. Üç hafta hesabına bakmayan biri, bu üç haftayı yine de tüketmiş olur.
Önceden verilmiş bir yetki belgesi, geri alma işlemini engellemez. Bu belge yalnızca kesintinin izinli olduğunu kanıtlar ve tam da bu nedenle bu durumda sekiz haftalık kısa süre geçerlidir. Kesinti doğru yapılmış olsa da, geri alma yine de mümkündür.
SEPA şirket otomatik ödemesi bu şemanın dışında kalır. Deutsche Bundesbank'ın bildirdiğine göre, bu yöntem için kesintiden sonra prensip olarak aynı geri alma hakkı bulunmamaktadır. Bu durum, bağış yapılan özel hesapları değil, ticari hesapları ilgilendirir.
Bir kesintinin hesabınıza ne zaman yansıyacağı, alıcının çekim ritmine bağlıdır. Bir SEPA otomatik ödemesinin ne zaman çekileceğine dair yazı, bu zamanı önceden nasıl tahmin edebileceğinizi gösterir.
Sizin için hangi sürenin geçerli olduğuna ne banka ne de tutarın büyüklüğü karar verir; bunu belirleyen tek şey yetki belgesi sorusudur. Yetki belgesinin ne olduğu ve onu nasıl tanıyabileceğiniz, bir sonraki adımdır.
Belirleyici fark
Yetki belgesi, yazılı şekilde verilen bir onaydır. Bir alıcıya SEPA yetki belgesi veren kişi, ona gelecekte kendi adına tutar çekme izni verir. Bunun için uygun bir benzetme, birinin düzenli olarak evinize bakması için kendi elinizle verdiğiniz bir ev anahtarıdır. Anahtar, bir izindir; her tek eylem değil.
Yetkilendirilmemiş bir çekim ise kopya anahtar gibidir. Kimse sizden anahtarı almamıştır, anahtar sizin izniniz olmadan yapılmıştır. Günlük hayatta her ikisiyle de karşılaşırsınız: cami derneğine ödenen üyelik aidatı, bir yardım kuruluşuna yapılan bağış, bir yayın hizmetine olan abonelik. Bu üçü de bir yetki belgesine dayanır ve üçü de sekiz hafta içinde geri alınabilir.
Yetkilendirilmemiş alana üç yol açılır. IBAN kötüye kullanılmış olabilir, hiçbir zaman bir yetki belgesi verilmemiş olabilir ya da iptal edilmiş bir yetki belgesi kullanılmaya devam edilmiş olabilir. Üçüncü durum, üzerinde en çok tartışılan ve en sık karşılaşılan durumdur, çünkü alıcı genellikle hâlâ geçerli bir yetki olduğuna dürüstçe inanır.
Süre, alıcının ne kadar ciddi olduğuna değil, yetki belgesinin mevcut olup olmadığına bağlıdır.
Bir geri ödeme bu nedenle dolandırıcılık kanıtı değildir. Birisi izin verilmiş bir tahsilatı elinde tutmak istemediğinde bu, yasal olağan durumdur. Bir yetkilendirmenin nasıl doğru görünmesi gerektiğini ve hangi bilgileri içermesi gerektiğini SEPA Otomatik Ödeme Formu kılavuzu açıklıyor.
Hangi özelliği önce kontrol edersiniz: hesap özetindeki alıcının adını mı, yoksa yanındaki Alacaklı Kimliğini mi?
Yetkilendirilmiş temel otomatik ödemelerde sekiz hafta
1 Mart 2026 tarihinde yapılan bir otomatik ödemeyi ele alalım. Süre 26 Nisan 2026 tarihinde, yani 56 gün sonra sona erer. Bu tarihe kadar hesap sahibi, bir gerekçe göstermeden bankası aracılığıyla işlemi geri aldırabilir. Banka tutarı daha sonra hesaba iade eder; bunu Deutsche Bundesbank, SEPA otomatik ödemesine ilişkin açıklamasında belirtmektedir.
Düzenli ödemeler, işin karmaşıklaştığı noktadır. Bağışlar, üyelik aidatları ve abonelikler her ay yeni bir tahsilat oluşturur ve bu da kendi süre akışını başlatır. Ocak ayındaki bir ödemeyi geri almak isteyen biri, Mart ayındaki tahsilatın süresine dayanamaz; bunun tersi de geçerlidir. Her tahsilat kendi sekiz haftasını alır.
Burada sürekli tekrarlanan bir hata var: Süre, hesap özetinin posta kutusuna düştüğü veya ödeme onayı e-postasının geldiği tarihten itibaren hesaplanıyor. Doğru olan, belastma tarihidir, yani bankanın işlem satırında belirttiği gündür.
Pratik kural: Hesap özetine ilk baktığınızda belastma tarihini not edin, baktığınız tarihi değil.
Bu noktada iki yanlış anlaşılmanın masaya yatırılması gerekir. Birincisi: Yetkilendirilmiş bir otomatik ödemeyi süresi içinde iade eden kişi, bununla alıcı hakkında herhangi bir şey söylemiş olmaz. İade bir tüketici hakkıdır, dolandırıcılık şüphesi değildir ve banka bir gerekçe sormaz. İkincisi: Tersine, tanıdık bir alıcı adı da hatalara karşı koruma sağlamaz. Size yabancı gelen bir tahsilat, alıcı adı daha sonra güvenilir görünse bile incelenmeyi hak eder. Siz değerlendirirken sekiz hafta işlemeye devam eder.
Kuruluşlar için bu kuralın can sıkıcı bir sonucu vardır. SEPA otomatik ödemesi yoluyla yapılan onaylı bir bağış, geçerli bir yetkilendirme olsa bile sonradan geri alınabilir ve ancak sekiz haftanın sona ermesinden sonra kesin olarak kullanılabilir sayılır. Otomatik ödeme yoluyla yapılan düzenli bağışlarda, bu nedenle düzenli sürekli bağışa bakmakta fayda var, çünkü orada her tutar ayrı ayrı değerlendirilir.
26 Nisan'dan sonra bu kurala göre bir iade artık mümkün değildir. Tutar olduğu yerde kalır.
Yetkisiz tahsilatlarda 13 aya kadar
Geçerli bir yetkilendirme olmadan farklı, oldukça daha uzun bir süre işler. Bu durumda süre hesap borçlandırmasından sonra 13 aya kadar uzayabilir, tıpkı Verbraucherzentrale'nin Avrupa çapındaki SEPA kurallarına ilişkin özetlediği gibi. Ancak bu uzun süre bildirim yükümlülüğünü değiştirmez: Yetkisiz bir işlem tespit eden kişi, bunu fark eder etmez ve değerlendirebilir hale gelir gelmez derhal bildirmelidir.
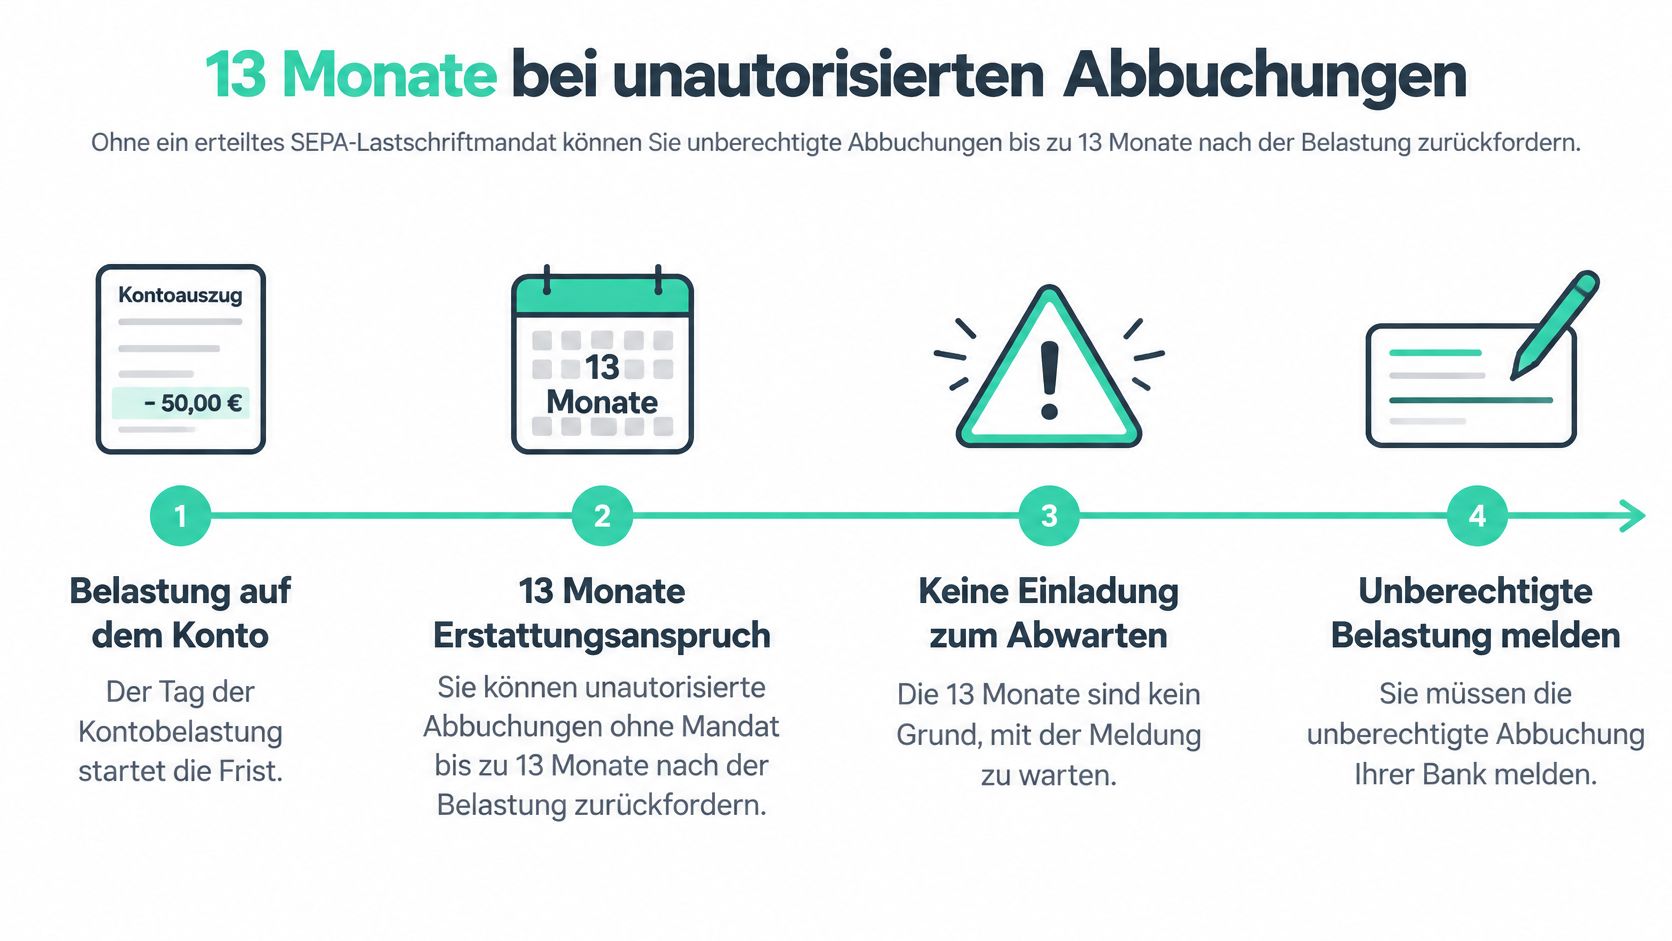
Yani iki saat paralel olarak işler.
Birincisi belastma ile başlar ve en geç 13 ay sonra sona erer. Diğeri, işlemi fark ettiğiniz anda başlar ve gecikmeden bildirim yapılmasını gerektirir. Bir örnek sırayı gösteriyor:
- 10 Ocak 2026: Otomatik ödeme gerçekleşir. İlk saat burada başlar.
- Şubat 2026: İşlemi fark edersiniz ve bir yetkilendirme bulunmadığını tespit edersiniz. Şimdi ikinci saat işlemeye başlar.
- Tespitten hemen sonra: Durumu bankanıza bildirirsiniz.
- Bunun üzerine: Banka tutarı iade eder ve valör tarihini orijinal belastma tarihine geri alır.
- 10 Şubat 2027: Bu günün sona ermesiyle iade talebi hakkı genel olarak ortadan kalkar.
Bildirimden sonra bankanın açık bir yükümlülüğü devreye girer: Banka, tutarı esasen gecikmeksizin iade etmeli ve valör tarihini, sanki tahsilat hiç yapılmamış gibi düzeltmelidir. 13 ay böylece talebe dışsal bir son nokta koyar. İadenin kendisi ise zaten bildiriminizle başlar.
Bu süreyle ilgili iki yanlış değerlendirme vardır. Birincisi, gerçekleşmiş bir geri ödeme alıcı hakkında henüz hiçbir şey kanıtlamaz. Bu, bir tüketici hakkı olmaya devam eder ve eksik bir yetkilendirme bir kayıt hatasına da dayanabilir. İkincisi, tanıdık görünen bir alıcı adı bir onay mührü değildir. Bu durumda da açıklığa kavuşturulmamış her tahsilatın bildirilmesi ve yetkilendirmeyle karşılaştırılması gerekir.
Ödeme alıcıları için bu şu anlama gelir: Yetkilendirme ve tahsilat verilerini belgeleyin ve saklayın. Bankadan veya bağışçıdan gelen soruları hızlı bir şekilde yanıtlayabilen kişi, tahsilatın yetkilendirildiğini kanıtlar ve durumu haftalar yerine saatler içinde çözer.
Şüpheli bir tahsilatı değerlendirmek
Herhangi bir yeri aramadan önce gözlemi değerlendirin. Aşağıdaki tablo, gördüğünüzü olası nedenle ve ilk adımla ilişkilendiriyor.
| Gözlem | Olası Neden | Yapılacak İlk İşlem |
|---|---|---|
| Hesap ekstresinde bilinmeyen bağış adı | Kullanım amacı veya alıcı eşleştirilememiş | Talimatı ve onayı karşılaştırın, Alacaklı Kimliğini kontrol edin, organizasyona resmi kanal üzerinden sorun |
| Tutar, onaylanan bağış tutarından farklı | Hatalı giriş veya birden fazla tahsilat | Belgeleri saklayın, organizasyonla iletişime geçin, bankanızı bilgilendirin |
| Kampanya sona erdi, tahsilat devam ediyor | Talimat hâlâ kullanılıyor | Talimatı kontrol edin, yetkili tahsilatlarda sekiz hafta içinde iade başlatın |
| Hiçbir talimat verilmeden yapılan otomatik ödeme | Olası IBAN kötüye kullanımı | Hemen bankanızla iletişime geçin, gecikmeden bildirin, 13 aylık süreyi göz önünde bulundurun |
Kontrol süreci son sütunda yer alır ve belirli bir sırası vardır. Önce talimat veya ödeme onayını, gerçekte tahsil edilen tutarla karşılaştırırsınız. Ardından IBAN ve Alacaklı Kimliğini kontrol edersiniz, çünkü bu bilgiler sayesinde tahsilatı yapan taraf net olarak belirlenebilir. Son olarak, herhangi bir yere başvurmadan önce organizasyonun hesap ekstresi ve e-postalarını saklarsınız.
BaFin 2026 yılında, dolandırıcıların IBAN bilgilerini yetkisiz otomatik ödemeler için kullandığına açıkça dikkat çekmiş ve bankayla hızlıca iletişime geçilmesini önermiştir. Bir tahsilat yetkisi bulunmadığında, BaFin'in yetkisiz hesap çekimleri hakkındaki tüketici bildiriminde belirtildiği üzere, genel olarak 13 aya kadar geri talep hakkı bulunmaktadır.
Bu noktada iki ifade bir arada durmalıdır. Geri alınabilirlik yasal bir korumadır, ancak bir bağış platformunun güvenilmez olduğunun kanıtı değildir. Ve bilinmeyen bir tahsilat, alıcı güvenilir bir kategoriye girdiği için görmezden gelinmemelidir. Organizasyonla her zaman resmi bir kanal üzerinden iletişime geçin, asla bir e-posta veya mesajdaki bağlantı üzerinden değil.
İade Talep Etme ve Süreleri Güvence Altına Alma
Sıra doğru takip edildiğinde süreç kısa sürer. Süreci tehlikeye atan şey nadiren bankadır. Genellikle fark edilmesi geç kalan bir detaydır. Ve her zaman şu unutulmamalıdır: Para iadesi almak yasal bir haktır, alıcı hakkında bir yargı değildir. Tam da bu nedenle, hesap ekstresindeki isim güvenilir görünse bile, bilinmeyen her tahsilat kontrol edilmelidir.
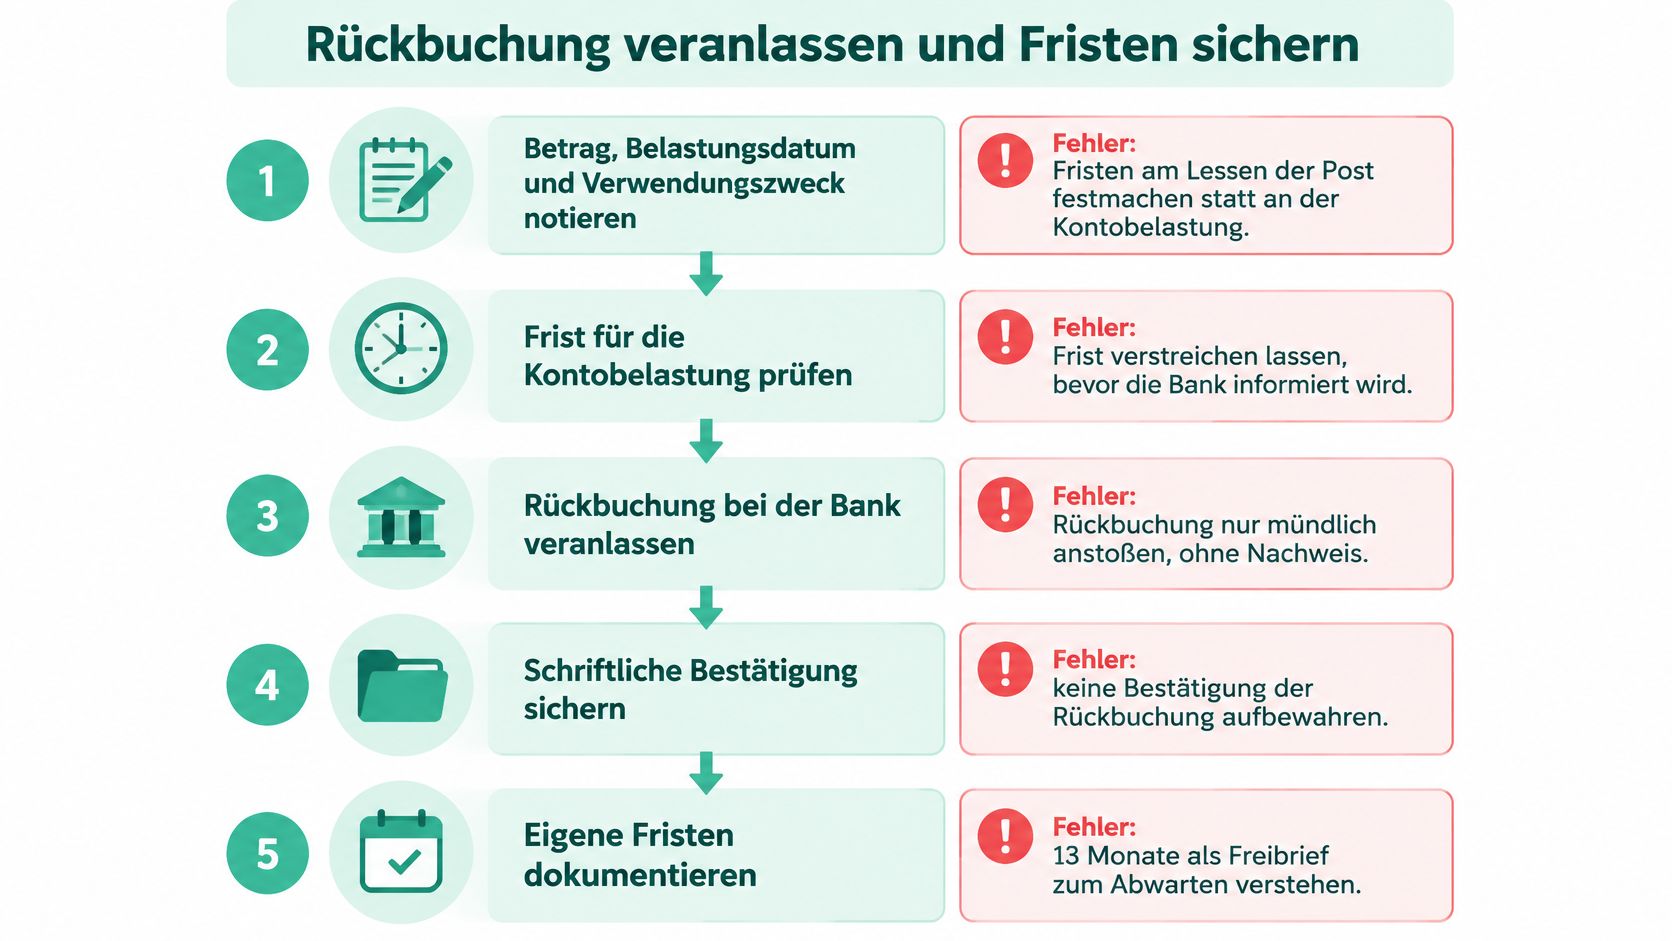
- Tutarı, tahsilat tarihini ve kullanım amacını not edin. Burada yapılan yaygın hata: süreleri postanın okunma tarihine göre değil, hesaptan çekim tarihine göre hesaplamaktır. Çekim tarihi olmadan bir süreyi hesaplayamazsınız.
- Belgeleri hazır bulundurun. Talimat onayı, ödeme onayı, hesap ekstresi, organizasyonun e-postaları ve Alacaklı Kimliği bir klasörde toplanmalıdır. Onay eksikse, süreç belirgin şekilde uzar.
- Durumu sınıflandırın. Geçerli bir talimat, gerekçe göstermeksizin sekiz hafta anlamına gelir. Talimatın bulunmaması ise, yalnızca gecikmeden bildirim yapılması koşuluyla 13 aya kadar süre anlamına gelir.
- İadeyi banka üzerinden talep edin. 1 Mart 2026 tarihinde yapılan bir tahsilat için bu süre 26 Nisan 2026'ya kadar işler. Bir gerekçe belirtmeniz gerekmez ve sonradan geçerliliğini yitirecek bir gerekçe de uydurmamalısınız.
- Yetkisiz tahsilatı derhal bildirin. 10 Ocak 2026 tarihli bir işlem genel olarak 10 Şubat 2027'ye kadar itiraz edilebilir durumda kalır; BaFin'in bildirdiğine göre banka, bildirimin ardından genellikle ertesi gün iadeyi gerçekleştirir. 10 Şubat 2027 tarihli sürenin dolmasına kısa süre kalana kadar beklemeyin.
- Organizasyona somut olarak sorun. Hangi tahsilatın hangi bağışa karşılık geldiğini netleştirin ve bunun için resmi kanalı kullanın. SadakaNow için bu kanal hilfe@sadakanow.de adresidir. Organizasyonla netleştirme süreci ile bankadaki iade talebi paralel ilerler; ancak ikisi birlikte sonuçlandığında bir kullanım hatası ile başkasına ait bir tahsilat birbirinden ayırt edilebilir.
- Süreleri belgeleyin. Çekim tarihine sekiz hafta ve 13 ay ekleyerek takviminize not edin, ayrıca iadeye ilişkin banka onayını saklayın. Onayı not etmezseniz, tamamlanmış bir iadeyi sonradan kanıtlamak oldukça zor olur.
Geri çekim (ters ibraz) ücretlerini önceden kendi bankanıza sorun. Bu ücretler kurumdan kuruma farklılık gösterir ve bir iade izin verilmiş olsa bile ücretsiz değildir.
Bundesbank'ın bildirdiğine göre, bir SEPA Firma Otomatik Ödemesinde (SEPA-Firmenlastschrift) genel olarak tahsilat sonrası aynı iade hakkı bulunmamaktadır. Bir işletme hesabı yürütenlerin, bu nedenle tahsilatı önceden kontrol ettirmesi ve bir geri alma işlemine güvenmemesi gerekir.
Alıcı tarafında kontrolün nasıl işlediğine kısa bir göz atalım:
SadakaNow, her işlemde SEPA talimatını, dolandırıcılık korumasını ve § 4 GWG uyarınca kara para aklamayla mücadele uyumluluğunu genellikle saniyeler içinde otomatik olarak kontrol eder. Bu, banka iadesinin yerini tutmaz, ancak hangi tahsilatın hangi bağışa karşılık geldiğini izlenebilir kılar. Bağışla ilgili sorularınızı SadakaNow ile netleştirebilirsiniz; iade kararını ise bankanız verir.
Sadaka bağışını güvenle iletmek isteyenler, SadakaNow'da camilerin, yardım kuruluşlarının ve sosyal girişimlerin denetlenmiş projelerini bulabilir; bu projeler platform ücreti alınmadan finanse edilir. Her bağış orada otomatik yetki kontrolünden geçer ve bir ödeme ile ilgili sorularda ekip hilfe@sadakanow.de adresinden yardımcı olur. SadakaNow'u ziyaret et ve SEPA, PayPal veya kredi kartı ile desteklemek istediğin bir proje seç.