Doneren Oostenrijk: Aftrekbaarheid en geverifieerde projecten
Het populairste antwoord op de vraag wat een donatie in Oostenrijk fiscaal oplevert, luidt: tot 10 procent van het inkomen. Die uitspraak klopt en is toch misleidend, omdat ze de voorwaarde verzwijgt waarop de meeste donaties stranden. Ze beschrijft de bovengrens, niet het startpunt.
Wie donaties in Oostenrijk wil aftrekken, beantwoordt eerst een andere vraag: wie is fiscaal gezien de ontvanger? Niet het goede doel, niet de algemene nuttigheid en niet het platform bepalen dit, maar de vermelding van de rechtspersoon op de lijst van het Bundesministerium für Finanzen. De volgende delen leiden door deze toetsing, met de concrete bedragen, de voorwaarden en de gevallen waarin een serieus project toch geen fiscaal effect heeft.
Inhoudsopgave
- Wanneer donaties in Oostenrijk fiscaal aftrekbaar zijn
- Hoe de aftrekbaarheid in Oostenrijk geregeld is
- Geverifieerde projecten in Oostenrijk herkennen
- Platform, moskee, buitenland en SadakaNow vergeleken
- De donatie na de betaling correct documenteren
- Hoe Oostenrijk doneert en welke bedragen gebruikelijk zijn
Wanneer donaties in Oostenrijk fiscaal aftrekbaar zijn
Zes gevallen dekken bijna alles wat donateurs in het dagelijks leven tegenkomen. De tabel is gesorteerd op ontvanger, niet op bedrag, want precies daar valt de beslissing.
| Donatiegeval | Aftrekbaar? | Bovengrens | Voorwaarde |
|---|---|---|---|
| Particulier aan gelijste instelling | Ja, als buitengewone last | 10 % van het totale inkomen | Ontvanger staat op de BMF-lijst op het moment van doneren |
| Bedrijf aan gelijste instelling | Ja | 10 % van de winst vóór winstvrijstelling | Ontvanger op de BMF-lijst en donatiebewijs |
| Algemeen nuttige vereniging zonder BMF-vermelding | Nee | geen, want niet aftrekbaar | Algemene nuttigheid alleen volstaat niet |
| Moskee zonder beschikking voor donatiebegunstiging | Nee, zonder vermelding | geen, want niet aftrekbaar | Beschikking en vermelding bij de organisatie controleren |
| Organisatie uit Duitsland of Zwitserland | Niet automatisch | 10 % van het totale inkomen, maar alleen bij Oostenrijkse vermelding | Oostenrijkse erkenning apart controleren |
| Betaling via platform aan gelijste organisatie | Ja, als de organisatie gelijst is | 10 % zoals hierboven | Voor- en achternaam alsook geboortedatum worden doorgegeven |
Twee cijfers vormen het kader. Particulieren kunnen begunstigde geldschenkingen tot 10 procent van hun totale inkomen als buitengewone lasten opvoeren, bedrijven tot 10 procent van de winst vóór toepassing van de winstvrijstelling.
Een rekenvoorbeeld maakt de orde van grootte tastbaar. Een werknemer met een totaal inkomen van 40.000 euro kan maximaal 4.000 euro als buitengewone last opvoeren. Geeft hij 5.000 euro aan een gelijste instelling, dan blijft 1.000 euro dat jaar fiscaal onbenut.
Belangrijk voor de verwachting: het erkende bedrag verlaagt het te belasten inkomen, niet de belastingschuld. Hoeveel er daadwerkelijk terugkomt, hangt af van het persoonlijke marginale belastingtarief. Wie ervan uitgaat dat de hele donatie wordt vergoed, rekent te optimistisch.
Volgorde van de toetsing: eerst de ontvanger, dan de bovengrens, dan de formaliteiten. Wie deze volgorde omdraait, optimaliseert een bedrag dat uiteindelijk helemaal niet telt.
De tabel leest zich daarom van links naar rechts als een filter. Eerst de vraag of de rechtspersoon gelijst is. Daarna, of het bedrag binnen de grens valt. Pas als laatste de gegevens over naam en geboortedatum, die nodig zijn voor de melding. De donatievorm speelt daarbij geen rol: contant, overschrijving of kaartbetaling veranderen niets aan het resultaat, zolang de ontvanger klopt.
Hoe de aftrekbaarheid in Oostenrijk geregeld is
De BMF-lijst werkt als een gastenlijst voor een zaal. Wie erop staat, komt binnen. Wie ontbreekt, blijft buiten, ook al doet hij al jaren hetzelfde werk en heeft hij de beste bedoelingen. De lijst is dus geen kwaliteitsoordeel over een organisatie, maar een momentopname van haar fiscale status.
Doorslaggevend is niet alleen de liefdadigheidsstatus. Volgens de regels die het Bundesministerium für Finanzen samenvat in de Spendenservice, zijn schenkingen alleen aftrekbaar als de instelling wettelijk begunstigd is of op het moment van de schenking over een geldig begunstigingsbesluit voor schenkingen beschikt en op de BMF-lijst staat. Particulieren trekken begunstigde geldschenkingen af tot 10 procent van het totale bedrag van hun inkomen, bedrijven tot 10 procent van de winst vóór aftrek van de winstvrijstelling.
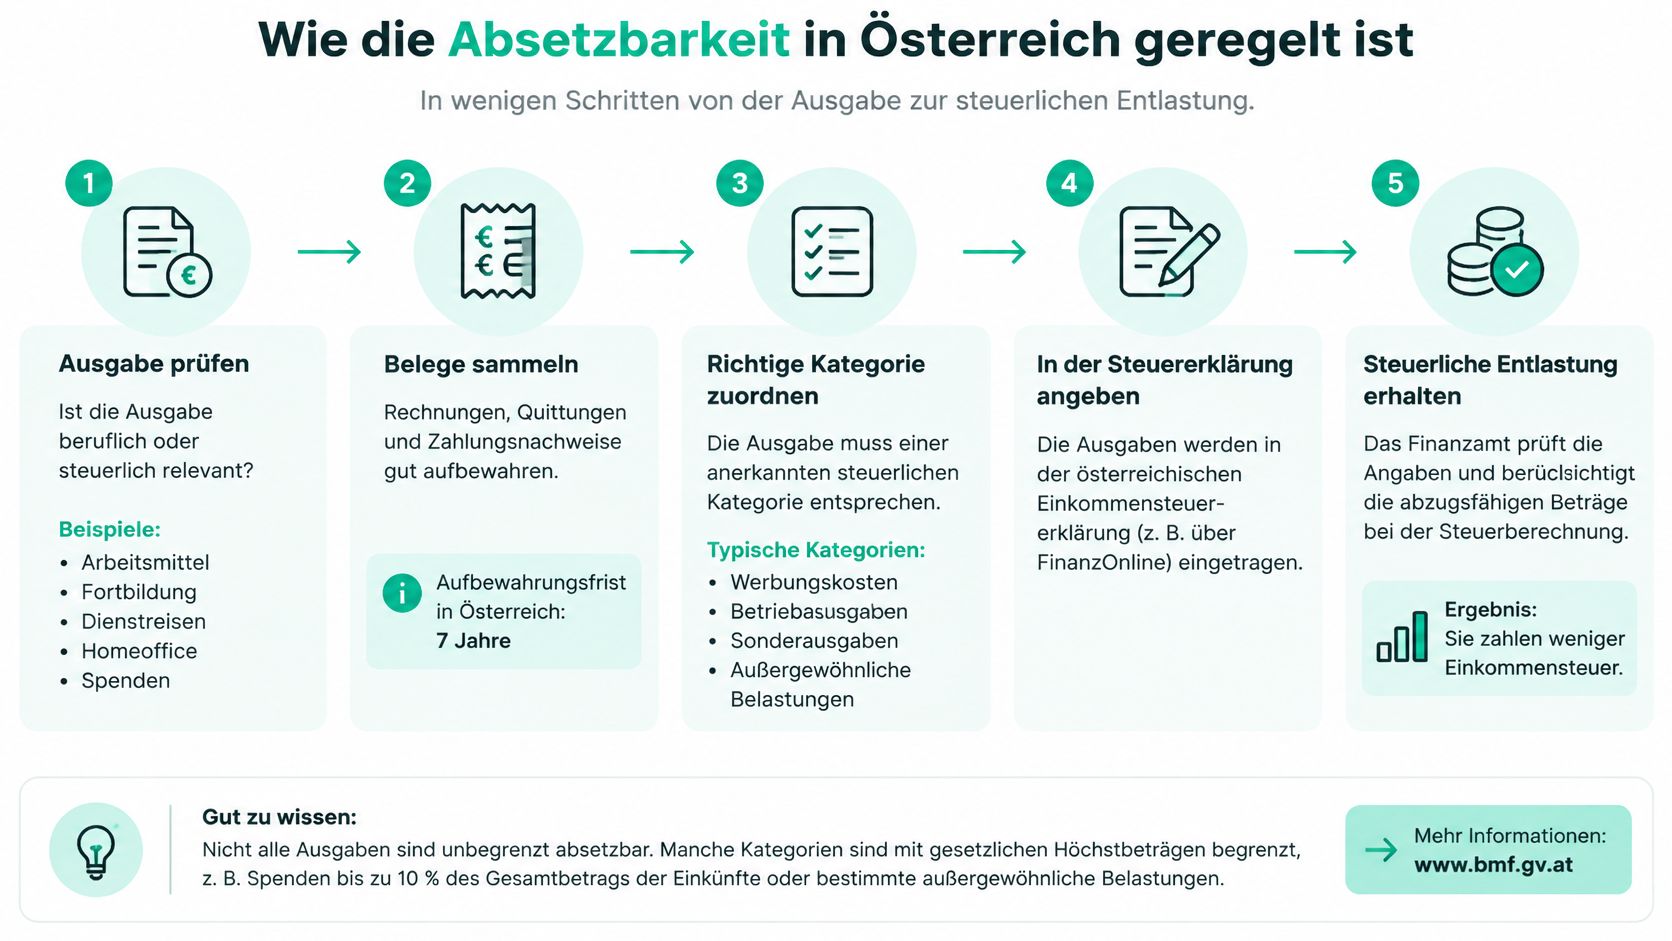
Vier stappen van betaling tot verrekening
De weg van een begunstigde schenking is een keten. Breekt er een schakel, dan komt de schenking niet aan, ook al is het geld overgemaakt.
- De schenking gaat naar de geregistreerde instelling. De ontvanger moet de erkende instelling zelf zijn, niet een tussenpersoon.
- Voor- en achternaam en geboortedatum worden doorgegeven. Deze gegevens zorgen voor de koppeling aan de belastingplichtige persoon.
- De instelling meldt de schenking elektronisch bij het Finanzamt. Dit gebeurt verzameld voor het hele jaar, niet per betaling.
- Het Finanzamt verwerkt het bedrag in de Arbeitnehmerveranlagung. Een apart verzoek is niet nodig, zolang de gegevens correct zijn.
De meest voorkomende fout zit in stap twee. Een naam die anders is geschreven dan in de eigen documenten, of een ontbrekende geboortedatum, zorgt ervoor dat de schenking aan niemand kan worden toegewezen. Ze verdwijnt niet, maar komt niet aan op de plek waar ze zou moeten werken.
Met deze korte video kan het proces nog eens rustig worden doorgenomen.
Na afloop van het jaar loont het om de eigen belastingdocumenten te bekijken: de doorgegeven bedragen verschijnen in de Arbeitnehmerveranlagung en in de aanslag, gescheiden per organisatie. Ontbreekt een post, dan is de eerste stap die naar de instelling, niet naar het Finanzamt. Daar ligt de melding, daar kan een correctie worden aangevraagd.
Gecontroleerde projecten in Oostenrijk herkennen
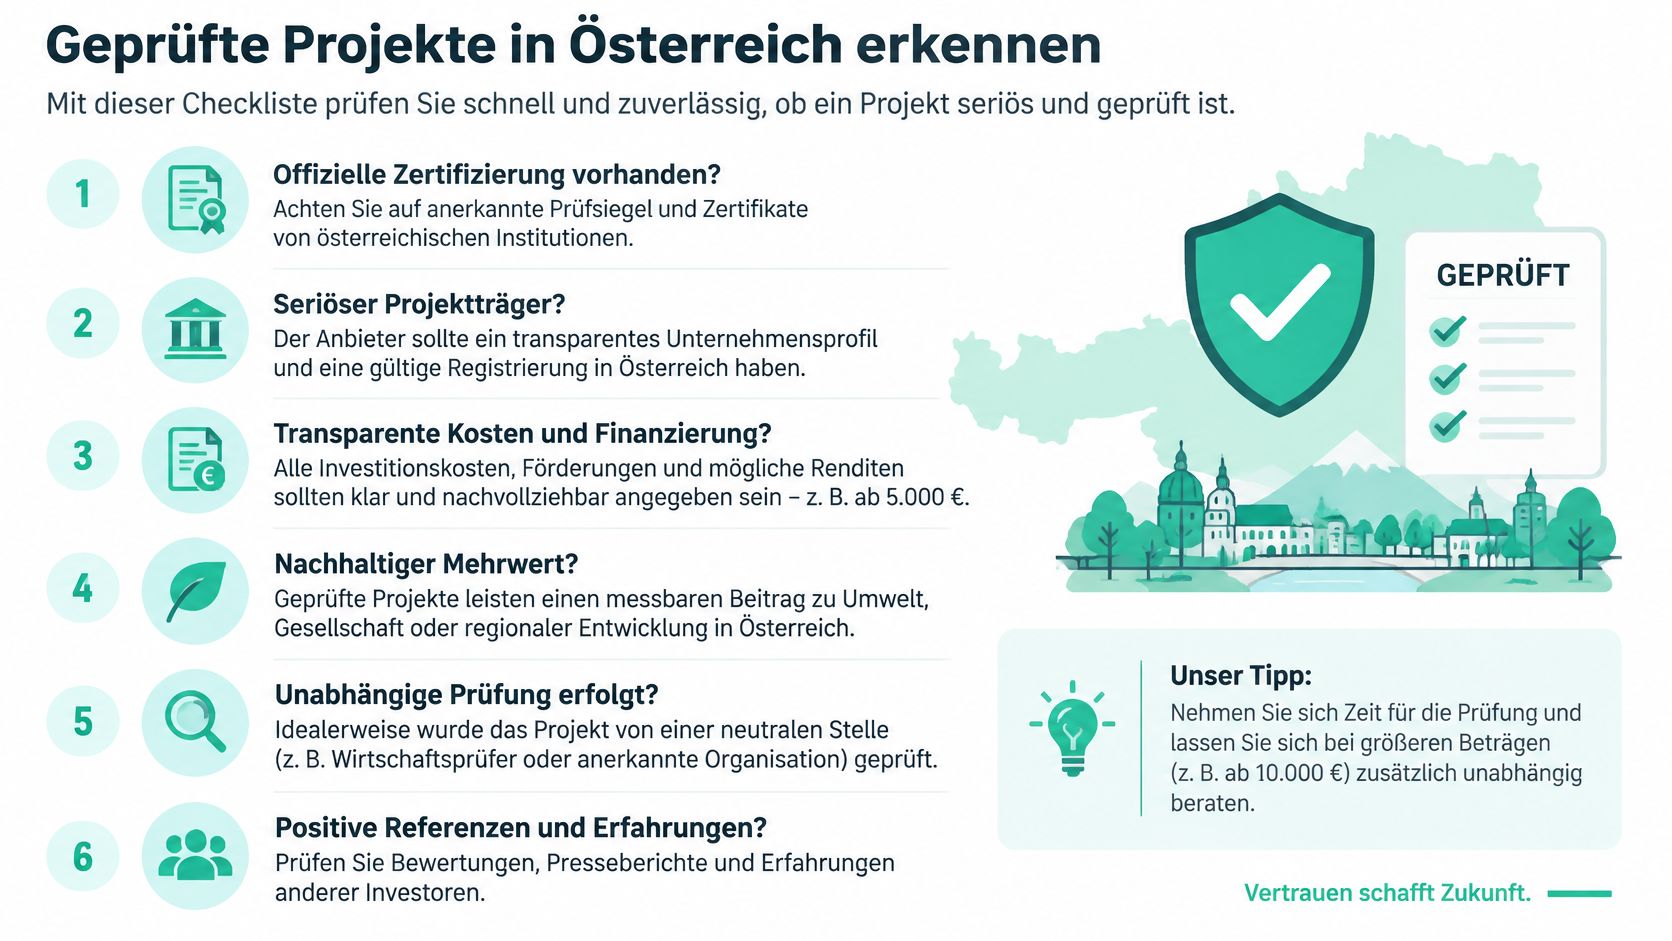
Bij elke schenking spelen twee vragen tegelijk, die in de praktijk vaak door elkaar worden gehaald: is het project betrouwbaar? En is de schenking in Oostenrijk fiscaal aftrekbaar? Beide kunnen worden gecontroleerd aan de hand van een handvol gegevens die binnen enkele minuten openbaar toegankelijk zijn.
| Controlepunt | Waar u het vindt | Waarom het telt |
|---|---|---|
| Vermelding op de BMF-lijst | Lijst van begunstigde instellingen op bmf.gv.at | Alleen vermelde ontvangers maken schenkingen aftrekbaar |
| Begunstigingsbesluit voor schenkingen | Aanvraag bij de instelling, kopie van het besluit | Bewijst de erkenning op het moment van de schenking |
| Rechtspersoon en colofon | Colofon van het platform en de projectpagina | Toont wie het geld daadwerkelijk ontvangt |
| Controlevermelding van het platform | Projectpagina en campagnebeschrijving | Toont dat de liefdadigheidsstatus vóór publicatie is gecontroleerd |
| Doelbinding | Projectbeschrijving en verantwoordingsbewijzen | Schenkingen mogen alleen voor het genoemde doel worden gebruikt |
| Projectupdates | Voortgangsrapporten met foto's en bewijsstukken | Toont wat er met de schenking is gebeurd |
Het eerste punt is het enige dat beslissend is voor de belasting, en het is openbaar. De lijst kan worden doorzocht op de naam van de rechtspersoon; met de campagnenaam vindt men niets. Staat er in het colofon een vereniging waarvan de schrijfwijze of rechtsvorm afwijkt van de vermelding, dan loont een tweede blik, want vermeld is altijd de rechtspersoon, nooit het afzonderlijke project.
Waar de twee controles uiteenlopen
Bij het besluit helpt een korte e-mail aan de instelling. Het begunstigingsbesluit voor schenkingen is geen vertrouwelijk document. Elke erkende instelling kan een kopie of in ieder geval het registratienummer noemen. Blijft het antwoord uit, dan is dat op zich al een aanwijzing.
Colofon en projectpagina moeten samen worden gelezen. Het colofon noemt de verantwoordelijke, de projectpagina noemt de ontvanger van het geld. Wijken beide van elkaar af, dan rijst de vraag welke rechtspersoon de schenking uiteindelijk ontvangt. De controlevermelding van het platform zegt dat de liefdadigheidsstatus vóór publicatie is gecontroleerd. Over de actuele vermelding zegt het weinig, omdat de status van een organisatie kan veranderen.
Doelbinding en updates zijn het zachte deel van de controle, maar niet onbelangrijk. Een doelgebonden schenking mag de instelling alleen voor het aangegeven doel gebruiken, daarom moet de projectbeschrijving dit doel in één zin kunnen benoemen. Voortgangsrapporten met foto's, cijfers en bewijsstukken tonen later of het geld daar is aangekomen. Wie regelmatig geeft, kan gericht schenkingsprojecten vinden die deze gegevens vanaf het begin openbaar maken.
Een project kan jarenlang betrouwbaar werken en toch niet op de lijst staan. De twee controles lopen gescheiden en kunnen tot verschillende uitkomsten leiden.
Wie alleen de betrouwbaarheid controleert, schenkt aan een goed project en loopt mogelijk het belastingvoordeel mis. Wie alleen de lijst controleert, heeft de aftrekbaarheid opgehelderd maar weet nog niets over het werk ter plaatse. Pas beide blikken samen leveren een gecontroleerd project op.
Platform, moskee, buitenland en SadakaNow vergeleken
De veelgehoorde aanname luidt: wie aan een liefdadig project doneert, krijgt die donatie ook fiscaal erkend. Dat klopt niet. Een alledaags geval laat zien waarom. Een donateur in Wenen maakt 50 euro over via een platform aan een moskeevereniging in Linz. Op de projectpagina staat „gemeinnützig", de vereniging staat ingeschreven in het verenigingsregister, het werk is zinvol. Fiscaal telt toch maar één vraag: staat deze vereniging op het moment van de donatie zelf op de BMF-lijst?
Het Bundesministerium für Finanzen formuleert de voorwaarde in zijn Übersicht zur Absetzbarkeit von Spenden ondubbelzinnig: privédonaties zijn in principe alleen aftrekbaar als bijzondere uitgaven wanneer de ontvanger ofwel wettelijk bevoordeeld is, ofwel op het moment van de donatie voorkomt op de BMF-lijst van begunstigde instellingen. Een betaling via een platform is daarmee niet automatisch begunstigd.
Drie rollen die uit elkaar gehouden moeten worden
De meest voorkomende denkfout ontstaat doordat in de praktijk drie betrokkenen tot één enkel adres versmelten. Fiscaal moeten ze gescheiden behandeld worden.
- Het platform verwerkt de betaling. Het neemt het geld niet aan als ontvanger, maar houdt het in beheer tot het rechtstreeks aan de organisatie wordt uitbetaald.
- De campagneorganisator stelt het project voor, schrijft de tekst en beantwoordt vragen. Dat kan de organisatie zelf zijn, een steunvereniging of een gemeenschap.
- De rechtspersoon is de fiscale ontvanger. Alleen diens vermelding op de lijst telt.
In het voorbeeld uit Wenen is het platform een dienstverlener, de campagneorganisator mogelijk een steunvereniging en de rechtspersoon de moskeevereniging in Linz. Staat alleen de steunvereniging op de lijst, dan helpt dat niet als het geld naar de vereniging zelf stroomt. Staat de vereniging op de lijst, dan is de donatie aftrekbaar, ongeacht via welke pagina ze binnenkwam.
Waarom erkenning als liefdadig in het buitenland niet volstaat
Een erkenning in Duitsland of Zwitserland vervangt de Oostenrijkse niet automatisch. Erkenning als liefdadig is nationaal geregeld, en de BMF-lijst bevat alleen instellingen die de Oostenrijkse procedure doorlopen hebben. Wie doneert aan een organisatie met zetel in het buitenland, controleert de Oostenrijkse erkenning daarom apart, in plaats van te vertrouwen op het buitenlandse keurmerk.
Daar komt een praktisch punt bij. De automatische overname in de belastingaangifte veronderstelt dat de instelling de gegevens daadwerkelijk doorgeeft. Bij een organisatie zonder Oostenrijkse aanwezigheid is dat niet vanzelfsprekend. In dat geval hoort de bevestiging met naam van de organisatie, naam van de donateur, bedrag en datum in de eigen administratie thuis, omdat ze in geval van twijfel zelf voorgelegd moet worden.
Hoe SadakaNow de afhandeling op zich neemt
SadakaNow verbindt donateurs met projecten van moslims in Duitsland, Oostenrijk en Zwitserland. Donateurs kiezen een project, voeren een bedrag in en betalen via SEPA, kaart of PayPal. Alle campagnes worden vóór de vrijgave gecontroleerd op erkenning als liefdadig, en projectupdates laten later zien wat er met de donatie is gebeurd. Het platform komt zelf niet in aanraking met de gedoneerde middelen. Het geld wordt in beheer gehouden en rechtstreeks aan de betreffende organisatie uitbetaald. Alleen de kosten van de betalingsdienstverlener worden ingehouden, die transparant op het donatieformulier vermeld staan. Wie zelf een campagne wil starten, vindt de nodige stappen in de leidraad over geld inzamelen op een platform.
Deze controle beantwoordt de vraag naar betrouwbaarheid, de fiscale vraag blijft daarvan gescheiden. Ook een gecontroleerde en regelmatig bijgewerkte campagne is alleen aftrekbaar als de rechtspersoon erachter op de BMF-lijst staat. Voor de donateur uit Wenen betekent dit concreet: ze kan vertrouwen op de gecontroleerde erkenning als liefdadig en moet toch zelf nagaan welke vereniging als ontvanger achter de campagne staat en of precies die vereniging gelist is.
Voor doorlopende donaties: controleer de rechtspersoon één keer zorgvuldig en niet bij elke maandelijkse betaling opnieuw. De status verandert zelden, de eigen oplettendheid vermoeit snel.
Wanneer het platform niet de juiste keuze is
Niet elke donatie heeft een tussenpersoon nodig. Wie uitsluitend een bepaalde instelling buiten het platform wil steunen, doneert daar rechtstreeks en controleert dezelfde rechtspersoon op dezelfde lijst. Ook wie voor een eenmalige actie een persoonlijke kwitantie met handtekening nodig heeft, is bij de instelling zelf beter geholpen dan bij elk online formulier.
De beslissing hangt ervan af of de ontvanger benoemd, gelist en bereikbaar is. Is een van deze drie punten onduidelijk, dan is de donatie nog niet beslist.
De donatie na de betaling correct documenteren
Met de overschrijving is de fiscale kant nog niet afgerond. Vijf stappen zekeren het resultaat, en geen enkele duurt langer dan een minuut.
- Bewijs direct opslaan. Bevestiging of donatiebewijs direct na de betaling opslaan, met datum en bedrag in de bestandsnaam.
- Gegevens exact invoeren. Voor- en achternaam en geboortedatum precies zo schrijven als ze in de eigen belastingdocumenten staan. Afwijkingen verhinderen de automatische toewijzing.
- Overname controleren. Na afloop van het jaar controleren of de donatie in de aangifte van de werknemer verschijnt. Dat is het moment waarop blijkt of de keten standhield.
- Fouten door de organisatie laten corrigeren. Klopt er iets niet, neem dan eerst contact op met de organisatie. Bij vragen over betalingen of gegevens op het platform helpt ons team u via hilfe@sadakanow.de.
- Bij bedrijven apart bewaren. Omdat de bovengrens aan de winst wordt gemeten, horen donatiebewijzen in een eigen archief naast de boekhouding.
Een voorbeeld laat zien waarom stap twee zoveel gewicht heeft. Een donateur geeft 300 euro, haar geboortedatum wordt bij de registratie verkeerd overgenomen. De donatie wordt overgemaakt, het project wordt ondersteund, maar de automatische verwerking vervalt. Zij moet de fout zelf herstellen, ook al heeft ze alles correct gedaan. Hoe een correcte verklaring eruitziet en wat een vereniging moet uitgeven, legt de handleiding over de donatieverklaring bij een vereniging uit.
De beslissing die vóór de volgende donatie genomen moet worden, is daarom eenvoudig: eerst de rechtspersoon op de lijst controleren, dan het bedrag invoeren.
Hoe Oostenrijk doneert en welke bedragen gebruikelijk zijn
Het Oostenrijkse donatiewezen bereikte in 2024 een totaalvolume van ongeveer 1,07 miljard euro, zoals de Europese fondsenwervingsenquête bij efa-net vermeldt. Dat lag 0,5 procent onder het vorige jaar en bleef desondanks het op twee na hoogste resultaat sinds het begin van de jaarlijkse enquêtes.
De langetermijnblik relativeert de lichte daling duidelijk. Tussen 2008 en 2022 steeg het jaarlijkse donatievolume van ongeveer 360 miljoen euro naar circa 1,1 miljard euro. Daarmee overschreed Oostenrijk pas voor de derde keer de grens van één miljard euro. De daling vanaf 2023 wordt in verband gebracht met hoge inflatie, economische stagnatie en meerdere internationale crises.
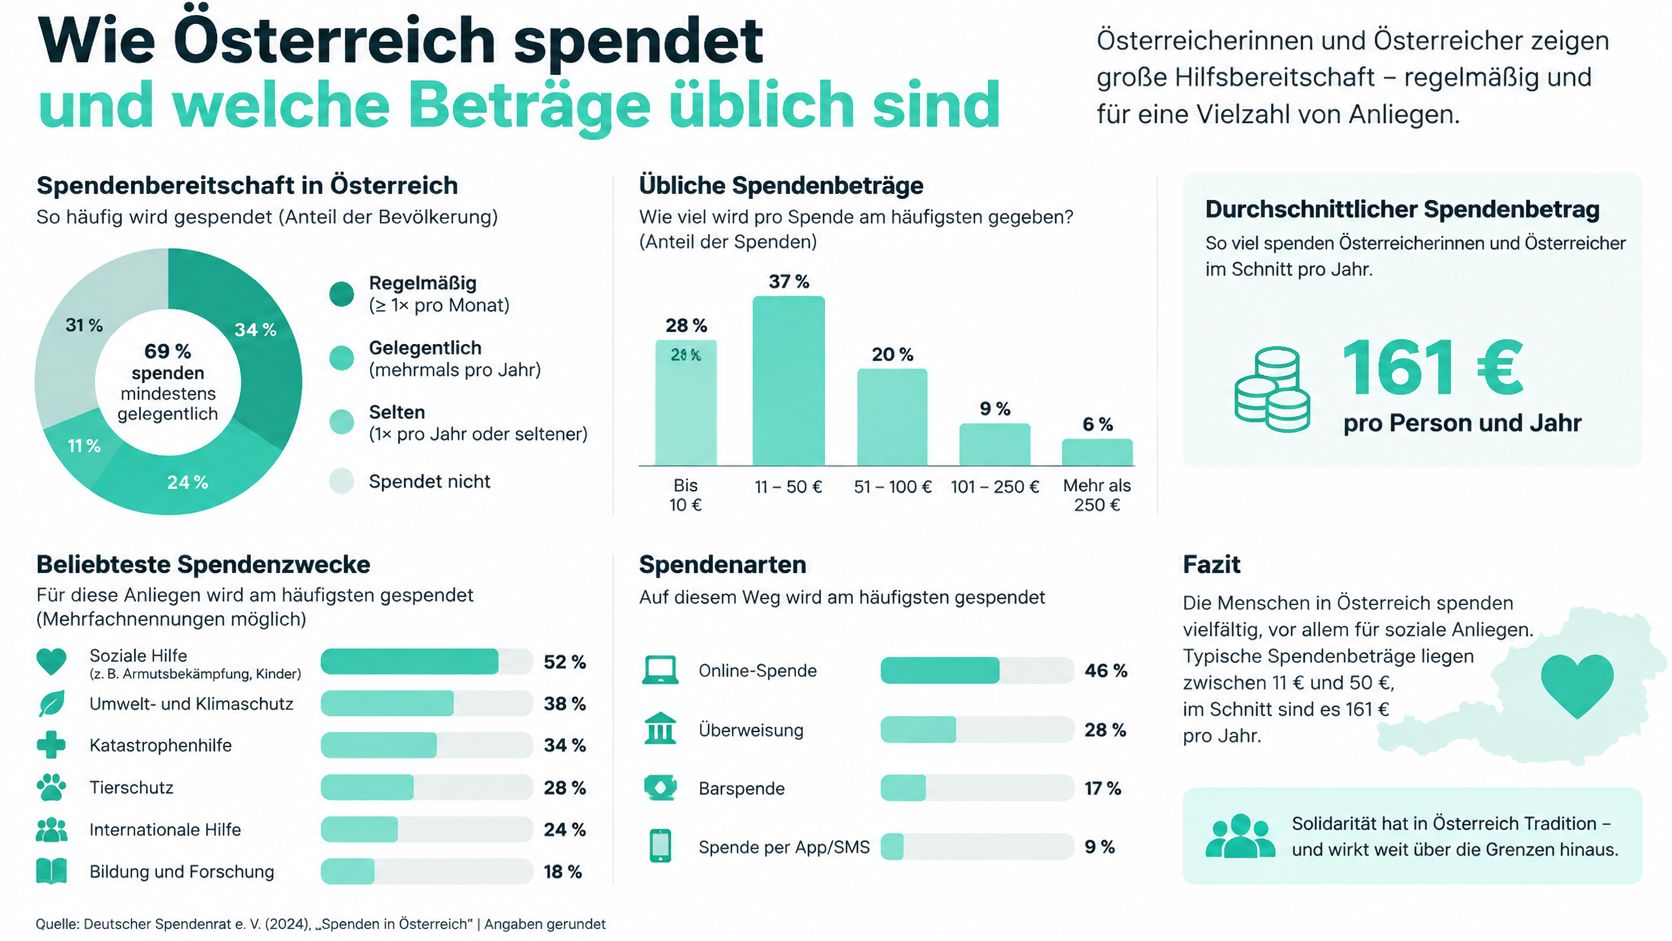
Opvallend is hoe breed dit volume wordt gedragen. Volgens het donatierapport van het Fundraising Verband Austria doneerde in 2024 79 procent van de bevolking, het hoogst gemeten aandeel tot nu toe. De bedragen blijven daarbij klein: 81 procent van alle donaties lag onder 200 euro, slechts 2,6 procent overschreed 1.000 euro.
- Westen: gemiddeld 202 euro per donerende persoon
- Wenen: 119 euro
- Neder-Oostenrijk en Burgenland: 109 euro
Crises verschuiven de middelen tussen de verschillende thema's. In 2024 kregen hoogwaterhulp en natuur- en dierenbescherming bijzondere aandacht, terwijl ontwikkelingssamenwerking minder steun ontving. Voor de individuele donateur volgt hieruit weinig verrassends: kleine, terugkerende bedragen zijn de normale situatie, en een duidelijk benoemde bestemming is precies wat deze normale situatie werkbaar maakt.
Wie de volgende Sadaka-donatie plant, controleert eerst de rechtspersoon en kiest vervolgens een weg die deze organisatie, de Oostenrijkse belastingstatus en het gebruik van de middelen openlijk weergeeft. Bij SadakaNow ziet u vóór de betaling welke organisatie achter een campagne staat, en elke campagne wordt vóór vrijgave op liefdadigheidsstatus gecontroleerd. Bezoek SadakaNow en steun een project waarvan u de ontvanger kunt benoemen.