كيف يعمل التمويل الجماعي؟ المسار في 2026
كثيرون يتعاملون مع التمويل الجماعي وكأنه زر واحد: تسجيل الهدف، مشاركة الرابط، وانتظار الأموال. الفجوة الحقيقية تكمن في سؤال أسبق من ذلك. ماذا تحصل في المقابل؟
بدون هذه الإجابة لا تعرف ما إذا كنت تقدّم تبرعًا، أو تحصل على هدية شكر أو منتج، أو تشارك في شركة، أو تمنح مالًا مع توقّع سداده. هنا بالضبط تفترق الزكاة أو الصدقة عن عملية الشراء وعن الاستثمار المالي الذي ينطوي على مخاطرة بالخسارة.
كيف يعمل التمويل الجماعي لا يتوقف أولًا على المشاركة في المجتمع، بل على النموذج المتّبع. قبل أن تدفع، تحقّق من المقابل، والغرض، وما يحدث لمساهمتك في حال توقّف الحملة.
جدول المحتويات
- كيف يعمل التمويل الجماعي في جوهره
- النماذج الأربعة في مقارنة مباشرة
- التصنيف القانوني للمشاريع غير الربحية والجمعيات المسجدية
- كيف تسير الحملة من الفكرة إلى الصرف
- ما الذي يحدد النجاح أو الفشل
- تجهيز الحملة المناسبة وإطلاقها
كيف يعمل التمويل الجماعي في جوهره
يعمل التمويل الجماعي من خلال تقديم عدد كبير من الأشخاص مبالغ صغيرة نسبيًا عبر منصة رقمية، إلى أن يتم بلوغ هدف محدد مسبقًا. تجمع المنصة بين وصف المشروع، وهدف التمويل، والمدة الزمنية، ومعالجة الدفع، والتواصل مع الداعمين.
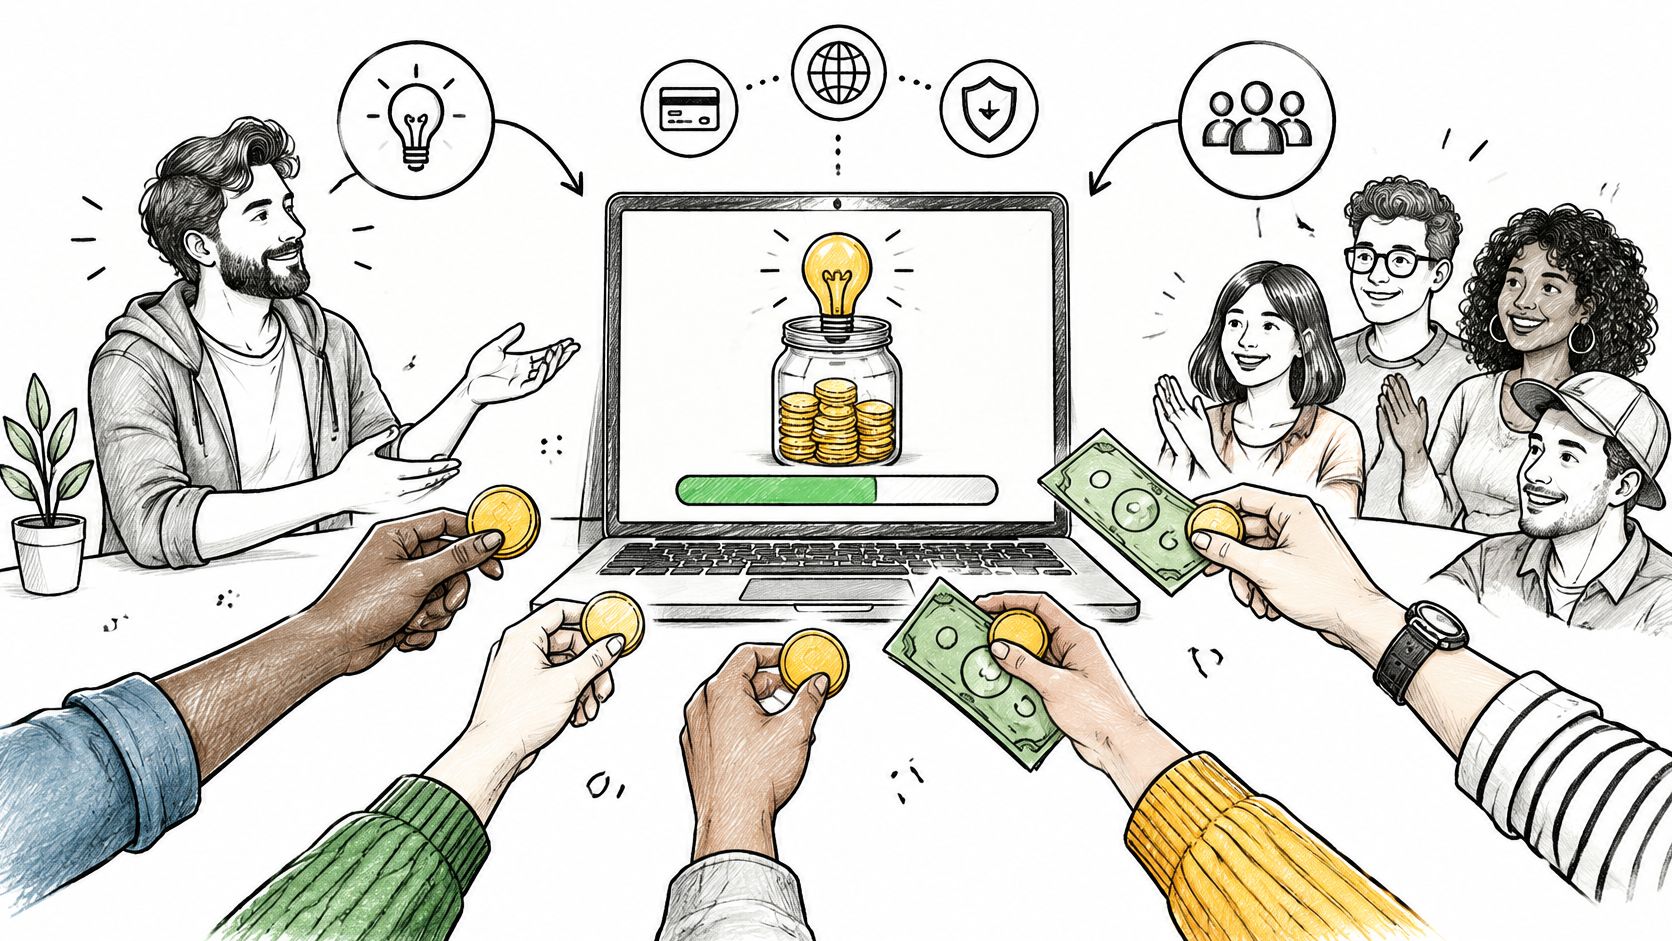
ثلاثة عناصر تحمل كل حملة.
- صفحة المشروع: المبلغ المستهدف، وتاريخ الانتهاء، ووصف يوضّح الغرض المحدد.
- الدفع: تمر المساهمات الفردية عبر المنصة ويتم تحويلها وفق قواعد الحملة.
- التواصل: تُظهر التحديثات مستوى التقدم، بدلًا من ترك الداعمين دون متابعة بعد الدفع.
في نموذج الكل أو لا شيء، يتم الصرف عند بلوغ الهدف. وإذا كان المبلغ أقل، تُعاد المساهمات. أما في الحملة المرنة، فيمكن للجهة المنظمة الاحتفاظ بمبلغ جزئي أيضًا. هذه القاعدة مذكورة في الشروط، وليس في الصورة الرئيسية.
يختلف المقابل باختلاف النموذج. يحصل الداعمون على هدية شكر، أو حصة مساهمة، أو حق في استرداد مالي. أما في التمويل الجماعي القائم على التبرع، فيكون التركيز على دعم غرض خيري أو اجتماعي.
لمرحلة بناء في مسجد أو لحفر بئر، تختار مبلغًا. تحصل على إيصال وتقرير بالتقدّم، وليس على حصة في شركة.
أصبح هذا المبدأ واضحًا في ألمانيا كسوق تمويلي مستقل منذ عام 2010 على الأقل. وحتى 31 مارس 2015، جمعت 2,917 من أصل 5,419 مشروعًا انطلقت على المنصات الألمانية التي شملتها الدراسة آنذاك رأس المال، أي بنسبة نجاح بلغت 54%، بحجم تراكمي قدره 18.7 مليون يورو، وفقًا لـCrowdfinanzierung-Monitor من Für-Gründer.de وDentons. وفي الربع الأول من عام 2015 أُضيف مبلغ إضافي قدره 2.2 مليون يورو، أي بزيادة 83% مقارنة بالربع الأول من عام 2014.
يجب أن يجتمع عرض عام مقنع مع عدد كافٍ من المساهمات الفردية. فما يقارب نصف الحملات في هذه الفترة فشلت في بلوغ هدفها. سؤال النموذج يسبق كل عملية دفع.
النماذج الأربعة في مقارنة مباشرة
قبل كل عملية دفع، يحدد سؤال واحد النموذج: ماذا تحصل في المقابل؟ بحسب الإجابة، فأنت إما تتبرع، أو تحصل على منتج أو هدية شكر، أو تشارك في شركة، أو تمنح قرضًا.
| النموذج | ما يحصل عليه الداعمون | العائد | مخاطرة الخسارة | مثال نموذجي |
|---|---|---|---|---|
| قائم على التبرع | لا مقابل | لا يوجد | ليس استثمارًا ماليًا؛ التبرع هو عطية | بناء مسجد، مشروع إغاثي |
| قائم على المكافأة | هدية شكر أو منتج | لا يوجد | ليس استثمارًا ماليًا | ألبوم موسيقي، إنتاج محدود |
| حصص ملكية (Crowdinvesting) | حصة في الشركة | ممكن | خسارة كاملة ممكنة | شركة ناشئة، مشروع عقاري |
| إقراض (Crowdlending) | سداد مع فوائد | متفق عليه تعاقديًا | خسارة كاملة ممكنة | تمويل الشركات |
عند تقديم تبرع، فإنك تدعم هدفًا معينًا، مثل توسيع مصلى أو إرسال شحنة مساعدات. لا تحصل على أي عائد مالي. أما في التمويل الجماعي القائم على المكافآت، فهناك بدلاً من ذلك شكر أو منتج، مثل ألبوم موسيقي.
في الأسهم، المعروفة أيضًا باسم الاستثمار الجماعي، تحصل على حصة مشاركة. العائد ممكن، وكذلك الخسارة الكاملة. أما الإقراض، المعروف أيضًا باسم الإقراض الجماعي، فيعمل مثل القرض: يتم الاتفاق على السداد مع الفوائد، لكن في حالة التعثر يمكن أن يُفقد المال المستثمر.
توضح نظرة عامة من BaFin حول التمويل الجماعي متطلبات رقابية مختلفة، من بينها قواعد لوسطاء الاستثمار المالي ومقدمي خدمات التمويل الجماعي. أي من هذه القواعد تنطبق يعتمد على العرض المحدد.
بلغ حجم سوق الاستثمار الجماعي الألماني عام 2018 حجمًا موظفًا قدره 297 مليون يورو. ومن عام 2011 إلى 2018، تدفق مبلغ 687.7 مليون يورو إلى شركات ألمانية ومشاريع عقارية وطاقوية. بلغ متوسط معدل النمو السنوي 113.9٪، وفقًا لـ تقرير سوق الاستثمار الجماعي لعام 2018.
بالنسبة للمشاريع الخيرية، يكون التركيز الأساسي على تحقيق الهدف. لذا فإن السؤال المناسب للتحقق هو: هل أحصل على شكر، أو منتج، أو حصة مشاركة، أو سداد مع فوائد؟
التصنيف القانوني للمشاريع الخيرية والجاليات المسجدية
التبرع لجهة خيرية ليس استثمارًا ماليًا. في المقابل، يسمح الاستثمار الجماعي والإقراض الجماعي بإمكانية الخسارة الكاملة. توضح نظرة BaFin العامة حول التمويل الجماعي أن التمويل الجماعي القائم على التبرعات والمقابل ليس استثمارًا ماليًا، بينما في الاستثمار الجماعي والإقراض الجماعي تكون الخسارة الكاملة ممكنة. وتوضح الجهة نفسها أن BaFin لا تتحقق بنفسها من المشاريع والجهات القائمة عليها في كثير من العروض.
لذلك فإن وجود صفحة مشروع احترافية لا يغني عن التحقق. في SadakaNow، يتم التحقق من جميع الحملات من حيث كونها خيرية قبل تفعيلها. ومع ذلك، ينبغي عليك أن تطلب رؤية النظام الأساسي أو شهادة الإعفاء بنفسك، لأن تحقق المنصة وتحققك الخاص خطوتان منفصلتان.
خمسة أسئلة قبل التحويل
- من هو المستفيد القانوني؟ هل الجمعية المسجلة مذكورة في الصفحة، أم فقط اسم الحملة؟ في حالة بناء مسجد، ينبغي ذكر الجمعية المسجلة (e.V.) وليس موقع البناء فقط.
- هل يتم إصدار إيصال تبرع؟ بدون مستفيد خيري، لا يوجد عادةً إيصال تبرع. كيفية إصدار الجمعية له موضح في المقال عن إيصال التبرع لجمعية خيرية.
- كيف يتم توثيق تخصيص الغرض؟ عبارة "للجالية" فضفاضة جدًا. أما "لبناء الهيكل الخرساني للمصلى" فيمكن إثباتها لاحقًا.
- ماذا يحدث في حالة التمويل الزائد؟ وجود غرض تالٍ واضح، مثل تجهيز الديكور الداخلي لنفس المبنى، يمنع بقاء الأموال دون تخصيص.
- ماذا يحدث إذا لم يتم تنفيذ المشروع؟ هل هناك إعادة سداد، أو تحويل إلى غرض ذي صلة، أم مجرد إشارة في النص الصغير؟
الصدقة، الزكاة، والتبرعات المخصصة لغرض معين
هذه العطاءات الثلاثة لا تنتمي إلى الوعاء نفسه. الصدقة عطاء تطوعي ويمكن استخدامها على نطاق واسع. أما الزكاة فلها مصارفها الخاصة وينبغي تسجيلها بشكل منفصل حتى لا تخلطها الجالية مع نفقات البناء العامة. أما التبرع المخصص لغرض معين فلا يجوز استخدامه إلا للغرض المذكور. وجود ثلاثة سجلات حسابية منفصلة أو مراكز تكلفة يجعل الأمر لاحقًا واضحًا للمحاسبة والمراجعين.
ينبغي توضيح الآثار الضريبية لأي تبرع مع مستشار ضرائب أو جهة استشارية مختصة بقانون الجمعيات. فالملف الشخصي على المنصة وحده ليس دليلاً على أثر موثّق أو أمان مالي.
كيف تسير الحملة من الفكرة إلى الصرف
سير العمل عبارة عن سلسلة من القرارات. لكل خطوة خطأ نموذجي يصعب إصلاحه لاحقًا.
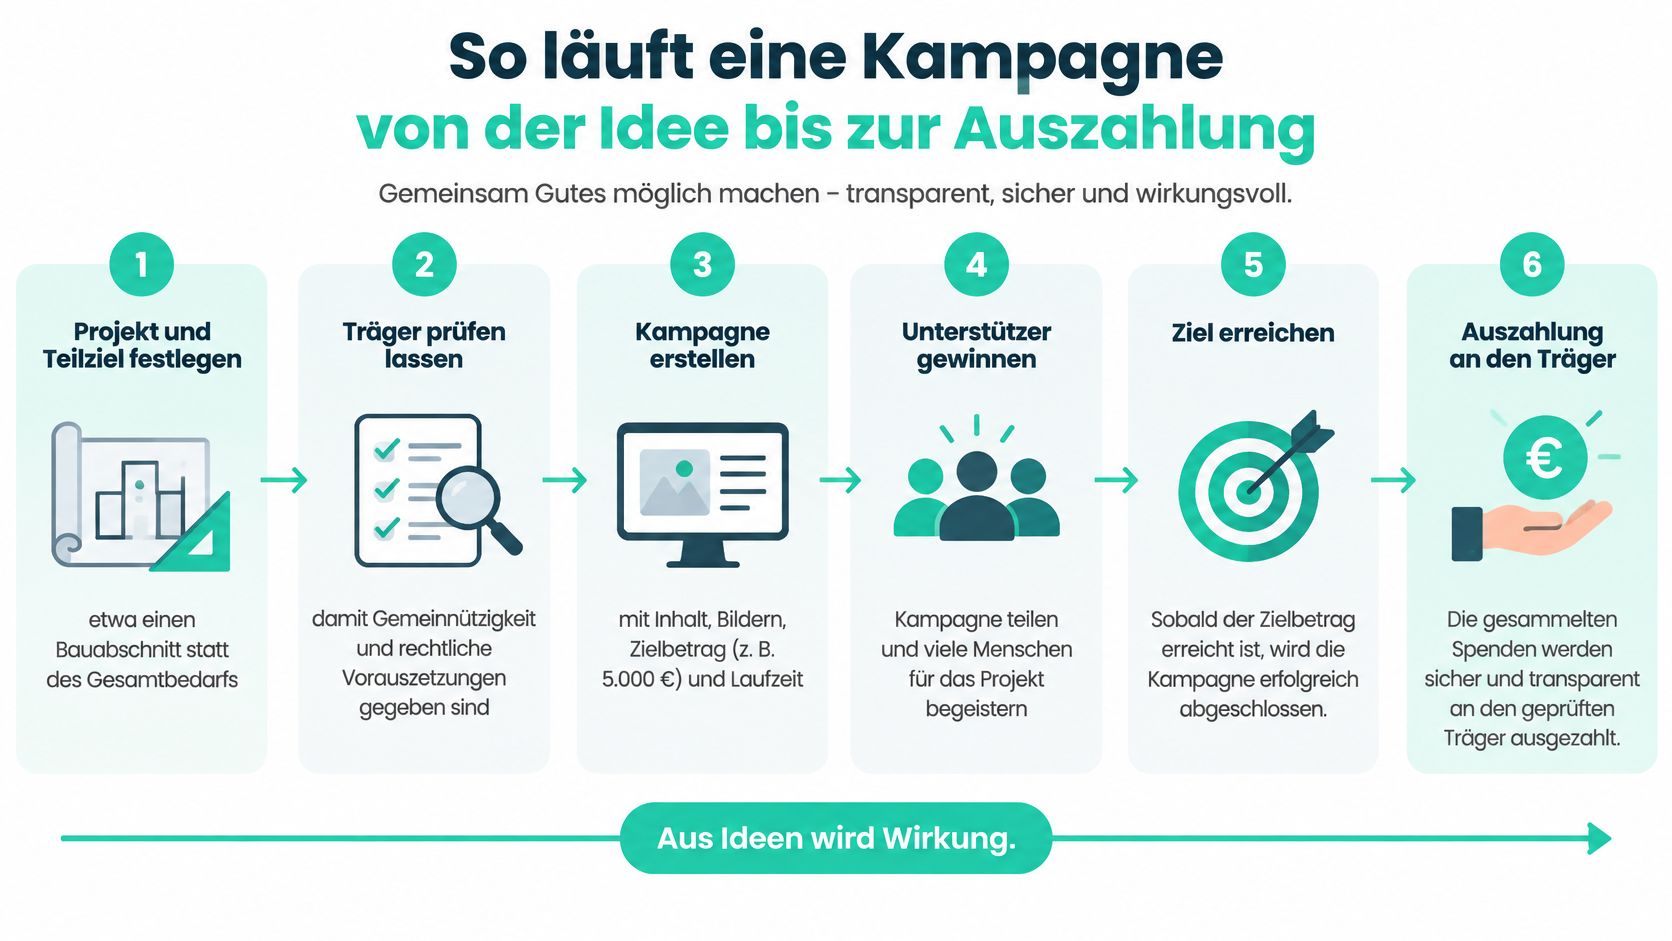
- تحديد المشروع والهدف الجزئي. أنت تموّل مرحلة بناء معينة أو شحنة مساعدات محددة، وليس كامل الاحتياج دفعة واحدة. أكثر الأخطاء شيوعًا هو وضع هدف إجمالي لا يتحمله أي مجتمع واحد خلال مدة الحملة.
- التحقق من الجهة المنفذة. يجب أن تكون صفة المنفعة العامة والأشخاص المسؤولون واضحين قبل إطلاق الصفحة. إذا كانت شهادة الإعفاء الضريبي مفقودة، فإنك تبدأ باسم لا يستطيع أحد تتبّعه.
- بناء صفحة المشروع. النص والصور وفيديو قصير توضح المكان والاحتياج والخطوة التالية. الصور الجاهزة التي لا علاقة لها بالمجتمع تجعل الدعوة تبدو عامة وقابلة للاستبدال. ما الذي يجب أن تنتبه له صفحة التبرعات الألمانية يوضحه الاستعراض حول منصة التمويل الجماعي في ألمانيا.
- تحديد المدة والمبالغ. تقدّم مبالغ ذات غرض واضح، مثلًا 25 يورو لمواد البناء أو 100 يورو لحصة من نافذة. في هذه الخطوة تقرر أيضًا ما إذا كان المبلغ غير المحقق سيُعاد أو سيُصرف جزء منه. هذا القرار يجب أن يُتخذ قبل الانطلاق، وليس في الأسبوع الأخير. رسوم المنصة والدفع تختلف حسب مقدم الخدمة ويجب أن تكون في العقد قبل النشر.
- الإطلاق العلني والمشاركة الشخصية. الرابط وحده لا يكفي. تخاطب الناس بعد صلاة الجمعة، وتضع الدعوة في نشرة الجماعة، وتطلب من أول الداعمين مشاركتها في محادثاتهم الخاصة. من ينتظر الخوارزمية فقط لن يرى تقريبًا أي حراك في الأسبوع الأول.
- كتابة تحديثات أثناء المدة. تحديث بصورة أو رقم قصير يُبقي الصفحة حية. أكثر أسباب التوقف بعد الإطلاق شيوعًا هو الصمت. عندها لا يرى الداعمون ما إذا كان هناك شيء ناقص بعد.
- الصرف وفق قواعد النموذج. إذا تحقق الهدف، تحوّل المنصة المبلغ إلى المشروع. وإذا لم يتحقق، يُطبَّق ما حددته في الخطوة 4، مثل إعادة المبلغ. تبقى كل تبرع قابلًا للتتبع، وتُحدَّث المشاريع بانتظام حتى لا يبقى الوضع محصورًا داخليًا في الصندوق فقط.
- الختام مع إثبات الاستخدام. بعد الانتهاء، تنشر ما أُنفق المال فيه، بما في ذلك ما تبقى مفتوحًا. الشكر دون إثبات يبدو كبوابة مغلقة.
من يدوّن الهدف الجزئي وقاعدة الصرف وموعد أول تحديث قبل الانطلاق، يتجنب أكثر الثغرات الثلاث شيوعًا دفعة واحدة.
ما الذي يحدد النجاح أو الفشل
الأرقام حتى مارس 2015 هي نطاق تاريخي، وليست صورة للسوق الحالي. ومع ذلك فهي تُظهر أن الانطلاق ليس تمويلًا.
| المؤشر | القيمة | التفسير |
|---|---|---|
| المشاريع التي انطلقت حتى 31 مارس 2015 | 5.419 | أساس نسبة النجاح |
| المشاريع الممولة بنجاح حتى 31 مارس 2015 | 2.917 | حوالي كل مشروعين واحد |
| نسبة النجاح حتى 31 مارس 2015 | 54 % | تفشل تقريبًا كل حملة ثانية |
| إجمالي حجم التمويل التراكمي حتى 31 مارس 2015 | 18,7 مليون يورو | مجموع كل المنصات |
| متوسط هدف التمويل (عينة Startnext) | 13.364,53 يورو | اشتقاق الهدف من المساهمات الفردية |
| نسبة النجاح (عينة Startnext) | 51,78 % | قابلة للمقارنة مع النسبة الإجمالية |
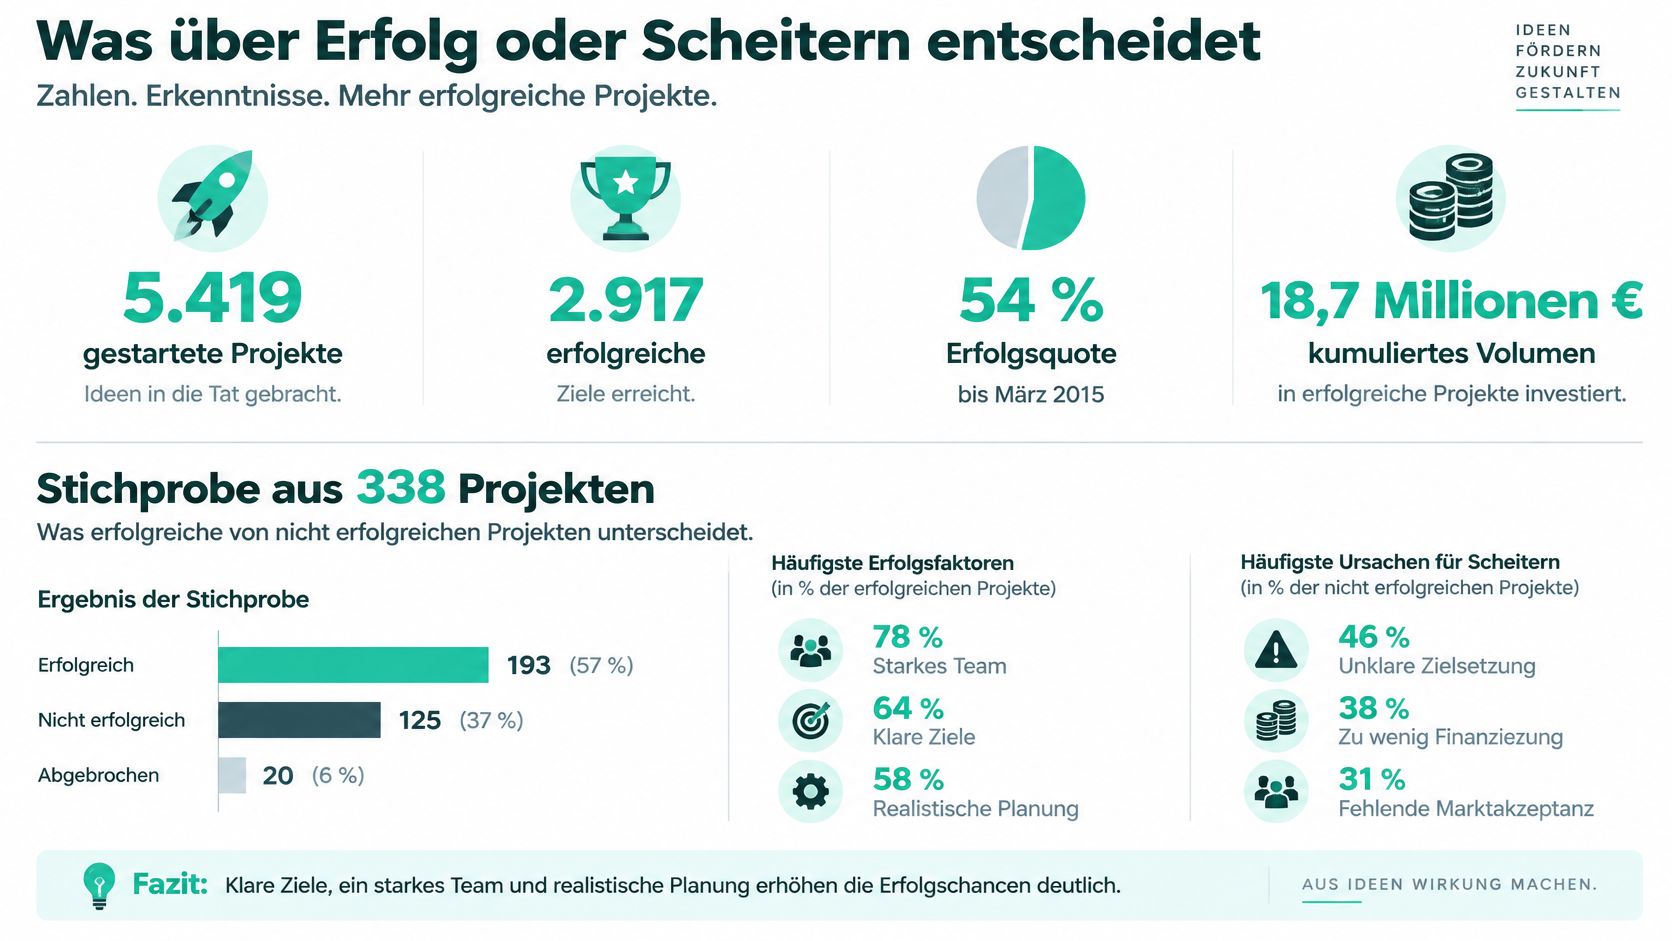
دراسة شملت 338 مشروعًا ألمانيًا على Startnext، يمكن الاطلاع عليها في الدراسة لدى المكتبة الوطنية الألمانية، تذكر متوسط هدف تمويل قدره 13.364,53 يورو ونسبة نجاح تبلغ 51,78 بالمئة. المبلغ المستهدف هنا ليس رقمًا إداريًا بحتًا. فتأثير التحديثات والتعليقات والإشارات الاجتماعية يتغير مع ارتفاعه.
لماذا تختلف أهمية التحديثات والتعليقات
كانت التحديثات ذات تأثير ملحوظ خاصة عند الأهداف التي تقل عن 4.000 يورو وتلك التي تزيد عن 7.000 يورو. أما التعليقات فازدادت أهميتها مع ارتفاع قيمة الهدف. في مشروع بئر صغير غالبًا ما تكفي صورة واضحة للتقدم. أما في بناء أكبر، فيريد الناس القدرة على الاستفسار ورؤية حالة وسيطة واضحة.
تشتق الهدف من مساهمات فردية واقعية ومن المجتمع الذي يمكن الوصول إليه، وليس فقط من إجمالي الاحتياج. هدف جزئي محدد بوضوح، مثل مرحلة بناء أو شحنة مساعدات، إلى جانب تحديثات منتظمة عن التقدم، يقلل من حالة عدم اليقين. وفي الأهداف الأكبر تحتاج إلى صفحات مشروع تتيح التعليق واستخدام أموال قابل للتتبع.
الصفحة المرتبة وحدها لا تثبت وجود أثر. التحقق والإثباتات والتحديثات المستمرة تُقيَّم بشكل منفصل.
- هدف جزئي واضح: مرحلة يمكنك شرحها خلال مدة الحملة.
- جهة منفذة موثوقة: الاسم وصفة المنفعة العامة وشخص التواصل ظاهرون.
- تحديثات منتظمة: حتى عندما يتغير تفصيل واحد فقط.
- استخدام أموال ظاهر: أي مبلغ مخصص لأي غرض.
لم تحقق تقريبًا كل حملة ثانية هدفها في النطاقات المذكورة. التحضير، وليس زر المشاركة، هو ما يصنع الفرق.
تحضير الحملة المناسبة وإطلاقها
تكفي ثلاثة قرارات لإطلاق حملة خيرية. تختار النموذج، وتقسّم الهدف الجزئي، وتخطط للتحديثات قبل أن تصبح الصفحة فعّالة.
بالنسبة لبناء المساجد ومشاريع المياه ومشاريع الإغاثة، يناسب النموذج القائم على التبرعات، لأن لا أحد يتوقع عائدًا. يختار المتبرعون مشروعًا، ويُدخلون مبلغًا، ويدفعون عبر الخصم المباشر SEPA أو بطاقة الائتمان أو PayPal. من يريد التبرع شهريًا يستخدم نفس الطريقة عبر خيار دائم، بدلاً من البحث من جديد في كل مرة.
يمكنك إطلاق حملة في أقل من 24 ساعة، بمجرد تحديد الجهة المستفيدة والهدف الجزئي. تُرسل الاستفسارات حول حملة جديدة أو عن الشراكات إلى partner@sadakanow.de. أما الأسئلة المتعلقة بالتبرعات أو مشاكل الدفع فتُرسل إلى hilfe@sadakanow.de.
يجب أن تكون صفحة المشروع نفسها واضحة مثل نداء تبرع جيد. توجد إرشادات محددة حول ذلك في الدليل إنشاء نداء تبرع. أما لبناء الصفحة، أي العنوان والصورة الأولى والجملة التي تذكر الغرض بوضوح مباشر، فتساعد نصائح صفحات الهبوط من Stay Digital.
قائمة تحقق قبل الانطلاق
- إثبات الصفة الخيرية: يتوفر النظام الأساسي أو قرار الإعفاء الضريبي، والجهة المستفيدة القانونية محددة.
- هدف جزئي محدد: مرحلة بناء أو شحنة معينة، وليس احتياجًا إجماليًا غير مقسم.
- خطة تحديثات: أول تقرير مرحلي له تاريخ محدد، حتى قبل إطلاق الحملة.
عندما تكون هذه النقاط الثلاث جاهزة، تعرف أي نموذج ستستخدمه وما هي خطوتك الأولى. تكتب الغرض في جملة واحدة، وتحدد المبلغ الأول، وتضع موعدًا للتحديث الأول.
SadakaNow هي منصة تبرعات من ألمانيا، تنشر عليها مساجد ومنظمات إغاثة ومبادرات اجتماعية معتمدة حملات صدقة تتضمن هدفًا وتقدمًا وتحديثات. تختار مشروعًا وتدعمه مباشرة، دون أن تُعتبر المساهمة حصة ملكية أو قرضًا. إذا كنت تريد تحضير النداء التالي أو التبرع بنفسك، ستجد المشاريع على SadakaNow.