التبرعات في النمسا: إمكانية الخصم الضريبي والمشاريع المعتمدة
الإجابة الأكثر شيوعًا على سؤال ما الذي تحققه التبرعات في النمسا ضريبيًا هي: حتى 10 بالمئة من الدخل. هذه الجملة صحيحة لكنها مع ذلك مضللة، لأنها تُغفل الشرط الذي يتعثر عنده معظم المتبرعين. إنها تصف الحد الأقصى، لا نقطة البداية.
من يريد خصم التبرعات في النمسا ضريبيًا، عليه أولًا الإجابة عن سؤال آخر: من هو المستفيد من الناحية الضريبية؟ القرار لا يحدده الغرض الخيري، ولا صفة النفع العام، ولا المنصة، بل إدراج الكيان القانوني في قائمة وزارة المالية الاتحادية. الأقسام التالية تأخذك عبر هذا الفحص، مع المبالغ المحددة والشروط والحالات التي يظل فيها مشروع جاد دون أي أثر ضريبي.
جدول المحتويات
- متى تكون التبرعات في النمسا قابلة للخصم الضريبي
- كيف يُنظَّم الخصم الضريبي في النمسا
- التعرف على المشاريع المعتمدة في النمسا
- المنصة، المسجد، الخارج وSadakaNow في مقارنة
- توثيق التبرع بشكل صحيح بعد الدفع
- كيف تتبرع النمسا وما هي المبالغ الشائعة
متى تكون التبرعات في النمسا قابلة للخصم الضريبي
تغطي ست حالات تقريبًا كل ما يواجهه المتبرعون في الحياة اليومية. الجدول مرتب حسب المستفيد، وليس حسب المبلغ، لأن القرار يُحسم هناك تحديدًا.
| حالة التبرع | قابل للخصم؟ | الحد الأقصى | الشرط |
|---|---|---|---|
| شخص خاص إلى جهة مدرجة في القائمة | نعم، كمصروفات خاصة | 10% من إجمالي الدخل | المستفيد مدرج في قائمة BMF وقت التبرع |
| شركة إلى جهة مدرجة في القائمة | نعم | 10% من الربح قبل احتساب إعفاء الربح | المستفيد مدرج في قائمة BMF ووجود إيصال تبرع |
| جمعية ذات نفع عام غير مدرجة في قائمة BMF | لا | لا يوجد، لأنها غير قابلة للخصم | صفة النفع العام وحدها لا تكفي |
| مسجد بدون شهادة أهلية للتبرعات | لا، دون الإدراج في القائمة | لا يوجد، لأنها غير قابلة للخصم | يجب التحقق من الشهادة والإدراج لدى الجهة |
| منظمة من ألمانيا أو سويسرا | ليس تلقائيًا | 10% من إجمالي الدخل، لكن فقط عند الإدراج النمساوي | يجب التحقق من الاعتراف النمساوي بشكل منفصل |
| دفع عبر منصة إلى جهة مدرجة في القائمة | نعم، إذا كانت الجهة مدرجة | 10% كما أعلاه | يتم إرسال الاسم الكامل وتاريخ الميلاد |
يشكّل رقمان الإطار العام. يحق للأفراد خصم التبرعات النقدية المؤهلة حتى 10 بالمئة من إجمالي دخلهم كمصروفات خاصة، بينما يحق للشركات خصم حتى 10 بالمئة من الربح قبل احتساب إعفاء الربح.
مثال حسابي يوضح الحجم بشكل ملموس. موظف بإجمالي دخل قدره 40,000 يورو يمكنه احتساب ما لا يزيد عن 4,000 يورو كمصروفات خاصة. إذا تبرع بمبلغ 5,000 يورو لجهة مدرجة في القائمة، يبقى مبلغ 1,000 يورو دون اعتبار ضريبي في تلك السنة.
مهم من ناحية التوقعات: المبلغ المعترف به يخفّض الدخل الخاضع للضريبة، وليس الدين الضريبي نفسه. المبلغ الفعلي الذي يعود يعتمد على معدل الضريبة الحدي الشخصي. من يخطط معتقدًا أن التبرع بأكمله سيُسترد، فتوقعاته متفائلة أكثر من اللازم.
ترتيب الفحص: أولًا المستفيد، ثم الحد الأقصى، ثم الإجراءات الشكلية. من يعكس هذا الترتيب يُحسّن مبلغًا قد لا يُحتسب في النهاية أصلًا.
لذلك يُقرأ الجدول من اليسار إلى اليمين كمرشّح. أولًا السؤال عما إذا كان الكيان القانوني مدرجًا في القائمة. بعد ذلك، هل المبلغ ضمن الحد المسموح. وأخيرًا فقط بيانات الاسم وتاريخ الميلاد اللازمة للإبلاغ. شكل التبرع لا يحدد شيئًا هنا: النقد أو التحويل المصرفي أو الدفع بالبطاقة لا يغيّر النتيجة، طالما أن المستفيد صحيح.
كيف يُنظَّم الخصم الضريبي في النمسا
تعمل قائمة BMF مثل قائمة ضيوف أمام قاعة. من يكون مدرجًا فيها يدخل. من لا يكون مدرجًا يبقى خارجًا، حتى لو كان يقوم بالعمل ذاته منذ سنوات وبأفضل النوايا. وبذلك لا تمثل القائمة حكمًا على جودة منظمة ما، بل لقطة لوضعها الضريبي في لحظة معينة.
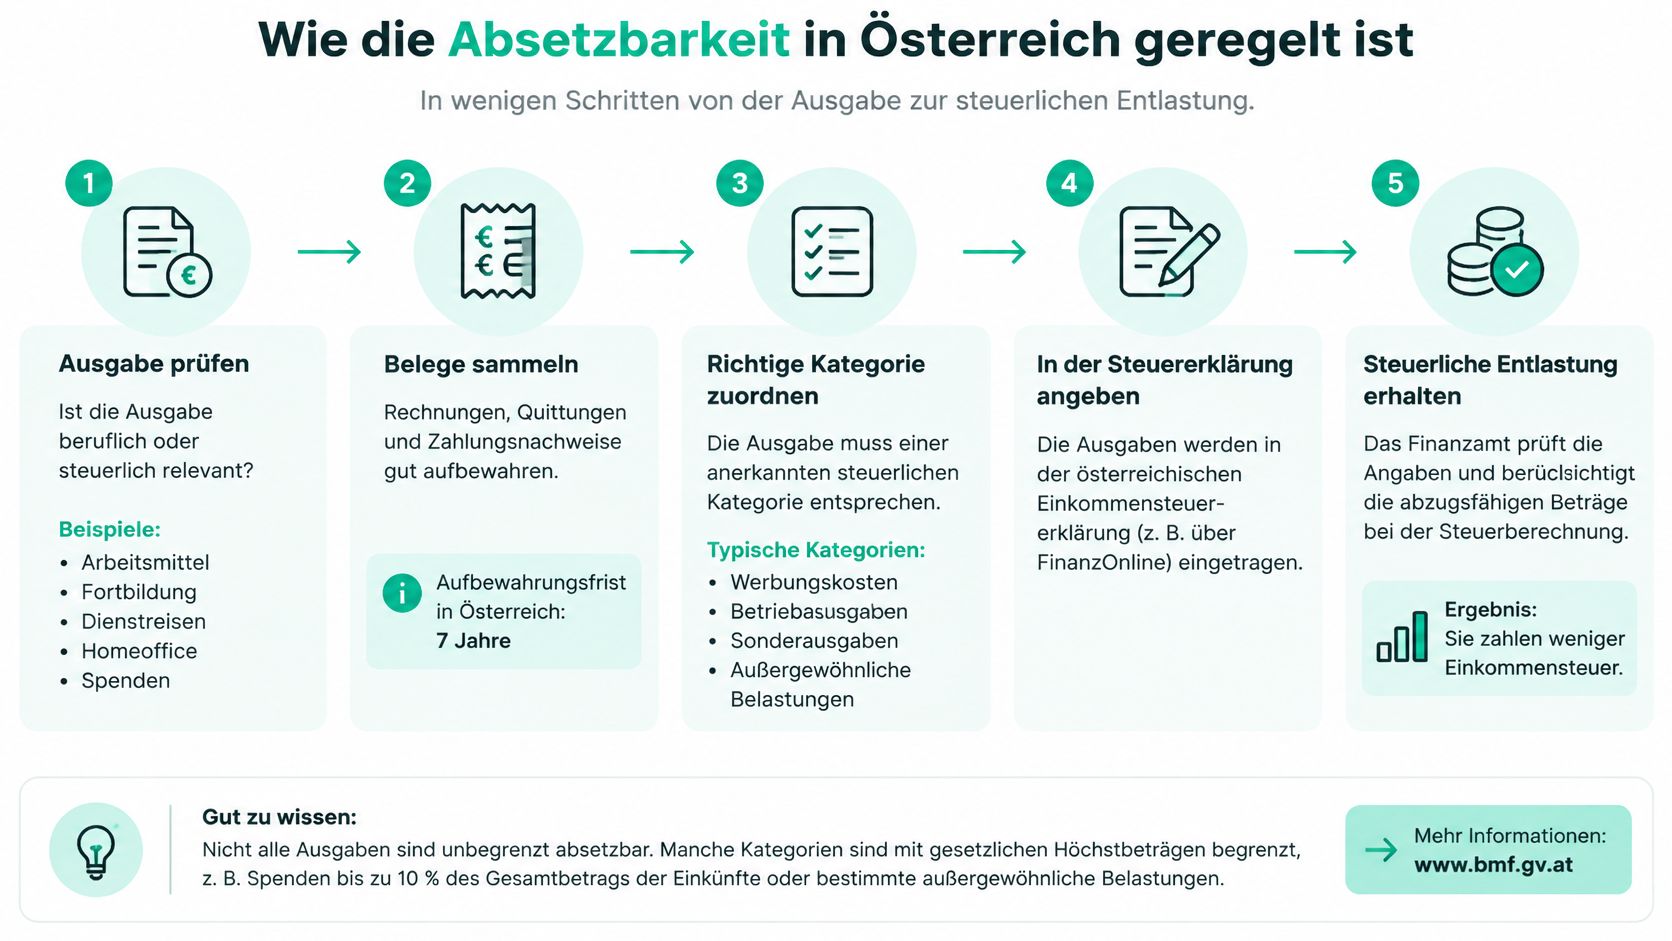
العامل الحاسم ليس الصفة الخيرية فقط. وفقًا للقواعد التي تلخصها وزارة المالية الفيدرالية في خدمة التبرعات، لا تكون التبرعات قابلة للخصم إلا إذا كانت الجهة معترفًا بها قانونيًا أو كانت تملك وقت التبرع قرارًا ساريًا بشأن الاستفادة الضريبية من التبرعات، وتظهر في قائمة وزارة المالية الفيدرالية. يخصم الأفراد التبرعات النقدية المعترف بها حتى 10 بالمئة من إجمالي دخلهم، والشركات حتى 10 بالمئة من الأرباح قبل احتساب الإعفاء من الأرباح.
أربع مراحل من الدفع إلى القيد
مسار التبرع المعترف به سلسلة من الحلقات. فإذا انقطعت حلقة، لا يصل التبرع إلى هدفه رغم أن المال قد تم تحويله بالفعل.
- يذهب التبرع إلى الجهة المدرجة في القائمة. يجب أن يكون المستفيد هو الجهة المعترف بها نفسها، وليس وسيطًا.
- يتم إرسال الاسم الأول واللقب وتاريخ الميلاد. هذه البيانات تُستخدم لربط التبرع بالشخص الخاضع للضريبة.
- تُبلّغ الجهة عن التبرع إلكترونيًا إلى مكتب الضرائب. يتم ذلك مجمّعًا لكل سنة، وليس لكل عملية دفع على حدة.
- يتولى مكتب الضرائب إدراج المبلغ في تسوية ضريبة الموظفين. لا حاجة إلى طلب منفصل طالما أن البيانات صحيحة.
يقع الخطأ الأكثر شيوعًا في المرحلة الثانية. فاسم مكتوب بطريقة مختلفة عمّا هو مسجل في الأوراق الخاصة، أو تاريخ ميلاد مفقود، يؤدي إلى عدم ربط التبرع بأي شخص. لا يختفي التبرع، بل لا يصل فقط إلى الموضع الذي كان من المفترض أن يؤثر فيه.
من خلال هذا الفيديو القصير يمكن متابعة سير العملية مرة أخرى بهدوء.
بعد نهاية السنة، يستحق الأمر إلقاء نظرة على الأوراق الضريبية الخاصة بك: تظهر المبالغ المرسلة في تسوية ضريبة الموظفين وفي القرار الضريبي، مفصّلة حسب كل منظمة. فإذا كان هناك بند مفقود، فإن الخطوة الأولى تكون باتجاه الجهة المستفيدة، وليس مكتب الضرائب. فهناك يوجد البلاغ، ومن هناك يمكن طلب التصحيح.
التعرف على المشاريع المعتمدة في النمسا
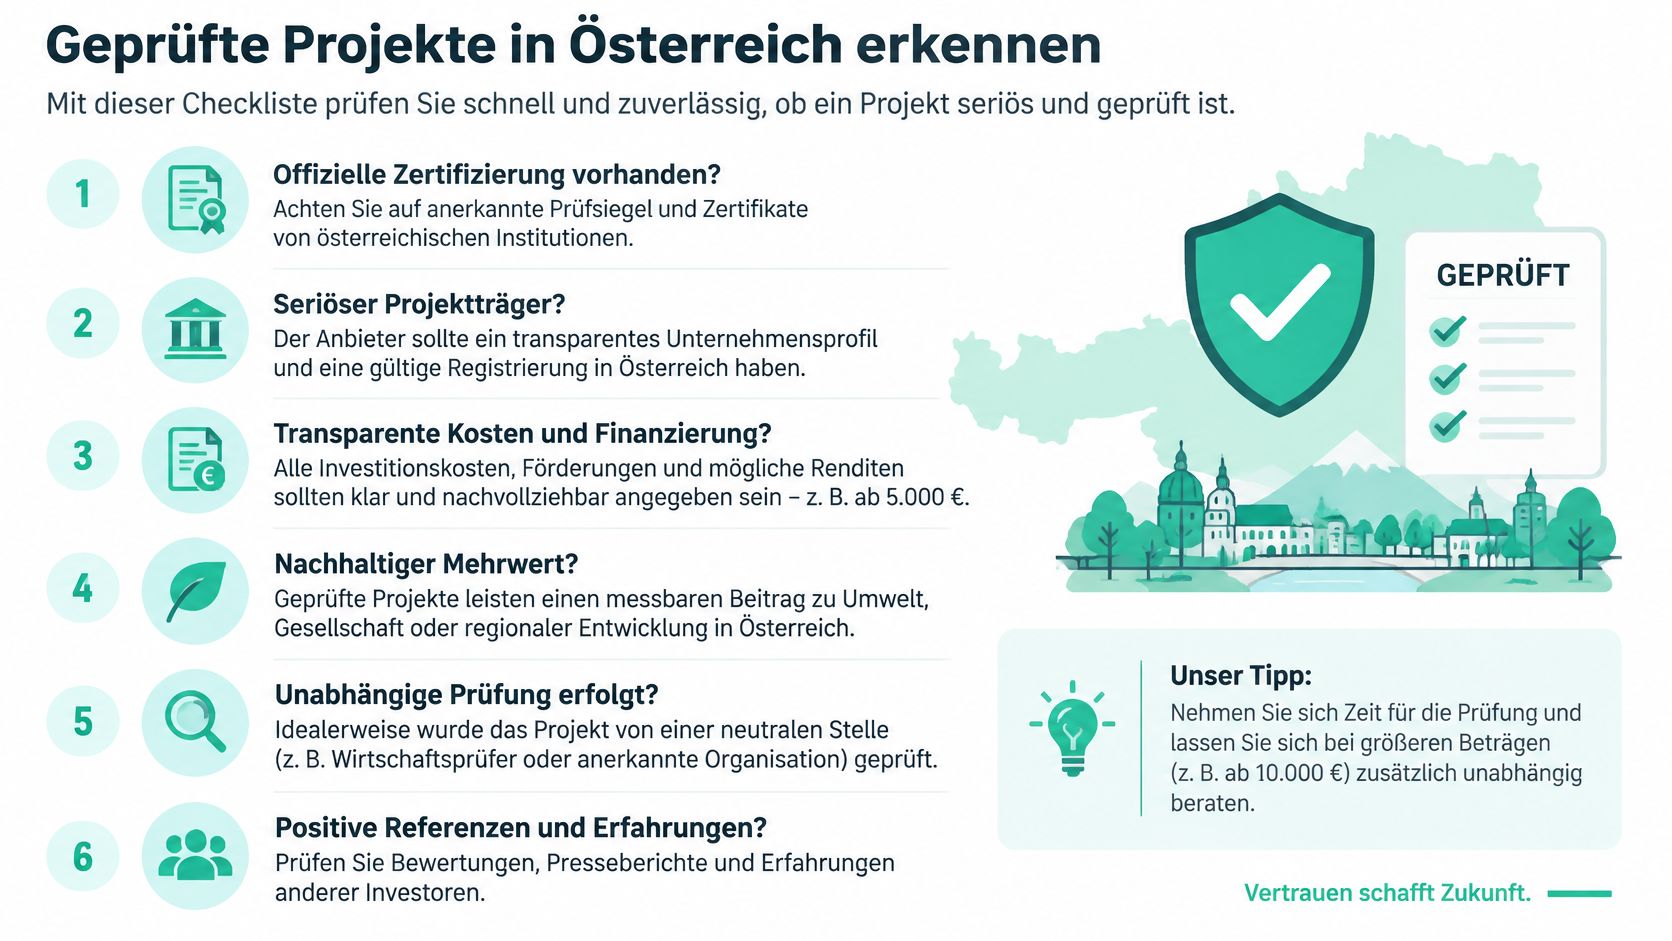
يسير سؤالان بالتوازي مع كل تبرع، وغالبًا ما يختلطان في الحياة اليومية: هل المشروع جدير بالثقة؟ وهل التبرع قابل للخصم الضريبي في النمسا؟ يمكن التحقق من كليهما من خلال عدد قليل من المعلومات المتاحة للعموم خلال دقائق معدودة.
| نقطة التحقق | أين تجدها | لماذا تهم |
|---|---|---|
| الإدراج في قائمة وزارة المالية الفيدرالية | قائمة الجهات المعترف بها على bmf.gv.at | فقط الجهات المدرجة تجعل التبرعات قابلة للخصم |
| قرار الاستفادة الضريبية من التبرعات | الاستفسار من الجهة، نسخة من القرار | يثبت الاعتراف بالجهة وقت التبرع |
| الكيان القانوني وبيانات التعريف | بيانات التعريف الخاصة بالمنصة وصفحة المشروع | توضح من يستلم المال فعليًا |
| ملاحظة التحقق الخاصة بالمنصة | صفحة المشروع ووصف الحملة | توضح أن الصفة الخيرية تم التحقق منها قبل النشر |
| تخصيص الغرض | وصف المشروع وإثباتات الاستخدام | لا يجوز استخدام التبرعات إلا للغرض المذكور |
| تحديثات المشروع | تقارير سير العمل مع صور وإثباتات | توضح ما حدث للتبرع |
النقطة الأولى هي الوحيدة التي تحدد الوضع الضريبي، وهي متاحة للعموم. يمكن البحث في القائمة باسم الكيان القانوني، أما باسم الحملة فلن تجد شيئًا. وإذا كان المذكور في بيانات التعريف جمعية تختلف كتابتها أو شكلها القانوني عن المُدرج في القائمة، فتستحق نظرة ثانية، لأن المُدرج دائمًا هو الشخص الاعتباري، وليس المشروع الفردي.
أين يختلف نوعا التحقق
في ما يخص القرار، تساعد رسالة إلكترونية قصيرة إلى الجهة المستفيدة. فقرار الاستفادة الضريبية من التبرعات ليس وثيقة سرية. يمكن لكل جهة معترف بها تقديم نسخة أو على الأقل ذكر رقم التسجيل. وإذا لم يصل رد، فهذا بحد ذاته معلومة.
يجب قراءة بيانات التعريف وصفحة المشروع معًا. فبيانات التعريف تذكر الجهة المسؤولة، بينما تذكر صفحة المشروع مستلم المال. وإذا اختلف الاثنان، يُطرح السؤال عن الكيان القانوني الذي يحصل على التبرع في النهاية. ملاحظة التحقق الخاصة بالمنصة تقول إن الصفة الخيرية تم التحقق منها قبل النشر. لكنها لا تقول الكثير عن حالة الإدراج الحالية، لأن وضع المنظمة قد يتغير.
تخصيص الغرض والتحديثات هو الجزء المرن من عملية التحقق، لكنه ليس غير مهم. فلا يجوز للجهة المستفيدة استخدام التبرع المخصص لغرض معين إلا لهذا الغرض، لذا ينبغي أن يكون وصف المشروع قادرًا على ذكر هذا الغرض في جملة واحدة. تُظهر تقارير سير العمل مع الصور والأرقام والإثباتات لاحقًا ما إذا كان المال قد وصل إلى هناك. ومن يتبرع بانتظام يمكنه إيجاد مشاريع تبرع تكشف عن هذه المعلومات منذ البداية.
قد يعمل مشروع ما بموثوقية لسنوات طويلة ومع ذلك لا يكون مدرجًا في القائمة. فعمليتا التحقق تسيران بشكل منفصل ويمكن أن تؤديا إلى نتيجتين مختلفتين.
من يتحقق فقط من مصداقية المشروع، يتبرع لمشروع جيد وقد يتنازل عن الميزة الضريبية. ومن يتحقق فقط من القائمة، يكون قد حسم مسألة إمكانية الخصم الضريبي لكنه لا يعرف بعد شيئًا عن العمل على أرض الواقع. وفقط عند الجمع بين النظرتين معًا، يُحصل على مشروع مُتحقق منه بالكامل.
مقارنة بين المنصة، المسجد، الخارج وSadakaNow
الافتراض الشائع هو: من يتبرع لمشروع خيري، تُعترف بتبرعه ضريبيًا أيضًا. هذا غير صحيح. حالة يومية توضح السبب. متبرعة في فيينا تحوّل 50 يورو عبر منصة إلى جمعية مسجد في لينتس. على صفحة المشروع مكتوب "غير ربحي"، والجمعية مسجّلة في سجل الجمعيات، والعمل مفيد. ومع ذلك، ضريبيًا لا يهم سوى سؤال واحد: هل هذه الجمعية نفسها مدرجة في قائمة وزارة المالية الفيدرالية وقت التبرع؟
تصوغ وزارة المالية الفيدرالية الشرط بوضوح لا لبس فيه في نظرتها العامة حول قابلية خصم التبرعات: التبرعات الخاصة تكون قابلة للخصم كمصروفات استثنائية من حيث المبدأ فقط إذا كان المستفيد إما مستفيدًا بموجب القانون أو مُدرجًا وقت التبرع في قائمة وزارة المالية الفيدرالية للمؤسسات المستفيدة من التبرعات. فالدفع عبر منصة ليس مستفيدًا تلقائيًا بذلك.
ثلاثة أدوار يجب التمييز بينها
ينشأ الخطأ الأكثر شيوعًا في التفكير لأن ثلاثة أطراف تندمج في الحياة اليومية في عنوان واحد. ضريبيًا، يجب التعامل معها بشكل منفصل.
- المنصة تتولى تنفيذ الدفع. فهي لا تستلم المال كمستفيدة، بل تحتفظ به كأمانة حتى يُدفع مباشرة إلى المؤسسة.
- منظم الحملة يقدّم المشروع، ويكتب النص، ويرد على الاستفسارات. يمكن أن تكون هذه المؤسسة نفسها، أو جمعية داعمة، أو مجتمعًا.
- الكيان القانوني هو المستفيد الضريبي. فقط إدراجه هو ما يهم.
في مثال فيينا، المنصة مزوّد خدمة، ومنظم الحملة ربما جمعية داعمة، والكيان القانوني هو جمعية المسجد في لينتس. إذا كانت الجمعية الداعمة فقط مدرجة في القائمة، فهذا لا يفيد إذا كان المال يذهب إلى الجمعية. إذا كانت الجمعية مدرجة في القائمة، فالتبرع قابل للخصم، بغض النظر عن الصفحة التي ورد التبرع من خلالها.
لماذا لا تكفي الصفة غير الربحية في الخارج
الاعتراف في ألمانيا أو سويسرا لا يحل بالضرورة محل الاعتراف النمساوي. فالصفة غير الربحية منظمة على المستوى الوطني، وقائمة وزارة المالية الفيدرالية تضم فقط المؤسسات التي اجتازت الإجراء النمساوي. لذا فإن من يتبرع لمؤسسة مقرها في الخارج يتحقق من الاعتراف النمساوي بشكل منفصل، بدلًا من الاعتماد على الختم الأجنبي.
يضاف إلى ذلك نقطة عملية. فالإدراج التلقائي في التقييم الضريبي يفترض أن الجهة المستفيدة تُبلغ فعليًا بالبيانات. بالنسبة لمؤسسة بلا حضور نمساوي، هذا ليس أمرًا بديهيًا. في هذه الحالة، يجب الاحتفاظ بالإيصال الذي يتضمن اسم المؤسسة، واسم الشخص المتبرع، والمبلغ، والتاريخ ضمن المستندات الخاصة، لأنه قد يلزم تقديمه بنفسك عند الشك.
كيف تتولى SadakaNow عملية التنفيذ
تربط SadakaNow المتبرعين بمشاريع المسلمين في ألمانيا والنمسا وسويسرا. يختار المتبرعون مشروعًا، ويدخلون مبلغًا، ويدفعون عبر SEPA أو البطاقة أو PayPal. تخضع جميع الحملات للتحقق من الصفة غير الربحية قبل تفعيلها، وتُظهر تحديثات المشروع لاحقًا ما حدث بالتبرع. المنصة نفسها لا تلمس الأموال المتبرع بها. يُحتفظ بالمال كأمانة ويُدفع مباشرة إلى المؤسسة المعنية. لا تُخصم سوى تكاليف مزوّد خدمة الدفع، والتي تُعرض بشفافية في نموذج التبرع. من يرغب في بدء حملة بنفسه، يجد الخطوات اللازمة في دليل جمع التبرعات على منصة.
هذا التحقق يجيب عن سؤال المصداقية، أما السؤال الضريبي فيبقى منفصلًا عنه. حتى الحملة المُتحقق منها والمُحدّثة بانتظام تكون قابلة للخصم فقط إذا كان الكيان القانوني وراءها مدرجًا في قائمة وزارة المالية الفيدرالية. بالنسبة للمتبرعة من فيينا، يعني هذا تحديدًا: يمكنها الاعتماد على الصفة غير الربحية المُتحقق منها، لكن عليها مع ذلك التحقق بنفسها من الجمعية التي تقف كمستفيد وراء الحملة وما إذا كانت هذه الجمعية بالتحديد مدرجة.
للتبرعات المستمرة: تحقق من الكيان القانوني بعناية مرة واحدة وليس عند كل دفعة شهرية من جديد. الوضع نادرًا ما يتغير، أما انتباهك الخاص فيتعب بسرعة.
متى لا تكون المنصة الخيار الصحيح
ليس كل تبرع يحتاج إلى وسيط. من يريد دعم مؤسسة معينة فقط خارج المنصة، يتبرع لها مباشرة ويتحقق من نفس الكيان القانوني في نفس القائمة. كذلك من يحتاج إلى إيصال شخصي موقّع لفعالية لمرة واحدة، يكون في وضع أفضل لدى الجهة المستفيدة نفسها بدلًا من أي نموذج إلكتروني.
يعتمد القرار على ما إذا كان المستفيد محددًا، ومدرجًا، ويمكن الوصول إليه. إذا كانت إحدى هذه النقاط الثلاث غير واضحة، فالتبرع لم يُحسم بعد.
توثيق التبرع بشكل صحيح بعد الدفع
الجانب الضريبي لا ينتهي مع التحويل. خمس خطوات تؤمّن النتيجة، ولا تستغرق أي منها أكثر من دقيقة.
- احفظ الإيصال فورًا. احتفظ بتأكيد الدفع أو إيصال التبرع مباشرة بعد السداد، مع إدراج التاريخ والمبلغ في اسم الملف.
- أدخل البيانات بدقة. اكتب الاسم الأول واسم العائلة وتاريخ الميلاد تمامًا كما هي مدوّنة في مستنداتك الضريبية. أي اختلاف يمنع المطابقة التلقائية.
- تحقق من الإدراج. بعد نهاية السنة، تحقق مما إذا كان التبرع قد ظهر في التسوية الضريبية للموظفين (Arbeitnehmerveranlagung). هذه هي اللحظة التي تُظهر ما إذا كانت السلسلة قد نجحت.
- اطلب تصحيح الخطأ لدى الجهة المستفيدة. إذا كان هناك خطأ، تواصل أولًا مع المنظمة. وفي حال وجود أسئلة متعلقة بالدفع أو البيانات على المنصة، يساعدك فريقنا عبر hilfe@sadakanow.de.
- احتفظ بسجل منفصل للشركات. نظرًا لأن الحد الأقصى يُحسب بناءً على الأرباح، يجب حفظ إيصالات التبرع في ملف خاص منفصل عن الحسابات المحاسبية.
يوضح أحد الأمثلة سبب أهمية الخطوة الثانية إلى هذا الحد. تتبرع سيدة بمبلغ 300 يورو، لكن تاريخ ميلادها يُسجَّل بشكل خاطئ أثناء إدخال البيانات. يتم تحويل التبرع، ويحصل المشروع على الدعم، لكن الاحتساب التلقائي لا يتم. يتعيّن عليها تصحيح الخطأ بنفسها رغم أنها قامت بكل شيء بشكل صحيح. كيف يبدو الإيصال الصحيح وما الذي يجب على الجمعية إصداره، يشرحه الدليل حول إيصال التبرع في الجمعية.
القرار الذي يجب اتخاذه قبل التبرع القادم بسيط إذن: تحقق أولًا من الجهة القانونية في القائمة، ثم أدخل المبلغ.
كيف تتبرع النمسا وما هي المبالغ المعتادة
بلغ إجمالي حجم التبرعات في النمسا عام 2024 نحو 1.07 مليار يورو، وفقًا لما ذكره الاستطلاع الأوروبي لجمع التبرعات على efa-net. وهذا أقل بنسبة 0.5 بالمئة عن العام السابق، ومع ذلك ظل ثالث أعلى نتيجة منذ بدء الاستطلاعات السنوية.
النظرة طويلة المدى تضع هذا الانخفاض الطفيف في سياقه الصحيح. فبين عامي 2008 و2022، ارتفع حجم التبرعات السنوي من نحو 360 مليون يورو إلى حوالي 1.1 مليار يورو. وبذلك تجاوزت النمسا حاجز المليار يورو للمرة الثالثة فقط. ويُعزى الانخفاض منذ عام 2023 إلى ارتفاع التضخم والركود الاقتصادي وعدة أزمات دولية.
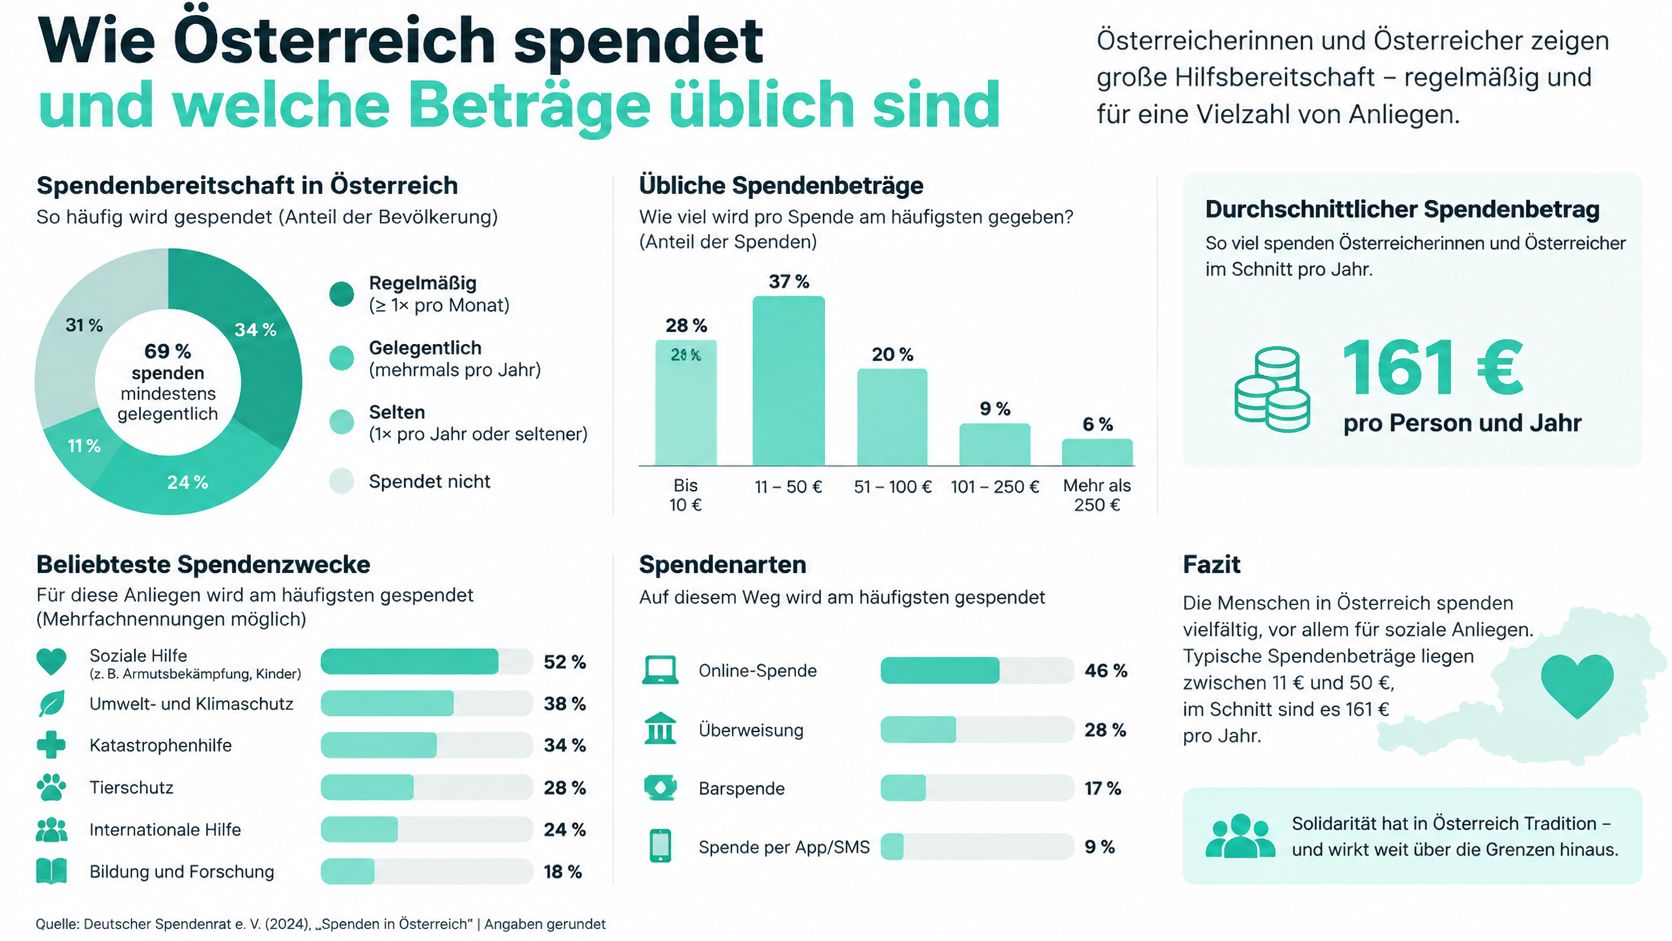
اللافت هو مدى اتساع القاعدة التي تحمل هذا الحجم من التبرعات. فوفقًا لـتقرير التبرعات الصادر عن Fundraising Verband Austria، تبرّع عام 2024 ما نسبته 79 بالمئة من السكان، وهي أعلى نسبة تم تسجيلها حتى الآن. وتبقى المبالغ صغيرة: فقد كانت 81 بالمئة من جميع التبرعات أقل من 200 يورو، ولم تتجاوز 2.6 بالمئة منها 1000 يورو.
- الغرب: بمعدل 202 يورو لكل متبرع
- فيينا: 119 يورو
- النمسا السفلى وبورغنلاند: 109 يورو
تؤدي الأزمات إلى تحويل الموارد بين المجالات المختلفة. ففي عام 2024 حظيت مساعدات الفيضانات وحماية البيئة والحيوان باهتمام خاص، بينما تراجع الدعم الموجّه للتعاون الإنمائي. وبالنسبة للمتبرع الفرد، فإن النتيجة ليست مفاجئة: المبالغ الصغيرة المتكررة هي القاعدة، وتحديد وجهة الاستخدام بوضوح هو بالضبط ما يجعل هذه القاعدة قابلة للعمل.
من يخطط لتقديم تبرع صدقة قادم، عليه أولًا التحقق من الجهة القانونية، ثم اختيار وسيلة تُظهر بوضوح هذه الجهة، والوضع الضريبي النمساوي، وكيفية استخدام الأموال. في SadakaNow، يمكنك قبل الدفع معرفة المنظمة التي تقف خلف الحملة، ويتم التحقق من كل حملة من حيث النفع العام قبل إتاحتها. تفضّل بزيارة SadakaNow وادعم مشروعًا يمكنك تحديد الجهة المستفيدة منه.