مهلة استرداد الخصم المباشر SEPA: من 8 أسابيع إلى 13 شهراً
في حالة الخصم المباشر الأساسي المصرح به عبر SEPA، لديك ثمانية أسابيع من تاريخ خصم المبلغ من الحساب لاسترداد العملية عن طريق بنكك. أما إذا لم يكن هناك تفويض صالح، فتمتد المهلة إلى ما يصل إلى 13 شهراً بعد الخصم. رقمان، ونقطة بداية واحدة، وبينهما يكمن الفارق الذي تتجاهله معظم الشروحات.
السؤال المعتاد هو: كم من الوقت لدي؟ أما السؤال الذي يفيد فعلاً فهو مختلف: ماذا يثبت استرداد عملية خصم عن الجهة المستفيدة؟ من الناحية القانونية، لا شيء. يمكن استرداد عملية خصم وافقت عليها خلال ثمانية أسابيع دون إبداء أسباب، وهذا لا يقول شيئاً عن مدى جدية عمل المنظمة.
لهذا السبب بالتحديد تستحق مهلة استرداد الخصم المباشر SEPA نظرة ثانية. فهي تحميك في كلا الاتجاهين: كأداة ضد خصم خاطئ، وكتفسير لسبب اختفاء تبرع من كشف الحساب أحياناً مرة أخرى.
جدول المحتويات
- مهل الاسترداد بنظرة سريعة
- الفرق الحاسم
- ثمانية أسابيع في حالة الخصم المباشر الأساسي المصرح به
- حتى 13 شهراً في حالة العمليات غير المصرح بها
- تصنيف عملية خصم مشبوهة
- طلب الاسترداد وضمان المهل
مهل الاسترداد بنظرة سريعة
في حالة الخصم المباشر الأساسي المصرح به عبر SEPA، يمكن للمستهلكين استرداد الخصم خلال ثمانية أسابيع من تاريخ خصم المبلغ من الحساب دون إبداء أسباب. أما في حالة الخصم المباشر غير المصرح به، أي عملية خصم دون تفويض صالح، فتصل المهلة إلى 13 شهراً بعد الخصم. والفارق بين الحالتين ليس تسامحاً من البنك، بل سؤال تمهيدي واحد فقط: هل يوجد تفويض أم لا؟
الجدول التالي يرتب الحالات الثلاث التي تحدث فعلياً في الواقع العملي.
| الحالة | المهلة من تاريخ الخصم | هل يلزم تقديم سبب | الاسترداد |
|---|---|---|---|
| خصم مباشر أساسي مصرح به عبر SEPA | 8 أسابيع | لا | يُعاد إيداع المبلغ في الحساب |
| خصم مباشر غير مصرح به دون تفويض صالح | حتى 13 شهراً | الإبلاغ فوراً بعد اكتشاف الأمر | الاسترداد في موعد أقصاه اليوم التالي للإبلاغ |
| خصم مباشر للشركات عبر SEPA | لا يوجد حق استرداد مماثل بعد الخصم | غير منصوص عليه، لأنه لا يمكن المطالبة بالاسترداد بعد الخصم | لا يوجد حق في الاسترداد بعد الخصم |
أهم قيمة في هذا الجدول هي بداية المهلة. فكلتا المهلتين تبدآن من تاريخ خصم المبلغ من الحساب، وليس من اليوم الذي تقرأ فيه كشف الحساب أو تفتح فيه تطبيق البنك. من لم يطّلع على حسابه لمدة ثلاثة أسابيع يكون قد استهلك هذه الأسابيع الثلاثة على أي حال.
وجود تفويض ممنوح مسبقاً لا يمنع الاسترداد. فهو يثبت فقط أن عملية الخصم كانت مسموحاً بها، ولهذا السبب بالتحديد تسري في هذه الحالة المهلة القصيرة البالغة ثمانية أسابيع. كانت عملية الخصم صحيحة، ومع ذلك يبقى الاسترداد ممكناً.
يخرج الخصم المباشر للشركات عبر SEPA عن هذا النمط. فوفقاً للبنك المركزي الألماني (Deutsche Bundesbank)، لا يوجد من حيث المبدأ حق استرداد مماثل بعد الخصم لهذا الإجراء. وهو يخص الحسابات التجارية، وليس الحساب الشخصي الذي يُتبرَّع منه.
متى تصل عملية خصم إلى حسابك أصلاً يعتمد على إيقاع التحصيل الخاص بالجهة المستفيدة. المقال الخاص بـمتى يُخصم الخصم المباشر SEPA يوضح كيف يمكنك معرفة التوقيت مسبقاً.
إذن، فإن المهلة التي تنطبق عليك لا يحددها البنك ولا قيمة المبلغ، بل يحددها فقط السؤال المتعلق بالتفويض. ما هو التفويض وكيف تتعرف عليه هو الخطوة التالية.
الفرق الحاسم
التفويض هو موافقة بصيغة مكتوبة. فمن يمنح جهة مستفيدة تفويض SEPA يسمح لها بخصم مبالغ باسمه مستقبلاً. والصورة المناسبة لذلك هي مفتاح منزل تسلّمه بنفسك لشخص ما ليتفقد الشقة بانتظام. المفتاح هو الإذن، وليس كل تصرف فردي.
أما عملية الخصم غير المصرح بها فهي بمثابة مفتاح مزوَّر. فلم يأخذ منك أحد المفتاح، بل تم صنعه دون إذنك. وفي الحياة اليومية تواجه كلا النوعين: اشتراك العضوية في جمعية المسجد، والتبرع لمنظمة إغاثية، والاشتراك في خدمة بث. وتمر الحالات الثلاث جميعها عبر تفويض، ويمكن استردادها جميعاً خلال ثمانية أسابيع.
هناك ثلاثة طرق تؤدي إلى الحالة غير المصرح بها: إساءة استخدام رقم الحساب IBAN، أو عدم منح التفويض إطلاقاً، أو استمرار استخدام تفويض تم إلغاؤه. والحالة الثالثة هي الأكثر شيوعاً في الخلافات، لأن الجهة المستفيدة تفترض بصدق وجود أمر قائم.
المهلة لا تعتمد على مدى جدية الجهة المستفيدة، بل على وجود التفويض من عدمه.
الاسترداد ليس دليلاً على الاحتيال. إنه الحالة القانونية الطبيعية عندما لا يرغب شخص ما في الاحتفاظ بخصم مصرح به. كيف يبدو التفويض بشكل صحيح وما هي البيانات التي يجب أن يحتويها، يشرحه الدليل الخاص بـنموذج الخصم المباشر SEPA.
أي ميزة تتحقق منها أولاً: اسم المستفيد على كشف الحساب أم رقم تعريف الدائن بجانبه؟
ثمانية أسابيع للخصومات الأساسية المصرح بها
لنأخذ خصمًا مباشرًا يتم خصمه في 1 مارس 2026. تنتهي المهلة في 26 أبريل 2026، أي بعد 56 يومًا. حتى هذا التاريخ، يمكن لصاحب الحساب إعادة القيد عبر بنكه دون ذكر سبب. يقوم البنك بعد ذلك بإعادة إضافة المبلغ إلى الحساب، كما يوضح البنك المركزي الألماني (Deutsche Bundesbank) في شرحه حول الخصم المباشر SEPA.
المدفوعات المتكررة هي النقطة التي تصبح فيها الأمور غير واضحة. التبرعات ورسوم العضوية والاشتراكات تولّد خصمًا جديدًا كل شهر، وبالتالي مهلة زمنية خاصة بها. من يريد استرداد مبلغ في يناير لا يمكنه الاستناد إلى مهلة قيد مارس، والعكس صحيح. كل عملية خصم تحصل على ثمانية أسابيعها الخاصة.
يظهر خطأ متكرر هنا دائمًا: تُحسب المهلة من التاريخ الذي وصل فيه كشف الحساب في صندوق البريد أو وصلت فيه رسالة تأكيد الدفع. الصحيح هو تاريخ الخصم، أي اليوم الذي يسجله البنك في سطر القيد.
قاعدة عملية: عند أول نظرة على كشف الحساب، دوّن تاريخ الخصم، وليس تاريخ نظرتك إليه.
هناك سوء فهمين يجب توضيحهما هنا. أولاً: من يُعيد خصمًا مصرحًا به خلال المهلة، لا يُدلي بذلك بأي حكم على المستفيد. الاسترداد حق للمستهلك، وليس شبهة احتيال، والبنك لا يسأل عن سبب. ثانيًا: على العكس، اسم مستفيد مألوف لا يحمي من الأخطاء. الخصم الذي يبدو غريبًا عليك يستحق الفحص، حتى لو بدا الاسم بعد ذلك موثوقًا. الأسابيع الثمانية تسري بينما أنت تزن الأمر.
بالنسبة للمنظمات، لهذه القاعدة نتيجة غير مريحة. التبرع المؤكد عبر الخصم المباشر SEPA، رغم وجود تفويض صالح، لا يزال قابلاً للاسترداد لاحقًا، ولا يُعتبر متاحًا نهائيًا إلا بعد انقضاء الأسابيع الثمانية. لذلك، بالنسبة للتبرعات المتكررة عبر الخصم المباشر، يستحق الأمر النظر في التبرع الدوري المستمر، لأن كل مبلغ فردي هناك يُقيَّم من جديد.
بعد 26 أبريل، لم يعد الاسترداد وفق هذه القاعدة ممكنًا. يبقى المبلغ حيث هو.
حتى 13 شهرًا للخصومات غير المصرح بها
بدون تفويض صالح، تسري ساعة أخرى، أطول بكثير. تمتد المهلة حينها حتى 13 شهرًا بعد خصم الحساب، كما يلخص مركز حماية المستهلك حول قواعد SEPA على مستوى أوروبا. ومع ذلك، لا تغيّر هذه المهلة الطويلة شيئًا من واجب الإبلاغ: من يكتشف خصمًا غير مصرح به، يجب أن يبلغ عنه فورًا، أي بمجرد ملاحظته وفهم طبيعته.
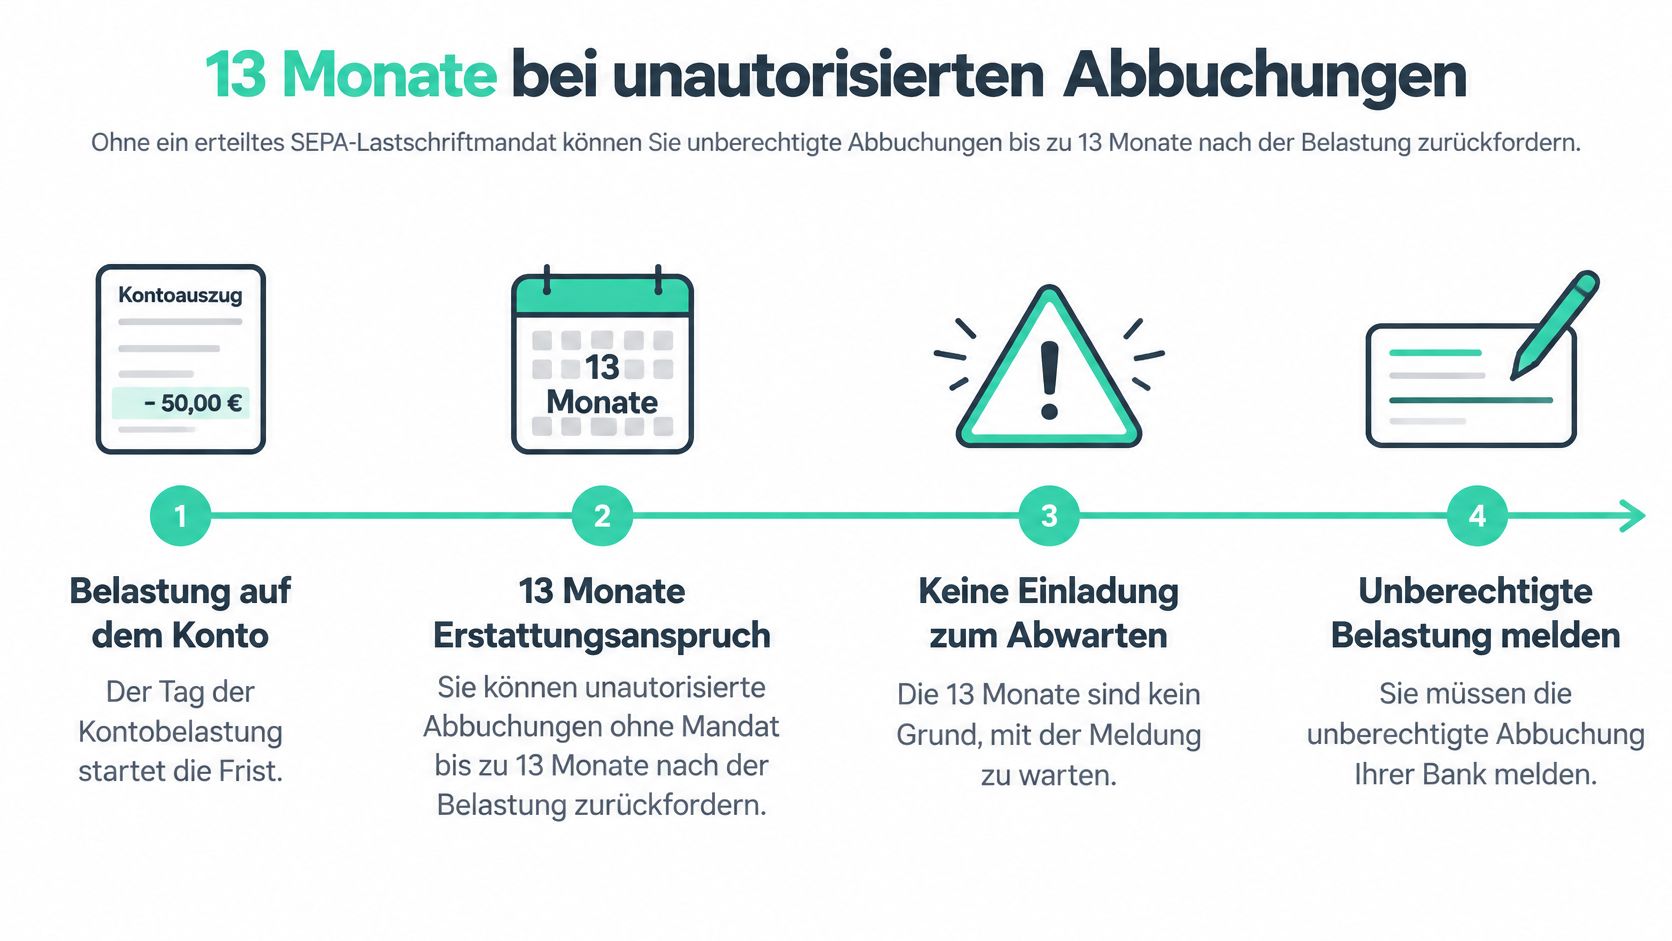
إذن، تسري ساعتان بشكل متوازٍ.
تبدأ الأولى مع الخصم وتنتهي في موعد أقصاه 13 شهرًا. تبدأ الثانية في اللحظة التي تكتشف فيها القيد، وتتطلب إبلاغًا دون تأخير. يوضح المثال التالي التسلسل:
- 10 يناير 2026: يتم خصم الدفعة المباشرة. هنا تبدأ الساعة الأولى.
- فبراير 2026: تكتشف القيد وتتبين عدم وجود تفويض. الآن تبدأ الساعة الثانية.
- فورًا بعد الاكتشاف: تبلغ بنكك بالحالة.
- عقب ذلك: يقوم البنك برد المبلغ ويعيد تاريخ القيمة إلى تاريخ الخصم الأصلي.
- 10 فبراير 2027: مع انتهاء هذا اليوم، يسقط حق الاسترداد مبدئيًا.
بعد الإبلاغ، يسري التزام واضح على البنك: يجب عليه مبدئيًا رد المبلغ فورًا وتصحيح تاريخ القيمة كما لو لم يحدث الخصم إطلاقًا. وبذلك تضع الأشهر الـ13 حدًا نهائيًا للحق. أما عملية الاسترداد نفسها فتبدأ بمجرد إبلاغك.
هناك تصوران خاطئان يتعلقان بهذه المهلة. أولاً، الاسترداد الذي تم لا يثبت شيئًا عن المستفيد. يبقى حقًا للمستهلك، وقد يرجع غياب التفويض أيضًا إلى خطأ في التسجيل. ثانيًا، اسم المستفيد الذي يبدو مألوفًا ليس ضمانًا للسلامة. حتى في هذه الحالة، يجب الإبلاغ عن كل خصم غير واضح ومقارنته بالتفويض.
بالنسبة للمستفيدين من الدفعات، يعني هذا: توثيق بيانات التفويض والخصم والاحتفاظ بها. من يستطيع الرد بسرعة على استفسارات البنك أو المتبرع، يثبت تفويض الخصم ويحل القضية خلال ساعات بدلاً من أسابيع.
تصنيف الخصم المشبوه
قبل أن تتصل بأي جهة، صنّف ملاحظتك أولاً. يربط الجدول التالي بين ما تراه والسبب المحتمل والخطوة الأولى.
| الملاحظة | السبب المحتمل | الإجراء الفوري |
|---|---|---|
| اسم تبرع غير معروف في كشف الحساب | عدم تطابق الغرض من الاستخدام أو المستفيد | مقارنة التفويض والتأكيد، التحقق من معرّف الدائن، سؤال المنظمة عبر القناة الرسمية |
| المبلغ يختلف عن مبلغ التبرع المؤكد | إدخال خاطئ أو خصم مكرر | حفظ الإيصالات، التواصل مع المنظمة، إبلاغ البنك |
| الحملة انتهت لكن الخصم مستمر | التفويض لا يزال مستخدمًا | التحقق من التفويض، وفي حال كان الخصم مُصرَّحًا به طلب الاسترجاع خلال ثمانية أسابيع |
| خصم مباشر بدون أي تفويض | احتمال إساءة استخدام رقم الآيبان | التواصل مع البنك فورًا، الإبلاغ دون تأخير، مراعاة مهلة 13 شهرًا |
مسار التحقق موجود في العمود الأخير، وله ترتيب ثابت. أولًا، تقارن التفويض أو تأكيد الدفع بما تم خصمه فعليًا. بعد ذلك، تتحقق من رقم الآيبان ومعرّف الدائن، لأن ذلك يتيح تحديد الجهة الخاصمة بوضوح. وأخيرًا، تحفظ كشف الحساب ورسائل البريد الإلكتروني الخاصة بالمنظمة قبل توجيه أي استفسار إلى أي جهة.
حذّرت هيئة BaFin صراحةً عام 2026 من أن المحتالين يستخدمون بيانات الآيبان لتنفيذ عمليات خصم مباشر غير مصرح بها، وأوصت بالتواصل السريع مع البنك. في حال عدم وجود تفويض خصم، يوجد بشكل عام حق استرداد يصل إلى 13 شهرًا، كما تذكر نشرة توعية المستهلكين الصادرة عن BaFin بشأن عمليات الخصم غير المصرح بها من الحساب.
يجب أن تبقى عبارتان قائمتين جنبًا إلى جنب هنا. إمكانية إرجاع المبلغ هي حماية قانونية، لكنها ليست دليلًا على أن منصة تبرعات ما غير موثوقة. كما أن الخصم غير المعروف لا يجوز تجاهله فقط لأن المستفيد يقع ضمن فئة موثوقة. تواصل مع المنظمة عبر قناة رسمية، وليس أبدًا عبر رابط من بريد إلكتروني أو رسالة.
طلب الاسترداد والانتباه إلى المهل الزمنية
الإجراء قصير إذا كان الترتيب صحيحًا. ما يعرّضه للخطر نادرًا ما يكون البنك، بل تفصيل يُكتشف متأخرًا. وهناك أمر يبقى ثابتًا دائمًا: الاسترداد حق قانوني، وليس حكمًا على المستفيد. ولهذا بالتحديد، يجب فحص كل خصم غير معروف، حتى لو بدا الاسم في كشف الحساب موثوقًا.
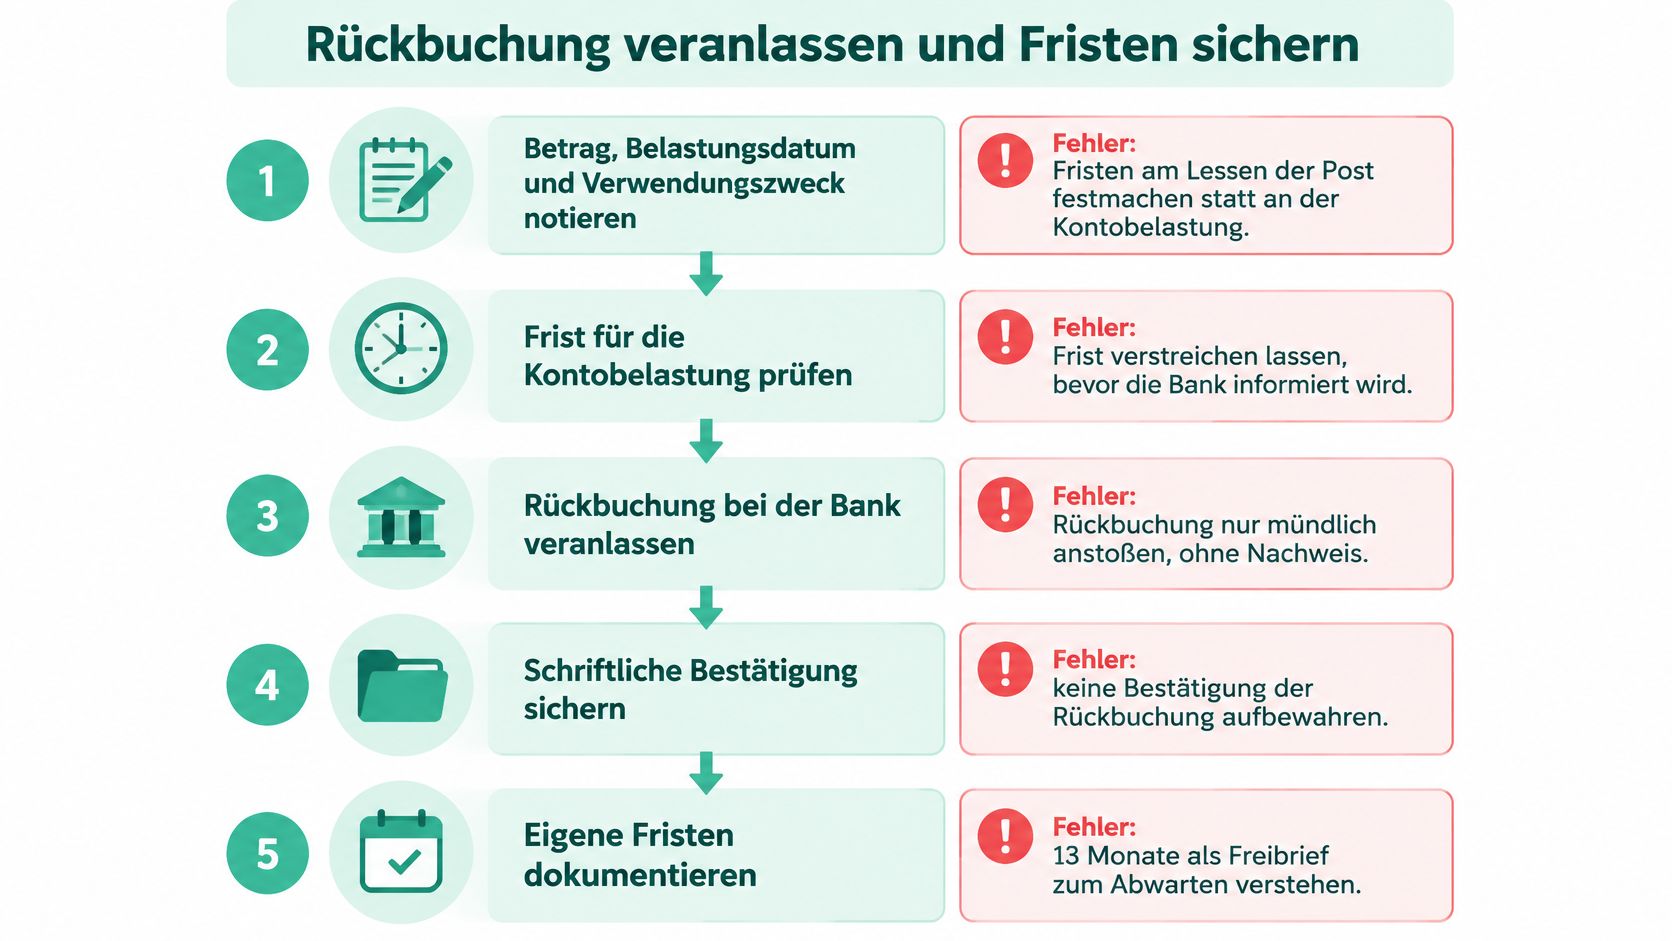
- سجّل المبلغ وتاريخ الخصم والغرض من الاستخدام. الخطأ الشائع هنا: تحديد المهل بناءً على تاريخ قراءة البريد بدلًا من تاريخ الخصم من الحساب. فبدون تاريخ الخصم لا يمكنك حساب المهلة.
- جهّز المستندات. تأكيد التفويض، تأكيد الدفع، كشف الحساب، رسائل البريد الإلكتروني من المنظمة، ومعرّف الدائن، كلها يجب أن توضع في ملف واحد. وفي حال غياب التأكيد، تستغرق التسوية وقتًا أطول بكثير.
- حدّد نوع الحالة. وجود تفويض ساري يعني ثمانية أسابيع دون الحاجة لذكر سبب. عدم وجود تفويض يعني حتى 13 شهرًا، لكن فقط في حال الإبلاغ دون تأخير.
- اطلب الاسترداد عبر البنك. في حال كان الخصم بتاريخ 1 مارس 2026، تمتد المهلة حتى 26 أبريل 2026. لست مضطرًا لذكر سبب، كما يجب ألا تختلق سببًا لن يصمد لاحقًا.
- أبلغ فورًا عن أي خصم غير مصرح به. يبقى الخصم الذي تم بتاريخ 10 يناير 2026 قابلاً للطعن حتى 10 فبراير 2027 بشكل عام، ويقوم البنك وفقًا لبيانات BaFin بالاسترداد عادة في اليوم التالي للإبلاغ. لا تنتظر حتى اقتراب انتهاء المهلة في 10 فبراير 2027.
- استفسر من المنظمة بشكل محدد. وضّح أي خصم يرتبط بأي تبرع، واستخدم لذلك القناة الرسمية. في حالة SadakaNow، هذه القناة هي hilfe@sadakanow.de. التسوية مع المنظمة وطلب الاسترداد من البنك يسيران بالتوازي، وفقط عند اجتماعهما يمكن التمييز بين خطأ في الإدخال وخصم من جهة أخرى.
- وثّق المهل الزمنية. أدخل في التقويم تاريخ الخصم زائد ثمانية أسابيع وزائد 13 شهرًا، واحتفظ أيضًا بتأكيد البنك على إتمام الاسترداد. فإن لم تدوّن التأكيد، يصعب لاحقًا إثبات أن الاسترداد قد تم بالفعل.
استفسر مسبقًا من بنكك عن رسوم إعادة الخصم المرتجع. فهي تختلف من مؤسسة إلى أخرى، ولا يوجد استرداد مجاني فقط لكونه مسموحًا به.
في حالة الخصم المباشر SEPA للشركات، لا يوجد وفقًا لبيانات البنك المركزي الألماني (Bundesbank) بشكل عام نفس حق الاسترداد بعد الخصم. لذا على من يدير حسابًا تجاريًا التحقق من الخصم مسبقًا بدلًا من الاعتماد على إمكانية استرجاعه.
نظرة سريعة على سير العمل توضح كيف يبدو التحقق من جهة المستفيد:
تتحقق SadakaNow تلقائيًا في كل معاملة من تفويض SEPA، والحماية من الاحتيال، والامتثال لمكافحة غسل الأموال وفقًا للمادة 4 من قانون مكافحة غسل الأموال (GWG)، وعادة خلال ثوانٍ. هذا لا يُغني عن استرداد البنك، لكنه يوضح أي خصم يرتبط بأي تبرع. أما الأسئلة المتعلقة بالتبرع نفسه فتُحل مع SadakaNow، في حين أن قرار الاسترداد يتخذه بنكك.
من يرغب في تقديم تبرع صدقة بشكل آمن، يجد لدى SadakaNow مشاريع موثوقة من مساجد ومنظمات إغاثية ومبادرات اجتماعية، تُموَّل دون أي رسوم على المنصة. يمر كل تبرع هناك بفحص تلقائي للتفويض، وعند وجود أي استفسار بخصوص عملية خصم، يساعد الفريق عبر hilfe@sadakanow.de. قم بزيارة SadakaNow واختر مشروعًا ترغب في دعمه عبر SEPA أو PayPal أو بطاقة ائتمان.