Kâr amacı gütmeyen dernek için bağış makbuzu: Pratik Rehber
Ramazan'dan kısa süre önce birçok cami derneğinde aynı sahne yaşanır. Biri bir platform üzerinden iftar bağışı için havale yapar, başka bir üye birkaç gün sonra bunun için vergi dairesine sunulacak bir belge olup olmadığını sorar ve yönetim kurulunda birbirlerine bakarak bunu kimin imzalayabileceğini merak ederler. Tam bu noktada, sade bir ödeme onayı ile vergisel olarak gerçekten geçerli olan bir kâr amacı gütmeyen dernek bağış makbuzu birbirinden ayrılır.
Bu tür bağışları düzgün bir şekilde belgeleyen kişi, sadece bağışçıları korumaz. Dernek de kendini korumuş olur, çünkü bu belge yalnızca alıcı, amaç, tutar ve tarih birbiriyle uyumluysa ve arkasında doğru düzenleyici varsa geçerli sayılır. Küçük cami cemaatlerindeki süreçleri bilen okuyucular için Helfer & Partner Guide Winterthurer Musikfestwochen sayfasına da bakmak faydalı olabilir, çünkü orada da dernek içi organizasyon konuları benzer şekilde pragmatik bir bakış açısıyla ele alınmaktadır.
İçindekiler
- Dernekte bağış makbuzu neden birdenbire önem kazanır
- Bağış makbuzu hukuken nedir, ne değildir
- Belgedeki zorunlu bilgiler ayrıntılı olarak
- Eşik değerler ve basitleştirilmiş kanıtlar
- Ödeme girişinden hazır belgeye
- Platformlar, aktarma bağışları ve gerçekte kimin onayladığı
- Sık yapılan hatalar ve bunlardan nasıl kaçınılır
Dernekte bağış makbuzu neden birdenbire önem kazanır
Bu an genellikle sıradan görünür. Cuma namazından sonra cemaat, ibadet alanının tadilatı için çevrimiçi bağış toplar, bir kız kardeş kredi kartıyla bağış yapar ve ertesi gün şu soru gelir: "Bunun için bir makbuz alabilir miyim?" Tam o anda yönetim kurulu, sadece ödemenin kendisinin vergisel tanınırlık hakkında henüz bir şey söylemediğini fark eder. Belirleyici olan, derneğin gerçek bir bağış makbuzu düzenleyip düzenleyemeyeceği ve bunun biçimsel olarak doğru olup olmadığıdır.
Pratikte burada hızla kafa karışıklığı oluşur. Birçok üye, bir PayPal ödemesinin veya bir banka ekstresinin zaten bağış makbuzu olduğunu düşünür. Bu otomatik olarak doğru değildir, çünkü kâr amacı gütmeyen bir organizasyonda vergisel geçerlilik, alıcı ve amacın doğru şekilde eşleştirilmesine bağlıdır. Genellikle küçük ekiplerle çalışan cami dernekleri için bu, sadece bir muhasebe konusu değil, aynı zamanda bir iç sorumluluk meselesidir.
Pratik kural: Bağışı sadece teslim alan kişi, otomatik olarak vergisel onayı düzenleyemez. Bundan sorumlu olan, bağışın hukuki alıcısıdır.
Özellikle çevrimiçi ortamda bu durum sıklıkla gözden kaçar. Bir platform bağışları teknik olarak işleyebilir, ancak bu otomatik olarak derneğe özgü belgenin yerini tutmaz. Bu nedenle yönetim kurullarının basit iç süreçlere ihtiyacı vardır, böylece cemaatten gelecek ilk sorguda hangi tutarın nereye gittiğini ve hangi isim altında kaydedildiğini araştırmak zorunda kalınmaz.
Derneklerdeki bağış süreçleri için ek olarak yapılandırılmış bir değerlendirme görmek isteyenler, Spenden für gemeinnützige Vereine başlıklı iç yazıda faydalı bir arka plan bulabilir. Ancak pratikte sonuçta önemli olan güzel açıklama değil, gişede, dizüstü bilgisayar başında ya da Cuma namazından sonra kimin neyi onayladığının net olarak belli olmasıdır.
Bağış makbuzu hukuken nedir, ne değildir
Hukuki temel açıktır. § 10b EStG uyarınca özel gider indirimi için, kâr amacı gütmeyen bağışlarda genel olarak § 50 EStDV uyarınca resmi bir bağış makbuzu gereklidir. Bu belge dolayısıyla sadece nazik bir alındı belgesi değil, vergisel indirimin dayandığı kanıttır. Bu belge olmadan, kural olarak biçimsel temel eksik kalır.
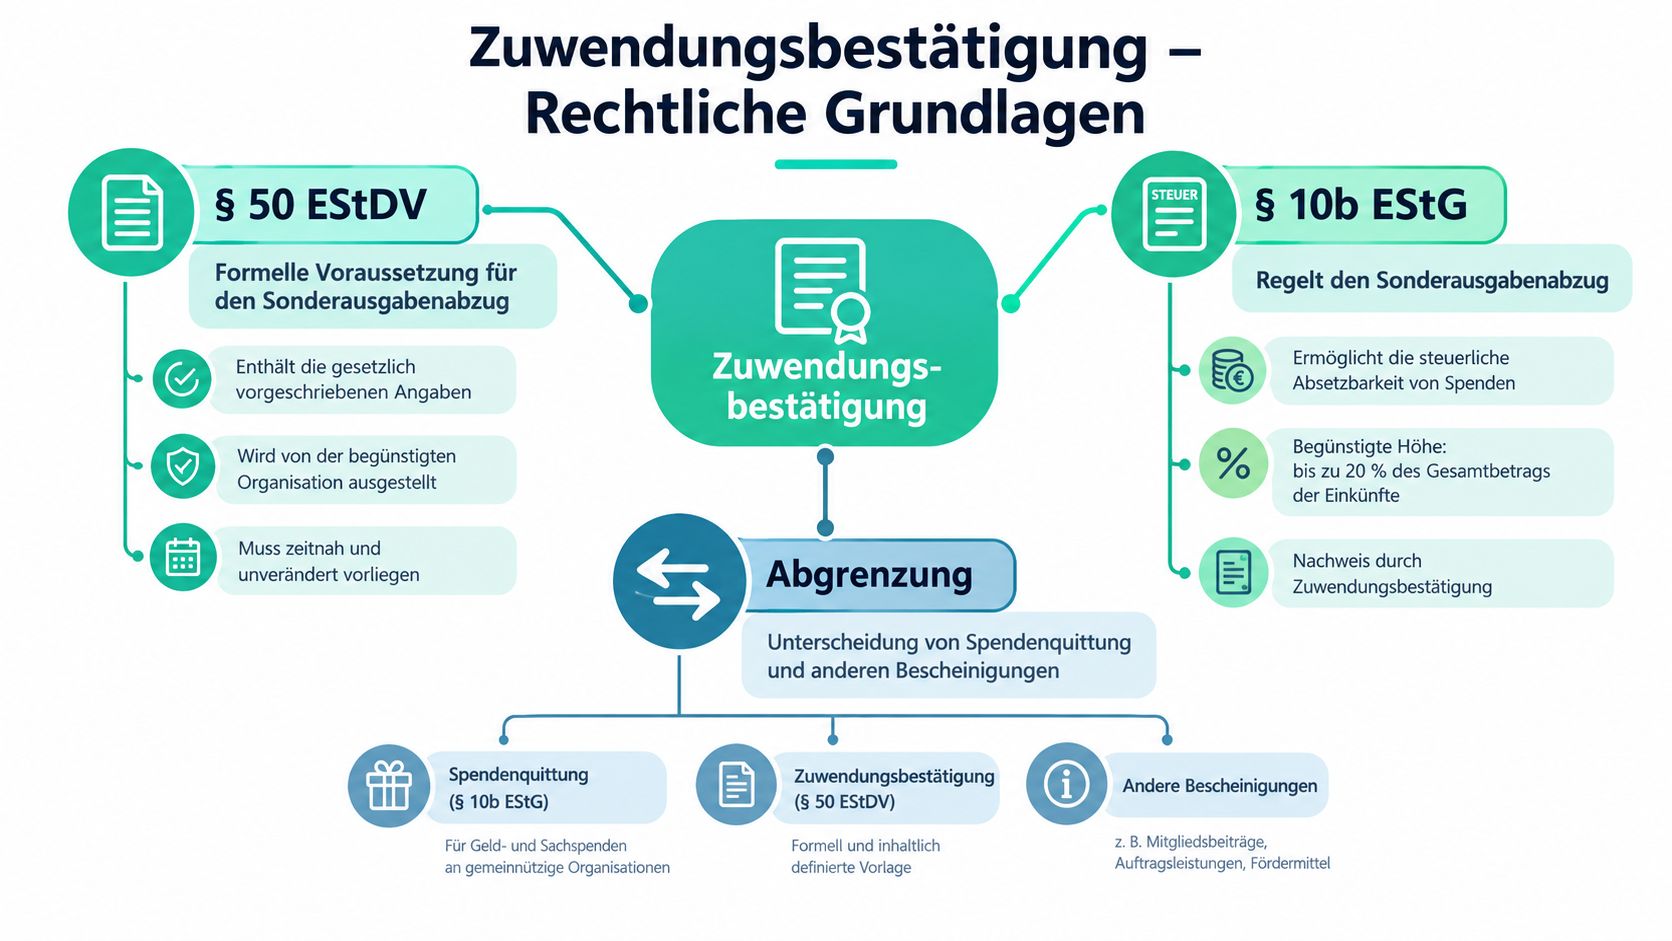
Burada önemli olan ayrımı yapmaktır. Bir bağış makbuzu, sadece bir ödeme belgesinden, bir muafiyet kararından veya derneğin basit bir teşekkür mektubundan farklı bir şeydir. Ödeme belgesi sadece para transferini gösterir, kâr amacı gütmeme kanıtı sadece organizasyonun statüsünü gösterir, bağış makbuzu ise ödeme, amaç ve alıcıyı vergisel olarak kullanılabilir tek bir belgede birleştirir. Federal Maliye Bakanlığı bu örnekleri bağlayıcı olarak nitelendirir, ancak derneğin bunları tüm zorunlu bilgiler değiştirilmeden aktarılması şartıyla teknik olarak oluşturmasına izin verir.
Günlük uygulamada bu şu anlama gelir: Kamuya yararlı olan her kuruluş otomatik olarak her türlü bağış makbuzu düzenleyemez. Dernek, vergi avantajlı amacı doğru şekilde belirtmeli ve resmi çerçeveyi keyfi biçimde değiştirmemelidir. Tam da bu yüzden, özellikle gönüllülük, eğitim ve cemaat hayatının yanı sıra idari işleri de yürütmek zorunda kalan küçük cemaatlerde, düzgün bir form uygulaması çok önemlidir.
İyi bir makbuz yaratıcı değil, eksiksiz olandır.
Dijital bağış süreçleri kullananlar, ayrıca iç işleyişi her makbuzun doğru ödeme işlemine bağlı kalacağı şekilde kurmalıdır. Teknik taraf faydalıdır, ancak hukuki eşleştirmenin yerini tutmaz.
Makbuzdaki zorunlu bilgiler ayrıntılı olarak
Resmi bilgiler süslemeden ibaret değildir. Makbuzun maliye dairesi tarafından ciddiye alınıp alınmayacağını belirlerler. Özellikle cami derneklerinde hatalar çoğunlukla kötü niyetten değil, saymanın birkaç bağış türü arasında hızlıca geçiş yapması gerektiğinden ve bu sırada bir alanı gözden kaçırmasından kaynaklanır.
Gerçekten doğru olması gereken bilgiler
- Derneğin adı ve adresi. Böylece bağışı hangi hukuki alıcının aldığı netleşir. Sık yapılan bir hata, güncel olmayan iletişim bilgilerinin veya tam unvan yerine kısaltılmış bir adın kullanılmasıdır.
- Vergi avantajlı amaç. Somut amaç belirtilmelidir, sadece genel bir “kamu yararına çalışma” ifadesi yeterli değildir. Amaç belirtilmezse, makbuz geçerliliğini yitirir.
- Bağış tutarı ve tarihi. Her iki bilgi de birbiriyle uyumlu olmalıdır. Bağışların ay sonunda kaydedilip daha sonra düzenlenmesi durumunda yanlış tarih bilgileri sıkça görülür.
- Bağışın türü. Para, ayni yardım ya da masraf. Burada karıştırılırsa sonunda yanlış bağış türü beyan edilmiş olur.
- Düzenlenme tarihi ve imza. Makbuzun izlenebilir bir düzenleme tarihine ve yetkili, sorumlu bir imza sahibine ihtiyacı vardır.
Her bilginin amacı basittir. Maliye dairesi kimin aldığını, fonların ne için düşünüldüğünü ve işlemin zaman ve içerik açısından tutarlı olup olmadığını görmek ister. Ayni ve masraf bağışları için ayrıca değerlendirmenin veya feragatin belgelenmesinin düzgün bir şekilde izlenebilir olması gerekir.
| Zorunlu Bilgi | Amaç | Tipik Hata |
|---|---|---|
| Derneğin adı ve adresi | Alıcının net olarak tespiti | Kısaltılmış ad veya eski adres |
| Vergi avantajlı amaç | Fonların kullanımının kanıtı | Çok genel amaç ifadesi |
| Bağış tutarı ve tarihi | Ödeme ve zaman diliminin eşleştirilmesi | Bağış tarihi yerine muhasebe tarihi |
| Bağışın türü | Para, ayni yardım ve masraf arasındaki ayrım | Yanlış bağış türü seçimi |
| Düzenlenme tarihi | Düzenlemenin izlenebilirliği | Eksik veya mantıksız düzenleme tarihi |
| Yetkili kişinin imzası | Derneğin sorumluluğu | Yetkisiz bir kişi tarafından atılan imza |
Cami derneklerinde bu bilgileri sabit bir kontrol listesi gibi ele almak faydalıdır. Örneğin gıda alımı için verilen bir Ramazan bağışını onaylayan biri, bu işin para bağışı mı yoksa ayni bağış mı olarak geçtiğini sonradan düşünmemelidir. Makbuz, sonraki hatırlamayı değil, gerçekleşen işlemi yansıtmalıdır.
Eşik değerler ve basitleştirilmiş kanıtlar
Her bağış için hemen tam formun kullanılması gerekmez. Daha küçük tutarlarda, prensip olarak basitleştirilmiş kanıt yeterlidir; örneğin bir hesap ekstresi veya bir ödeme belgesi, alıcının bağış kabul yetkisine dair bir belgeyle birlikte sunulduğunda yeterli olur. Bu, dernekler için pratiktir çünkü aksi takdirde birçok küçük bağış gereksiz yere fazla idari iş yaratırdı.
Basit belgenin yeterli olduğu durumlar
300 Euro'ya kadar olan bağışlarda prensip olarak ödeme veya muhasebe belgesi yeterlidir. Bu, bir hesap ekstresi, bir otomatik ödeme kanıtı veya başka net bir ödeme belgesi olabilir; yeter ki alıcının belgesiyle birlikte sunulsun. Cemaat için bu şu anlama gelir: Her küçük bağışın hemen tam teşekküllü bir bireysel makbuza dönüştürülmesi gerekmez.
Resmi onayın gerekli olduğu durumlar
Bağış bu basitleştirilmiş işlemin ötesine geçtiğinde, resmi şablona uygun bağış makbuzu gerekli olur. Birçok bağışçı küçük tutarlarda bile bir makbuz istese de, vergisel asgari mantık nettir. Yalnızca ödeme yöntemi değil, bağışı hukuken kimin aldığının kanıtı belirleyicidir.
Afet ve bağış kampanyaları için kolaylıklar geçerli olabilir, ancak organizasyonel soru aynı kalır. Bir dernek yalnızca bağış miktarına değil, aynı zamanda toplama türüne, katılımcı sayısına ve alıcıya ilişkin kanıta da bakmalıdır. Özellikle PayPal veya kart üzerinden yapılan çevrimiçi ödemelerde işlem belgesi önemlidir, ancak otomatik olarak yeterli değildir.
“300 Euro'ya kadar belge yeterlidir” şeklindeki kısa cümle yardımcı olsa da, yetki sorununu çözmez.
Dernekte bu tür süreçleri bir platform veya iç yönetim ile yürütenler, ödeme türünü her zaman alıcıyla karşılaştırmalıdır. Düzgün bir genel bakış, ileride bağışçılar, yönetim kurulu ve maliye dairesiyle yaşanacak tartışmalardan tasarruf sağlar.
Ödemenin alınmasından tamamlanmış makbuza
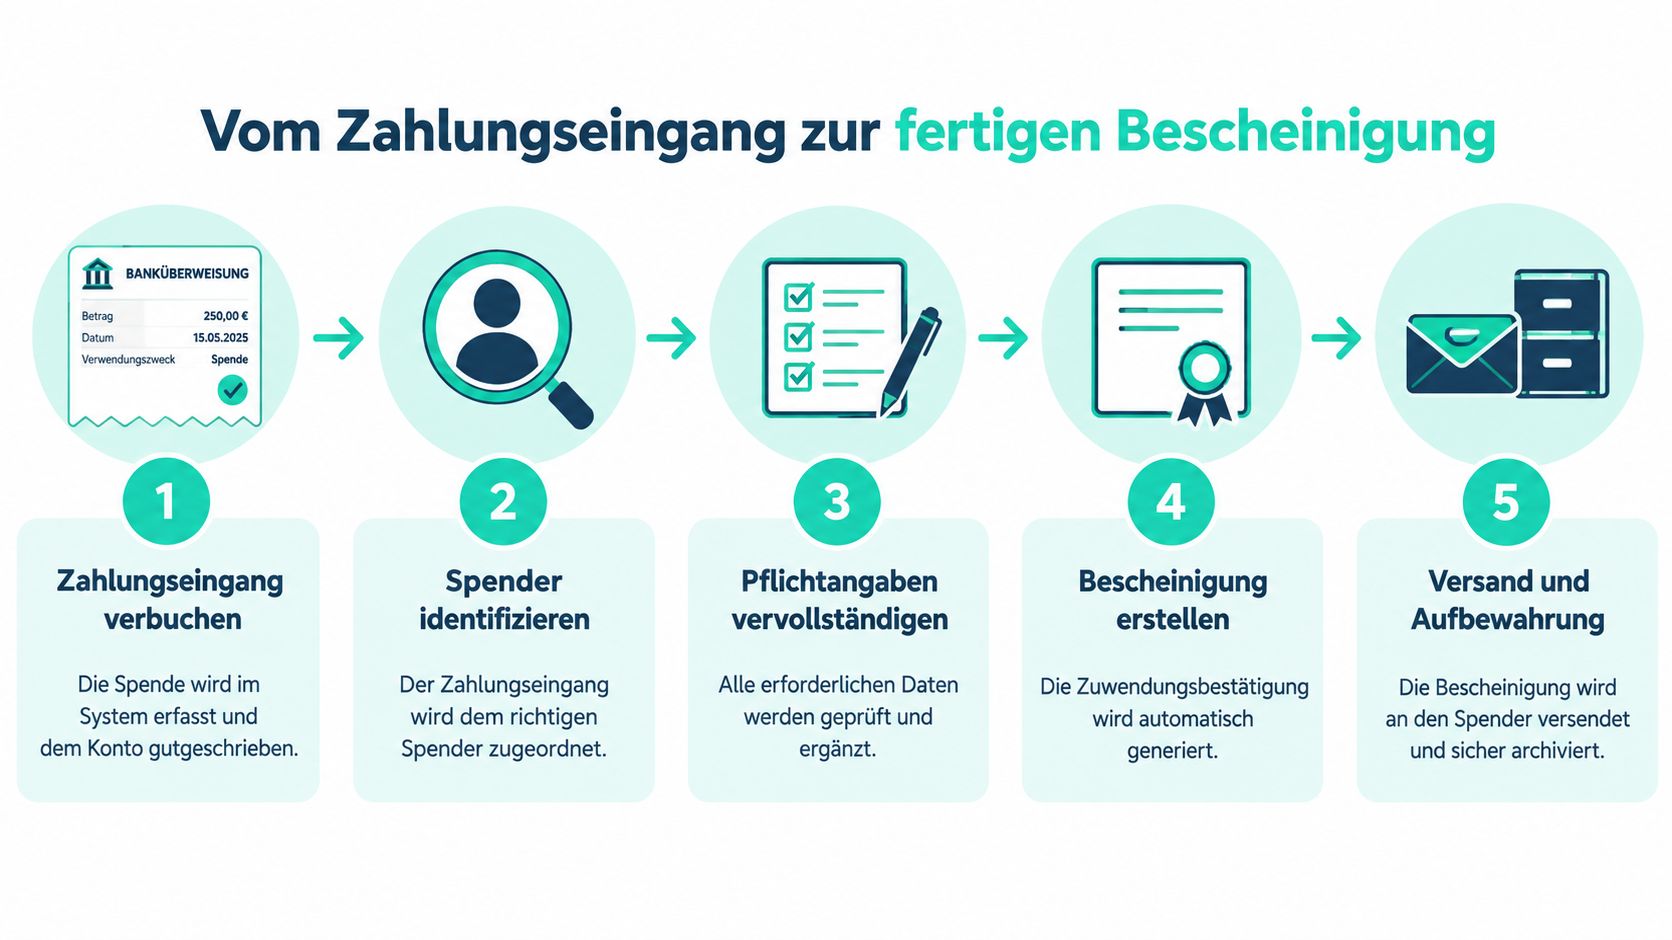
Sağlam bir süreç imza atmakla değil, ödemenin girişiyle başlar ve ancak kopyanın arşivlenmesiyle sona erer. Küçük cami dernekleri için bu sıralama özellikle önemlidir, çünkü genellikle birden fazla kişi aynı anda bağış toplar, hesapları kontrol eder ve makbuz talep eder.
Uygulamada süreç
- Ödeme girişini kaydet. Sayman veya kasa, ödemeyi doğru hesaba ve doğru amaca tahsis eder.
- Bağışçıyı tespit et. İsim, adres ve varsa vergi kimlik numarası, ödeme işlemiyle eşleşmelidir.
- Zorunlu bilgileri tamamla. Tutar, tarih, amaç ve bağış türü, gerçek işlem esas alınarak tamamlanır.
- Belgeyi düzenle. Dernek, onaylı bir form kullanır ve zorunlu bölümleri değiştirmeden aynen alır.
- Gönderim ve saklama. Daha sonraki soruların veya denetimlerin mümkün olabilmesi için bir kopya dernekte kalır.
Elektronik bağış makbuzlarında ek bir kontrol noktası geçerlidir. Elektronik bağış makbuzlarına ilişkin uzman bilgileri, derneğin otomatik düzenlemeyi vergi dairesine bildirdiğini, vergi kimlik numarasını işlediğini ve kağıt nüshayla aynı zorunlu bilgileri içeren bir PDF onayı düzenlediğini açıklar. Bu kullanışlıdır, ancak yükü veri kalitesine, sorumluluk dağılımına ve arşivlemeye kaydırır.
İç çalışma için net bir rol dağılımı yardımcı olur. Yönetim kurulu çizgiyi belirler, sayman verileri günceller ve kasa denetimi örnekleme yoluyla eksiksizliği ve tutarlılığı kontrol eder. Yönetime yakın bir yapıya göre hareket etmek isteyenler, temiz süreçler için bir düşünce modeli olarak Preise & Verwaltung başlıklı iç özete başvurabilir.
Dernek için anlamlı bir kontrol cümlesi şudur: Tahsisi olmayan belge olmaz, zorunlu bilgileri olmayan tahsis olmaz, arşivi olmayan belge olmaz. Bu şekilde çalışan, mükerrer kayıtları azaltır ve aynı bağışın yanlışlıkla iki kez onaylanmasını önler.
Platformlar, aktarım bağışları ve gerçekte kim onaylıyor
En yaygın yanlış varsayım şudur: Parayı teknik olarak işleyen kişi, belgeyi de düzenleyebilir. Bu doğru değildir. Belirleyici olan, bağışı hukuken bağış alıcısı sıfatıyla kimin aldığı ve kendi vergiden muaf amaçları için kullandığıdır. Bir platform bu süreçte destek olabilir, ancak alıcının yerini almaz.
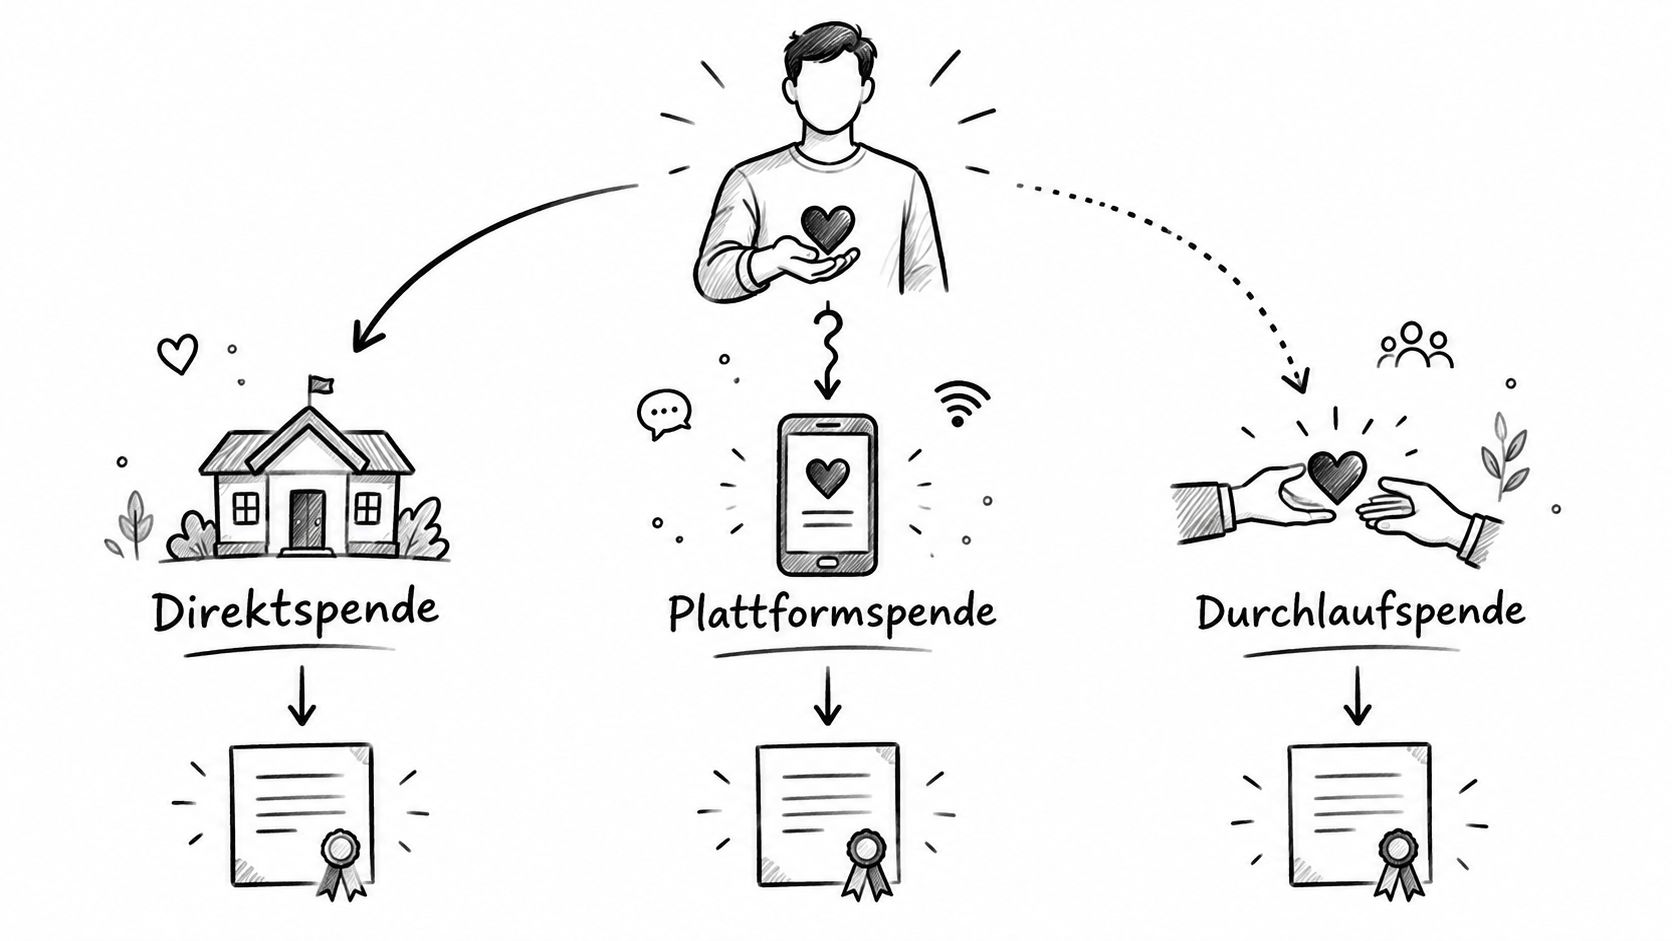
Üç tipik durum
- Derneğe doğrudan bağış. Dernek bizzat alıcıdır. Tüm resmi koşullar yerine getirildiğinde belgeyi düzenleyebilir.
- Alıcısı net olarak belirlenmiş platform bağışı. Platform işlemi yürütür, ancak hukuki bağış derneğe gider. Bu durumda tahsisin eksiksiz belgelenmesi gerekir.
- Aktarım bağışı. Başka bir kuruluş yalnızca aktarma işlemi yapıyorsa, hukuken kimin alıcı olduğu ve kimin olmadığı incelenmelidir.
Bu durum, bağış kampanyalarının aynı anda birden fazla kanal üzerinden yürütüldüğü cami dernekleri için özellikle önemlidir. Dernek hesabındaki bir tutar, yalnızca belgelerden açıkça bir platform kampanyasından mı, doğrudan bir havaleden mi yoksa bir toplama etkinliğinden mi geldiği anlaşılabiliyorsa düzgün şekilde tahsis edilmiş sayılır. Dolayısıyla karar, ödeme türüne değil, alıcının belgelenmesine bağlıdır.
SadakaNow bu bağlamda, bağışları teknik olarak bir araya getiren ancak derneğe ilişkin onayın yerini otomatik olarak almayan bir platform örneğidir. Bu nedenle kuruluşlar için önemli olan şık bir ödeme ekranı değil, doğru veri zinciridir. Kurumlar için organizasyonel taraf hakkında daha fazla bilgi edinmek isteyenler, iç bölümde für Organisationen altında uygun bağlantı noktasını bulabilir.
Akılda tutulması gereken kural: Bir ödeme işlemi, hukuken sağlam bir alıcı belgelemesinin yerini tutmaz.
Özellikle çevrim içi bağışlarda dernek, hangi amacın, hangi tutarın ve hangi alıcının birbirine ait olduğunu kaydetmelidir. Ancak bu şekilde belge, vergi dairesi karşısında izlenebilir kalır.
Sık yapılan hatalar ve bunlardan nasıl kaçınılır
Tipik hatalar şaşırtıcı derecede sık tekrarlanır. Bunlar genellikle kasada değil, bağış kabulü, kayıt ve belge düzenleme arasındaki geçiş noktasında ortaya çıkar. Gönüllü yönetim kurulları için bu hem iyi hem kötü bir haberdir, çünkü çoğu şey sabit bir rutinle önlenebilir.
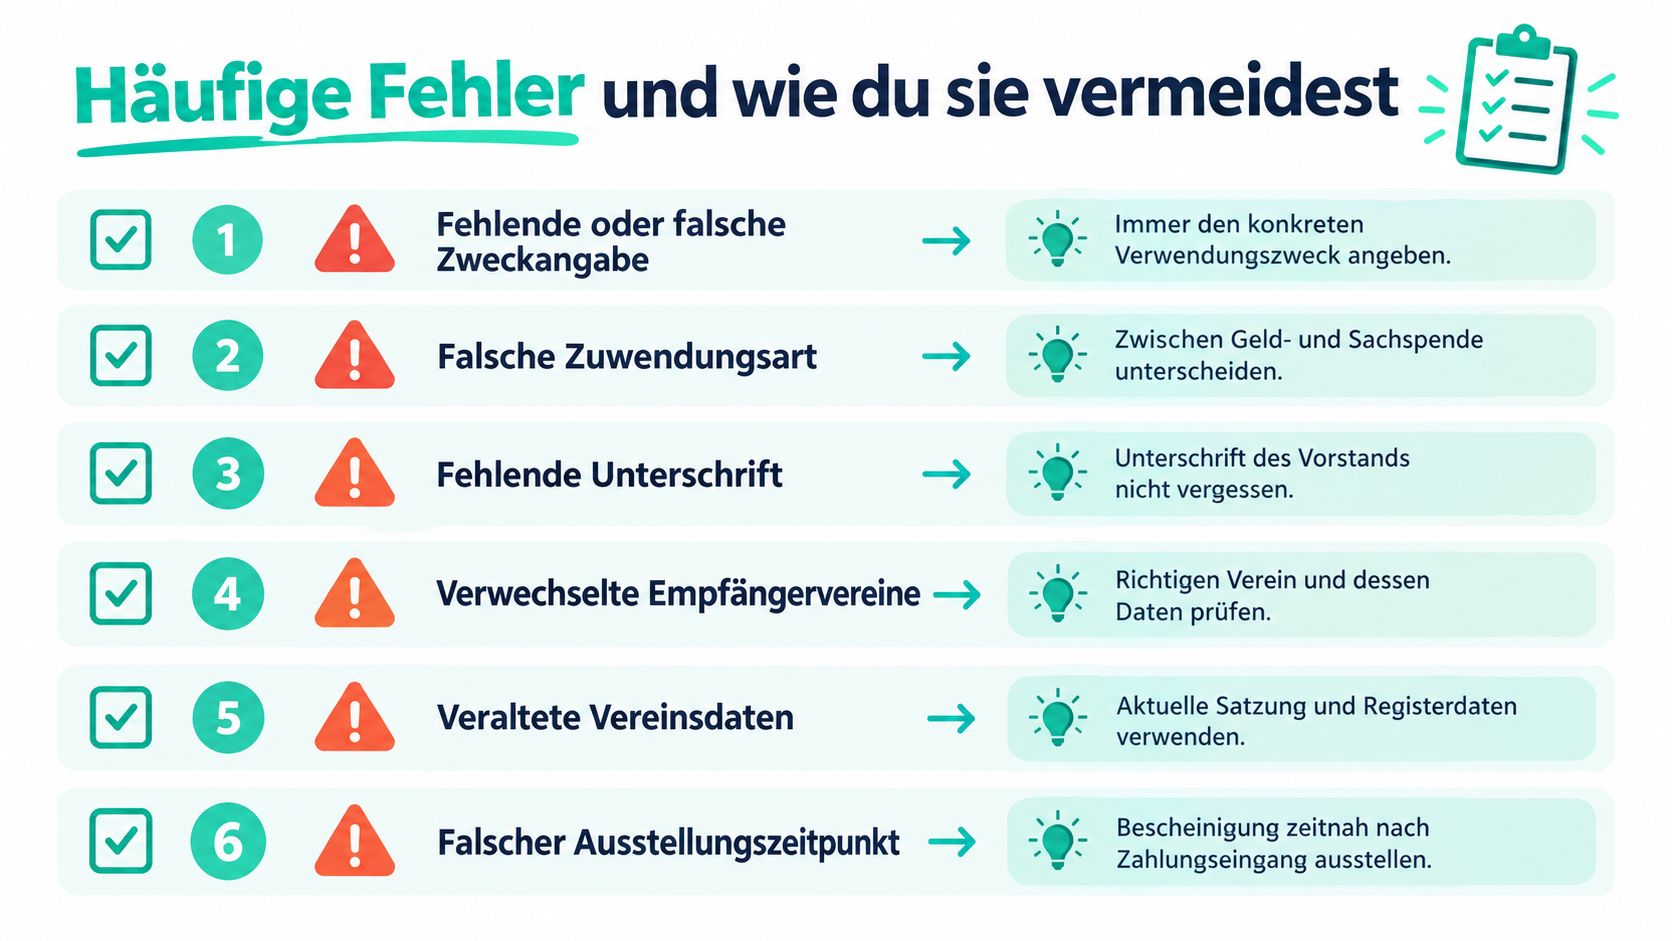
Hızlı dernek kontrolü için hata listesi
- Eksik veya yanlış amaç bilgisi. Her zaman sadece genel bir cemaat metni değil, somut kullanım amacını yazın.
- Yanlış bağış türü. Para, ayni ve masraf bağışı arasında net bir ayrım yapın.
- Eksik imza. Belgenin sorumlu kişiye ait imzası olmalıdır, aksi hâlde itiraza açık kalır.
- Karıştırılan alıcı dernekler. Göndermeden önce doğru derneği ve bilgilerini kontrol edin.
- Güncel olmayan dernek bilgileri. Eski şablonları değil, güncel sicil ve temel verileri kullanın.
- Yanlış düzenleme zamanı. Belgeyi vergi beyannamesi aciliyet kazandığında değil, ödeme girişinden hemen sonra düzenleyin.
Bir bağış makbuzu hatalıysa, dernek bunu basitçe görmezden gelmemelidir. Hataya bağlı olarak, bağışçı ve vergi dairesinin aynı verileri görebilmesi için bir düzeltme gerekebilir. Yanlış veya mükerrer bir makbuz düzeltilmeli, uygun olmayan bir bağış belgesi ise tekrar kullanılmadan önce geri çekilmelidir.
Cami derneklerindeki uygulama için bu şu anlama gelir: Gönderim öncesi kısa bir çift kontrol, sonradan yapılacak uzun açıklamaları ortadan kaldırır. Bir kontrol listesiyle tutarlı şekilde çalışanlar, cemaatten gelen soruları azaltır ve derneğin vergisel güvenilirliğini korur.
Derneğin online bağışları, platform kampanyalarını ve bağış makbuzlarını kaosa yer bırakmadan düzenlemek istiyorsa, SadakaNow'a göz at. Orada, bağışlarını düzgün şekilde belgelemesi gereken kuruluşlar için net süreçlere sahip şeffaf bir bağış platformu bulabilirsin. Bir bağışın ileride sağlam bir kanıta dönüşmesi gerektiğinde, cami dernekleri ve kâr amacı gütmeyen kuruluşlar için bu iyi bir sonraki adımdır.