Zekat Hesaplayıcı: Zekatınızı Doğru Şekilde Nasıl Hesaplarsınız
Zekat, Nisab'a ulaşıldığında zekata tabi net varlığın yüzde 2,5'idir. 12.000 Euro için bu, 300 Euro anlamına gelir. Altın esasına göre eşik 85 gram has altındır; bu miktarın Euro karşılığı altın fiyatına göre değişir.
Aynı hesap bakiyeleri için iki zekat hesaplayıcı neden farklı tutarlar veriyor? Genellikle farklı Nisab eşikleri veya referans tarihleri kullanırlar ve borçları farklı şekilde ele alırlar. Bu nedenle bir hesaplayıcının hangi değerleri ve kuralları kullandığını kontrol edin. Böylece sonuç, nihai tutara körü körüne güvenmek yerine adım adım takip edilebilir.
İçindekiler
- Zekatı üç adımda hesaplama
- Altın, gümüş ve referans tarih
- Hangi varlıklar ve borçlar hesaba katılır
- Adım adım örnek hesaplamalar
- Farklı yorumlar ve hesaplayıcıların neden farklılık gösterdiği
- Sonucu kontrol etmek ve zekatı zamanında ödemek
Zekatı üç adımda hesaplama
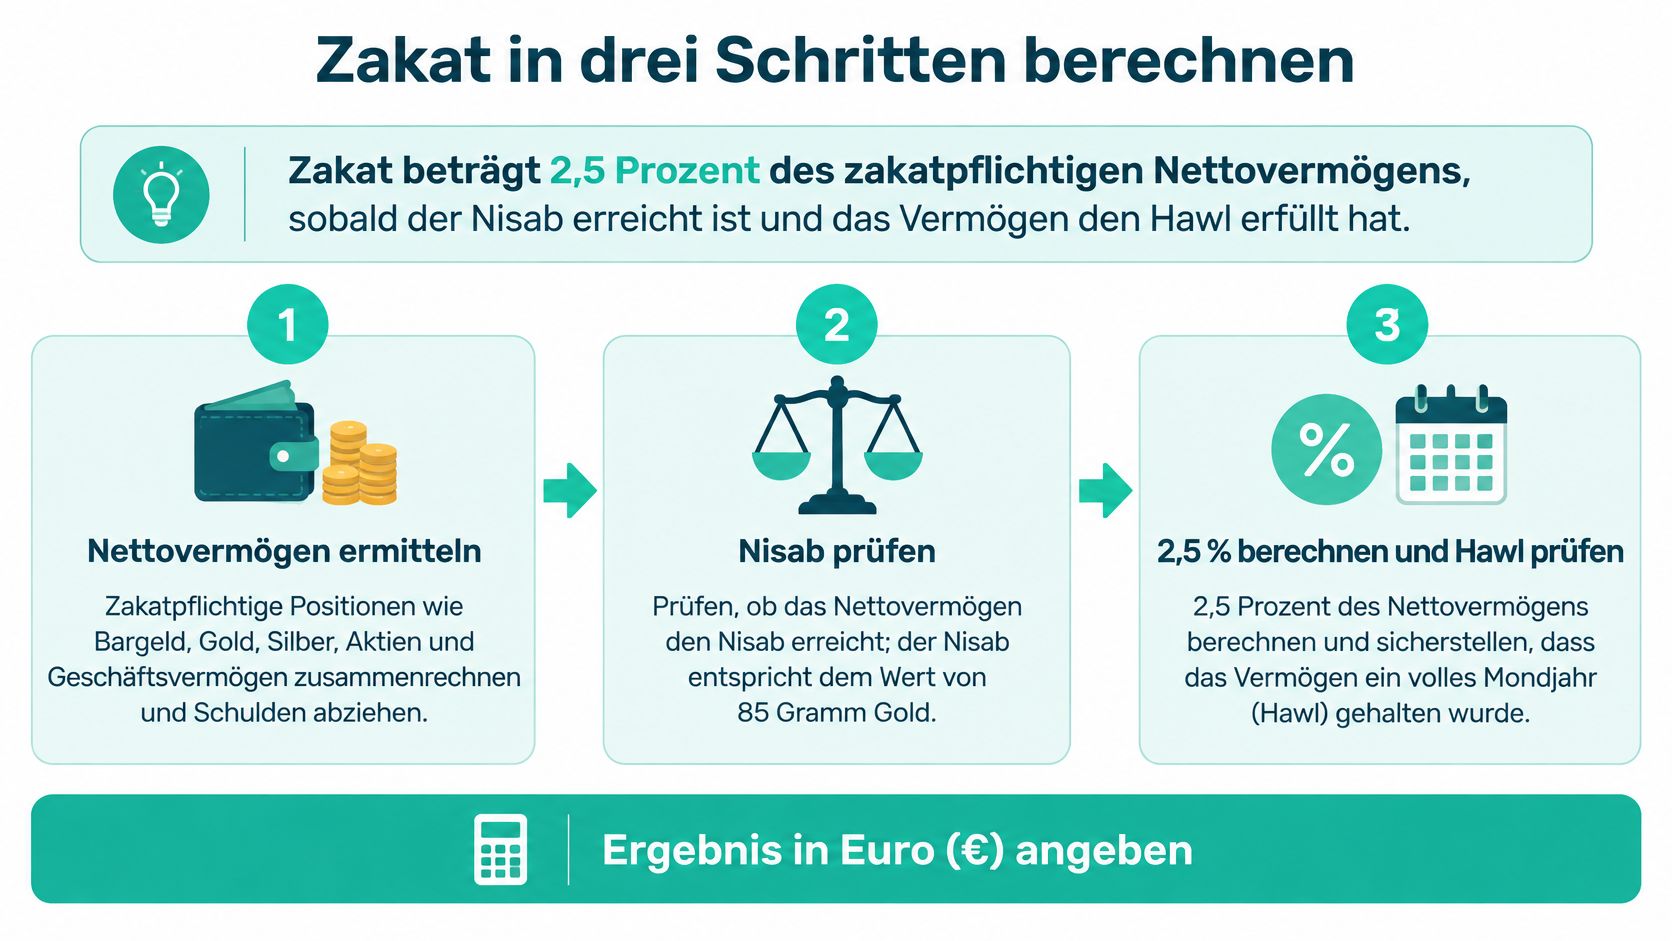
Zekat, üç karara dayanan bir hesaplamayı izler: bir referans tarih, bir eşik ve bir hesaplama tabanı. Bu üç büyüklüğü belirleyen kişi, hesaplamayı bir hesap makinesi, bir elektronik tablo veya bir Zekat Hesaplayıcı ile yapabilir. İster 500 ister 50.000 Euro kullanın, sıralama her zaman aynı kalır.
- Referans tarihi belirleyin ve Nisab'ı Euro cinsinden hesaplayın. Hesaplama yaptığınız tarihi not edin ve bu tarihte eşiği belirleyin: 85 gram has altın veya 595 gram has gümüş, tam o güne ait metal fiyatıyla çarpılır. Referans tarih, Pazartesi günkü hesap bakiyeleri ile Perşembe günkü altın fiyatlarının aynı hesapta birleşmesini önler.
- Zekata tabi varlıkları toplayın. Nakit, vadesiz hesap, vadeli mevduat, menkul kıymetler, yatırım amaçlı altın ve gümüş ile satış değeri üzerinden ticari mallar. Burada yalnızca biriktirilen, yatırılan veya satış için tutulan varlıklar sayılır; araba veya koltuk takımı sayılmaz.
- Vadesi gelen borçları düşün ve yüzde 2,5'i hesaplayın. Ödenmemiş faturalar ve o an vadesi gelen taksitler hesaplama tabanını düşürür. Eşiğe ulaşılmışsa, kalan net varlıktan yüzde 2,5 ödersiniz.
Nisab, dolayısıyla yalnızca bir yükümlülüğün ortaya çıkıp çıkmadığına karar verir. Düşülecek bir tutar değildir. Euro cinsinden nasıl ortaya çıktığı metal fiyatına bağlıdır ve bir sonraki bölümde somut bir rakamla gösterilecektir.
Buna ek olarak, pek çok hesaplayıcının yalnızca küçük yazılarda belirttiği bir ön koşul daha vardır: İslami ay takvimine göre bir yıllık sahiplik süresi olan Havl. Varlık bu süre boyunca eşiğin üzerinde kaldığında hesaplama gerekli hale gelir. Yıl içindeki eklemelerin ve satışların nasıl ele alınacağı fıkhi görüşe bağlıdır. Bir hesaplayıcı bu belirlemeyi sessizce yapmak yerine açıkça belirtmelidir.
Anlaşılır hesaplama araçlarına olan talebin büyük olduğu rakamlarla da kanıtlanabilir. Deutsche Islam Konferenz'in verilerine göre Almanya'da yaklaşık 5,5 milyon Müslüman yaşamaktadır; bunların yaklaşık 3 milyonu Alman vatandaşıdır ve bu, toplam nüfusun yaklaşık yüzde 6,6'sına denk gelmektedir. Orada referans gösterilen, Almanya'da yaşayan 18 yaş ve üzeri 2.007 Müslüman kadın ve erkekle yapılan temsili bir Bertelsmann araştırması, yaklaşık üçte ikisinin Ramazan orucuna, Hicret'e, Zekat'a, yeme-içme kurallarına ve ritüel temizliğe yüksek veya çok yüksek önem verdiğini ortaya koymuştur. Bu, her yıl aynı ödeme tutarlarının olduğunu kanıtlamasa da, anlaşılır hesaplama yöntemlerine gerçek bir ihtiyaç olduğunu göstermektedir.
Ödemesini Ramazan ayına denk getirmek isteyenler, bizde Ramazan'da bağış yapmak konusunda arka plan bilgisi ve proje fikirleri bulabilir.
Rakamlara geçmeden önce süreci bir grafikle gösterelim:
Altın, gümüş ve referans tarih
Referans standardına göre Euro cinsinden Nisab eşikleri
| Standart | Referans ağırlık | Gram başına metal fiyatı | Euro cinsinden Nisab |
|---|---|---|---|
| Altın | 85 gram has altın | 18.11.2026 tarihinde 110,48 Euro | yaklaşık 9.390 Euro |
| Gümüş | 595 gram has gümüş | Aynı referans tarihteki güncel fiyat | referans tarihteki gümüş fiyatına bağlı |
Nisab, zekat ile yükümlü olunan varlıklar için dini asgari eşiktir. Değerli metal gramı cinsinden belirlenir; ancak ilgili metal fiyatı bunu bir Euro tutarına dönüştürür. 18 Kasım 2026 için, 85 gram saf altın ve gram başına 110,48 Euro üzerinden altın bazlı hesaplama yaklaşık 9.390 Euro vermektedir (zakat-deutschland.de Nisab hakkında). Bu tutar, daha ileri hesaplamanın anlamlı hale geldiği eşiktir.
Nisab bir giriş eşiğidir, muafiyet tutarı değildir. Varlıktan düşülmez.
Euro tutarı neden değişir
Euro cinsinden nisab, metal fiyatını takip eder. Altın fiyatı yükseldiğinde eşik de yükselir. Varlığı önceden bu eşiğin hemen üzerinde olan haneler, bu nedenle eşiğin altına düşebilir. Fiyat düştüğünde ise eşik buna bağlı olarak düşer.
Bu nedenle eski bir makaledeki nisab değeri güvenilir bir karşılaştırma ölçütü değildir. Hesaplayıcının seçilen tarih için gram başına fiyatı belirtip belirtmediğini kontrol edin. Bu bilgi olmadan, gösterilen Euro tutarının nasıl ortaya çıktığı belirsiz kalır.
Referans tarih burada tek bir kareye benzer: Değerleme için o güne ait metal fiyatı geçerlidir, yılın tamamındaki fiyatların ortalaması değil. Böylece eşik, aynı tarihteki varlık durumuyla karşılaştırılabilir.
Altın ve gümüş farklı eşikler verir
Gümüş bazlı hesaplama için 595 gram saf gümüş, altın bazlı hesaplama için ise 85 gram saf altın geçerlidir. Gümüşün gram başına fiyatı altından belirgin şekilde düşük olduğundan, gümüş bazlı Euro nisabı genellikle oldukça daha düşüktür. Ancak somut tutar gümüş fiyatına göre değişir ve aynı referans tarih için belirlenmelidir.
Bu da aynı verilere rağmen hesaplayıcıların neden farklı sonuçlara ulaşabileceğini gösterir. 6.000 Euro tasarrufu olan bir hane, gümüş eşiğini aşarken altın eşiğinin altında kalabilir. Varlık tutarı aynıdır, ancak seçilen referans sonucu değiştirir.
Hangi bazın esas alınacağı mezhebe ve cemaatin uygulamasına bağlıdır. Her hesaplayıcıda üç bilgiyi kontrol edin: referans tarih, gram başına metal fiyatı ve kullanılan baz. Bu değerler açıkça belirtildiğinde nisabı anlayabilir ve hesaplayıcıları anlamlı biçimde karşılaştırabilirsiniz.
Hangi varlıklar ve borçlar hesaba katılır
Zekata tabi varlıklar ve düşülebilir borçlar
| Kalem | Zekata tabi | Açıklama |
|---|---|---|
| Nakit ve vadesiz hesap | evet | Referans tarihteki bakiye, alacak dahil edilir |
| Tasarruf hesabı ve vadeli mevduat | evet | Tahakkuk eden faiz dahil |
| Yatırım amaçlı altın ve gümüş | evet | Referans tarihteki piyasa değeri üzerinden değerlendirilir |
| Altın ve gümüş takı | tartışmalı | Dini görüşe göre kullanılıyorsa muaf tutulabilir |
| Menkul kıymetler ve fonlar | evet | Referans tarihteki portföy değeri |
| Ticaret malları | evet | Satış değeri üzerinden, alış fiyatı üzerinden değil |
| Kendi kullanılan taşınmaz | hayır | Kişisel kullanım için ev veya daire genellikle hesaba katılmaz |
| Kiraya verilen taşınmaz | evet, gelir | Genellikle kira geliri hesaba katılır, yorum kontrol edilmeli |
| Vadesi gelen borçlar | düşülür | Vadesi gelen yükümlülükler varlıktan düşülür |
Net olan durumlar tabloda yukarıda yer almaktadır. Vadesiz hesap, tasarruf hesabı, vadeli mevduat, altın külçe, hisse senetleri ve ticaret malları hesaba dahil edilir; üstelik referans tarihte sahip oldukları gerçek değer üzerinden. Altın ve gümüşte bu, on yıl önceki alış fiyatı değil, piyasa değeridir. Ticaret mallarında ise alış fiyatı değil, satış değeri geçerlidir.
Takı konusunda işler biraz daha karmaşıklaşır. Kullanılan bir kolye bazı alimlere göre muaftır, bazılarına göre değildir. Hesaplayıcınız burada açıklama yapmadan bir kalemi hesaba katıyor veya dışarıda bırakıyorsa, hangi varsayımın geçerli olduğunu kimse size söylemez. Şüpheye düştüğünüzde, büyük bir koleksiyonu sessizce göz ardı etmeden önce cemaatinize danışın.
Taşınmazlarda da uygulama farklılaşır. Kişisel kullanım için oturulan konut genellikle hesap dışı bırakılır, çünkü bu bir kullanım eşyasıdır, varlık değil. Kiraya verilen bir mülkte ise çoğu kişi bina değeri yerine kira gelirini hesaplar. Taşınmazın tam değerini esas alan biri, artık kimsenin anlayamayacağı bir sonuca ulaşır.
Borçları doğru şekilde düşmek
Vadesi gelen yükümlülükler düşülür: açık faturalar, bu ay tahsil edilecek taksit, vadesi gelen bir kredi kartı ekstresi. Uzun vadeli bir kredinin kalan borcunun tamamının düşülüp düşülemeyeceği tartışmalıdır. Bazı hesaplayıcılar yalnızca şu an vadesi gelen tutarı düşerken, bazıları gelecek yılın taksitlerini hesaba katar, azınlık bir kısmı ise kalan borcun tamamını düşer.
Pratik kural: Yalnızca şu an vadesi gelen tutarı düşün ve hesaplayıcının uzun vadeli kredilerle nasıl başa çıktığını not edin. Bu tek varsayım, tutarı birkaç yüz Euro oynatabilir.
Hesaplanmış bir örnek bunun ne kadar hızlı gerçekleşebileceğini gösterir. Vadesiz hesapta 4.000 Euro, altın külçede 2.000 Euro ve 1.500 Euro vadesi gelen borç alın. Buradan 4.500 Euro net varlık ortaya çıkar. Nisab bunun altında olsaydı, 112,50 Euro zekat ödenmesi gerekirdi. Önemli olan, üç rakamın da aynı güne ait olmasıdır.
Hesaplamanın önünde ayrıca Havl bulunur. Varlık, hesaba katılmadan önce tam bir İslami ay yılı boyunca mülkiyette bulunmuş olmalıdır. Bu yıl içindeki girişlerin, satışların ve dalgalanmaların nasıl ele alınacağı ise mezhep görüşüne bağlıdır. Bu nedenle hesaplayıcı, hangi sayım yöntemine dayandığını belirtmelidir ki iki sistemi birbirine karıştırmayasınız.
Adım Adım Örnek Hesaplamalar
Bir kişi, vadesi gelen tüm borçlar düşüldükten sonra 12.000 Euro varlığa sahiptir; bu tutar 7.000 Euro vadesiz hesap, 3.000 Euro yatırım hesabı değeri ve 2.000 Euro altın külçe olarak ayrılmaktadır. Aynı tarihte altın nisabı 9.390,57 Euro'dur, dolayısıyla eşik aşılmıştır. Zekât, 12.000 Euro'nun yüzde 2,5'i olup 300 Euro'dur.
Hesaplama yolu üç satırda şöyledir: Varlık 12.000 Euro, kesintiler 0 Euro, net varlık 12.000 Euro çarpı 0,025 eşittir 300 Euro. Borçlarla çalışan kişi, ikinci satırı araya ekler ve ardından hesaba devam eder. Nisab tutarı bu sırada hesap bakiyeleriyle aynı tarihe ait olmalıdır, aksi takdirde iki farklı günü karşılaştırmış olursunuz.
Sınır Nerede Başlar
En ilginç durumlar tam da eşiğin üzerinde yaşanır. 9.390 Euro'da varlık, 9.390,57 Euro'luk nisabın 57 sent altındadır ve zekât düşmez. 9.500 Euro'da ise eşik aşılmıştır ve 237,50 Euro ortaya çıkar. Bu iki rakam arasında 110 Euro'luk varlık farkı ve 237,50 Euro'luk ödeme yükümlülüğü bulunur.
Bu adaletsiz görünse de bir giriş eşiğinin mantığını takip eder. Eşik aşıldığında, yalnızca sınırın üzerindeki kısım değil, tüm net varlık hesaba katılır. İşte tam burada birçok kişi bu eşiği vergi hukukundaki bir muafiyet tutarıyla karıştırır. Bu noktayı kendi rakamlarınızla bir kez hesaplamanızda fayda var, çünkü bu, 0 Euro ile üç haneli bir tutar arasındaki farkı belirler.
Farklı Net Varlıklarda Zekât (Altın Nisabı 9.390,57 Euro)
| Net Varlık | Nisaba Ulaşıldı mı | Zekât (Yüzde 2,5) |
|---|---|---|
| 8.000 Euro | hayır | 0 Euro |
| 9.390 Euro | hayır | 0 Euro |
| 12.000 Euro | evet | 300 Euro |
| 15.000 Euro | evet | 375 Euro |
| 20.000 Euro | evet | 500 Euro |
15.000 Euro'luk örnek, kesintilerin nasıl etki ettiğini gösterir. 18.000 Euro varlık ile 3.000 Euro borçtan 15.000 Euro net varlık ortaya çıkar ve bu da 375 Euro zekât demektir. Borç kesintisi olmasaydı bu tutar 450 Euro olacaktı. Bu 75 Euro'luk fark, her hesaplayıcıda borçların nasıl ele alındığının açıkça belirtilmesi gerektiğinin nedenidir.
Değişen bir metal fiyatı, hesaplama yolunu değil nisabı değiştirir. Altın yükselip eşik 12.000 Euro'nun üzerine çıktığında, aynı hanehalkı varlığında hiçbir değişiklik olmadan yükümlülükten çıkabilir. Bu nedenle eski bir rakamı almak yerine, kendi örneğinizi güncel fiyatlarla bir kez hesaplamanızda fayda var.
Farklı Yorumlar ve Hesaplayıcıların Neden Farklılık Gösterdiği
En sık sorulan soru "Benim tutarım ne kadar?" değil, "Diğer hesaplayıcı neden farklı bir sonuç veriyor?" sorusudur. Üç ayar noktası neredeyse her farklılığı açıklar.
Birincisi nisab temelidir. 85 gram altın ile 595 gram gümüş, çok farklı Euro eşikleri ortaya çıkarır. Aynı varlık kütlesi bir hesaplayıcıda yükümlülük doğururken diğerinde doğurmaz. Güncel bir Alman hesaplayıcı, 85 gram altını temel alır ve nisabın düşülebilir bir muafiyet tutarı değil, yalnızca giriş eşiği olduğunu vurgular (zakat-deutschland.de zum Rechner). Diğerleri buna ek olarak 595 gram gümüşü karşılaştırır, ancak bu seçimin Euro bakiyesi, altın takısı veya menkul kıymetleri olan hanehalkları için pratik sonuçlarını açıklamaz. Değerli metal fiyatları dalgalandığında, zekâtın hiç doğup doğmayacağına tam olarak bu seçim karar verir.
İkincisi borçlardır. Bir hesaplayıcı bir gayrimenkul kredisinin kalan borcunun tamamını düşerse, hesaplama tabanı önemli ölçüde düşer. Başka bir hesaplayıcı yalnızca o an vadesi gelen taksiti hesaba katarsa, geriye çok daha fazlası kalır. Her ikisi de savunulabilir, ancak bu iki rakamdan yalnızca biri sizin mezhep görüşünüze uyar.
Üçüncüsü referans tarihtir. Bir hesaplayıcı canlı kurları kullanırken, diğeri sabit bir günlük değeri esas alır. Bu ikisi arasında bir kur sıçraması olursa, herhangi bir hata olmadan sonuçlar birbirinden farklı çıkar. Bu nedenle sonuçta hangi tarihin yer aldığını kontrol edin.
Ciddi bir hesaplayıcı yalnızca son tutarı değil, hesaplama yolunu da gösterir.
Buna ek olarak mezhepler arasında ve yerel uygulamada da farklar vardır, örneğin takılan takılar veya uzun vadeli krediler konusunda. Yararlı bir karşılaştırma görünümü, Euro cinsinden altın nisabını, aynı tarihte Euro cinsinden gümüş nisabını, ikisi arasındaki farkı ve esas alınan mezhep görüşünü yan yana sunar. Gümüş değeri eksikse, geçen yıldan bir rakam almak yerine günlük fiyatı kendiniz kontrol edin.
Zekât hesaplamasının temellerini ayrıntılı olarak okumak isteyenler, bizde kapsamlı bir Zekât'a giriş yazısı bulabilir. Gayrimenkul, kripto para ve şirket hisselerinden oluşan karma varlıklar gibi karmaşık durumlarda, cemaatinize veya güvenilir bir âlimeye ya da âlime danışın. Bir hesaplayıcı size bir rakam verir, hukuki görüş vermez.
Sonucu Kontrol Edin ve Zekâtı Zamanında Ödeyin
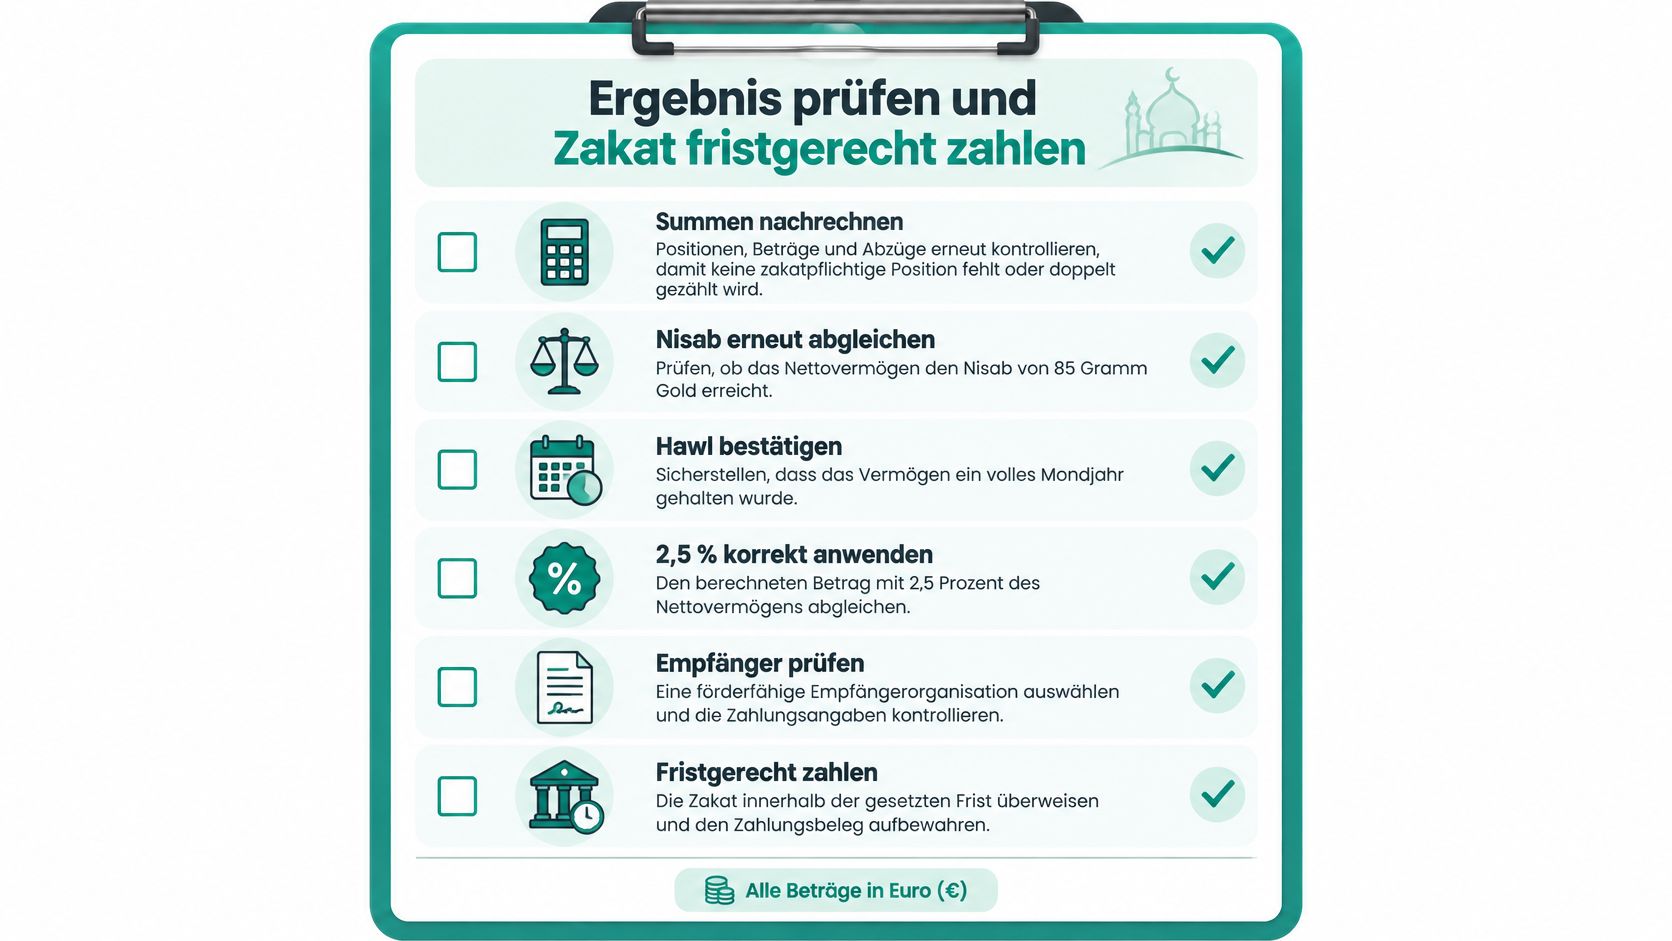
Bir Zakat hesaplayıcısının anlaşılır bir tutar çıkardığını nasıl kontrol edebilirsiniz? Ödemeden önce hesaplamayı adım adım gözden geçirin. Şu dört nokta bu konuda yardımcı olur:
- Toplamları yeniden hesaplayın. Girilen kalemleri, borçları ve net varlığı sonuçla karşılaştırın. Bir sapma, bir şeyin eksik olduğu veya iki kez girildiği anlamına gelebilir.
- Varsayımları not edin. Referans tarihi, gram başına metal fiyatını ve Nisab esasını kaydedin. Böylece hesaplamayı daha sonra aynı varsayımlarla tekrar kontrol edebilirsiniz.
- Açık soruları netleştirin. Mücevher, uzun vadeli krediler veya kiraya verilen taşınmazlar hakkında ödemeden önce cemaatinizle veya bir alimle görüşün.
- Ödemeyi ve belgeyi güvence altına alın. Havaleyi uygun bir açıklama ile gerçekleştirin ve onay belgesini saklayın.
Bu sırayı bir kontrol listesi olarak kullanın:
Bir platform üzerinden bağış yaparken onaylamadan önce hangi masrafların oluştuğunu, paranın organizasyona nasıl ulaştığını ve bir belge alıp almayacağınızı kontrol edin. SadakaNow, projeleri için %0 platform ücreti alır ve kurulum veya temel ücret talep etmez. Bağış tutarları emanet olarak tutulur ve doğrudan ilgili organizasyona ödenir. Yalnızca bağış formunda belirtilen ödeme hizmet sağlayıcısının masrafları yansıtılır.
Hangi alıcıların zekata uygun olduğunu ve dağıtımın nasıl yapılacağını cemaatinizle netleştirin. Farklı bir bağış için ayrı kurallar geçerlidir: Zakat al-Fitr hakkındaki genel bakış, Ramazan'ın sonundaki bu zorunlu bağışı açıklar.
Hesaplamaya ilişkin formülü ve kısa bir videoyu burada bulabilirsiniz:
Dört kontrol noktasının hepsi tamamlandıysa, yalnızca açıklanmamış bir hesaplayıcı sonucuna güvenmek yerine, hesaplama yolunu kendinizin de takip edebileceği tutarı ödeyin. SadakaNow'un proje genel bakışında, ödemeden önce hangi projenin destekleneceğini ve paranın nasıl ulaştığını görebilirsiniz.