Zakat Hesaplamak Kolaylaştı – Adım Adım
Mutfak masasında oturuyorsun, bankacılık uygulaması açık, yanında taksitli kredi evrakları duruyor. Vadeli hesapta para var, mücevher kutusunda biraz altın, belki bir de yatırım hesabın var. Zakatını hesaplamak istiyorsun, aynı bilgileri farklı hesaplayıcılara giriyorsun ve farklı sonuçlar alıyorsun. Hangi tutara güvenebilirsin?
İçindekiler
- Zakat hesaplamanın neden bir formülden daha fazlası olduğu
- Nisab, Havl ve yüzde 2,5 oranı
- Hesaplamaya hangi varlıkların dahil edilmesi gerektiği
- Borçları, taksitli kredileri ve gayrimenkul kredilerini doğru şekilde düşmek
- DACH bölgesindeki günlük hayattan hesaplanmış bir örnek
- Yaygın yanılgılar ve yöntemsel tuzaklar
- Kontrol listesi, belgeleme ve sonraki adımlar
Zakat hesaplamanın neden bir formülden daha fazlası olduğu
Çevrimiçi bir hesaplayıcı senin yerine hesap yapabilir. Ancak hangi dini değerlendirme yönteminin senin durumuna uyduğuna kendiliğinden karar veremez. Bunun için giriş alanlarının arkasında hangi varsayımların olduğunu bilmen gerekir.
Tasarrufu, altın takıları ve devam eden bir kredisi olan bir aile için zorluk bu yüzden toplama işleminden önce başlar. Takılar hesaba katılıyor mu? Hangi kredi borçları düşülebilir? Ve hesaplayıcı Zakat'ın gerekip gerekmediğini hangi ölçüte göre kontrol ediyor?
Girişten önce netleştirmen gerekenler
Yönünü bulman için önce birkaç kavrama ihtiyacın var. Nisab, geçerli varlık eşiğini ifade eder, Havl ise ilgili sahip olma süresini. Bu koşullar ve hesaba katılabilecek varlık kalemleri netleştikten sonra ödeme oranı anlamlı şekilde uygulanabilir.
Bu yüzden hesaplamayı sadece bir bakiye sorgulama işlemi olarak görme. Hem finansal durumunu hem de bunun değerlendirildiği kuralları kontrol ediyorsun. Kesin bir ödeme tutarı ancak bu kurallar anlaşılır olduğunda faydalı olur.
Danışma notu: Sadece bir hesaplayıcının sonucunu almakla yetinme. Hangi yönteme göre bu sonuca ulaştığını da kaydet.
Yöntem seçiminin pratik önemi özellikle Nisab konusunda görülür: Gümüş ölçütüne göre bir kişi zaten Zakat'la yükümlü olabilirken, altın ölçütüne göre henüz eşiğin altında kalabilir. Bu farklı başlangıç durumu Altın ve Gümüş Nisab'a genel bakışta açıklanmıştır.
Bu nedenle farklı sonuçlar otomatik olarak hesaplama hatası anlamına gelmez. Önce metal standardını, ardından borçların ve belirsiz varlık türlerinin nasıl ele alındığını karşılaştır. Ancak bundan sonra tek tek girişleri rakam hatası açısından kontrol etmek mantıklı olur.
Kendi kontrolün için basit bir ayrım yardımcı olur: Hangi bilgileri hesap özetleri veya sözleşmelerle kanıtlayabilirsin, hangi bilgiler dini bir değerlendirmeye bağlıdır? Kanıtlanabilir değerleri kendin toplarsın. Değerlendirme konusunda ise hesaplayıcının bilinmeyen bir varsayılan ayarını sessizce kabul etmek yerine özellikle sorarsın.
Nisab, Havl ve yüzde 2,5 oranı
İki Zakat hesaplayıcısı aynı kişi için, hiçbiri yanlış hesaplama yapmasa da farklı sonuçlar gösterebilir. Bunun nedeni genellikle Nisab için farklı metal standartları veya değerlendirme zamanları kullanmalarıdır. Bu yüzden karşılaştırma için sadece sonuç değil, arkasındaki yöntem de önemlidir.
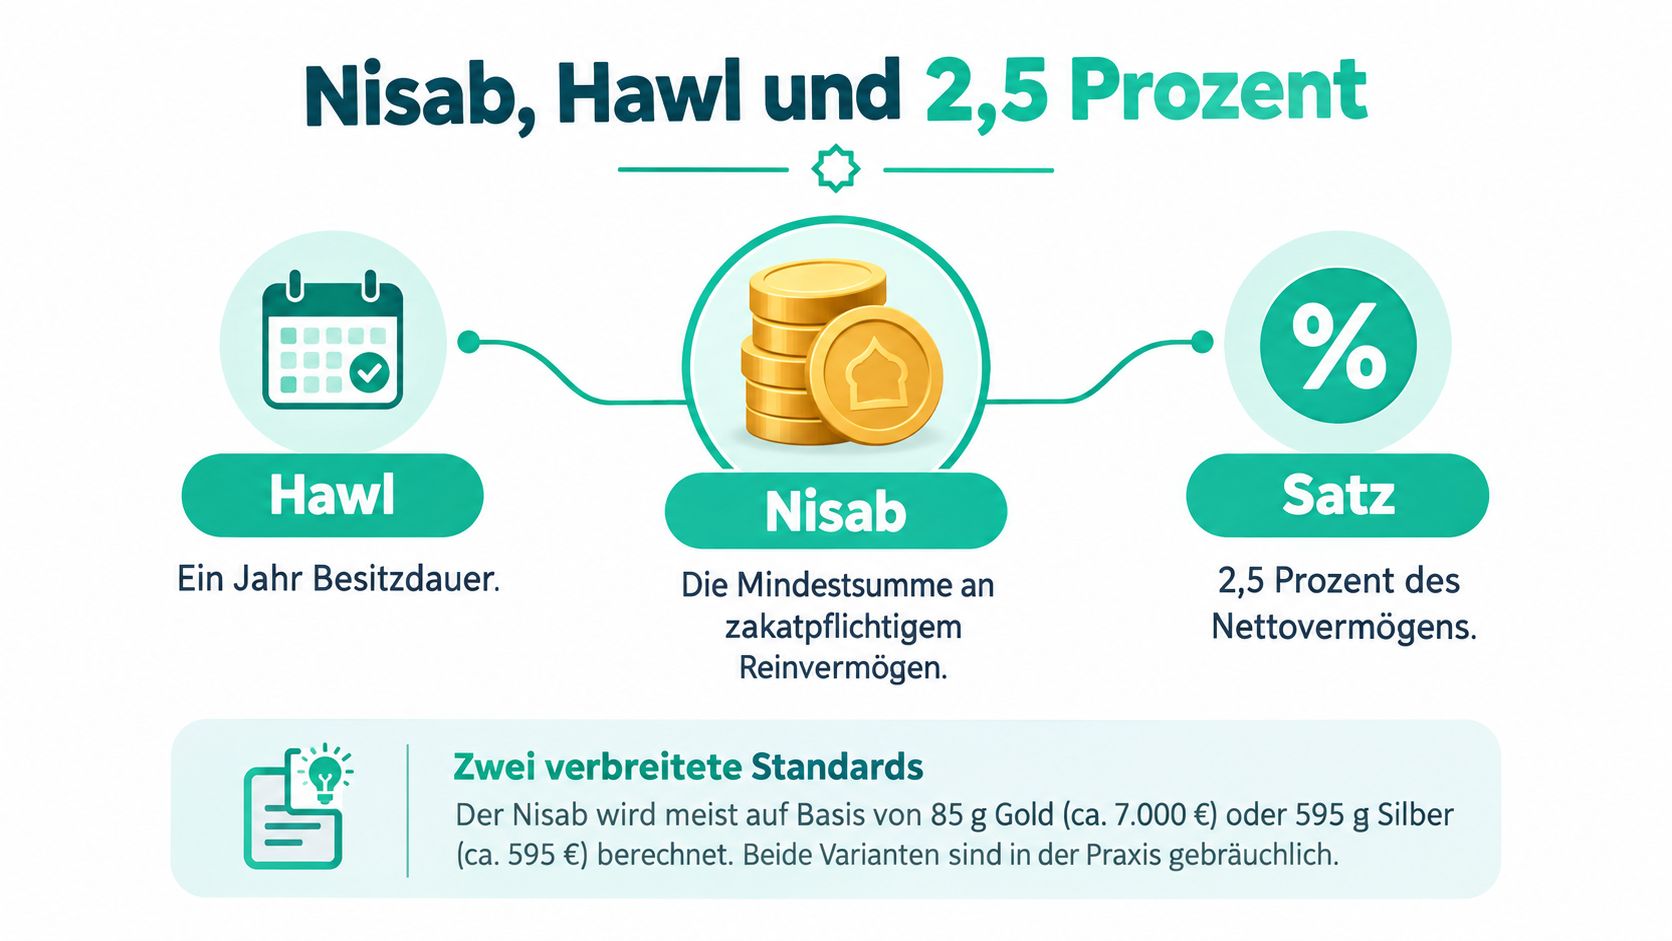
Nisab, Zakat'a tabi net varlığın asgari eşiğidir. Geleneksel referanslar olarak 85 gram altın veya 595 gram gümüş kabul edilir. Zakat hesaplama rehberini kullanan kişi, hangi ölçütün esas alındığını kontrol etmelidir. Euro cinsinden değer metal fiyatıyla birlikte değişir; bu yüzden eski bir eşik değeri kolayca devralınamaz.
Havl, esas alınan sahip olma süresini ifade eder ve genellikle yaklaşık 354 ila 355 gündür. Para varlıkları, bakiyeler, kıymetli madenler ve ticaret malları için düzenli olarak yüzde 2,5 oranı uygulanır. Süre ile hesaplama günü birbirinden farklı iki kontrol noktasıdır: Bir hesap ekstresi, bir gündeki hesap bakiyesini belgeler, ancak tek başına Havl'ın tamamlandığını kanıtlamaz.
Euro Nisabını anlaşılır şekilde belirlemek
Aşağıdaki hesaplama güncel bir kuru değil, yöntemi göstermektedir. Gram başına 80 Euro'luk bir örnek kur ile altın Nisabı 85 g × 80 €/g = 6.800 Euro eder. Örnek kuru, seçilen değerleme tarihindeki belgelenmiş fiyat ile değiştir.
| Metal standardı | Referans ağırlık | Örnek hesaplama | Örnek değer |
|---|---|---|---|
| Altın | 85 g | 85 g × 80 €/g | 6.800 € |
| Gümüş | 595 g | 595 g × 1 €/g | 595 € |
Tablodaki kurlar hesap örnekleridir, güncel fiyat bilgileri değildir. Kullanılan kuru ve metal standardını not al. Hangi ölçütün uygulanması gerektiği konusunda mezhepler ve danışma merkezleri arasında farklı görüşler olabilir. Bu karar, neden iki ciddi hesaplayıcının farklı sonuçlar verebileceğini açıklayabilir.
Kişisel Zekat yılının başlangıcını ve öngörülen hesaplama tarihini de kaydet. Eğer varlığın bu süre içinde Nisabın altına düşer veya değişirse, kendi başına bir kural çıkarmak yerine nitelikli bir danışma merkezine bunun sahip olma süresini nasıl etkilediğini sor. Ramazan civarında yapılan bir bağış, kişisel Zekat tarihini otomatik olarak değiştirmez. Planlama için Ramazan'da bağış yapmak başlığı altındaki bilgilere göz atabilirsin.
Hesaplamaya hangi varlıkların dahil edilmesi gerektiği
Hemen hesaplayıcıyı açma. Önce her kalemin bir adı, kanıtlanabilir bir değeri ve bir değerleme durumu olan bir varlık listesi oluştur. Böylece belirsiz varlık türlerinin ya unutulmasını ya da fark edilmeden nakit gibi değerlendirilmesini önlersin.
Düzgün bir envanter çıkarmak henüz dini bir karar değildir. Seçilen yönteme göre hangi kısmın Zekata tabi olduğunu belirlemeden önce bile bir yatırım hesabı bakiyesini güvenilir şekilde belgeleyebilirsin. Bu ayrım özellikle yatırımlar ve takılar söz konusu olduğunda faydalıdır.
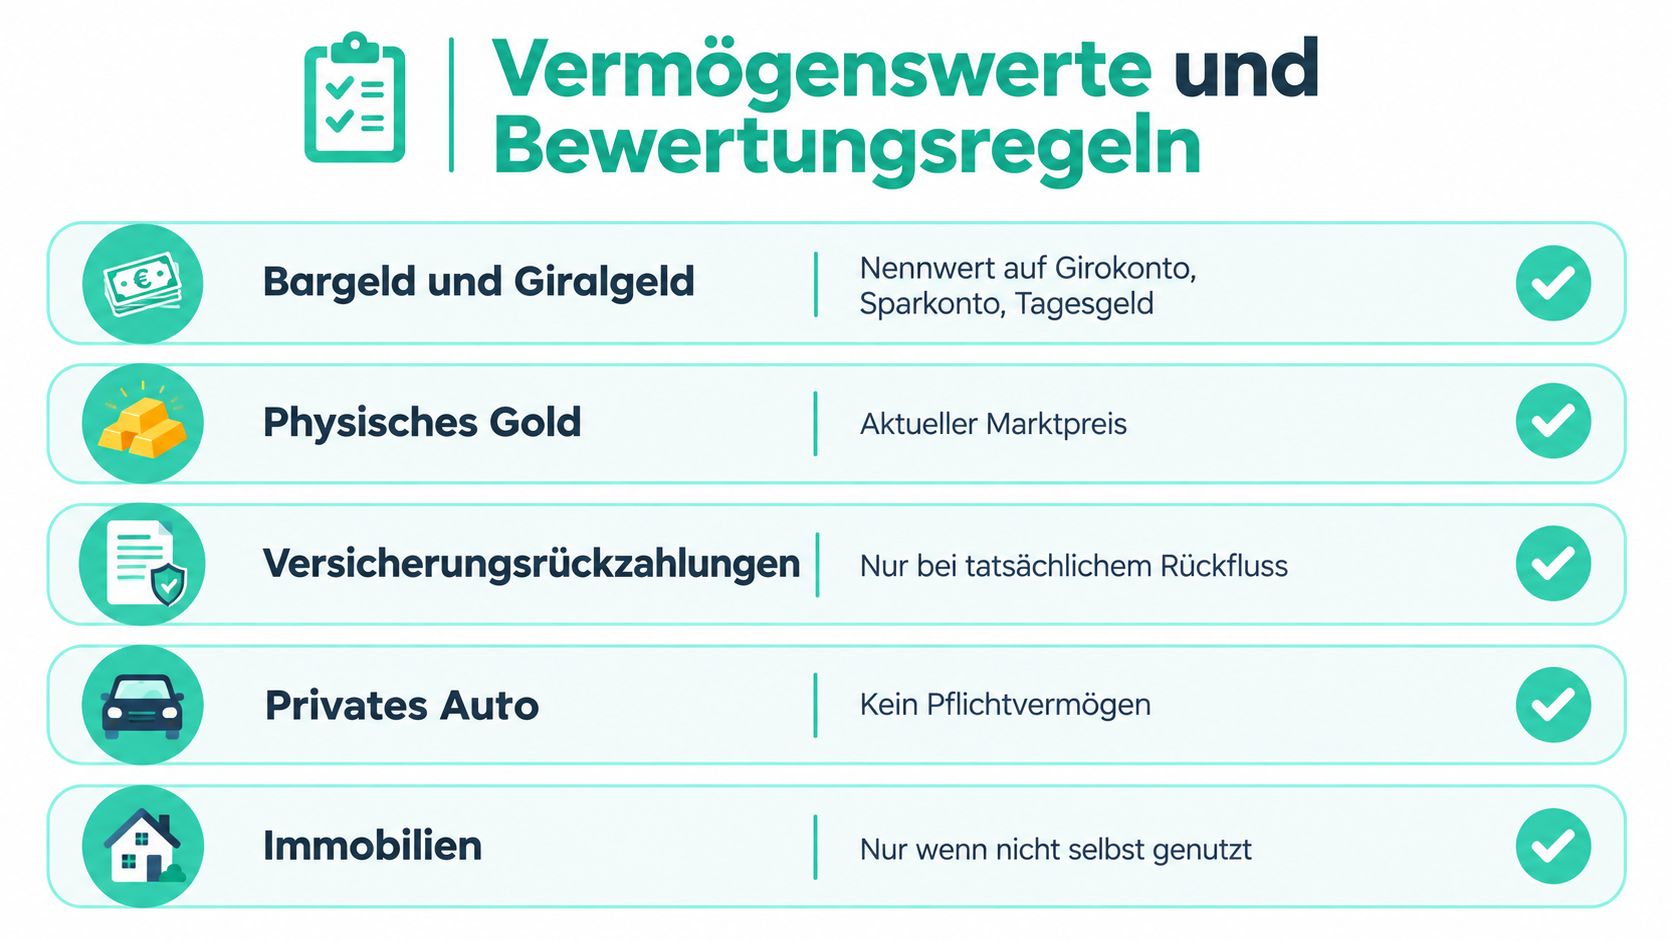
Grafik, farklı varlık türleri hakkında ilk bir yönlendirme sunar:
Net değerleri kaydet, açık değerlemeleri işaretle
| Varlık türü | Envanterin için belgeler | Değerlemeye ilişkin soru |
|---|---|---|
| Nakit ve hesap bakiyeleri | Seçilen tarihteki nakit varlık ve hesap ekstreleri | Tüm hesaplar kaydedildi mi ve transferler iki kez sayılmadı mı? |
| Altın ve gümüş | Ağırlık, gerekirse ayar ve kullanılan fiyat | Kendi yönteminize göre hangi bileşenler dikkate alınır? |
| Hisse senetleri ve ETF'ler | Değerleme tarihli hesap ekstresi | Somut yatırım türü için hangi yaklaşım geçerlidir? |
| Özel borç alacakları | Anlaşma ve geri ödeme durumu | Beklenen geri ödeme nasıl ele alınır? |
| Ticaret malları ve işletme rezervleri | Mal listesi ve işletme belgeleri | Hangi kalemler hesaplama tabanına dahildir? |
Nakit ve hesap bakiyeleri için belgelenen Euro bakiyesi başlangıç değeri olarak kaydedilebilir. Kıymetli madenlerde ise bakiye ve kullanılan fiyata ilişkin ek bilgilere ihtiyacın var. Önceki bir satın alma faturası tek başına güncel değerleme sorusunu yanıtlamaz.
Hisse senetleri, ETF'ler ve özel alacaklar için serbestçe kullanılabilir hesap parasıyla genel bir eşitleme yapmamalısın. Önce portföy değerini veya alacağı eksiksiz olarak kaydet ve dini değerlendirmeyi açık olarak işaretle. Böylece danışma merkezi, tüm envanteri yeniden oluşturmak zorunda kalmadan bilgilerini inceleyebilir.
Gayrimenkullerde grafikteki kısaltılmış ifadeler genel geçer bir karar olarak anlaşılmamalıdır. Belgelerinde kendi kullanım, kiralama ve satış amacı arasında ayrım yap ve ilgili gelirleri ayrı olarak listele. Araç, sigorta talepleri ve işletme malzemeleri konusunda da yalnızca varlığın adına göre karar vermek yerine kullanım amacını ve fiili erişilebilirliği açıkla.
Borçları, taksitli kredileri ve gayrimenkul kredilerini doğru şekilde düşmek
Bir kredi sözleşmesindeki kalan borç ile hemen ödenmesi gereken tutar farklı bilgilerdir. Tam olarak burada genel bir giriş alanı hesaplamayı çarpıtabilir: "Borçlar" adını taşıyan bir alan, bununla hangi yükümlülüklerin kastedildiğini henüz ortaya koymaz.
Kısa vadeli yükümlülüklerde, taksitli kredilerde, öğrenim kredilerinde ve gayrimenkul finansmanlarında farklı değerleme varsayımları farklı sonuçlara yol açabilir. Borçlar ve değişken varlıklarla ilgili pratik sorular, German Doctors'ın Zekat Hesaplayıcısı ve hesaplama genel bakışında ele alınmaktadır.
Vade ve kalan borcu ayrı olarak belgelemek
Hesabın kredili çekim durumunda veya bir kredi kartı bakiyesinde, güncel bakiyeye ve vadeye ihtiyacın vardır. Bir taksitli kredi için ayrıca ödeme planı ve kalan vade faydalıdır. Bir öğrenim kredisinin farklı geri ödeme koşulları olabilir, bu yüzden sözleşme, yalnızca ürün adından daha önemlidir.
Bir gayrimenkul kredisi, listende kendine ait bir satırı hak eder. Şu anda hangi ödemelerin yaklaştığını ve kredinin hangi mülkle ilgili olduğunu not et. Sadece hesap makinesi teknik olarak izin veriyor diye, tüm finansmanı kendi başına toplam varlıktan düşme.
| Hesaplama yaklaşımı | Neyi karşılaştırıyorsun | Netleştirmen gereken nokta |
|---|---|---|
| Tam borç düşümü | Varlık mevcudu ve toplam kalan borçlar | Danışma noktan bu yaklaşımı ilgili krediler için kabul ediyor mu? |
| Kısa vadeli yükümlülüklerin düşümü | Varlık mevcudu ve yakın zamanda vadesi gelen yükümlülükler | Hangi vade tarihleri dikkate alınıyor? |
| Varlığa bağlı değerlendirme | Yükümlülükler ve ilgili varlık kalemleri | Kalemlerin uygunsuz şekilde mahsup edilmesi nasıl önleniyor? |
Bu karşılaştırma bir kontrol aracıdır, en uygun sonuca göre seçim yapma yöntemi değildir. Farklı yaklaşımları sadece senaryo olarak hesapla ve buna göre işaretle. Kararın, takip edilebilir bir yönteme dayanmalıdır.
Cemaat danışmanlığı için soru: Somut şekilde belgelediğim yükümlülüklerimden hangilerini düşebilirim ve bu, kalan borç için mi yoksa vadesi gelen ödemeler için mi geçerli?
Senin borç ödeme kapasiten de danışma görüşmesine dahil edilmelidir. Gerçekte hangi kaynakların mevcut olduğunu ve hangi sözleşmeye bağlı ödemelerin yaklaştığını göster. Bundan otomatik olarak ayrı bir düşüm kuralı çıkmaz, ancak danışma noktası senin durumun hakkında gerçekçi bir fikir edinir.
DACH gündelik hayatından hesaplanmış bir örnek
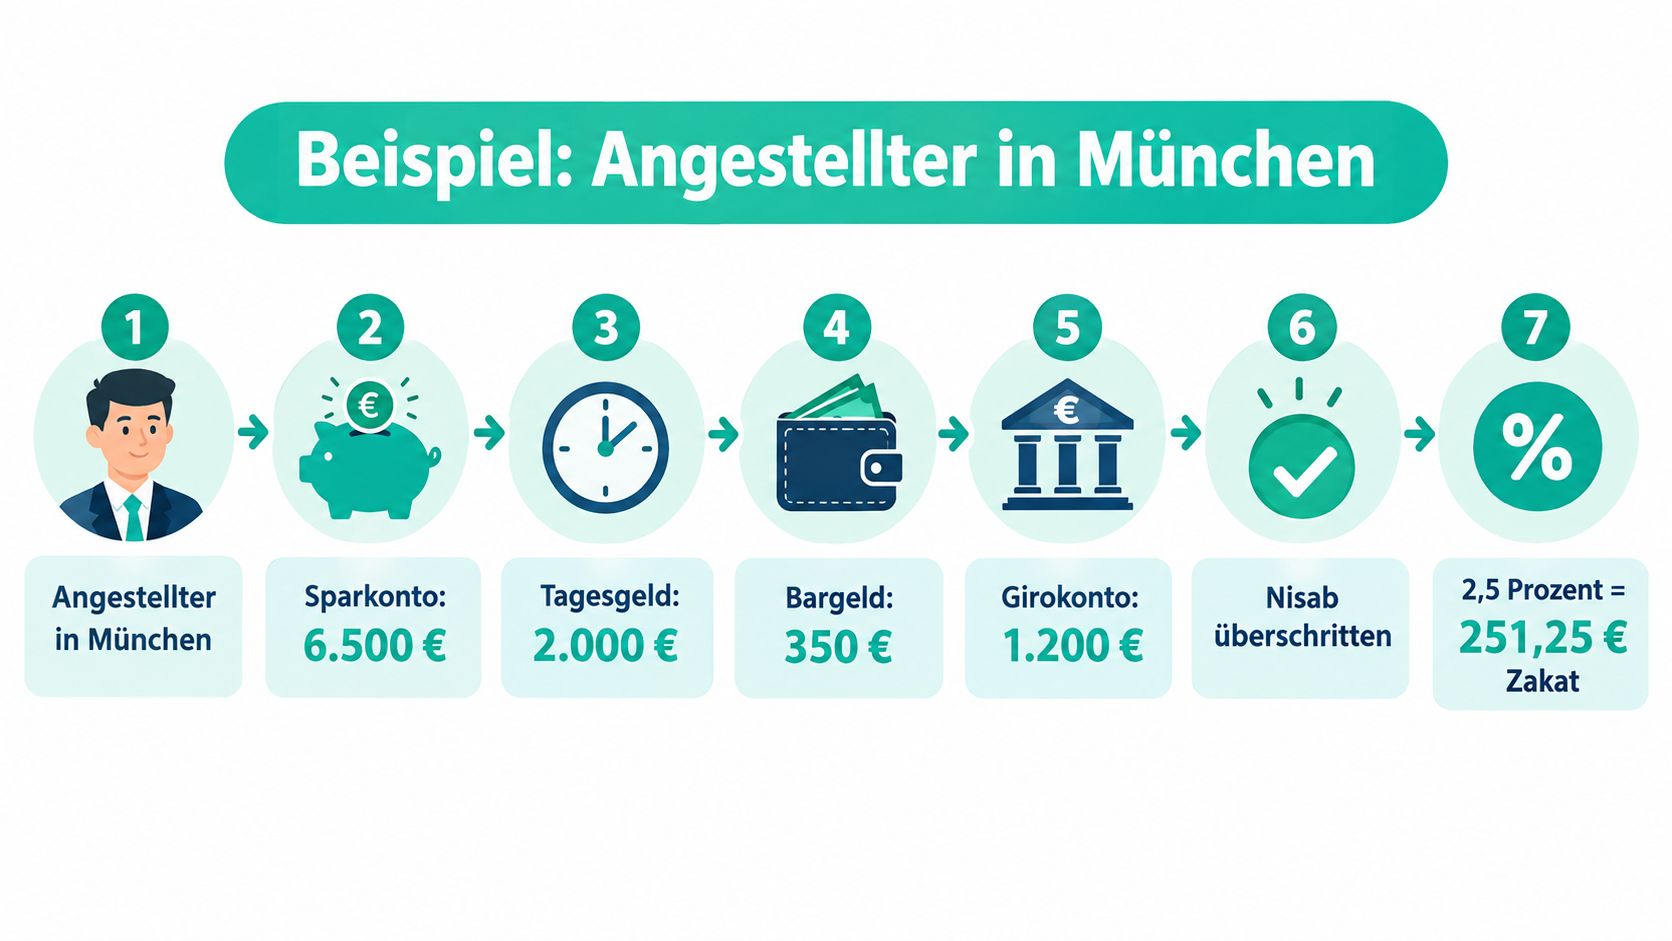
Münih'te çalışan bir kişi, varlığını aynı tarih itibarıyla kontrol ediyor. Tasarruf hesabında 6.000 Euro, vadesiz mevduat hesabında 2.500 Euro bulunuyor. Buna 2.500 Euro değerinde altın ekleniyor. Böylece kayıtlı varlık mevcudu 11.000 Euro oluyor. Seçilen yönteme göre 1.000 Euro vadesi gelen yükümlülük düşülebiliyorsa, 10.000 Euro hesaplamaya esas net varlık kalıyor.
Net varlıktan ödenecek tutara
Bu tutar geçerli nisaba ulaşıyorsa ve gerekli bulundurma süresi tamamlanmışsa, yüzde 2,5 oranında şu hesap ortaya çıkar: 10.000 Euro × 0,025 = 250 Euro Zekat. Bu sayılar bir örnektir, gerçek bir bağış vakası değildir.
Kritik nokta hesaplamaya esas kelimesinde yatıyor. Mücevherin zekata tabi varlık olarak kabul edilip edilmediği ve hangi yükümlülüklerin düşülebileceği, mezhebe ve danışmaya göre farklı değerlendirilebilir. Bu nedenle iki güvenilir hesap makinesi, aynı hesap bakiyelerinde farklı sonuçlara ulaşabilir.
Takip edilebilir bir hesaplama için hesap dökümlerini ve altın mevcuduna ilişkin bilgileri aynı değerleme tarihine göre düzenle. Tartışmalı varlık ve borçları, sessizce dahil etmek veya hariç tutmak yerine, takip ettiğin yönteme göre netleştir. Ayrıca nisap ve havelanın yerine getirilip getirilmediğini kaydet. Böylece her adım kontrol edilebilir.
Bir video olası bir süreci görselleştiriyor. İçinde kullanılan varsayımları kendi hesaplamanla karşılaştır.
Neden farklı sonuçlar mümkün olabilir
Mücevher farklı değerlendirilirse veya farklı bir borç düşümü uygulanırsa, net varlık değişir. Ancak netleştirilmiş bilgiler olmadan ikinci bir tutar sadece tahmin olur. Belirsizlik durumunda, danışma noktasının hangi kalemleri dahil ettiğini ve nedenini sor.
Sonucun yanı sıra kullanılan yöntemi ve dayanak belgeleri de sakla. Farklı bir hesaplama ortaya çıktığında, tüm belgeleri yeniden bir araya getirmek zorunda kalmadan farkın değerlemeden mi, borç düşümünden mi yoksa nisap kontrolünden mi kaynaklandığını anlayabilirsin.
Sık görülen yanılgılar ve yöntemsel tuzaklar
Bir hesap makinesi sonucu bir gerekçe değildir. Sadece son tutarı kaydeden kişi, girdilerin doğru şekilde sınıflandırılıp sınıflandırılmadığını sonradan takip edemez. Özellikle yardım metni eksik olan veya hesaplama yöntemi açıklanmayan alanlar sorunludur.
Bilindik varlık türleri bile sorulara yol açabilir. Altın mücevherde mesele sadece altın bulunup bulunmadığı değil, aynı zamanda seçilen muameledir. Bir portföyde ise belgelenmiş piyasa değeri ile dini değerleme yaklaşımı birbirinden ayrı tutulmalıdır.
Görsel, daha ayrıntılı bir incelemenin anlamlı olduğu tipik alanları göstermektedir:
Genel ifadeleri somut sorularla değiştirmek
- „Her mücevher aynı şekilde sayılır“: Kendi somut mücevher mevcudunun nasıl ele alındığını ve kullanılan değerleme yaklaşımını sor.
- „Tüm borçlar düşülür“: Hesap makinesinin gerçekte hangi yükümlülükleri dikkate aldığını sana açıklattır.
- „Beklenen bir ödeme zaten mevcut paradır“: Mevcut hak taleplerini gerçekten elde edilmiş tutarlardan ayır ve sınıflandırmayı netleştir.
- „Kiraya verilen bir mülk tamamen sayılır“: Mülkü, gelirlerini ve varlığını elinde tutma amacını ayrı ayrı sor.
- „Portföy sürekli yeniden hesaplanmalıdır“: Takip edilebilir bir değerleme tarihi ve buna uygun yöntem üzerinde anlaş.
Sadece daha düşük bir tutar verdiği için bir hesaplamayı tercih etme. Önemli olan, varsayımlarını takip edebilmen ve savunabilmendir.
Bir diğer önemli sorun, hesaplanan Zekat ile diğer bağış niyetleri arasındaki ayrımın yapılmamasıdır. Bağış planlamanda hangi tutarı hangi amaç için ayırdığını kaydet. Sadaka-i Cariye'nin anlamına dair yazı, uzun vadeli bağışlar için tamamlayıcı bir yön gösterici sunar.
Farklı hesaplayıcılar birbirinden farklı sonuçlar veriyorsa, ilgili hesaplama temelini sor. Yararlı bir yanıt, uygulanan kuralları ve açık kalan soruları belirtir. Aracın otomatik olarak doğru hesapladığı yönündeki sadece bir ifade bunun için yeterli değildir.
Kontrol listesi, belgeleme ve sonraki adımlar
İyi bir belgeleme karmaşık olmak zorunda değildir. Bir tablo, ilgili belgeler ve kullanılan yönteme dair kısa bir not, pratik bir çalışma temeli olarak yeterlidir. Önemli olan, sonucunun nasıl ortaya çıktığını daha sonra da anlayabilmendir.
Sadece ödeme tutarını saklama. Bir cemaat veya danışma merkeziyle açıklığa kavuşturduğun soruları da not et. Böylece bir sonraki kontrolde hangi kararların hâlâ geçerli olduğunu ve değişen koşullar nedeniyle hangilerinin yeniden görüşülmesi gerektiğini ayırt edebilirsin.
İzlenebilir bir kontrol için belgelerin
- Nisap belgelendi: Metal standardı, fiyat referansı ve değerleme tarihi kaydedildi.
- Havl izlenebilir: Başlangıç ve kontrol tarihi not edildi, belirsiz değişiklikler ele alındı.
- Varlıklar eksiksiz: Hesaplar, kıymetli madenler, yatırımlar, alacaklar ve ticari kalemler kaydedildi.
- Borçlar ayrıştırıldı: Kalan borçlar ve vadesi gelen ödemeler tek bir alanda karıştırılmadı.
- Yöntem netleştirildi: Açık kalan değerlemeler, açıklamasız tahminlerle değiştirilmedi.
- Sonuç güvence altına alındı: Hesaplama, belgeler ve danışmanlık notları bir arada bulunuyor.
Özellikle menkul kıymetleri, ticari varlıkları veya daha büyük finansmanları hesaba katman gerektiğinde yerel camini veya İslami bir danışma merkezini ziyaret et. Somut bir bağış imkânı için ayrıca ilgili yardım kuruluşuna Zekat bağışlarını nasıl kabul ettiğini ve kullandığını sorabilirsin.
Hesaplama ve projenin seçimi birbirinden ayrı kararlardır. Şeffaf bir şekilde sunulan bir yardım projesi, sırf bu nedenle her Zekat ödemesi için uygun değildir. Tutarı göndermeden önce uygunluğu ve öngörülen kullanım şeklini doğrulatman gerekir.
Proje seçiminde belirtilen sorumlu kuruluşlara, izlenebilir hedeflere ve kaynak kullanımına dair bilgilere dikkat et. Uygun bağış projelerini bulma rehberi, bu soruları düzenli bir şekilde incelemene yardımcı olur. Böylece bağış kararın da hesaplaman kadar izlenebilir kalır.
SadakaNow bir Zekat hesaplayıcısı sunar ve camilerin, yardım kuruluşlarının ve sosyal girişimlerin bağış imkânlarını bir araya getirir. Hazırladığın bilgileri hesaplamak ve uygun projeleri incelemek için platformu ziyaret et; bir Zekat ödemesi yapmadan önce ilgili kuruluşla bunun bunun için öngörüldüğünü doğrula.