Dernek Bağış Makbuzu: 2026'da Nasıl İşliyor
Dernekte bağış makbuzu, hukuken § 50 EStDV uyarınca resmi bir bağış onay belgesidir. 300 Euro'dan itibaren bağışçı, tutarı vergiden düşmek istiyorsa bu belgeye genellikle ihtiyaç duyar.
Camide Cuma namazından sonra ilk havaleler geldiğinde, asıl soru dernek olarak "bir şekilde" bir onay yazısı yazıp yazmadığınız değildir. Soru, resmi formu düzgün kullanıp kullanmadığınız, alıcıyı doğru şekilde belirtip belirtmediğiniz ve çevrimiçi bağışlarda gerçek ödeme alıcısını doğru şekilde belgeleyip belgelemediğinizdir.
İçindekiler
- Dernekte bağış makbuzunun aslında ne olduğu
- Doğru bir bağış onay belgesinin zorunlu bilgileri
- Basit ve ayrıntılı bağış onay belgesi karşılaştırması
- Dernekler ve platformlar üzerinden yapılan dijital bağışlar için süreç
- Uygulama için örnek metin ve somut ifadeler
- Sık yapılan hatalar ve riskli varsayımlar
- Cami dernekleri ve sayman için kontrol listesi
- Bağış makbuzuyla ilgili sık sorulan sorular
Dernekte bağış makbuzunun aslında ne olduğu
Dernek günlük hayatında bir bağış makbuzu, dosyalamak için güzel bir ekstra değildir. Hukuken bu, § 10b EStG ve § 50 EStDV uyarınca resmi bir bağış onay belgesidir. Bu belgeyi yalnızca vergi avantajlı bir kuruluş düzenleyebilir ve yalnızca fiilen derneğe ulaşmış bağışlar için düzenlenebilir. Bir platform üzerinden bağış toplayanlar, bu nedenle hukuken kimin alıcı olduğunu ve belgeyi daha sonra kimin düzenleyeceğini açıkça netleştirmelidir. Kamu yararına derneklere yapılan bağışların sınıflandırılması hakkında daha fazla bilgi
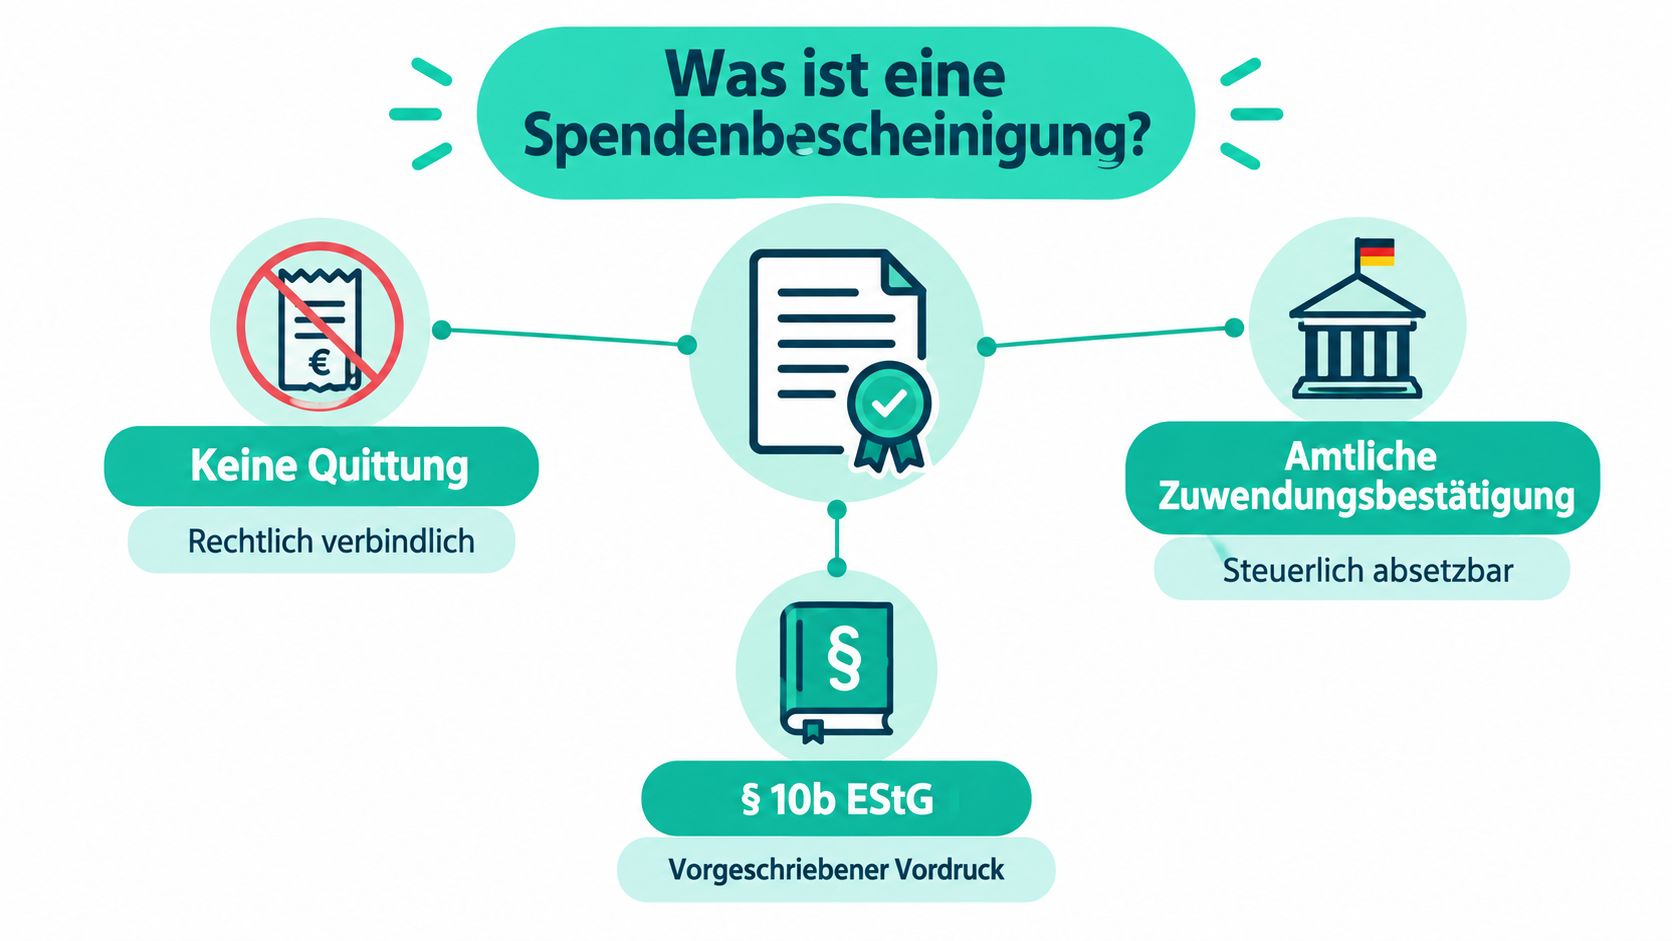
300 Euro eşiği, uygulamada işin zorluğunu belirler. Bunun altında, vergi avantajlı derneklerde genellikle ödeme makbuzu yeterlidir; üzerinde ise usulüne uygun belge gerekir. Bunun yerine serbestçe yazılmış bir onay yazısı gönderenler, vergi açısından düzgün şekilde kullanılamayacak bir belge üretmiş olur.
Pratik kural: Bir havale onayı otomatik olarak bir bağış makbuzu değildir. Belgeyi vergi açısından kullanılabilir kılan, ancak resmi içeriktir.
Maliye, yalnızca tutar, amaç, alıcı ve bağış türü birbirine uyduğunda inceleme yapar. Özellikle ibadethane, sosyal çalışma veya Ramazan projeleri için bağışların geldiği cami derneklerinde, hangi vergi avantajlı kurumun parayı aldığının ve bu paranın ne için düşünüldüğünün net olarak belli olması gerekir.
Yanlış bir düzenleyici, muhasebedeki sıkıntıdan daha fazlasını riske atar. § 10b EStG uyarınca, onay belgesi yanlışsa düzenleyici, haksız yere onaylanan bağış tutarının yüzde 30'u için prensipte sorumlu tutulabilir. Bu, gerçek bir yönetim kurulu riskidir. Sorumluluk ve bağış onay belgesine ilişkin yasal dayanak
Doğru bir bağış onay belgesinin zorunlu bilgileri
Resmi form üzerinde pazarlık yapılamaz. Önceden belirlenmiş metin bölümlerinin ifade biçimi ve sırası serbestçe değiştirilemez; dernek, zorunlu bilgileri eksiksiz olarak almalıdır. Uygulamada en çok hatalar tam burada olur, çünkü yönetim kurulları resmi içeriği tutarlı biçimde yansıtmak yerine güzel görünen bir yazı oluşturmak ister. Form için resmi talimatlar
Her belgede bulunması gerekenler
- Derneğin adı ve adresi, düzenleyicinin açıkça belli olması için.
- Bağışçının adı, bağışın ilişkilendirilebilmesi için.
- Tutar ve tarih, ödeme işleminin denetlenebilir kalması için.
- Bağış türü, yani para, ayni veya üyelik aidatı.
- Vergi avantajlı amaç, fonların ne için ayrıldığının net olması için.
- Muafiyet veya tespit kararı, kamu yararı statüsünün kanıtlanabilmesi için.
Cami dernekleri için düzgün ana veri yönetimi işin yarısıdır. Dernek adı bazen kısaltılmış biçimde, bazen Arapça transkripsiyonla, bazen de eski adresle görünüyorsa durum karışır. Bu nedenle bağış yönetim sistemi, her işlem için en azından alıcı bilgilerini, bağış türünü, tutarı, tarihi, amacı ve kararı düzgün şekilde birbirine bağlamalıdır.
Ayni bağışlarda alışılagelmiş para mantığı yeterli değildir. Bu durumda ek değerlendirme verilerine ihtiyacınız olur, yani eşya, yaş, durum ve geçmiş satın alma fiyatı. İbadethane için bir halı, gençlik çalışmaları için bir dizüstü bilgisayar veya yönetim için bir yazıcı, bu sayede artık sadece „herhangi bir eşya” değil, belgelenmesi zorunlu mal varlığı kalemleri haline gelir.
Kontrol için en uygun zaman, bağışçıdan gelen sorudan sonra değil, gönderimden öncesidir.
İç süreçlerde Excel kullananlar, alanları özgün isimlerle adlandırmamalıdır. Net sütunlar kullanın, belge numarasını kaydedin ve bağışçı verilerini, ödeme hizmet sağlayıcısını ve gerçek bağış alıcısını birbirinden net şekilde ayırın. Aksi halde doğru tutar, yanlış belgenin üzerinde yer alabilir.
Basitleştirilmiş ve ayrıntılı bağış makbuzu karşılaştırması
300 Euro'nun altında durum daha az karmaşıktır, ancak özensiz olunmamalıdır. Genellikle ödeme kanıtı yeterlidir, örneğin hesap ekstresi, kredi kuruluşunun işlem onayı veya nakit yatırma dekontu. Yine de bundan alıcının vergi avantajlı olduğu ve amacın uygun olduğu anlaşılabilmelidir. Düzenli Sadaka bağışları için bu önemlidir, çünkü birçok küçük ödeme bir araya geldiğinde eşik hızla aşılabilir.
| Kriter | 300 Euro'ya kadar | 300 Euro'dan itibaren |
|---|---|---|
| Kanıt | Genellikle ödeme belgesi yeterlidir | Resmi bağış makbuzu gereklidir |
| Şekil | Ayrı bir form zorunlu değildir | Forma uygun belge gereklidir |
| Bilgiler | Alıcı, amaç, vergi avantajı belli olmalı | Eksiksiz zorunlu bilgiler gereklidir |
| Dernekte uygulama | Küçük bağışları düzenli şekilde kayıt altına alın | Makbuzu hedefe yönelik olarak düzenleyin |
300 Euro'dan itibaren basit kanıt, biçimsel bir konu haline gelir. Bağışçı, tutarı vergisel olarak kullanmak istiyorsa resmi onaya ihtiyaç duyar. Özellikle Ramazan kampanyalarında, bağış toplamalarında veya aylar süren proje çağrılarında, sayman tutarın „henüz küçük gibi hissedildiği” ana kadar beklememelidir.
Vergisel çerçeve ayrıca sınırlıdır. Bağışlar ve belirli üyelik aidatları, özel gider olarak toplam gelirin yüzde 20'sine kadar dikkate alınabilir; tüzel kişiler için alternatif olarak toplam cironun ve takvim yılında ödenen ücret ve maaşların binde 4'ü sınırı geçerlidir. BMF'nin bağışlar ve küçük tutar kuralına ilişkin genel bakışı
Dernekte sistematik olarak bağış toplayanlar bu nedenle „makbuz var mı yok mu” diye değil, eşikler, alıcılar ve kanıtlar açısından düşünmelidir. Bu, yeniden iş yapmaktan tasarruf sağlar ve yıl sonunda yanlış makbuzların düzeltilmesi gerekmesini önler.
Dernekler ve platformlar üzerinden yapılan dijital bağışlar için süreç
Dijital bağışlarda en önemli soru teknik değil, hukukidir: Alıcı kimdir? SadakaNow gibi bir platform üzerinden yapılan çevrimiçi bağışta platform, temel olarak sadece ödeme yoludur. Makbuz, yalnızca gerçekten alınan bağış için vergi avantajlı kuruluş tarafından düzenlenebilir. Dijital bağış toplama platformlarına ilişkin uygulama rehberi
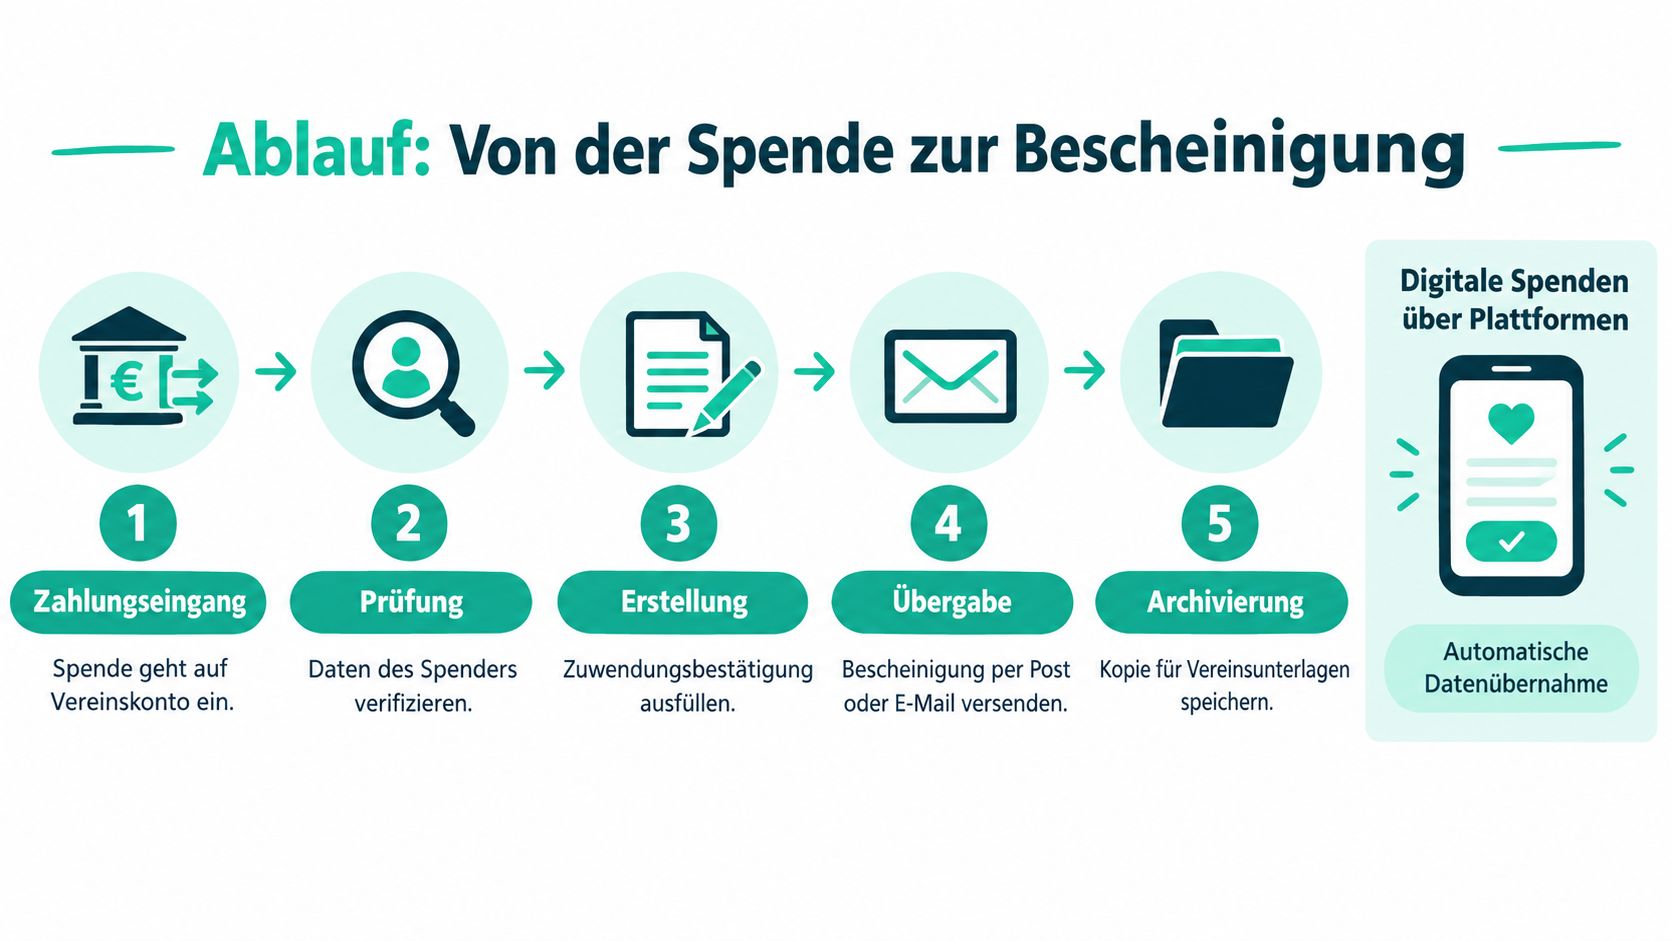
Sürecin düzgün işleyişi
- Ödeme girişini kontrol edin. Para, dernek hesabına veya açıkça tahsis edilmiş bağış hesabına geçtiğinde, makbuz süreci başlar.
- Bağışçı verilerini eşleştirin. İsim, adres ve tutar, ödeme işlemiyle uyumlu olmalıdır.
- Amacı belgeleyin. Amaca yönelik kampanyalarda, bağışın cami için mi, gençlik çalışmaları için mi yoksa bir yardım projesi için mi düşünüldüğü net olmalıdır.
- Makbuzu oluşturun. Bilgiler, resmi örneğe uygun olmalıdır.
- Kopyayı arşivleyin. Derneğin kendi belgelemesi eksiksiz ve izlenebilir olmalıdır.
Platform kampanyalarında kontrol sorunu şu şekilde ortaya çıkar: her yönlendirme otomatik olarak kendi makbuzunu haklı çıkarmaz. Para başka bir projeye aktarıldığında, bu aktarımın belgelenmesi gerekir ve düzenleyen dernek geçerli bir muafiyet veya tespit kararına ihtiyaç duyar. § 60a AO uyarınca bir tespit kararı üç yıldan veya bir muafiyet kararı beş yıldan daha eskiyse, şimdilik hiçbir bağış makbuzu düzenlenemez. NRW Vergi Dairesi'nin süreler ve alıcı kontrolüne ilişkin açıklamaları
Belirli koşullar altında makinede oluşturulan makbuzlar da geçerlidir. Bu, dijital yollarla çok sayıda bağış alan dernekler için özellikle pratiktir. Ödeme kabulüne yetkili bir kişinin onayı imzalaması gerekir, böylece e-posta ile gönderim veya otomatik oluşturma durumunda da süreç hukuki açıdan güvenli kalır.
Düzgün bir dijital süreç zaman kazandırır, ancak yalnızca alıcı, karar ve bağış türü önceden doğruysa.
Uygulama için örnek metin ve somut ifadeler
Birçok dernek hukuki konuda değil, ifade biçiminde başarısız olur. Resmi metin keyfi olarak oluşturulamaz, ancak çevresinde yine de iç süreçler ve eşlik eden yazışmalar için net, sakin bir dile ihtiyacınız vardır. Tam da burada, gereksiz eklemeler içermeyen düzgün bir standart metin yardımcı olur.
Uygulamaya uygun ifadeler
„Sayın bağışçımız“ hitabı sorunsuz bir ifadedir. Ardından asıl resmi içerikli onay gelir, örneğin bağışın kamu yararına çalışan derneğe ulaştığına ve yalnızca belirtilen amaç için kullanıldığına dair bir açıklama. Önemli olan, bu tür cümlelerin zorunlu içeriği yalnızca tamamlaması, onun yerine geçmemesidir.
Ayni bağışlarda metnin net kalması gerekir. Bir dizüstü bilgisayar genel anlamda bir „eşya“ değildir, durumu, yaşı ve alış fiyatı belli olan belirli bir ekonomik değerdir. Bu konuda belirsiz kalanlar, kuşku durumunda geçerli olmayan bir belge riskiyle karşılaşır.
Eşlik yazısında anlamlı olanlar
- Teşekkür ve bağışın ilgili projeyle ilişkilendirilmesi
- Resmi belgeye dair bilgilendirme
- Ad veya adres hatalıysa düzeltme imkânına işaret edilmesi
Bağış belgesinde uygun olmayanlar
- Resmi örneğin serbestçe değiştirilmiş ifadeleri
- Kamu yararına çalışma statüsü hakkında tanıtım amaçlı ifadeler
- „İyi amaçlar için“ gibi belirsiz genel ifadeler
Dijital bir çözüm kullananlar, ifadeleri ve temel verileri düzgün şekilde önceden tanımlayabilir. SadakaNow'un bağış yönetimi gibi sistemler, kampanya ve ödemelerin eşleştirilmesini yapılandırdıkları için olası bir yapı taşı olabilir. Ancak hukuken doğru onayı veren her zaman dernektir.
Sık yapılan hatalar ve riskli varsayımlar
En tehlikeli yanılgı şudur: „Ödeme belgesi artı dernek adı her zaman yeterlidir.“ Bu doğru değildir. 300 Euro'nun altında ödeme kanıtı yeterli olabilir, bunun üzerinde ise resmi bağış belgesi gereklidir. Bunu karıştıranlar, bağışçılara vergi durumunda geçerli olmayan bir belge vermiş olur.
İkinci bir yanılgı platformlarla ilgilidir. Birçok kişi ödeme hizmet sağlayıcısının otomatik olarak alıcı olduğunu düşünür. Bu yanlıştır. Alıcı, bağışı gerçekten alan ve belgeleyen vergi avantajlı kurum, yani dernek veya organizasyondur. Platform ise sadece aradaki teknik veya organizasyonel yoldur.
Üçüncü klasik hata, eski bir belgenin sonsuza kadar yeterli olduğu inancıdır. Bu doğru değildir. § 60a AO uyarınca tespit belgesi çok eskiyse veya muafiyet belgesinin süresi dolmuşsa, dernek şimdilik bağış belgesi düzenleyemez. Belgelerin yıllarca dosyada kalıp hiç kontrol edilmediği noktalarda yönetim kurulları tam olarak burada hataya düşer.
Pratikte sıkça neler ters gidiyor
- Yanlış tutar: Bir rakam karışıklığı, doğru bir belgeyi hızla soruna dönüştürür.
- Yanlış amaç: Belirli bir amaca bağlı bağış, genel olarak belgelenir.
- Yanlış dernek bilgileri: Eski adres veya eski dernek adı izlenebilirliği zayıflatır.
- Eksik belge eşleştirmesi: Belge sistemde kayıtlı değildir.
Sonuçlar önce bağışçıyı etkiler. Belge yanlış veya eksikse, vergi dairesi bağışı kabul edemez. Bu durumda dernek belgeyi derhal düzeltmeli ve bağışçıya düzeltilmiş halini vermelidir. Hata ortalıkta kalırsa, kuşku durumunda vergi beyannamesi konusunda bir anlaşmazlık ortaya çıkar ve tüm süreç gereksiz yere uzar.
Cami derneklerine danışmanlık yapanlar bu nedenle basit bir kural uygulamalıdır: önce kontrol et, sonra belgele. Tersi değil.
Cami dernekleri ve muhasebeciler için kontrol listesi
- Güncel muafiyet veya tespit belgesini kontrol edin. Geçerli bir kanıt olmadan bağış belgesi düzenlenemez.
- Resmi formu kullanın. Kendi oluşturduğunuz metinler veya serbestçe formüle edilmiş yerine geçen metinler kullanılmamalıdır.
- Dernek bilgilerini eksiksiz tutun. Ad, adres ve eşleştirme tam olarak doğru olmalıdır.
- Amacı net şekilde belgeleyin. Ramazan, gençlik, cami tadilatı veya sosyal fon birbirine karıştırılmamalıdır.
- Tutar ve tarihi karşılaştırın. Belge, ödemenin gerçekleştiği zamana uygun olmalıdır.
- Bağış türünü doğru sınıflandırın. Para, ayni bağış veya üyelik aidatını net şekilde ayırın.
- Ayni bağışları değerlendirin. Eşya, yaş, durum ve alış fiyatını kaydedin.
- Ödemenin girişini dahili olarak belgeleyin. Hesap ekstresi, platform verileri veya işlem onayını saklayın.
- Güvenli dijital iletim yöntemi seçin. Şifreli e-posta, bağışçı portalı veya posta, tek başına PDF eklerinden daha güvenlidir.
- Kopyasını arşivleyin. Düzenlenen her belge, izlenebilir bir dernek dosyasına ihtiyaç duyar.
Almanya'daki İslami cemaatler için bilgiler bu uygulamayla iyi örtüşür, çünkü orada da aynı temel sorular ortaya çıkar, yalnızca daha fazla gönüllülük gerçeği ve daha az yönetim zamanıyla.
Bu listeyi dernek ofisine asın. Bir madde açık kalırsa imza atılmaz.
Bağış belgesiyle ilgili sıkça sorulan sorular
Bir bağış belgesi ne kadar süre geçerlidir?
Doğru şekilde düzenlendiği andan itibaren bağışçının vergi beyannamesi için geçerlidir. Dernek, ileride bir denetim mümkün olabilsin diye bu belgeyi ödeme kayıtlarıyla birlikte dahili olarak saklamalı ve izlenebilir şekilde arşivlemelidir. Özellikle önemli olan, belgenin derneğin geçerli belgesine uygun olmasıdır.
Ayni bağışlar bir cami derneğine belgelendirilebilir mi?
Evet, doğru şekilde belgelendirildiklerinde mümkündür. Ayni bağışlarda eşya ve değerinin yanı sıra yaş, durum ve tarihi satın alma fiyatı da gereklidir. Tam olarak bu bilgiler değerlendirmeyi güvence altına alır ve tutarın keyfi olarak belirlenmesini önler.
E-posta yeterli mi, yoksa belge posta yoluyla mı gelmeli?
Süreç düzgün organize edildiğinde ve belge açık şekilde bağışçıya atfedilebildiğinde e-posta geçerlidir. Belirli koşullar altında makine tarafından oluşturulmuş onaylar da mümkündür. Belirleyici olan kağıt değil, hukuken güvenli atıf ve doğru içeriktir.
Bir belge kaybolursa ne yapılmalı?
Bu durumda dernek bir kopya veya ikinci nüsha düzenlemeli ve bunu dahili olarak kopya olarak işaretlemelidir. Bu sırada orijinal veriler değişmeden kalmalıdır. Bağışçı için önemli olan, isim, tutar, tarih ve amacın orijinal belgeyle aynı olmasıdır.
Bağış süreçlerinizi gerçekten düzgün kurmak istiyorsanız, kağıt yığınlarına değil, ödeme girişi, bildirim kontrolü ve belgelendirme için net bir yapıya ihtiyacınız var. SadakaNow, dijital bir bağış platformu olarak ödeme akışını ve proje atamasını gösterebilirken, dernek hukuken doğru bağış onayını düzenler. Topluluğunuz veya projeniz için bağışları şeffaf, izlenebilir ve düzgün dokümantasyonla organize etmek istiyorsanız SadakaNow'a göz atın.