SEPA Otomatik Ödeme Ne Zaman Çekilir Açıklaması
Bir SEPA otomatik ödeme, hesabınızdan temel olarak belirtilen vade tarihinde çekilir. Bu tarih bir Cumartesi, Pazar veya resmi tatile denk gelirse, çekim bir sonraki iş gününde gerçekleşir.
Az önce bir Sadaka bağışını onayladınız, onay mesajını aldınız ve bankacılık uygulamanıza bakıyorsunuz. Orada çekim henüz görünmüyor. Özellikle devam eden bir kampanya için yapılan bir bağışta bu durum kafa karıştırıcı olabilir: Talimat ulaştı mı, yoksa yapmanız gereken başka bir şey mi var?
Buradaki en önemli ayrım şudur: Bağış tarihi ile vade tarihi aynı şey değildir. Bağış formundaki tıklama kararınızı belgeler. Bankanızın tutarı fiilen ne zaman çekeceğini ise ödeme bildiriminden anlarsınız.
İçindekiler
- Tam olarak ne zaman çekilir: vade, hafta sonu ve resmi tatil
- Tutar ve vade içeren ön bilgilendirme
- İlk ve sonraki otomatik ödeme: yetkilendirmeden ikinci ödemeye kadar süreç
- Sekiz hafta ve on üç ay iade süresi
- Yetersiz bakiye, iade işlemi ve masrafları kim karşılar
- Bakiye ve iade için beş adım
Tam olarak ne zaman çekilir: vade, hafta sonu ve resmi tatil
Bir bağışçı Cumartesi günü bir Sadaka bağışını onaylıyor. Ödeme bildiriminde vade tarihi olarak Pazartesi yazıyor ve Pazartesi günü çekim hesapta görünüyor. Pazartesi bir iş günüyse ve çekim zamanında işleme alınmışsa, bu normal bir süreçtir, bir aksaklık değildir.
SEPA otomatik ödeme görünür şekilde ne zaman çekilir
| İstenen Tarih | Banka Durumu | Görünür Çekim | Bakiye Gerekli Tarih | Bankaya Teslim Son Tarih |
|---|---|---|---|---|
| İş günü, örneğin Cuma | Açık, iş günü | Cuma | Cuma | Perşembe |
| Cumartesi | İş günü değil | Takip eden Pazartesi | Pazartesi | Cuma |
| Pazar | İş günü değil | Takip eden Pazartesi | Pazartesi | Cuma |
| İstenen tarih resmi tatile denk geliyor | İş günü değil | Bir sonraki banka iş günü | Bu banka iş günü | Önceki son iş günü |
| Pazartesi resmi tatil, istenen tarih hafta sonu | Kapalı, iş günü değil | Salı | Salı | Önceki Cuma |
| Düzenli ödeme, örneğin ayın 3'ünde | İş günü olabilir veya olmayabilir | Bildirilen veya takip eden iş günü | Aynı gün | Bir iş günü önce |
Bu tablo, belirtilen işlem günlerinin iş günü olduğunu ve aralarında başka bir resmi tatil bulunmadığını varsaymaktadır. „Açık” ifadesi, bir banka şubesinin çalışma saatlerini değil, ödeme işlemlerindeki işlemeyi ifade eder.
Deutsche Bundesbank'ın SEPA Hausbankverfahren hakkındaki açıklaması, kaydın vade tarihinde yapıldığını belirtir ve otomatik ödeme talimatının ödeyenin ödeme hizmeti sağlayıcısına en geç bir iş günü önce ulaşmasını şart koşar; tablodaki teslim süreleri, ayın üçüncü gününde yapılan düzenli ödeme örneği dahil olmak üzere buna dayanmaktadır.
Hangi tarih gerçekten geçerlidir
Bir bağışta birden fazla tarih bilgisiyle karşılaşabilirsiniz. Formda onay verdiğiniz an, bir e-postada onay tarihi ve ödeme bildiriminde ise planlanan çekim tarihi yer alır. Hesap bakiyeniz açısından belirleyici olan, bu sonuncu bilgidir.
Mandat verilme tarihi de hesaba geçiş gününü belirlemez. Mandat ile tahsilata izin verirsiniz. Alıcı daha sonra somut ödemeyi hazırlamalı ve bir vade tarihiyle birlikte göndermelidir.
Aynı şekilde, önceden oluşturulmuş bir lastschrift dosyası da hesabınızın zaten tahsil edildiği anlamına gelmez. Duyurulan ödeme tarihi henüz gelmemişken organizasyon tahsilatı hazırlayabilir.
Takvim kuralı: Bağışınızı onayladığınız tarihe değil, duyurulan vade tarihine bakın.
Deutsche Bundesbank'ın SEPA Lastschrift için teknik şartnameleri işlemlerin iş günlerinde nasıl yürütüldüğünü açıklar. Bu nedenle hafta sonu hesaptan bir çekimin görünmemesi tek başına işlemin başarısız olduğu anlamına gelmez.
Pazartesi her zaman bir sonraki banka iş günü değildir
Pazar günü için duyurulmuş bir tahsilat varsayalım. Eğer ardından gelen Pazartesi bir iş günüyse, tablodaki Pazartesi satırı geçerlidir. Ancak Pazartesi işlem açısından önemli bir resmi tatilse, bir sonraki iş günü devreye girer.
Bölgesel bir resmi tatil, tüm SEPA işlemlerinin otomatik olarak durduğu anlamına gelmez. Belirleyici olan, ilgili ödeme hizmeti sağlayıcısının iş günü takvimidir. Belirsizlik durumunda duyurulan gerçekleştirme tarihini kontrol edin ve sadece kapalı şubeye bakmak yerine bankanıza danışın.
Hesap karşılığı için belirleyici olan, tahsilatın yapılacağı vadesiz hesaptaki kullanılabilir tutardır. Başka bir hesaptaki para, ancak zamanında o hesapta kullanılabilir hale geldiğinde işe yarar. Bu yüzden hesaplar arası aktarımı, lastschrift'i uygulamada beklediğiniz ana kadar ertelemeyin.
Para hangi saatte çekilir
Tüm bankalar için geçerli genel bir saat yoktur. Bankanız işlemleri kendi süreçlerinde yürütür; bu yüzden bir tahsilat sabah henüz görünmeyip daha sonra görünür hale gelebilir.
Ayrıca ön kayıtlı bir işlemi kesinleşmiş bir çekimle karıştırmayın. Bankacılık uygulamaları duyurulan ve gerçekleştirilmiş ödemeleri farklı şekilde gösterir. Sözde çift veya gecikmeli bir tahsilatı şikayet etmeden önce işlem durumunu okuyun.
"SEPA Lastschrift, ne zaman çekilir?" diye arayanların, tıklamadan itibaren geçerli genel bir bekleme süresine ihtiyacı yoktur. Ödeme onayınızdaki somut vade tarihini kontrol edin ve tutarı bu gerçekleştirme günü için hazır bulundurun.
Tutar ve vade bilgisiyle ön bilgilendirme
Salı günü bağış yaparsınız, ancak hesabınızda çekim ancak daha sonra görünür. Planlamanız için yalnızca bağış günü değil, duyurulan vade günü önemlidir: Bu, tahsilatın ne zaman yapılacağını belirtir.
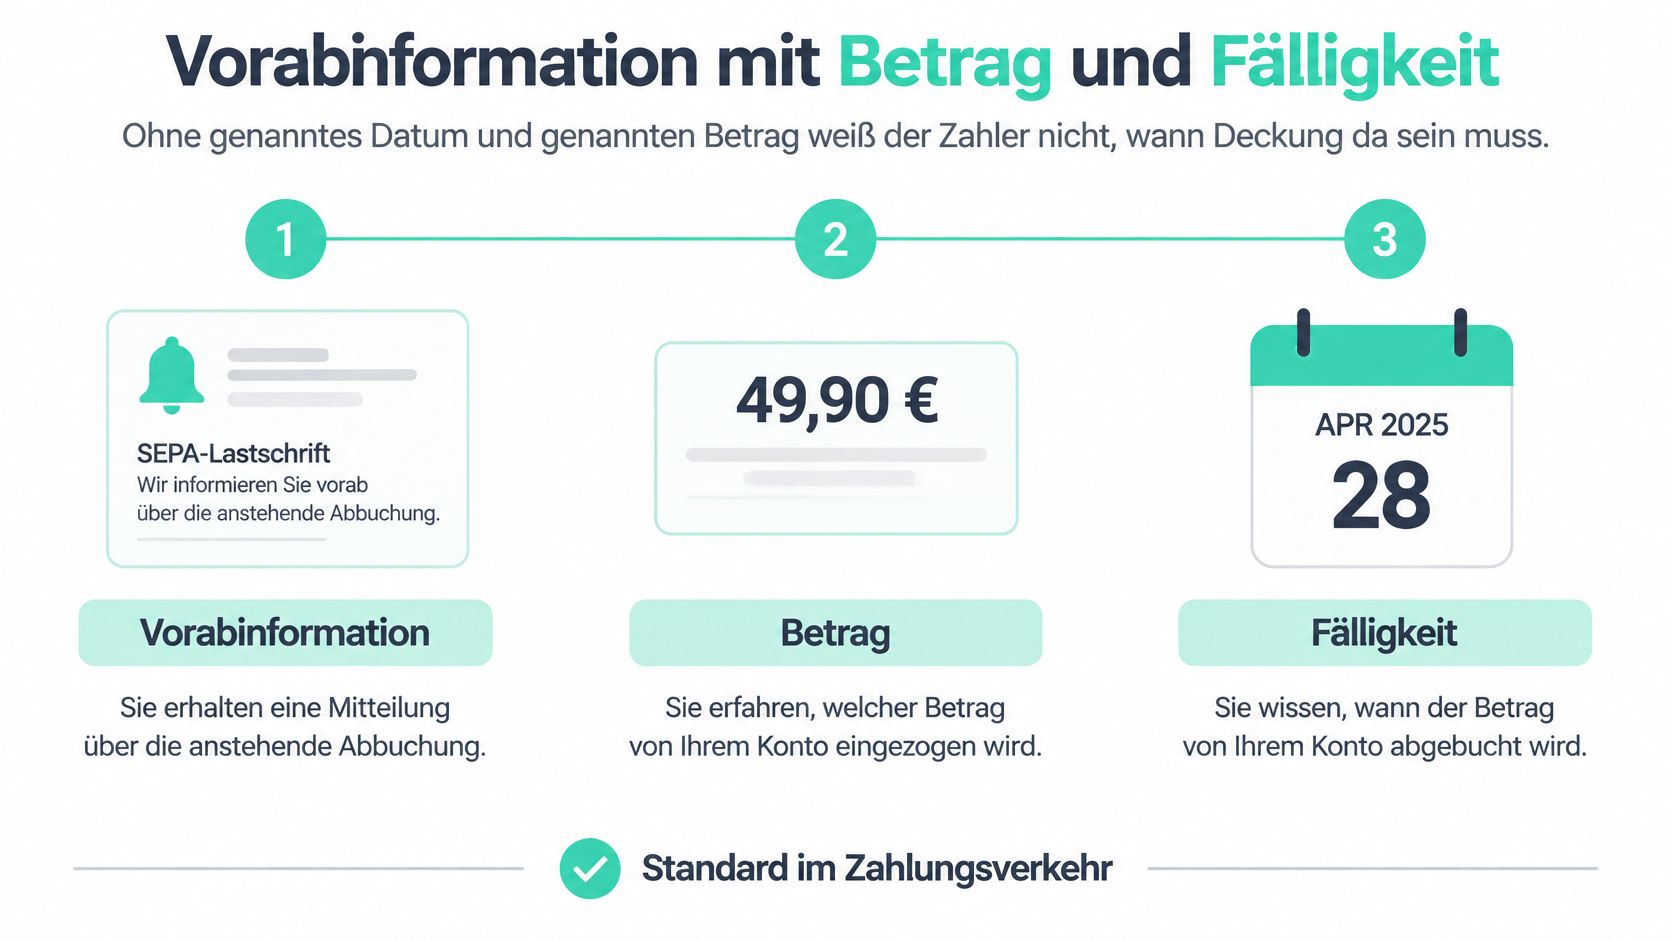
Verilen SEPA mandatına ilişkin bir onay, tahsilata izin verdiğinizi gösterir. Ancak hangi tutarın hangi tarihte tahsil edileceğini otomatik olarak belirtmez. Bunun için bir ön bilgilendirmeye ihtiyacınız vardır.
Duyuru somut olmalıdır
Ön bilgilendirme, Pre-Notification olarak da adlandırılır ve yaklaşan bir tahsilatı duyurur. Ayrı bir mesajda, bir faturada veya bir ödeme planında yer alabilir. Belirleyici olan, bundan tutarın ve vade gününün açıkça anlaşılmasıdır.
Ön bilgilendirme, varsa kararlaştırılmış daha kısa bir duyuru süresini dikkate almalıdır. Bu nedenle bağışınızın hızlı bir şekilde onaylanması, paranın hemen tahsil edileceği anlamına otomatik olarak gelmez.
Bir bağış duyurusunu nasıl kontrol edersiniz
Tek bir Sadaka için mesajın tahsilatı açıkça ilişkilendirmesi gerekir. Bu, özellikle birden fazla projeyi desteklediğinizde ve farklı ödemeler beklediğinizde yardımcı olur.
Şu bilgileri kontrol edin:
- Tutar: Ne kadar tahsil edileceği açıkça belirtilmiş mi?
- Mandat ilişkisi: Ödemeyi verdiğiniz tahsilat iznine ilişkilendirebiliyor musunuz?
- Vade: Mesaj somut bir tarih veya açıkça tanımlanmış bir ödeme ritmi belirtiyor mu?
- İş günü bilgisi: Duyuru, banka iş günleri dışına denk gelen bir vade gününün nasıl ele alınacağını açıklıyor mu?
Genel bir mandat onayı, somut ödeme duyurusunun yerini kendiliğinden tutmaz. Tarih eksikse, ödeme detaylarında ve spam klasöründe başka bir mesaj arayın.
Cami dernekleri için net bir konu başlığı, duyurunun ilişkilendirilmesini kolaylaştırır. Tutar ve vade, bağışçıların hesap planlamaları için hızlıca bulabilmesi amacıyla mesaj metninde iyi görünür şekilde yer almalıdır.
İlk ve sonraki lastschrift: mandattan ikinci ödemeye kadar süreç
Tek seferlik bir bağış ile tekrarlayan bir tahsilat teknik olarak benzer görünebilir. Aradaki fark, izin verdiğiniz ödeme kapsamındadır. Kayıtlı bir mandat, hesabınıza serbestçe erişimle eş tutulamaz.
İlk lastschrift, yeni bir mandat altındaki ilk tahsilattır. Sonraki lastschrift ise bu mandatı, tekrarlayan tahsilatları kapsaması koşuluyla, daha sonraki bir ödeme için kullanır.
Formdan ilk tahsilata
Öncelikle hesap bilgilerinizi verir ve tahsilat iznini verirsiniz. Mandat referansı ve alacaklı tanımlama numarası, mandat ile alıcıyı açıkça ilişkilendirmeye yardımcı olur. Bu tanımlayıcılar bağışçı tarafından serbestçe seçilmez.
Hangi alanların buna dahil olduğunu öğrenmek isterseniz, SEPA Direkt Borçlandırma Formülü Rehberimiz size yardımcı olur. Özellikle formun tek seferlik bir ödemeyi mi yoksa tekrarlayan bir ödemeyi mi tanımladığını kontrol edin.
Süreç tek tek işlemlere ayrılabilir:
- İzin vermek: Açıklanan ödeme kapsamı için talimatı onaylarsınız.
- Bildirimi kontrol etmek: Alıcı, planlanan ödemeyi bildirir.
- Tahsilatı gerçekleştirtmek: Banka, iletilen direkt borçlandırmayı işler.
- Sonraki ödemeyi eşleştirmek: Tekrarlayan bir talimatta, sonraki tahsilat kararlaştırılan kapsama uymalıdır.
Grafik, ilk direkt borçlandırmayı, sonraki direkt borçlandırmayı ve teknik işaretlemeyi sınıflandırır.
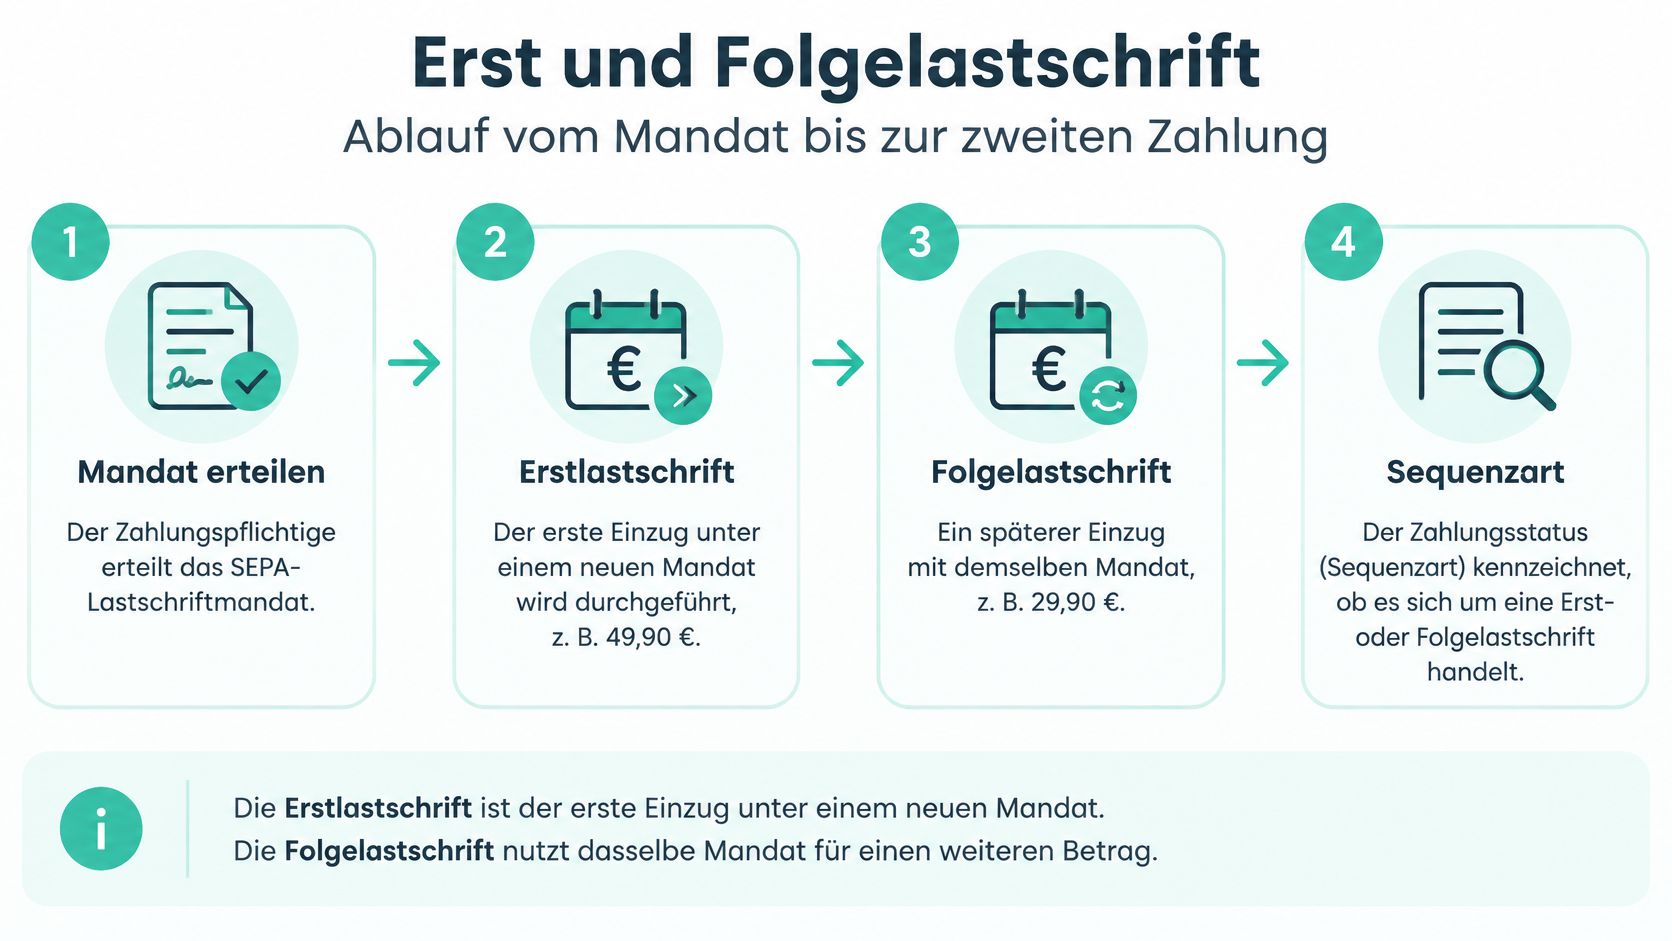
Ödeme trafiğinde sıra türü, bir tahsilatın tek seferlik, ilk kez, tekrarlayan veya son kez olduğunu belirtir. Sizin için bağışçı olarak asıl önemli olan, neyi kararlaştırdığınızdır. Teknik bir adlandırma tek başına, başka bağışlar taahhüt edip etmediğinizi açıklamaz.
Sonraki bir ödemede neyin farklı olduğu
Sonraki bir direkt borçlandırmada mutlaka yeni bir talimat oluşması gerekmez. Alıcı, mevcut tahsilat iznini kararlaştırılan kapsamı dahilinde kullanır. Ancak tutar veya ritim değişirse, bundan sessizce yeni bir bağış anlaşması çıkaramaz.
Düzenli ödeme talimatı siz tarafından bankanızda başlatılır; direkt borçlandırmada ise alıcı, tahsilatı sizin talimatınıza dayanarak başlatır.
Bizde dolandırıcılık koruması, kara para aklamaya karşı uyum kontrolü ve SEPA talimat kontrolü her işlemde otomatik olarak, genellikle saniyeler içinde yapılır. Bu kontrol, talimatın güvenli şekilde işlenmesiyle ilgilidir. Bankanızın tutarı aynı anda hesabınızdan çekeceğine dair bir güvence değildir.
SadakaNow manipülatif kullanım kalıpları kullanmaz ve bağışçıların iptal etmeyi unutabileceği abonelikler sunmaz. Yine de önemli olan, somut ödemenizin açıklamasını okumanız ve onayı saklamanızdır.
Dernek muhasebesi açısından talimat, tahsilat emri ve ödeme girişi ayrı ayrı tanınabilir olmalıdır. Başarılı bir talimat kontrolü henüz gelmiş bir para anlamına gelmez. Bir tahsilat daha sonra gerçekleştirildiğinde, organizasyon sadece hesap özetinde henüz bir ödeme girişi görünmediği için talimatı yanlışlıkla yeniden oluşturmamalıdır.
Sekiz Hafta ve On Üç Ay İade Süresi
Hesap borçlandırmasından sonraki iade süreleri
| Durum | Borçlandırmadan itibaren süre | Koşul | Sonuç |
|---|---|---|---|
| Yetkilendirilmiş temel direkt borçlandırma | 8 hafta | Geçerli talimat, gerekçe gerekmez | Banka iade eder, alıcı geri çekim bildirimi alır |
| Yetkilendirilmemiş direkt borçlandırma | 13 ay | Bu tahsilat için geçerli bir talimat yok | Kendi bankasına itiraz |
| Süre kaçırıldı | İlgili süreye bağlı hak üzerinden iade yok | İlgili süre dolmuş | Alıcı veya banka ile bireysel çözüm |
Verbraucherzentrale'nin SEPA ödeme trafiği hakkındaki açıklaması, yetkilendirilmiş bir temel direkt borçlandırmanın sekiz hafta içinde gerekçe gösterilmeden iade edilebileceğini ve yetkilendirilmemiş bir direkt borçlandırmaya borçlandırmadan sonra 13 aya kadar itiraz edilebileceğini açıklar.
Verbraucherzentrale'nin cari hesap rehberi, Almanya'da yetkilendirilmemiş direkt borçlandırmalar için de hesap borçlandırmasından sonra 13 aylık itiraz süresini belirtir. Belirleyici olan, bir kampanyanın veya bağış kararınızın tarihi değil, hesabınızın borçlandırıldığı tarihtir.
İadenin alıcı tarafında neye yol açtığı
Bir iadeden sonra organizasyon artık tahsil edilen tutarla hesaplayamaz. Geri dönen işlemi doğru ödemeyle eşleştirmeli ve ödeme durumunu düzeltmelidir. Daha önce ödenmiş olarak kaydedilen bir bağışta, bağışa devam etmek mi yoksa ödemeye itiraz mı etmek istediğiniz netleştirilmelidir.
Bir geri çekim, tek başına ne dolandırıcılığı ne de ödeme isteksizliğini kanıtlar. Belki hesap açıklama metni size tanıdık gelmemiştir, belki de yanlış bir tutar fark etmişsinizdir. Bu nedenle alıcının takip edilebilir bir iletişim yolu sunması ve meseleyi objektif şekilde açıklığa kavuşturması gerekir.
Bir iade, hesap borçlandırmasını düzeltir. Bunun yanında geçerli bir yükümlülüğün olup olmadığı ayrı bir sorudur.
Gönüllü bir bağışta organizasyon, geri dönen bir işlemi otomatik olarak açık bir mal faturası gibi ele alamaz. Önce gerçekte hangi anlaşmanın mevcut olduğunu kontrol etmelidir. Teknik tahsilat izni tek başına da bu soruyu yanıtlamaz.
Belirsiz hesap açıklama metni veya eksik talimat
Hesap özetinizde tanımadığınız bir isim, tahsilatı yetkilendirmediğiniz anlamına gelmek zorunda değildir. Ödeme hizmeti sağlayıcısı ve organizasyon, hesap açıklama metninde desteklediğiniz projeden farklı görünebilir. Bu nedenle ödeme onayını hesap detaylarıyla karşılaştırın.
Özellikle şunlar yardımcı olur:
- Alıcı kimliği: Alacaklı kimlik numarası, bildirilen ödemeyle uyuşuyor mu?
- Talimat referansı: Tahsilat, onayınızla eşleştirilebiliyor mu?
- Tutar ve borçlandırma: Ödeme detayları ve hesap özeti birbirini tutuyor mu?
Eğer ödeme talimatını eşleştiremiyorsanız, bankanıza başvurun ve işlemin incelenmesini sağlayın. Onayı ve ilgili hesap ekstresini saklayın. İade süresinin dolmuş olması, diğer tüm açıklığa kavuşturma olanaklarının otomatik olarak devre dışı kaldığı anlamına gelmez.
Kuruluşlar ayrıca iadeleri likidite planlamalarında dikkate almalıdır. Kaydedilen bir giriş her durumda kesin olarak kullanılabilir olmayabilir. Usulüne uygun bir muhasebe için iade işleminin orijinal ödeme talimatıyla eşleşmesi gerekir.
Yetersiz Bakiye Nedeniyle İade Edilen Ödeme Talimatı ve Masrafları Kim Karşılar
Diyelim ki bir kerelik 25 Euro bağış yapmak istiyorsunuz. Duyurulan tahsilat gerçekleşecek, ancak maaşınız henüz vadesiz hesabınızda kullanılabilir durumda değil. Tanınan bir kredi limiti bile yeterli olmazsa, bankanız ödeme talimatını geri çevirebilir.
Grafik, duyurulan bir ödeme ile bakiye yetersizliği nedeniyle başarısız olan bir tahsilat arasındaki farkı göstermektedir.
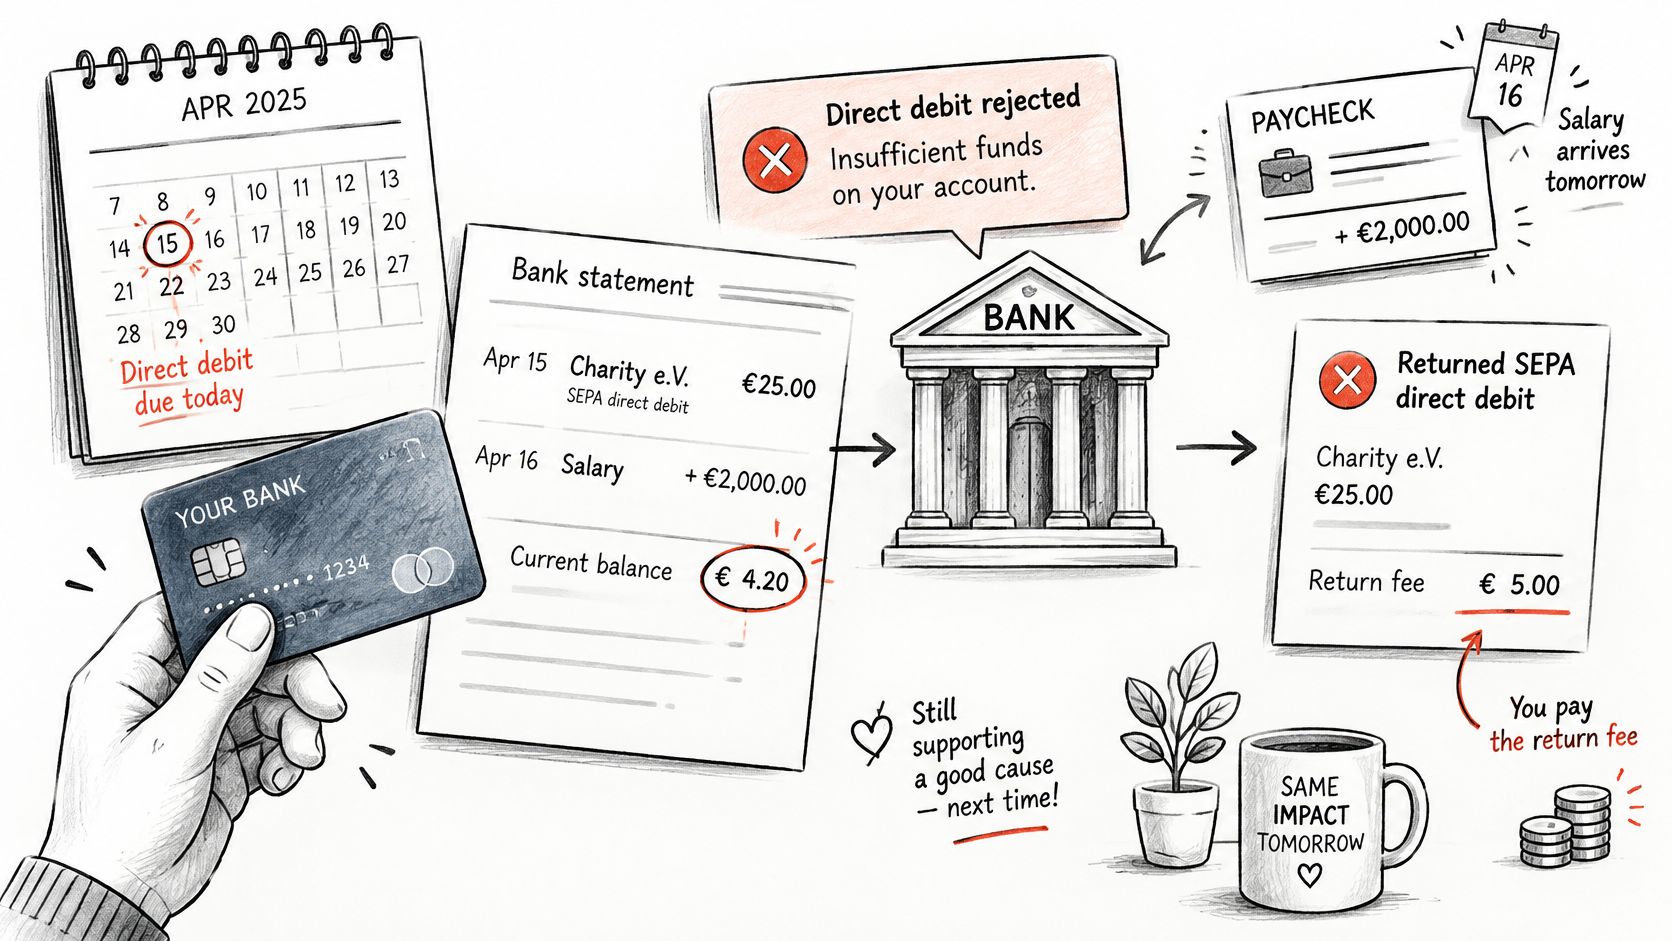
Sonradan yapılan bir maaş girişi bu tahsilat denemesini otomatik olarak düzeltmez. Kuruluş, reddedilen ödeme talimatından başarılı bir ödeme girişi elde etmemiştir. Ayrıca bankacılık uygulamanızda, işlemin tamamen görünmez kalması yerine bir borçlandırma ve ardından bir ters kayıt görünebilir.
Hangi Masraflar Oluşabilir
Geçerli bir ödeme talimatında hesapta yetersiz bakiye olması durumunda, ilgili masraflar hesap sahibine ait olabilir. Belirleyici olan, tüm bankalar için geçerli standart bir iade ücreti değil, somut işlem ve fiilen talep edilen ücretlerdir.
Bankanızın fiyat ve hizmet listesini ve alıcının olası bir masraf bildirimini kontrol edin. Banka ücreti, iade masrafları ve kuruluşun ek bir talebi otomatik olarak aynı şey değildir. Belirsiz bir kalemi ödemeden önce size açıklanmasını isteyin.
Bağışçı için en önemli ayrım basittir: Boş bir hesap, tahsilatı bir hafta sonu gibi erteleyen bir kural işletmez. Aksine tahsilatın başarısız olmasına yol açabilir. Banka denemeyi geri çevirdiği anda, sonraki ödemenin ayrıca netleştirilmesi gerekir.
Ödeme talimatı yöntemi hakkında ek bilgi için aşağıdaki videoyu izleyebilirsiniz.
Durum Netleşmeden Tekrar Ödeme Yapmayın
Aynı anda yeni bir tahsilat hazırlanmış olabileceği için aceleyle havale yapmayın. Aksi takdirde aynı bağış tutarını iki kez ödeme riskiyle karşılaşabilirsiniz. Önce ödeme durumunu ve öngörülen mahsup işlemini netleştirin.
Kuruluş için iadelerle şeffaf bir şekilde ilgilenmek faydalıdır:
- Bildirim: Tahsilatın başarısız olduğunu bildirin.
- Eşleştirme: İlgili tutarı ve mandat bilgisini belirtin.
- Sonraki Deneme: Öngörülen yeni bir tahsilatı anlaşılır şekilde duyurun.
- Alternatif Ödeme: Açıkça eşleştirilebilen bir mahsup yolu sunun.
Sessizce yapılan bir tekrar, gereksiz belirsizlik yaratır. Bağışçılar o zaman ne ne zaman bakiye bulundurmaları gerektiğini ne de kendi başlatacakları bir ödemenin ayrıca tahsil edilip edilmeyeceğini bilirler. Bu nedenle yeni bir deneme, başarısız olan işlemin görünmez bir devamı gibi ele alınmamalıdır.
Bir bağış veya ödeme sorunu hakkında sorularınız için bize hilfe@sadakanow.de adresinden ulaşabilirsiniz. İşlemi tarif edin ve ödeme onayınızdaki bilgileri belirtin. Online bankacılığınıza ait erişim bilgileri bir destek mesajında yer almamalıdır.
Bakiye ve İade Edilen Ödeme Talimatı İçin Beş Adım
Bir tahsilatı güvenilir şekilde planlamak için bankaların teknik süreçlerini ayrıntılarıyla bilmenize gerek yoktur. Ödeme duyurusunu mevcut hesap bakiyenizle ve daha sonra hesap ekstresiyle karşılaştırmanız yeterlidir. Böylece ne zaman bir sorgulama gerektiğini de fark edersiniz.
SadakaNow'da bir proje seçer, tutarınızı girer ve SEPA, kart veya PayPal ile ödeme yaparsınız. Ödeme talimatında, onay belgesi size işlemi daha sonra tekrar bulmanızda yardımcı olur. Ödeme netleşene kadar bu belgeyi saklayın.
Ödeme Kararı ile Para Akışını Birbirinden Ayırmak
SadakaNow bağışlanan parayı asla kendisi elinde bulundurmaz. Para emanet olarak tutulur ve doğrudan ilgili kuruluşa aktarılır. Bu nedenle bağış kararınıza ilişkin bir onayı, zaten tamamlanmış bir banka tahsilatıyla karıştırmamalısınız.
Cami dernekleri için bu şu anlama gelir: Taahhüt edilen veya planlanan bir bağışı, karşılaştırma yapmadan kesin bir ödeme girişi olarak kaydetmeyin. Başarısız olan tahsilatları açıkça işaretleyin ve çift ödeme talepleri göndermekten kaçının. Anlaşılır bir mesaj, muhasebe yazılımından gelen basit bir durum ifadesinden daha fazla yardımcı olur.
Uygulamada: Beklenen bir para girişiyle değil, mevcut hesap bakiyenizle planlayın.
Bu Adımlar Önlenebilir Sorgulamaları Engeller
Onayda belirtilen vade tarihini okuyun. Duyurulan tahsilat tarihini arayın. Bağış formundaki serbest bırakma tarihi, hesap planlamanız için doğru referans değildir.
İlgili banka iş gününü kontrol edin. Tarih işlem günlerinin dışında kalıyorsa, geçerli olan uygulama gününü takviminize kaydedin. Belirsiz bir tatil günü söz konusuysa bankanızdan bilgi almak yardımcı olur.
Duyurulan tutarı, borçlandırılacak vadesiz hesabınızda hazır bulundurun. Daha önceki bir ödemenin gerekli bakiyeyi tüketmemesi için diğer bekleyen kesintileri de göz önünde bulundurun.
Tutarı ve yetki referansını karşılaştırın. Duyuru ile hesap ekstresi birbiriyle uyuşmuyorsa, farkı netleştirin. Bağış ödemelerimizle ilgili sorularınız için bize hilfe@sadakanow.de adresinden ulaşabilirsiniz; bilinmeyen hesap borçlandırmalarında ise ilk başvurulacak yer bankanızdır.
Başarısız bir otomatik ödemeden sonra, açıklığa kavuşmamış bir tekrar deneme için beklemeyin. Ödeme durumunu sorun, dengelemeyi kararlaştırın ve varsa bir ücret belgesini saklayın. Ancak çift tahsilata yol açmayacağı netleştikten sonra yeniden ödeme yapın.
Duyurulan vade tarihini veya buna bağlı olarak ortaya çıkan banka iş gününü, bağış tutarının vadesiz hesabınızda kullanılabilir olması gereken gün olarak işaretleyin.
SadakaNow üzerinden denetlenmiş projeleri destekleyebilir ve SEPA, kart veya PayPal ile bağış yapabilirsiniz. Uygun bir proje seçin ve SEPA ile yapılan bir bağışta, ödemenizin yeterli hesap bakiyesiyle gerçekleştirilebilmesi için duyurulan vade tarihini kontrol edin.