Zuwendungsbestätigung voor goede-doelenvereniging: praktijkgids
Vlak voor Ramadan speelt zich in veel moskeeverenigingen dezelfde scène af. Iemand maakt via een platform geld over voor de Iftar-inzameling, een ander lid vraagt een paar dagen later of daar een bewijs voor de belastingdienst voor is, en in het bestuur kijkt men elkaar vragend aan wie dat eigenlijk mag ondertekenen. Precies op dit punt onderscheidt een vriendelijke betalingsbevestiging zich van een zuwendungsbestätigung gemeinnütziger verein, die fiscaal daadwerkelijk standhoudt.
Wie zulke donaties netjes documenteert, beschermt niet alleen de donateurs. De vereniging beschermt ook zichzelf, want de bevestiging is alleen betrouwbaar als ontvanger, doel, bedrag en datum bij elkaar passen en de juiste uitgever erachter staat. Voor lezers die de werkwijzen in kleine moskeegemeenschappen kennen, helpt ook een blik op de Helfer & Partner Guide Winterthurer Musikfestwochen, omdat daar organisatorische verenigingsvragen op een vergelijkbaar pragmatische manier worden benaderd.
Inhoudsopgave
- Waarom het donatiebewijs in de vereniging plotseling belangrijk wordt
- Wat een Zuwendungsbestätigung juridisch is en wat niet
- Verplichte gegevens op de bevestiging in detail
- Drempelwaarden en vereenvoudigde bewijzen
- Van ontvangst van de betaling tot de voltooide bevestiging
- Platforms, doorlopende donaties en wie werkelijk bevestigt
- Veelgemaakte fouten en hoe je ze vermijdt
Waarom het donatiebewijs in de vereniging plotseling belangrijk wordt
Het moment is vaak onopvallend. Na het vrijdaggebed zamelt de gemeenschap online geld in voor de verbouwing van de gebedsruimte, een zuster doneert per creditcard, en de volgende dag komt de vraag: „Krijg ik daar een bewijs voor?” Precies dan merkt het bestuur dat de betaling op zich nog niets zegt over de fiscale erkenning. Doorslaggevend is of de vereniging een echte Zuwendungsbestätigung mag afgeven en of deze formeel correct is.
In de praktijk ontstaat hier snel verwarring. Veel leden denken dat een PayPal-betaling of een bankafschrift al het donatiebewijs is. Dat klopt niet automatisch, want bij een goede-doelenorganisatie hangt de fiscale houdbaarheid af van de juiste toewijzing van ontvanger en doel. Voor moskeeverenigingen, die vaak met kleine teams werken, is dat niet alleen een boekhoudkwestie, maar ook een vraag van interne verantwoordelijkheid.
Praktische regel: Wie de donatie alleen in ontvangst neemt, mag niet automatisch de fiscale bevestiging afgeven. Verantwoordelijk is de juridische ontvanger van de gift.
Vooral online wordt dit vaak over het hoofd gezien. Een platform kan donaties technisch afhandelen, maar vervangt niet zonder meer de verenigingsgebonden bevestiging. Daarom hebben besturen eenvoudige interne processen nodig, zodat bij de eerste vraag vanuit de gemeenschap niet eerst moeizaam moet worden uitgezocht welk bedrag waarheen is gegaan en onder welke naam het is geboekt.
Wie daarnaast een gestructureerd overzicht wil van donatieprocessen binnen verenigingen, vindt in het interne artikel Spenden für gemeinnützige Vereine nuttige achtergrondinformatie. Voor de praktijk telt uiteindelijk niet de mooie uitleg, maar of aan de balie, achter de laptop of na de Jumu'a duidelijk vaststaat wie wat bevestigt.
Wat een Zuwendungsbestätigung juridisch is en wat niet
De juridische basis is duidelijk. Voor de aftrek van bijzondere uitgaven volgens § 10b EStG is bij giften aan goede doelen in principe de formele bevestiging volgens § 50 EStDV vereist. Deze bevestiging is dus niet zomaar een vriendelijke ontvangstbevestiging, maar het bewijs waarop de fiscale aftrek steunt. Zonder deze ontbreekt in de regel de formele grondslag.
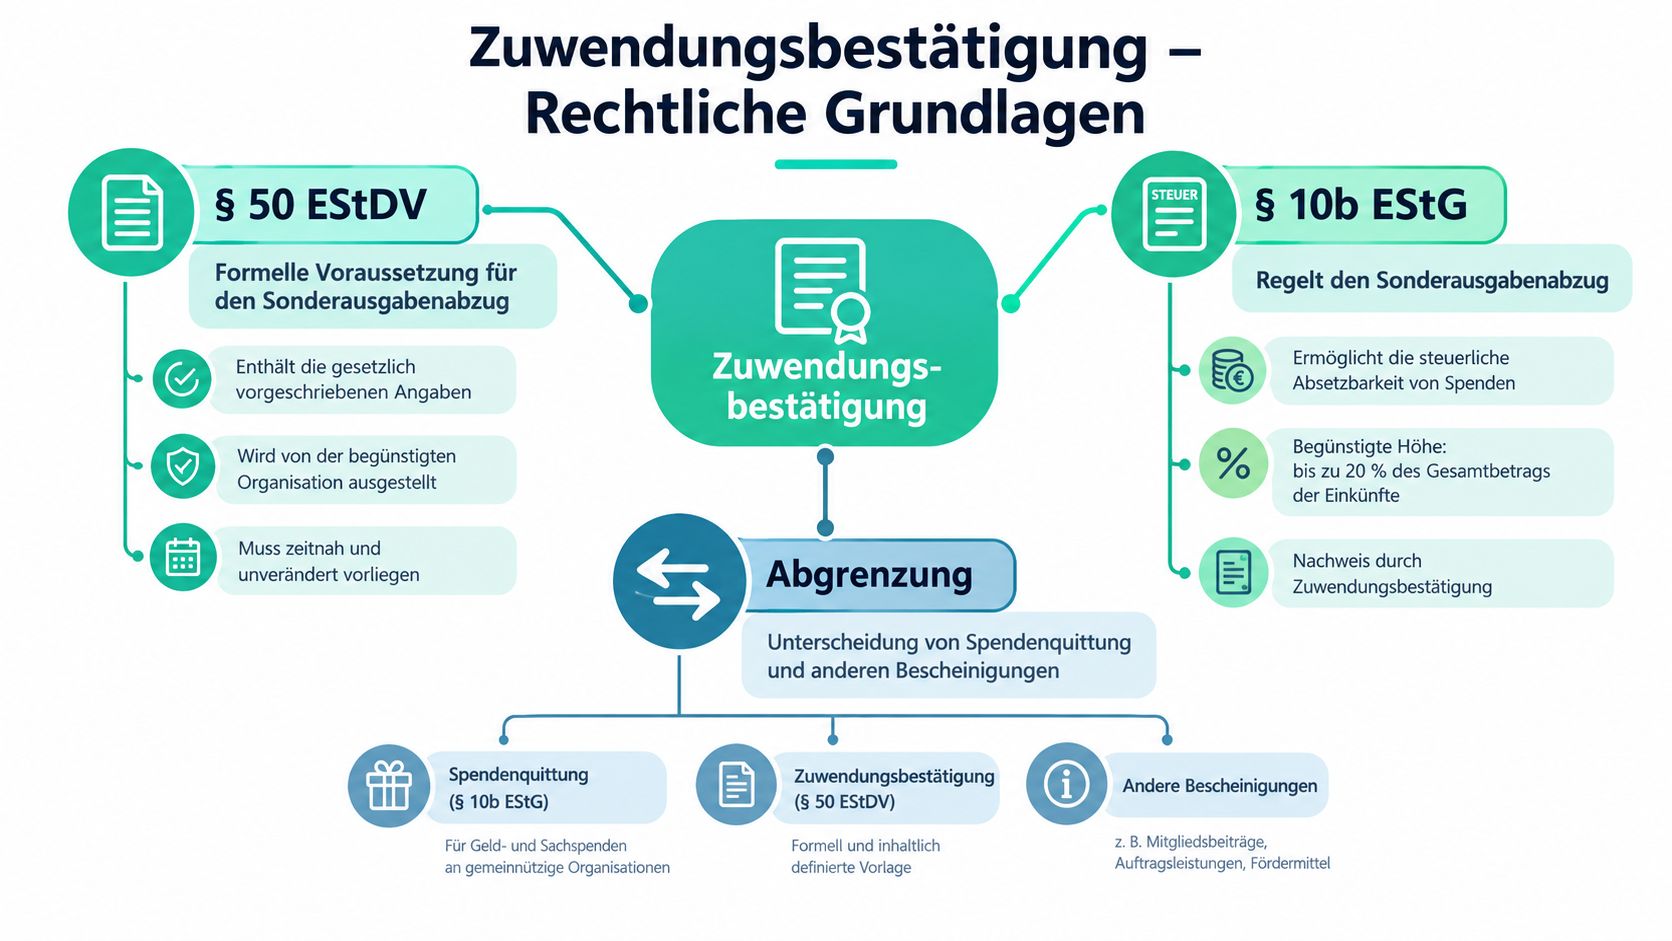
Belangrijk is het onderscheid. Een Zuwendungsbestätigung is iets anders dan een simpel betalingsbewijs, een vrijstellingsbeschikking of een eenvoudige dankbrief van de vereniging. Het betalingsbewijs toont alleen dat er geld is overgemaakt, het bewijs van de goede-doelenstatus toont alleen de status van de organisatie, en de donatiebevestiging verbindt betaling, doel en ontvanger tot één fiscaal bruikbaar document. Het Bundesfinanzministerium beschouwt de modellen als bindend, maar staat toe dat de vereniging ze technisch zelf genereert, zolang alle verplichte gegevens ongewijzigd worden overgenomen.
Voor de dagelijkse praktijk betekent dit: niet elke organisatie die als liefdadig geldt, mag automatisch elke soort donatiebevestiging uitgeven. De vereniging moet het belastingvrijgestelde doel correct vermelden en mag het officiële kader niet vrij aanpassen. Precies daarom is een nauwkeurige formulierpraktijk zo belangrijk, vooral bij kleine gemeenschappen die hun administratie naast vrijwilligerswerk, onderwijs en gemeenschapsleven moeten dragen.
Een goede verklaring is niet creatief, maar volledig.
Wie digitale donatieprocessen gebruikt, moet daarnaast het interne proces zo opbouwen dat elke bevestiging gekoppeld blijft aan de juiste betalingstransactie. De technische kant is nuttig, maar vervangt niet de juridische toewijzing.
Verplichte gegevens op de verklaring in detail
De formele gegevens zijn geen versiering. Ze bepalen of de verklaring bij de belastingdienst überhaupt serieus wordt genomen. Juist bij moskeeverenigingen ontstaan fouten vaak niet door kwade wil, maar omdat de penningmeester snel tussen meerdere soorten donaties moet wisselen en daarbij een veld over het hoofd ziet.
De gegevens die echt moeten kloppen
- Naam en adres van de vereniging. Zo wordt duidelijk welke juridische ontvanger de schenking heeft ontvangen. Een veelvoorkomende fout is het gebruik van verouderde contactgegevens of een verkorte naam in plaats van de volledige benaming.
- Belastingvrijgesteld doel. Het concrete doel moet herkenbaar zijn, niet slechts een algemene verwijzing naar „liefdadig werk”. Ontbreekt de doeltoewijzing, dan verliest de verklaring aan scherpte.
- Bedrag en datum van de schenking. Beide gegevens moeten overeenkomen. Foutieve datumvermeldingen komen vaak voor wanneer donaties aan het einde van de maand worden geboekt, maar pas later worden uitgegeven.
- Soort schenking. Geld, goederen of kosten. Wie dit verwisselt, verklaart uiteindelijk de verkeerde soort donatie.
- Datum van opmaak en handtekening. De verklaring heeft een traceerbare uitgifte en een verantwoordelijke, tekenbevoegde persoon nodig.
Het doel van elke vermelding is eenvoudig. De belastingdienst wil weten wie heeft ontvangen, waarvoor de middelen bedoeld waren en of het proces qua tijd en inhoud klopt. Voor schenkingen in natura en kosten geldt bovendien dat de documentatie van de waardering respectievelijk het afzien ervan zorgvuldig moet kunnen worden nagegaan.
| Verplichte gegevens | Doel | Typische fout |
|---|---|---|
| Naam en adres van de vereniging | Eenduidige toewijzing van de ontvanger | Verkorte naam of oud adres |
| Belastingvrijgesteld doel | Bewijs van de besteding van middelen | Te algemene doelformulering |
| Bedrag en datum van de schenking | Toewijzing van betaling en periode | Boekingsdatum in plaats van schenkingsdatum |
| Soort schenking | Onderscheid tussen geld, goederen en kosten | Verkeerde soort donatie geselecteerd |
| Datum van opmaak | Traceerbaarheid van de uitgifte | Ontbrekende of onaannemelijke uitgiftedatum |
| Handtekening van de bevoegde persoon | Verantwoordelijkheid van de vereniging | Handtekening door een niet-bevoegde persoon |
Bij moskeeverenigingen loont het de moeite deze gegevens als vaste controlelijst te behandelen. Wie bijvoorbeeld een Ramadan-donatie voor de aankoop van levensmiddelen bevestigt, moet niet pas achteraf bedenken of het nu als geld- of goederenschenking liep. De verklaring moet de daadwerkelijke gang van zaken weerspiegelen, niet de latere herinnering eraan.
Drempelwaarden en vereenvoudigde bewijzen
Niet elke donatie heeft meteen het volledige formulier nodig. Bij kleinere bedragen volstaat in principe het vereenvoudigde bewijs, bijvoorbeeld een bankafschrift of een boekingsbewijs samen met een bewijs van de ontvanger over de bevoegdheid om donaties te ontvangen. Voor verenigingen is dit praktisch, omdat veel kleine individuele donaties anders onnodig veel administratief werk zouden veroorzaken.
Wanneer het eenvoudige bewijs volstaat
Bij donaties tot 300 euro volstaat in principe het betalings- of boekingsbewijs. Dit kan een bankafschrift, een bewijs van automatische incasso of een ander duidelijk betalingsbewijs zijn, zolang het wordt samengevoegd met een bewijs van de ontvanger. Voor de gemeenschap betekent dit: niet elke kleine donatie hoeft meteen te worden omgezet in een volwaardige afzonderlijke kwitantie.
Wanneer de formele bevestiging nodig is
Zodra de donatie deze vereenvoudigde behandeling overstijgt, is de formele donatiebevestiging volgens het officiële model nodig. Ook al wensen veel schenkers zelfs bij kleinere bedragen een verklaring, de fiscale minimumlogica is duidelijk. Niet de betaalmethode alleen is bepalend, maar het bewijs van wie de schenking juridisch heeft ontvangen.
Voor rampen- en inzamelingsacties kunnen versoepelingen gelden, maar de organisatorische vraag blijft dezelfde. Een vereniging moet niet alleen kijken naar de hoogte van de donatie, maar ook naar de aard van de inzameling, het aantal betrokkenen en het bewijs over de ontvanger. Juist bij online betalingen via PayPal of kaart is daarom het bewijs van de transactie belangrijk, maar niet automatisch voldoende.
De korte zin „tot 300 euro volstaat het bewijs” is nuttig, maar lost niet de bevoegdheidsvraag op.
Wie dergelijke processen binnen de vereniging met een platform of interne administratie afbeeldt, moet de betaalmethode altijd afstemmen op de ontvanger. Een nauwkeurig overzicht bespaart later discussies met schenkers, bestuur en belastingdienst.
Van betalingsontvangst tot de voltooide verklaring
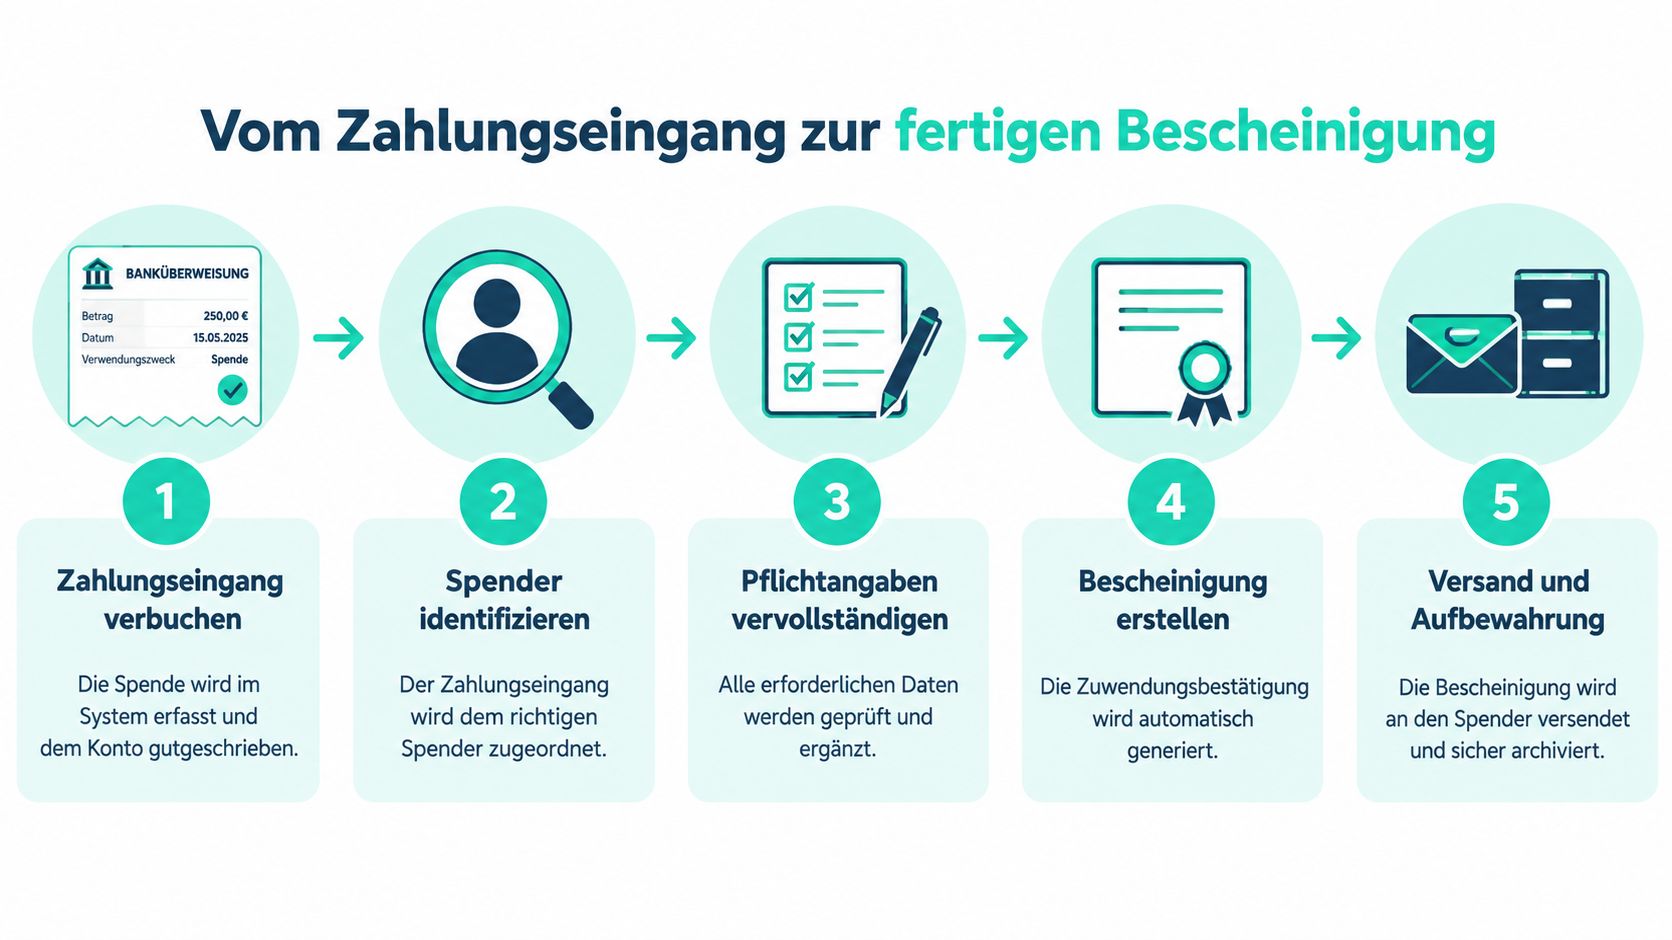
Een betrouwbaar proces begint niet pas bij het ondertekenen. Het begint bij de ontvangst van de betaling en eindigt pas bij het archiveren van het duplicaat. Voor kleine moskeeverenigingen is juist deze volgorde doorslaggevend, omdat meerdere personen vaak tegelijk geld inzamelen, rekeningen controleren en kwitanties aanvragen.
Het verloop in de praktijk
- Betaling boeken. De penningmeester of de kas kent de betaling toe aan de juiste rekening en het juiste doel.
- Donateur identificeren. Naam, adres en, indien aanwezig, fiscaal nummer moeten overeenkomen met de betaling.
- Verplichte gegevens aanvullen. Bedrag, datum, doel en soort gift worden aangevuld aan de hand van de daadwerkelijke transactie.
- Verklaring opstellen. De vereniging gebruikt een goedgekeurd formulier en neemt de verplichte passages onveranderd over.
- Verzending en bewaring. Een kopie blijft bij de vereniging, zodat latere vragen of controles mogelijk blijven.
Bij elektronische verklaringen geldt een extra controlepunt. Vakinformatie over de elektronische donatiebevestiging beschrijft dat de vereniging de geautomatiseerde opmaak meldt bij de belastingdienst, het fiscaal nummer verwerkt en een PDF-bevestiging uitgeeft met dezelfde verplichte gegevens als de papieren versie. Dat is nuttig, maar het verschuift de inspanning naar gegevenskwaliteit, verantwoordelijkheden en archivering.
Voor het interne werk helpt een duidelijke rolverdeling. Het bestuur bepaalt de lijn, de penningmeester onderhoudt de gegevens, en de kascontrole controleert steekproefsgewijs op volledigheid en plausibiliteit. Wie zich daarnaast wil oriënteren op een administratieve structuur, kan het interne overzicht Preise & Verwaltung gebruiken als denkmodel voor nette processen.
Een zinvolle controleregel voor de vereniging luidt: Geen bewijsstuk zonder toewijzing, geen toewijzing zonder verplichte gegevens, geen verklaring zonder archief. Wie zo werkt, vermindert dubbele registraties en voorkomt dat dezelfde donatie per ongeluk tweemaal wordt bevestigd.
Platforms, doorgeefdonaties en wie echt bevestigt
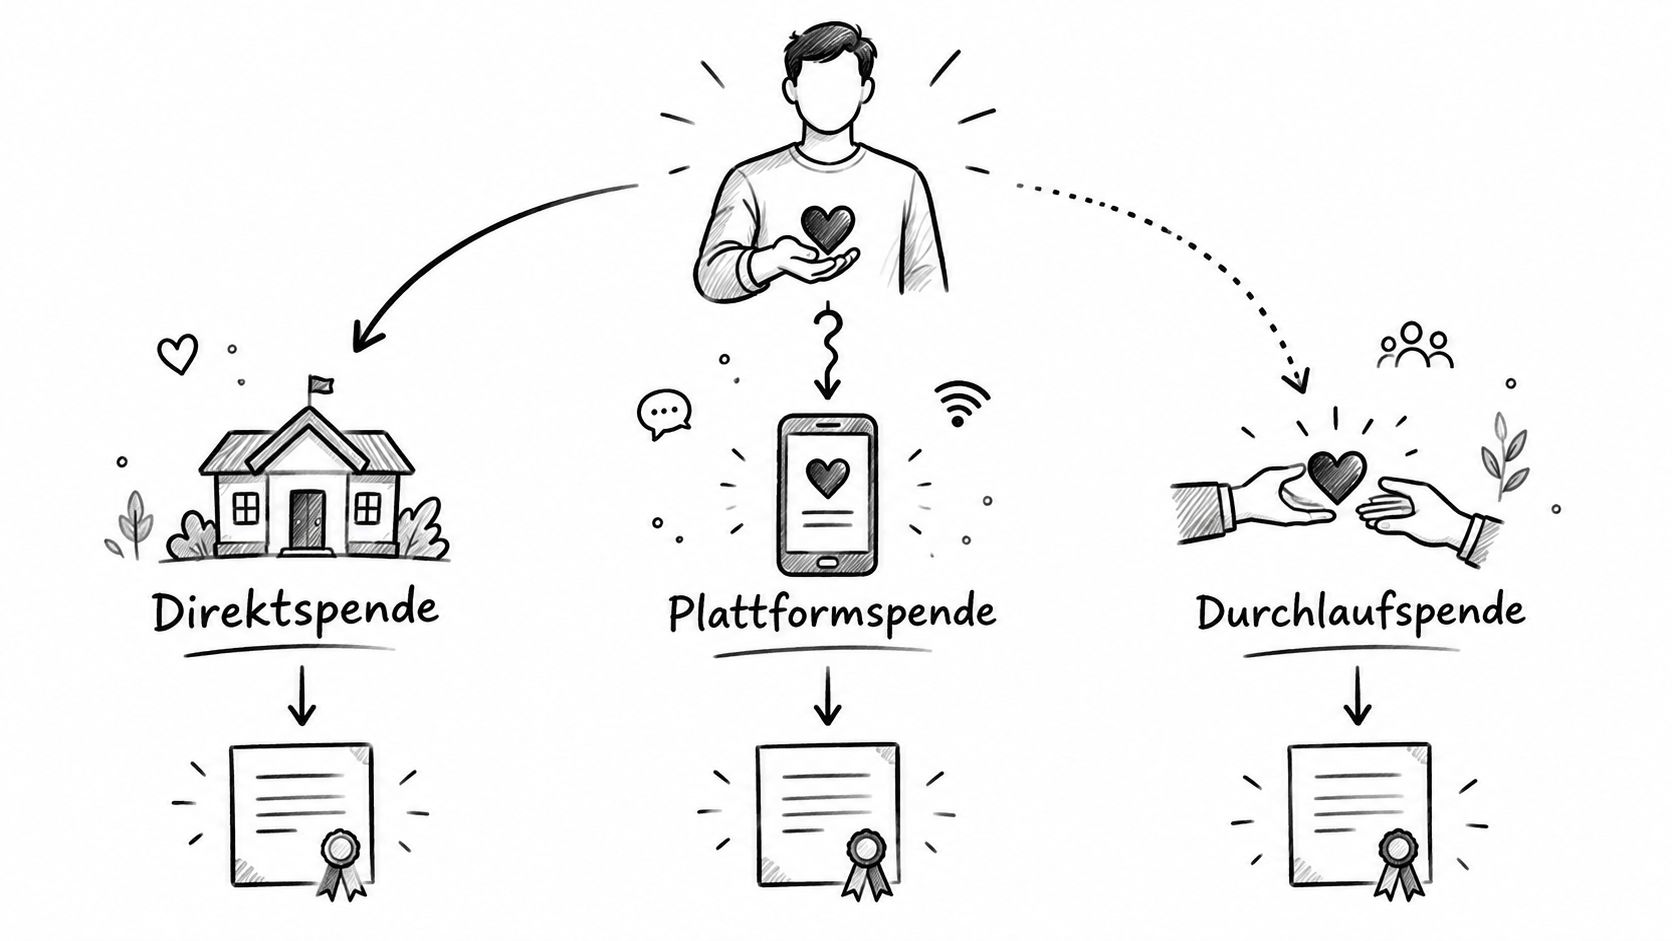
De meest voorkomende misvatting luidt: wie het geld technisch afhandelt, mag ook de verklaring uitgeven. Dat klopt niet. Bepalend is wie de donatie juridisch als begunstigde ontvangt en deze voor eigen fiscaal begunstigde doeleinden gebruikt. Een platform kan daarbij ondersteunen, maar het vervangt de ontvanger niet.
De drie typische gevallen
- Directe donatie aan de vereniging. De vereniging is zelf de ontvanger. Zij mag de verklaring uitgeven als aan alle formele voorwaarden is voldaan.
- Platformdonatie met duidelijk toegewezen ontvanger. Het platform handelt af, maar de juridische gift gaat naar de vereniging. Dan moet de toewijzing sluitend gedocumenteerd zijn.
- Doorgeefdonatie. Als een andere instantie alleen doorgeeft, moet worden nagegaan wie juridisch ontvanger is en wie niet.
Voor moskeeverenigingen is dit bijzonder belangrijk wanneer donatiecampagnes parallel via meerdere kanalen lopen. Een bedrag op de verenigingsrekening is alleen dan correct toegewezen als uit de documenten duidelijk blijkt of het afkomstig is van een platformcampagne, een directe overschrijving of een inzamelactie. De beslissing hangt dus niet af van de betaalmethode, maar van de documentatie van de ontvanger.
SadakaNow is in dit verband een voorbeeld van een platform dat donaties technisch bundelt, maar de verenigingsgebonden bevestiging niet automatisch vervangt. Voor organisaties is daarom de juiste gegevensketen doorslaggevend, niet alleen de mooie checkout. Wie meer wil weten over de organisatorische kant voor dragende instanties, vindt in het interne gedeelte für Organisationen het passende aanknopingspunt.
Onthoud: Een betalingsafhandeling is geen vervanging voor een juridisch correcte documentatie van de ontvanger.
Juist bij online donaties moet de vereniging daarom vastleggen welk doel, welk bedrag en welke ontvanger bij elkaar horen. Alleen zo blijft de verklaring voor de belastingdienst navolgbaar.
Veelvoorkomende fouten en hoe je ze vermijdt
De typische fouten herhalen zich verrassend vaak. Ze ontstaan meestal niet bij de kas, maar op het raakvlak tussen het ontvangen van donaties, het boeken en het opstellen van het bewijsstuk. Voor vrijwillige besturen is dat tegelijk goed en slecht nieuws, want veel kan worden opgevangen met een vaste routine.
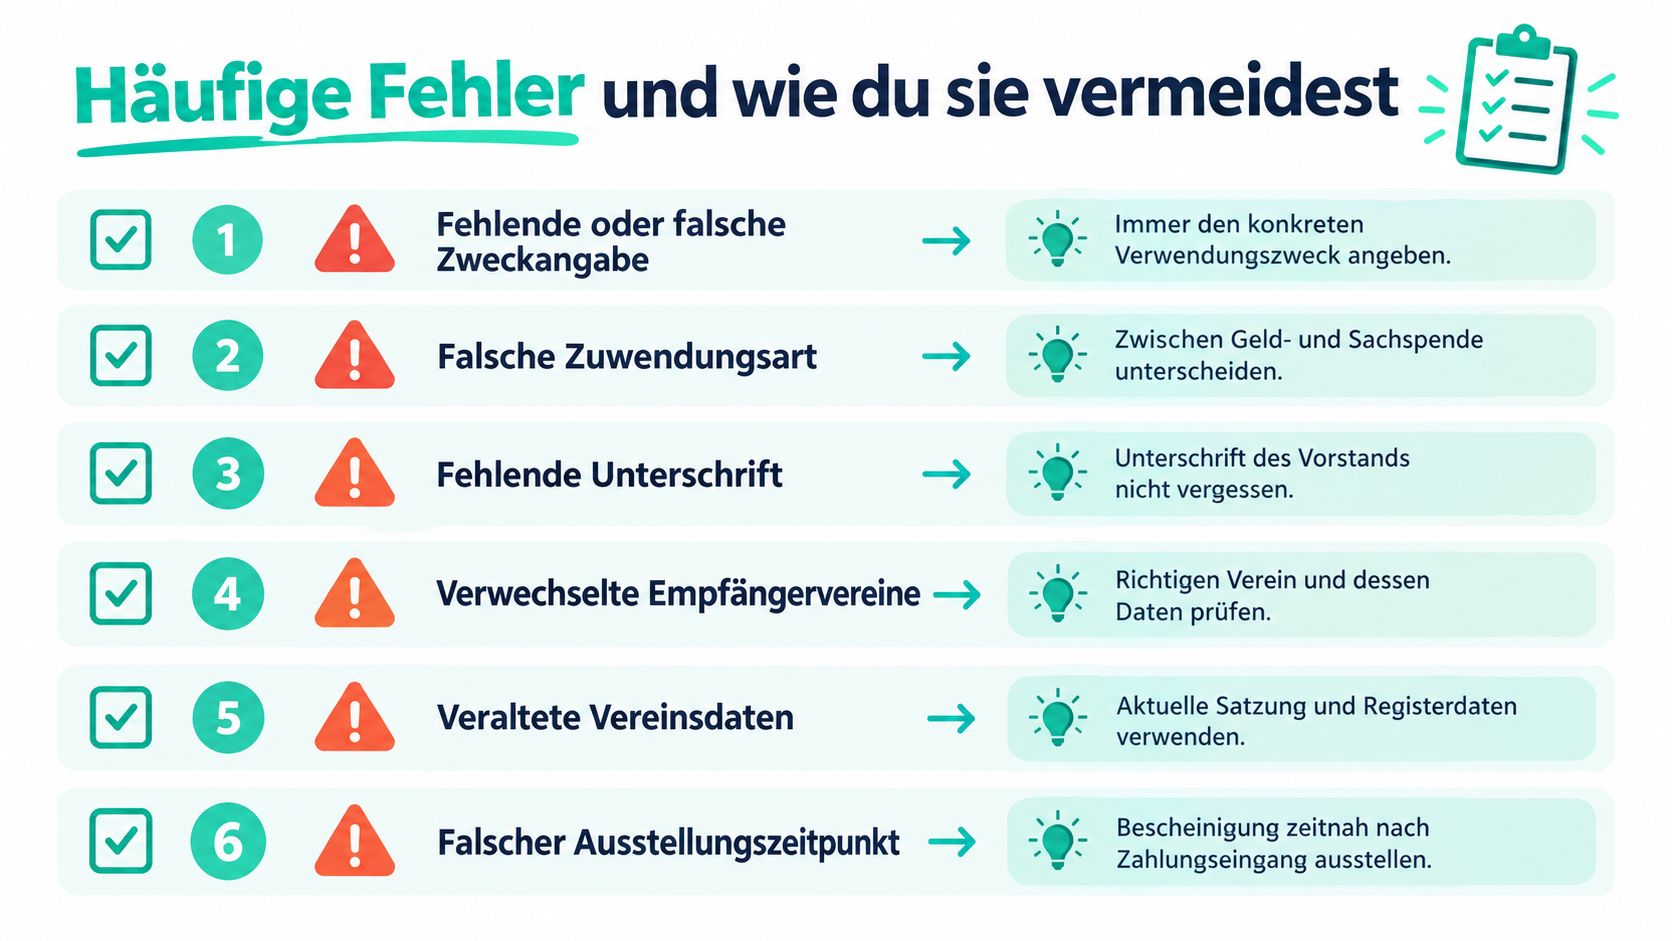
De foutenlijst voor de snelle verenigingscheck
- Ontbrekende of onjuiste doelomschrijving. Vermeld altijd het concrete bestedingsdoel, niet alleen een algemene gemeenschapstekst.
- Verkeerde soort gift. Maak duidelijk onderscheid tussen geld-, goederen- en kostengiften.
- Ontbrekende handtekening. De verklaring heeft de verantwoordelijke persoon nodig, anders blijft ze aanvechtbaar.
- Verwisselde ontvangende verenigingen. Controleer de juiste vereniging en haar gegevens vóór verzending.
- Verouderde verenigingsgegevens. Gebruik de actuele register- en stamgegevens, geen oude sjablonen.
- Verkeerd uitgiftemoment. Geef de verklaring tijdig na ontvangst van de betaling uit, en niet pas wanneer de belastingaangifte dringt.
Als een bevestiging foutief is, moet de vereniging dit niet zomaar negeren. Afhankelijk van de fout kan een correctie nodig zijn, zodat donateurs en de belastingdienst dezelfde gegevens zien. Een foutieve of dubbele kwitantie moet worden gecorrigeerd, een ongeschikte bevestiging moet worden ingetrokken voordat deze verder wordt gebruikt.
Voor de praktijk in moskeeverenigingen betekent dit: een korte interne controle door een tweede persoon vóór verzending bespaart later veel uitleg. Wie consequent met een checklist werkt, vermindert vragen vanuit de gemeenschap en beschermt de fiscale geloofwaardigheid van de vereniging.
Als jouw vereniging online donaties, platformcampagnes en bevestigingen zonder chaos wil organiseren, bekijk dan SadakaNow. Daar vind je een transparant donatieplatform met duidelijke processen voor organisaties die hun giften netjes moeten documenteren. Voor moskeeverenigingen en liefdadigheidsorganisaties is dit een goede volgende stap, wanneer een donatie later ook een betrouwbaar bewijs moet worden.