Spendenbescheinigung Verein: Zo werkt het in 2026
De Spendenbescheinigung binnen een vereniging is juridisch gezien een officiële Zuwendungsbestätigung volgens § 50 EStDV. Vanaf 300 euro heeft de donateur deze in principe nodig, als hij het bedrag fiscaal wil opvoeren.
Wanneer in de moskee na het vrijdaggebed de eerste overschrijvingen binnenkomen, is de eigenlijke vraag dus niet of jullie „op de een of andere manier” een bevestiging schrijven. De vraag is of jullie het officiële formulier correct gebruiken, de ontvanger juist benoemen en bij online-donaties de werkelijke begunstigde correct documenteren.
Inhoudsopgave
- Wat een Spendenbescheinigung binnen een vereniging eigenlijk is
- Verplichte gegevens van een correcte Zuwendungsbestätigung
- Vereenvoudigde en uitgebreide Zuwendungsbestätigung vergeleken
- Werkwijze voor verenigingen en digitale donaties via platforms
- Voorbeeldtekst en concrete formuleringen voor de praktijk
- Veelvoorkomende fouten en riskante aannames
- Checklist voor moskeeverenigingen en penningmeesters
- Veelgestelde vragen over de Spendenbescheinigung
Wat een Spendenbescheinigung binnen een vereniging eigenlijk is
Een Spendenbescheinigung is in het dagelijkse verenigingsleven geen leuk extraatje voor in de archiefkast. Juridisch gezien is het de officiële Zuwendungsbestätigung volgens § 10b EStG en § 50 EStDV. Alleen een fiscaal begunstigde organisatie mag deze uitgeven, en alleen voor giften die daadwerkelijk bij de vereniging zijn binnengekomen. Wie donaties via een platform verzamelt, moet daarom duidelijk vaststellen wie juridisch de ontvanger is en wie de verklaring later uitgeeft. Meer over de classificatie van donaties aan gemeinnützige verenigingen
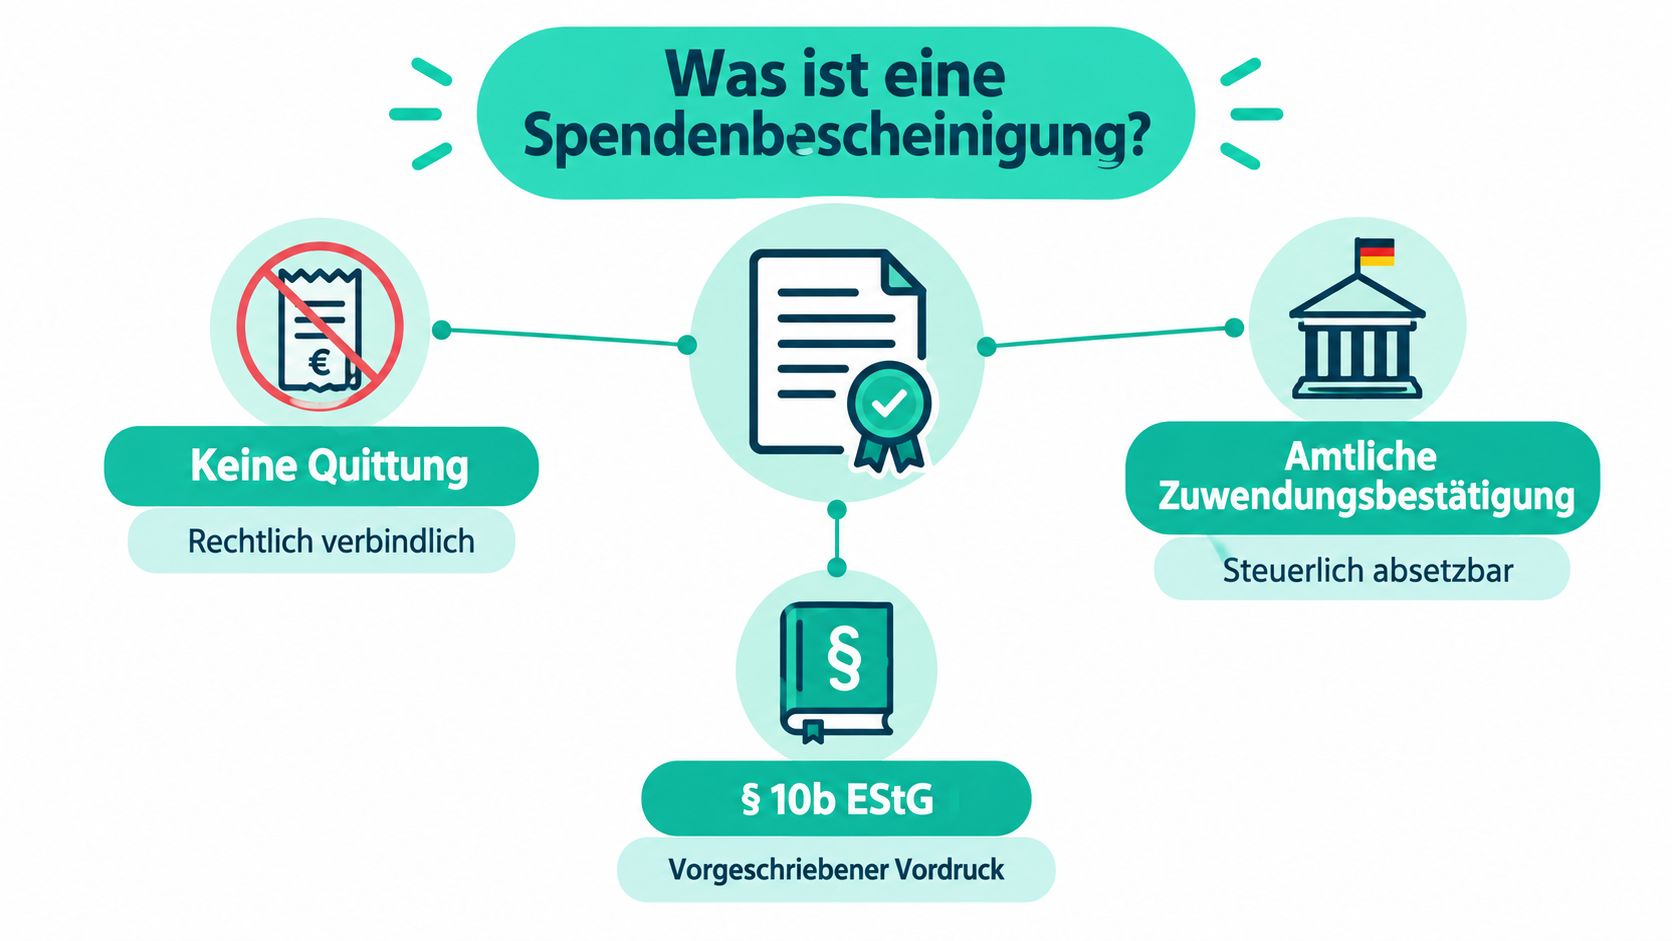
De drempel van 300 euro bepaalt in de praktijk de hoeveelheid werk. Daaronder volstaat bij fiscaal begunstigde verenigingen doorgaans het betalingsbewijs, daarboven is de formeel correcte verklaring nodig. Wie in plaats daarvan een vrij geformuleerde bevestiging verstuurt, produceert een document dat fiscaal niet goed bruikbaar is.
Praktische regel: Een overschrijvingsbevestiging is niet automatisch een Spendenbescheinigung. Pas de officiële inhoud maakt het fiscaal bruikbaar.
De Finanzamt controleert alleen of bedrag, doel, ontvanger en type gift bij elkaar passen. Juist bij moskeeverenigingen, waar donaties binnenkomen voor het gebedshuis, sociaal werk of Ramadan-projecten, moet duidelijk vaststaan welke fiscaal begunstigde instelling het geld heeft ontvangen en waarvoor het bedoeld was.
Een verkeerde uitgever riskeert meer dan gedoe in de boekhouding. Volgens § 10b EStG kan de uitgever in principe voor 30 procent van het ten onrechte bevestigde gift-bedrag aansprakelijk worden gesteld, als de verklaring onjuist is. Dat is een echt bestuursrisico. Juridische basis voor aansprakelijkheid en Zuwendungsbestätigung
Verplichte gegevens van een correcte Zuwendungsbestätigung
Het officiële formulier staat niet ter discussie. De bewoordingen en volgorde van de voorgeschreven tekstpassages mogen niet vrij worden herschreven, en de vereniging moet de verplichte gegevens volledig overnemen. Precies hier gaan in de praktijk de meeste dingen mis, omdat besturen een mooie brief willen maken in plaats van de officiële inhoud consequent over te nemen. Officiële voorschriften voor het formulier
Wat in elke verklaring moet staan
- Naam en adres van de vereniging, zodat de uitgever eenduidig vaststaat.
- Naam van de donateur, zodat de gift kan worden toegewezen.
- Bedrag en datum, zodat de betaling controleerbaar blijft.
- Aard van de gift, dus geld-, goederen- of lidmaatschapsbijdrage.
- Fiscaal begunstigd doel, zodat duidelijk is waarvoor de middelen bestemd waren.
- Vrijstellings- of vaststellingsbeschikking, zodat de gemeinnützigkeit aantoonbaar is.
Voor moskeeverenigingen is correct beheer van stamgegevens het halve werk. Wanneer de naam van de vereniging soms in verkorte vorm, soms in Arabische transcriptie en soms met een oud adres verschijnt, wordt het rommelig. Het donatiebeheersysteem moet daarom per transactie minstens de ontvangergegevens, het type gift, bedrag, datum, doel en de beschikking correct aan elkaar koppelen.
Bij schenkingen in natura volstaat de gebruikelijke geldlogica niet. Dan heb je aanvullende waarderingsgegevens nodig, dus voorwerp, leeftijd, staat en historische aankoopprijs. Een tapijt voor de gebedsruimte, een laptop voor het jongerenwerk of een printer voor de administratie zijn daarmee niet zomaar „wat spullen”, maar documentatieplichtige vermogensbestanddelen.
Het beste moment voor de controle is vóór verzending, niet na de vraag van de schenker.
Wie intern met Excel werkt, moet de velden niet creatief benoemen. Gebruik duidelijke kolommen, houd het bescheidnummer vast en scheid netjes tussen schenkersgegevens, betalingsdienstverlener en de daadwerkelijke begunstigde. Anders komt uiteindelijk het juiste bedrag op de verkeerde verklaring terecht.
Vereenvoudigde en uitgebreide schenkingsverklaring vergeleken
Onder 300 euro is de situatie eenvoudiger, maar niet slordig. Het betalingsbewijs volstaat doorgaans, bijvoorbeeld het bankafschrift, de boekingsbevestiging van de kredietinstelling of het stortingsbewijs. Toch moet daaruit blijken dat de ontvanger fiscaal bevoordeeld is en het doel klopt. Voor regelmatige Sadaka-giften is dit belangrijk, omdat veel kleine betalingen samen snel boven de drempel uitkomen.
| Criterium | Tot 300 euro | Vanaf 300 euro |
|---|---|---|
| Bewijs | Betalingsbewijs volstaat doorgaans | Officiële schenkingsverklaring nodig |
| Vorm | Geen apart formulier verplicht | Formeel voorgeschreven formulier vereist |
| Gegevens | Ontvanger, doel, fiscale begunstiging herkenbaar | Volledige verplichte gegevens nodig |
| Praktijk in de vereniging | Kleine giften netjes intern boeken | Verklaring gericht uitgeven |
Vanaf 300 euro wordt van het eenvoudige bewijs een formeel onderwerp. Dan heeft de schenker de officiële verklaring nodig als hij het bedrag fiscaal wil gebruiken. Juist bij Ramadan-campagnes, collectes of projectoproepen die zich over maanden uitstrekken, moet de penningmeester niet wachten tot het bedrag „nog klein aanvoelt”.
Het fiscale kader is bovendien begrensd. Giften en bepaalde lidmaatschapsbijdragen kunnen tot 20 procent van het totale inkomen als bijzondere uitgaven in aanmerking worden genomen; voor rechtspersonen geldt in plaats daarvan de grens van 4 promille van de totale omzet plus de in het kalenderjaar betaalde lonen en salarissen. BMF-overzicht over giften en de kleinbedragregel
Wie binnen een vereniging systematisch giften verzamelt, moet daarom niet denken in „kwitantie ja of nee”, maar in drempels, ontvangers en bewijzen. Dat bespaart nawerk en voorkomt dat aan het einde van het jaar foutieve verklaringen moeten worden gecorrigeerd.
Verloop voor verenigingen en digitale giften via platforms
Bij digitale giften is de belangrijkste vraag niet technisch, maar juridisch: Wie is de ontvanger? Bij een online-gift via een platform zoals SadakaNow is het platform in principe alleen de betalingsweg. De verklaring mag alleen door de fiscaal bevoordeelde organisatie worden uitgegeven voor de daadwerkelijk ontvangen gift. Praktijkgids over digitale fundraisingplatforms
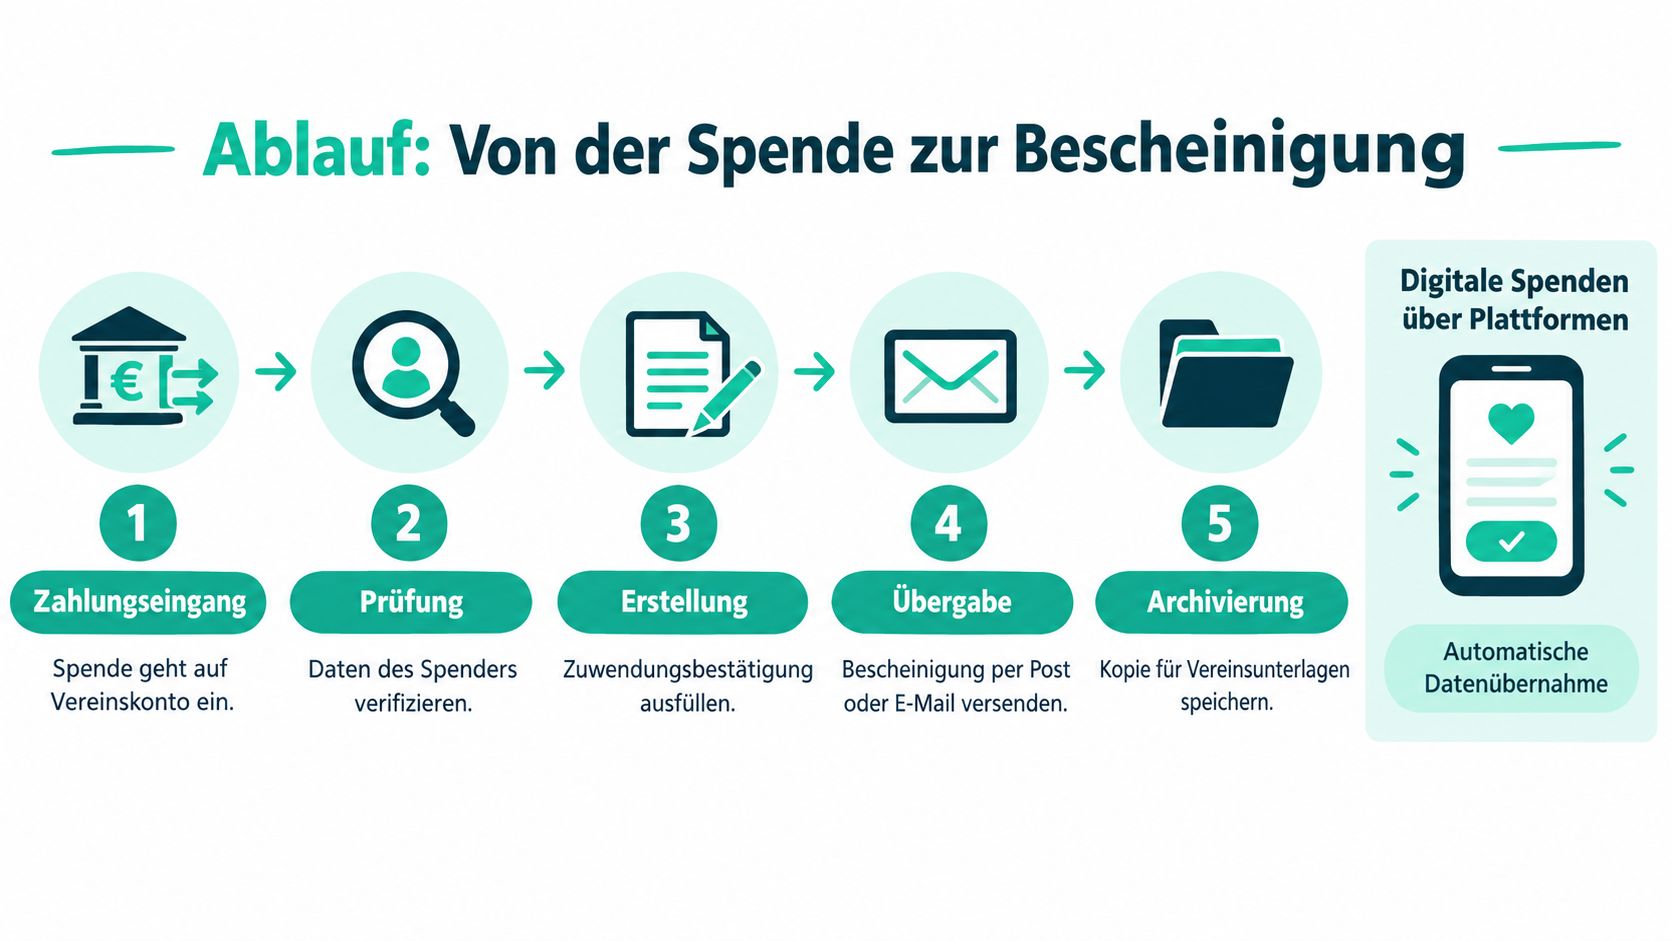
Zo verloopt het netjes
- Betalingsontvangst controleren. Pas wanneer het geld is bijgeschreven op de verenigingsrekening of de duidelijk toegewezen schenkingsrekening, begint het verklaringsproces.
- Schenkersgegevens toewijzen. Naam, adres en bedrag moeten overeenkomen met de betalingstransactie.
- Doel documenteren. Bij doelgebonden campagnes moet duidelijk zijn of de gift bedoeld was voor de moskee, het jongerenwerk of een hulpproject.
- Verklaring opstellen. De gegevens moeten het officiële model volgen.
- Kopie archiveren. De vereniging heeft de eigen documentatie volledig en traceerbaar nodig.
Bij platformcampagnes komt daar het controleprobleem bij dat niet elke doorgifte automatisch een eigen verklaring rechtvaardigt. Wanneer geld wordt doorgegeven aan een ander project, moet de doorgifte gedocumenteerd zijn, en heeft de uitgevende vereniging een geldige vrijstellings- of vaststellingsbeschikking nodig. Als een vaststellingsbeschikking volgens § 60a AO meer dan drie jaar of een vrijstellingsbeschikking meer dan vijf jaar geleden is afgegeven, mag voorlopig geen schenkingsverklaring worden uitgegeven. Aanwijzingen van de Finanzamt NRW over termijnen en ontvangercontrole
Machinaal opgestelde verklaringen zijn onder bepaalde voorwaarden toegestaan. Dat is vooral praktisch voor verenigingen die veel giften via digitale wegen ontvangen. Een persoon die bevoegd is om betalingen aan te nemen, moet de verklaring ondertekenen, zodat het proces ook bij verzending per e-mail of geautomatiseerde opmaak juridisch veilig blijft.
Een nette digitale werkwijze bespaart tijd, maar alleen als ontvanger, beschikking en soort gift vooraf kloppen.
Voorbeeldtekst en concrete formuleringen voor de praktijk
Veel verenigingen falen niet door het recht, maar door de formulering. De officiële tekst mag niet vrij worden verzonnen, maar daaromheen heb je toch een duidelijke, rustige taal nodig voor interne processen en begeleidende brieven. Precies daar helpt een nette standaardtekst zonder onnodige toevoegingen.
Formuleringen die in de praktijk passen
„Geachte schenker“ is als aanhef probleemloos. Daarna volgt de eigenlijke bevestiging met de officiële inhoud, bijvoorbeeld de vermelding dat de gift aan de goede doelen vereniging is gegaan en uitsluitend voor het aangegeven doel is gebruikt. Belangrijk is dat zulke zinnen de verplichte inhoud alleen aanvullen, niet vervangen.
Voor goederen in natura moet de tekst nauwkeurig blijven. Een laptop is geen algemeen „voorwerp“, maar een bepaald bedrijfsmiddel met staat, leeftijd en aankoopprijs. Wie hier vaag blijft, loopt het risico op een verklaring die in geval van twijfel geen stand houdt.
Zinvol in de begeleidende brief
- Dank en toewijzing van de gift aan het concrete project
- Verwijzing naar de officiële verklaring
- Verwijzing naar correctiemogelijkheid, mocht de naam of het adres onjuist zijn
Ongeschikt in de verklaring
- Vrije omschrijvingen van het officiële model
- Wervende uitspraken over de goede doelen status
- Onduidelijke verzamelbegrippen zoals „voor goede doelen“
Wie een digitale oplossing gebruikt, kan formuleringen en stamgegevens netjes vooraf invullen. Systemen zoals het donatiebeheer van SadakaNow zijn daarbij een mogelijk onderdeel, omdat ze de toewijzing van campagnes en betalingen structureren. Doorslaggevend blijft echter altijd de vereniging, die de juridisch correcte bevestiging uitgeeft.
Veelvoorkomende fouten en riskante aannames
De gevaarlijkste misvatting luidt: „Betalingsbewijs plus verenigingsnaam is altijd genoeg.“ Dat klopt niet. Onder de 300 euro kan het betalingsbewijs volstaan, daarboven is de officiële schenkingsverklaring nodig. Wie dit door elkaar haalt, geeft schenkers een document dat bij een belastingcontrole geen stand houdt.
Een tweede misvatting betreft platforms. Velen denken dat de betalingsdienstverlener automatisch de ontvanger is. Dat is onjuist. Ontvanger is de fiscaal begunstigde instelling, dus de vereniging of organisatie die de gift daadwerkelijk ontvangt en bevestigt. Het platform is slechts de technische of organisatorische tussenweg.
De derde klassieke fout is de gedachte dat een oude verklaring eeuwig geldig blijft. Dat is niet zo. Is de vaststellingsverklaring volgens § 60a AO te oud of de vrijstellingsverklaring verlopen, dan mag de vereniging voorlopig geen verklaringen uitgeven. Precies hier struikelen besturen, wanneer documenten jarenlang in een map liggen en nooit worden gecontroleerd.
Wat in de praktijk vaak misgaat
- Verkeerd bedrag: Een cijferfout maakt van een correcte verklaring snel een probleem.
- Verkeerd doel: Een doelgebonden gift wordt algemeen bevestigd.
- Verkeerde verenigingsgegevens: Oud adres of oude verenigingsnaam verzwakken de traceerbaarheid.
- Ontbrekende koppeling aan de verklaring: De verklaring is niet in het systeem vastgelegd.
De gevolgen treffen eerst de schenker. De belastingdienst kan de gift niet erkennen als de verklaring onjuist of onvolledig is. Dan moet de vereniging de verklaring onmiddellijk corrigeren en de schenker de verbeterde versie geven. Blijft de fout in omloop, dan ontstaat er in geval van twijfel een geschil over de belastingaangifte en de hele procedure sleept onnodig lang voort.
Wie moskeeverenigingen adviseert, moet daarom een eenvoudige regel doorvoeren: eerst controleren, dan bevestigen. Niet andersom.
Checklist voor moskeeverenigingen en penningmeesters
- Actuele vrijstellings- of vaststellingsverklaring controleren. Zonder geldig bewijs geen verklaring.
- Officieel formulier gebruiken. Geen eigen creaties, geen vrij geformuleerde vervangteksten.
- Verenigingsgegevens volledig houden. Naam, adres en toewijzing moeten exact kloppen.
- Doel duidelijk documenteren. Ramadan, jeugd, moskeeverbouwing of sociaal fonds mogen niet worden vermengd.
- Bedrag en datum vergelijken. De verklaring moet overeenkomen met de ontvangen betaling.
- Soort gift correct indelen. Geld, gift in natura of lidmaatschapsbijdrage netjes scheiden.
- Goederen in natura waarderen. Voorwerp, leeftijd, staat en aankoopprijs vastleggen.
- Ontvangst van betaling intern documenteren. Rekeningafschrift, platformgegevens of boekingsbevestiging bewaren.
- Digitale verzending veilig kiezen. Versleutelde e-mail, schenkersportaal of post zijn beter dan losse pdf-bijlagen.
- Kopie archiveren. Elke uitgegeven verklaring vereist een traceerbaar verenigingsdossier.
Aanwijzingen voor islamitische gemeenschappen in Duitsland passen goed bij deze praktijk, omdat daar dezelfde basisvragen opduiken, alleen met meer vrijwilligersrealiteit en minder administratieve tijd.
Hang deze lijst op in het verenigingskantoor. Als één punt open blijft, wordt er niet ondertekend.
Veelgestelde vragen rond de donatieverklaring
Hoe lang is een schenkingsverklaring geldig?
Ze is relevant voor de belastingaangifte van de schenker, zodra ze correct is uitgegeven. De vereniging moet haar intern samen met de betalingsdocumenten bewaren en traceerbaar archiveren, zodat een latere controle mogelijk blijft. Belangrijk is vooral dat de verklaring overeenkomt met de geldige verklaring van de vereniging.
Kunnen giften in natura aan een moskeevereniging worden bevestigd?
Ja, als ze correct gedocumenteerd zijn. Bij giften in natura hebben jullie naast voorwerp en waarde ook leeftijd, staat en historische aankoopprijs nodig. Precies deze gegevens onderbouwen de waardering en voorkomen dat het bedrag willekeurig wordt vastgesteld.
Volstaat e-mail of moet de bevestiging per post komen?
E-mail is toegestaan, als het proces netjes georganiseerd is en de bevestiging eenduidig aan de donateur kan worden toegewezen. Ook machinaal opgestelde bevestigingen zijn onder bepaalde voorwaarden mogelijk. Doorslaggevend is niet het papier, maar de rechtsgeldige toewijzing en de juiste inhoud.
Wat te doen als een bevestiging kwijt is geraakt?
Dan moet de vereniging een kopie of duplicaat afgeven en dit intern als kopie markeren. De oorspronkelijke gegevens moeten daarbij ongewijzigd blijven. Voor de donateur telt dat naam, bedrag, datum en doel identiek zijn aan de originele bevestiging.
Als jullie schenkingsprocessen echt netjes willen opzetten, hebben jullie geen papierbergen nodig, maar een duidelijke structuur voor betalingsontvangst, controle van de bevestiging en de verklaring. SadakaNow kan hiervoor als digitaal donatieplatform de betalingsstroom en de projecttoewijzing in kaart brengen, terwijl de vereniging de wettelijk correcte schenkingsverklaring uitgeeft. Bekijk SadakaNow eens, als jullie donaties voor jullie gemeenschap of jullie project transparant, controleerbaar en met nette documentatie willen organiseren.