إفادة التبرع للجمعية الخيرية المعترف بها: دليل عملي
قبل رمضان بوقت قصير، يتكرر نفس المشهد في كثير من جمعيات المساجد. يقوم أحدهم بالتحويل عبر منصة لحملة الإفطار، ثم يسأل عضو آخر بعد أيام قليلة إن كان هناك إفادة لمصلحة الضرائب، وفي مجلس الإدارة ينظر الجميع إلى بعضهم متسائلين من يحق له توقيع ذلك أصلاً. وعند هذه النقطة بالتحديد يتضح الفرق بين إفادة استلام دفعة لطيفة وبين إفادة تبرع لجمعية خيرية معترف بها تصمد فعلاً أمام مصلحة الضرائب.
من يوثّق هذه التبرعات بشكل سليم لا يحمي المتبرعين فقط، بل يحمي الجمعية نفسها أيضاً، لأن الإفادة لا تكون موثوقة إلا عندما يتطابق المستلم والغرض والمبلغ والتاريخ، ويكون مُصدرها الجهة الصحيحة. وللقراء الذين يعرفون سير العمل في جمعيات المساجد الصغيرة، قد تفيد أيضاً نظرة على دليل المساعدين والشركاء لأسابيع مهرجان فينترتور الموسيقي، لأن المسائل التنظيمية للجمعيات تُعالج هناك بطريقة عملية مشابهة.
جدول المحتويات
- لماذا تصبح إيصالات التبرع في الجمعية مهمة فجأة
- ما هي إفادة التبرع قانونياً وما ليست كذلك
- البيانات الإلزامية في الإفادة بالتفصيل
- الحدود القياسية والإثباتات المبسطة
- من استلام الدفعة إلى الإفادة النهائية
- المنصات والتبرعات العابرة ومن يصدر الإفادة فعلياً
- الأخطاء الشائعة وكيفية تجنبها
لماذا تصبح إيصالات التبرع في الجمعية مهمة فجأة
غالباً ما تكون اللحظة عادية جداً. بعد صلاة الجمعة، تجمع الجماعة تبرعات عبر الإنترنت لتجديد قاعة الصلاة، تتبرع إحدى الأخوات ببطاقة ائتمان، وفي اليوم التالي يأتي السؤال: «هل أحصل على إيصال بذلك؟» وعندها تحديداً يدرك مجلس الإدارة أن الدفعة وحدها لا تعني شيئاً بعد من ناحية الاعتراف الضريبي. المهم هو هل يحق للجمعية إصدار إفادة تبرع حقيقية، وهل هي سليمة من الناحية الشكلية.
في الواقع العملي، يحدث هنا لبس سريعاً. يظن كثير من الأعضاء أن دفعة عبر PayPal أو كشف حساب بنكي هي بحد ذاتها إيصال التبرع. وهذا ليس صحيحاً تلقائياً، لأنه في حالة المنظمة الخيرية المعترف بها، تعتمد الصلاحية الضريبية على التطابق الصحيح بين المستلم والغرض. بالنسبة لجمعيات المساجد التي تعمل غالباً بفرق صغيرة، هذا ليس مجرد موضوع محاسبي، بل مسألة مسؤولية داخلية.
قاعدة عملية: من يستلم التبرع فقط لا يحق له تلقائياً إصدار الإفادة الضريبية. الجهة المسؤولة هي المستلم القانوني للتبرع.
غالباً ما يُغفل هذا الأمر على وجه الخصوص عبر الإنترنت. يمكن للمنصة أن تتولى معالجة التبرعات تقنياً، لكنها لا تحل محل الإفادة الخاصة بالجمعية دون قيد أو شرط. لذلك يحتاج مجالس الإدارة إلى إجراءات داخلية بسيطة، حتى لا يُضطر إلى البحث المضني عند أول استفسار من الجماعة عن أي مبلغ ذهب إلى أين وتحت أي اسم تم تسجيله.
من يرغب أيضاً في الاطلاع على تصنيف منظم لعمليات التبرع في الجمعيات، يجد خلفية مفيدة في المقال الداخلي التبرعات للجمعيات الخيرية المعترف بها. لكن في النهاية، ما يهم عملياً ليس الشرح الجميل، بل أن يكون واضحاً بدقة عند الشباك أو على الحاسوب أو بعد صلاة الجمعة من يؤكد ماذا.
ما هي إفادة التبرع قانونياً وما ليست كذلك
الأساس القانوني واضح. للحصول على خصم النفقات الخاصة بموجب § 10b EStG، يلزم من حيث المبدأ، بالنسبة للتبرعات الخيرية المعترف بها، الإفادة الرسمية بموجب § 50 EStDV. إذن هذه الإفادة ليست مجرد إشعار استلام ودي، بل هي الإثبات الذي يستند إليه الخصم الضريبي. وبدونها، تفتقر الحالة عادةً إلى الأساس الشكلي.
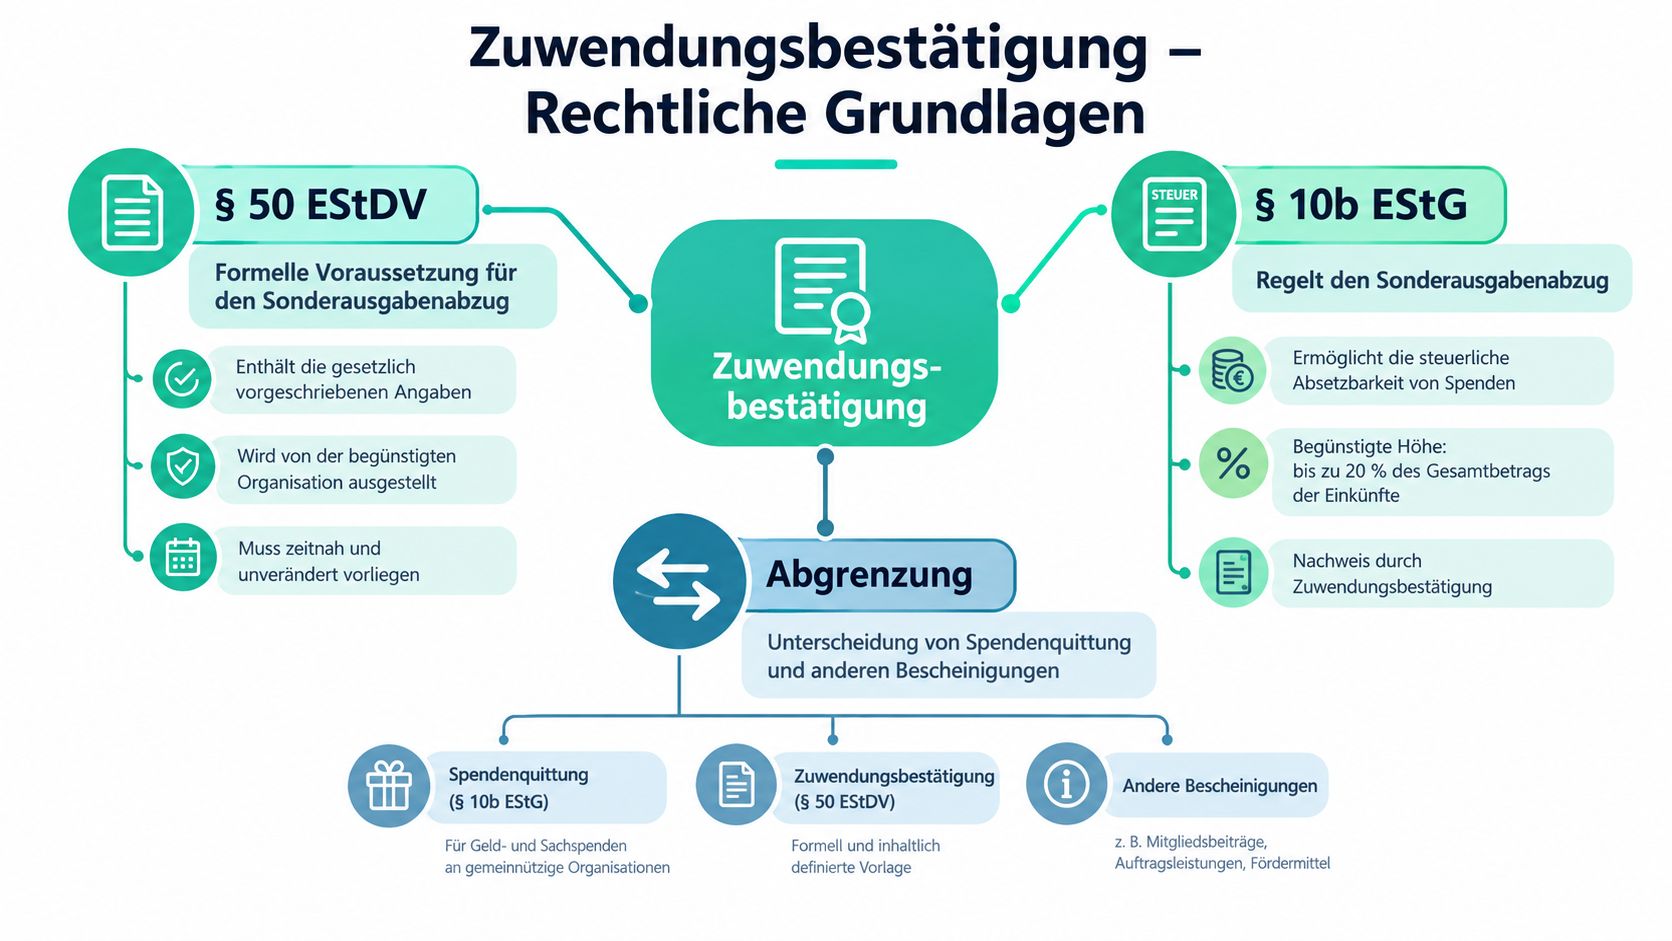
من المهم التمييز بوضوح. إفادة التبرع تختلف عن مجرد إيصال دفع، أو قرار إعفاء ضريبي، أو خطاب شكر بسيط من الجمعية. الإيصال يثبت فقط تحويل المال، وإثبات الصفة الخيرية يُظهر فقط وضع المنظمة، أما إفادة التبرع فتجمع بين الدفعة والغرض والمستلم في وثيقة صالحة ضريبياً. وتصف وزارة المالية الاتحادية النماذج بأنها ملزمة، لكنها تسمح للجمعية بإنشائها تقنياً، طالما تم نقل جميع البيانات الإلزامية دون تغيير.
بالنسبة للعمل اليومي، هذا يعني: ليس كل منظمة ذات نفع عام يُسمح لها تلقائيًا بإصدار أي نوع من تأكيدات التبرع. يجب على الجمعية أن تذكر الغرض المعفى من الضريبة بشكل صحيح، ولا يجوز لها إعادة تشكيل الإطار الرسمي بحرية. لهذا السبب بالتحديد تُعد الممارسة الدقيقة في تعبئة النماذج مهمة جدًا، خاصة بالنسبة للجمعيات الصغيرة التي تدير شؤونها الإدارية إلى جانب العمل التطوعي والتعليم وحياة الجماعة.
الشهادة الجيدة ليست إبداعية، بل كاملة.
من يستخدم عمليات تبرع رقمية، عليه أيضًا تنظيم سير العمل الداخلي بحيث تبقى كل شهادة مرتبطة بعملية الدفع الصحيحة. الجانب التقني مفيد، لكنه لا يحل محل التصنيف القانوني.
البيانات الإلزامية في الشهادة بالتفصيل
البيانات الشكلية ليست مجرد زخرفة. فهي التي تحدد ما إذا كانت الشهادة ستُؤخذ على محمل الجد من قبل مكتب الضرائب. وتحديدًا في جمعيات المساجد، لا تنشأ الأخطاء غالبًا عن سوء نية، بل لأن أمين الصندوق يضطر للتنقل بسرعة بين عدة أنواع من التبرعات، فيغفل عن حقل ما.
البيانات التي يجب أن تكون دقيقة حقًا
- اسم الجمعية وعنوانها. بهذا يتضح من هو المستلم القانوني للتبرع. ومن الأخطاء الشائعة استخدام بيانات اتصال قديمة أو اسم مختصر بدلًا من التسمية الكاملة.
- الغرض المعفى من الضريبة. يجب أن يكون الغرض المحدد واضحًا، وليس مجرد إشارة عامة إلى "عمل ذي نفع عام". فإذا غاب تحديد الغرض، تفقد الشهادة دقتها.
- مبلغ وتاريخ التبرع. يجب أن يتطابق كلا البيانين. وكثيرًا ما تحدث أخطاء في التاريخ عندما تُسجَّل التبرعات في نهاية الشهر لكن يتم إصدار الشهادة لاحقًا.
- نوع التبرع. نقدي أو عيني أو نفقات. من يخلط بين هذه الأنواع ينتهي به الأمر إلى الإقرار بنوع تبرع خاطئ.
- تاريخ الإصدار والتوقيع. تحتاج الشهادة إلى إصدار يمكن تتبعه وشخص مسؤول مخوَّل بالتوقيع.
الغرض من كل بيان بسيط. يريد مكتب الضرائب أن يتعرف على من استلم التبرع، ولأي غرض كانت الأموال مخصصة، وما إذا كانت العملية متسقة من حيث التوقيت والمضمون. وبالنسبة للتبرعات العينية وتبرعات النفقات، يجب بالإضافة إلى ذلك أن يكون توثيق التقييم أو التنازل قابلًا للتتبع بدقة.
| البيان الإلزامي | الغرض | الخطأ النموذجي |
|---|---|---|
| اسم الجمعية وعنوانها | تحديد المستلم بشكل واضح | اسم مختصر أو عنوان قديم |
| الغرض المعفى من الضريبة | إثبات استخدام الأموال | صياغة عامة جدًا للغرض |
| مبلغ وتاريخ التبرع | ربط الدفعة بالفترة الزمنية | تاريخ التسجيل بدلًا من تاريخ التبرع |
| نوع التبرع | التمييز بين النقدي والعيني والنفقات | اختيار نوع تبرع خاطئ |
| تاريخ الإصدار | إمكانية تتبع الإصدار | غياب تاريخ الإصدار أو عدم منطقيته |
| توقيع الشخص المخوَّل | مسؤولية الجمعية | توقيع من شخص غير مخوَّل |
بالنسبة لجمعيات المساجد، يستحق الأمر معاملة هذه البيانات كقائمة تحقق ثابتة. فمن يُصدِّق مثلًا على تبرع في رمضان لشراء مواد غذائية، لا ينبغي أن يفكر لاحقًا فقط في ما إذا كان الأمر قد سُجِّل فعلًا كتبرع نقدي أو عيني. يجب أن تعكس الشهادة العملية الفعلية، لا التذكر اللاحق لها.
العتبات والإثباتات المبسطة
ليس كل تبرع يحتاج فورًا إلى النموذج الكامل. بالنسبة للمبالغ الصغيرة، يكفي من حيث المبدأ الإثبات المبسط، أي مثلًا كشف حساب أو إيصال قيد مصرفي مع إثبات من المستلم بأنه مخوَّل لقبول التبرعات. وهذا عملي بالنسبة للجمعيات، لأن العديد من التبرعات الفردية الصغيرة كانت ستسبب عبئًا إداريًا غير ضروري لولا ذلك.
متى يكفي الإيصال البسيط
بالنسبة للتبرعات حتى 300 يورو، يكفي من حيث المبدأ إيصال الدفع أو القيد المصرفي. يمكن أن يكون ذلك كشف حساب، أو إثبات خصم مباشر، أو أي إيصال دفع واضح آخر، طالما تم ربطه بإثبات من المستلم. وبالنسبة للجماعة، هذا يعني: ليس كل تبرع صغير يجب تحويله فورًا إلى إيصال فردي كامل.
متى تصبح الشهادة الرسمية ضرورية
بمجرد أن يتجاوز التبرع هذه المعاملة المبسطة، تصبح شهادة التبرع الرسمية وفق النموذج المعتمد ضرورية. وحتى لو رغب كثير من المتبرعين في الحصول على شهادة حتى بالنسبة للمبالغ الصغيرة، فإن المنطق الضريبي الأدنى واضح. فطريقة الدفع وحدها لا تحدد الأمر، بل الإثبات على من استلم التبرع قانونيًا.
بالنسبة لحملات جمع التبرعات في حالات الكوارث، يمكن أن تُطبَّق تسهيلات، لكن المسألة التنظيمية تبقى واحدة. ينبغي للجمعية ألا تنظر فقط إلى حجم التبرع، بل أيضًا إلى نوع الحملة وعدد المشاركين والإثبات على المستلم. وتحديدًا في المدفوعات عبر الإنترنت عن طريق PayPal أو البطاقة، يكون إثبات المعاملة مهمًا، لكنه ليس كافيًا تلقائيًا.
العبارة المختصرة "حتى 300 يورو يكفي الإيصال" مفيدة، لكنها لا تحل مسألة المسؤولية.
من يُنظِّم مثل هذه العمليات في الجمعية عبر منصة أو إدارة داخلية، عليه دائمًا مطابقة طريقة الدفع مع المستلم. فالنظرة العامة الدقيقة توفر لاحقًا الكثير من النقاشات مع المتبرعين ومجلس الإدارة ومكتب الضرائب.
من استلام الدفعة إلى الشهادة النهائية
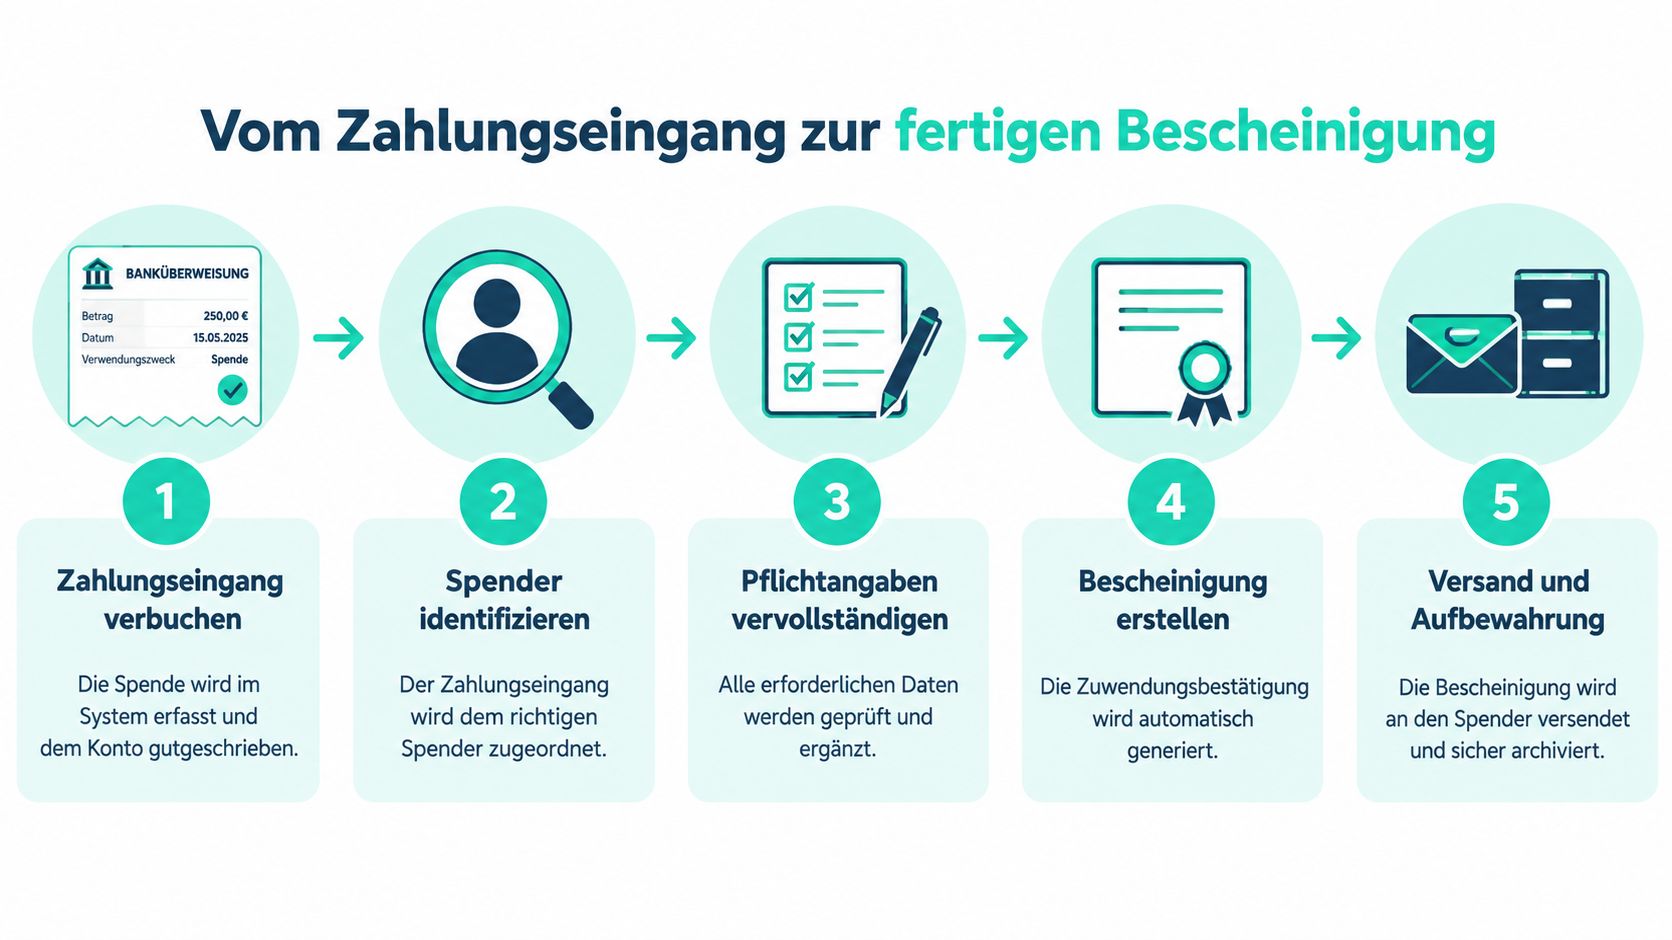
لا تبدأ العملية الموثوقة عند التوقيع فقط. بل تبدأ مع استلام الدفعة ولا تنتهي إلا بأرشفة النسخة الثانية. بالنسبة للجمعيات المسجدية الصغيرة، هذا الترتيب بالذات حاسم، لأن عدة أشخاص غالبًا ما يجمعون الأموال ويفحصون الحسابات ويطلبون الإيصالات في الوقت نفسه.
سير العمل في الممارسة العملية
- تسجيل استلام الدفعة. يقوم أمين الصندوق أو الخزينة بتخصيص الدفعة للحساب الصحيح والمناسبة الصحيحة.
- تحديد هوية المتبرع. يجب أن يتطابق الاسم والعنوان، والرقم الضريبي إن وُجد، مع عملية الدفع.
- استكمال البيانات الإلزامية. يتم استكمال المبلغ والتاريخ والغرض ونوع التبرع بناءً على العملية الفعلية.
- إصدار الشهادة. تستخدم الجمعية نموذجًا معتمدًا وتنقل الفقرات الإلزامية دون تغيير.
- الإرسال والحفظ. تبقى نسخة لدى الجمعية حتى يتسنى الرجوع إليها لاحقًا عند الاستفسارات أو المراجعات.
بالنسبة للشهادات الإلكترونية، تنطبق نقطة تحكم إضافية. تصف المعلومات المتخصصة حول إيصال التبرع الإلكتروني أن الجمعية تبلغ مصلحة الضرائب بالإصدار الآلي، وتعالج الرقم الضريبي، وتصدر تأكيدًا بصيغة PDF يحتوي على نفس البيانات الإلزامية الموجودة في النسخة الورقية. هذا مفيد، لكنه ينقل العبء إلى جودة البيانات والمسؤوليات والأرشفة.
بالنسبة للعمل الداخلي، يساعد توزيع واضح للأدوار. يحدد مجلس الإدارة الخط العام، ويعتني أمين الصندوق بالبيانات، وتقوم مراجعة الحسابات بفحص عينات للتأكد من الاكتمال والمعقولية. ومن يرغب في الاسترشاد بهيكل إداري إضافي، يمكنه الرجوع إلى النظرة العامة الداخلية الأسعار والإدارة كنموذج فكري لعمليات منظمة.
قاعدة تحكم مفيدة للجمعية هي: لا إيصال دون تخصيص، ولا تخصيص دون بيانات إلزامية، ولا شهادة دون أرشفة. من يعمل بهذه الطريقة يقلل من التكرار ويتجنب تأكيد نفس التبرع مرتين عن طريق الخطأ.
المنصات، التبرعات العابرة، ومن الذي يؤكد فعليًا
الافتراض الخاطئ الأكثر شيوعًا هو: من يتولى المعالجة التقنية للأموال يحق له إصدار الشهادة أيضًا. هذا غير صحيح. العامل الحاسم هو من يتلقى التبرع قانونيًا كمستفيد من الزكاة ويستخدمه لأغراضه الخاصة المعفاة ضريبيًا. يمكن للمنصة أن تساعد، لكنها لا تحل محل المستفيد.
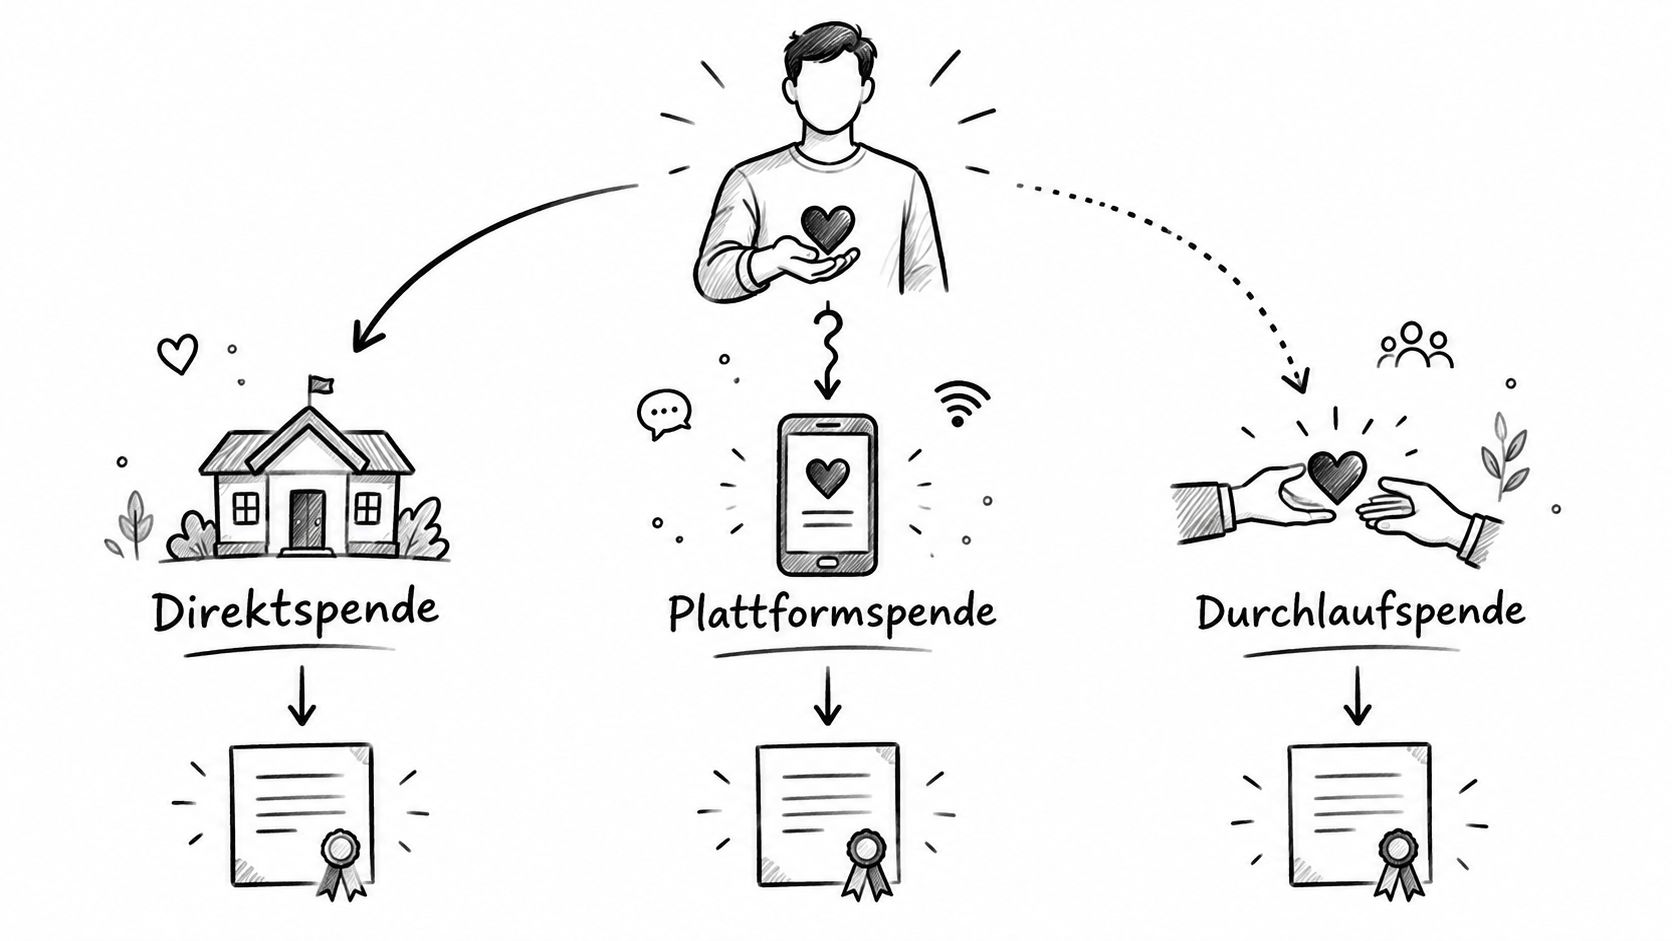
الحالات الثلاث النموذجية
- تبرع مباشر للجمعية. الجمعية نفسها هي المستفيدة. يحق لها إصدار الشهادة إذا توفرت جميع الشروط الشكلية.
- تبرع عبر منصة مع مستفيد محدد بوضوح. تتولى المنصة المعالجة، لكن التبرع القانوني يذهب إلى الجمعية. في هذه الحالة يجب توثيق التخصيص بشكل كامل.
- تبرع عابر. إذا قامت جهة أخرى بالتحويل فقط، يجب التحقق من من هو المستفيد القانوني ومن ليس كذلك.
هذا مهم بشكل خاص للجمعيات المسجدية عندما تجري حملات التبرع بالتوازي عبر عدة قنوات. لا يُعتبر المبلغ الموجود في حساب الجمعية مخصصًا بشكل صحيح إلا إذا تبيّن بوضوح من المستندات ما إذا كان مصدره حملة عبر منصة، أو تحويلًا مباشرًا، أو حملة جمع تبرعات. إذن القرار لا يعتمد على طريقة الدفع، بل على توثيق المستفيد.
تُعد SadakaNow في هذا السياق مثالًا على منصة تجمع التبرعات تقنيًا، لكنها لا تحل محل الشهادة الخاصة بالجمعية تلقائيًا. لذلك، بالنسبة للمنظمات، سلسلة البيانات الصحيحة هي الحاسمة، وليس واجهة الدفع الجذابة وحدها. من يرغب في معرفة المزيد عن الجانب التنظيمي للجهات الراعية، سيجد في القسم الداخلي للمنظمات نقطة الانطلاق المناسبة.
قاعدة للتذكر: معالجة الدفع ليست بديلاً عن توثيق قانوني سليم للمستفيد.
لذلك، وخاصة في حالة التبرعات عبر الإنترنت، يجب على الجمعية توثيق أي غرض وأي مبلغ وأي مستفيد ينتمون إلى بعضهم البعض. هذا هو السبيل الوحيد لبقاء الشهادة قابلة للتحقق أمام مصلحة الضرائب.
الأخطاء الشائعة وكيفية تجنبها
الأخطاء النموذجية تتكرر بشكل مدهش. وهي غالبًا لا تنشأ عند الصندوق، بل عند نقطة التقاء استلام التبرعات والقيد وإصدار الإيصال. بالنسبة لمجالس الإدارة التطوعية، هذا خبر جيد وسيء في آن واحد، لأن الكثير منها يمكن تداركه بروتين ثابت.
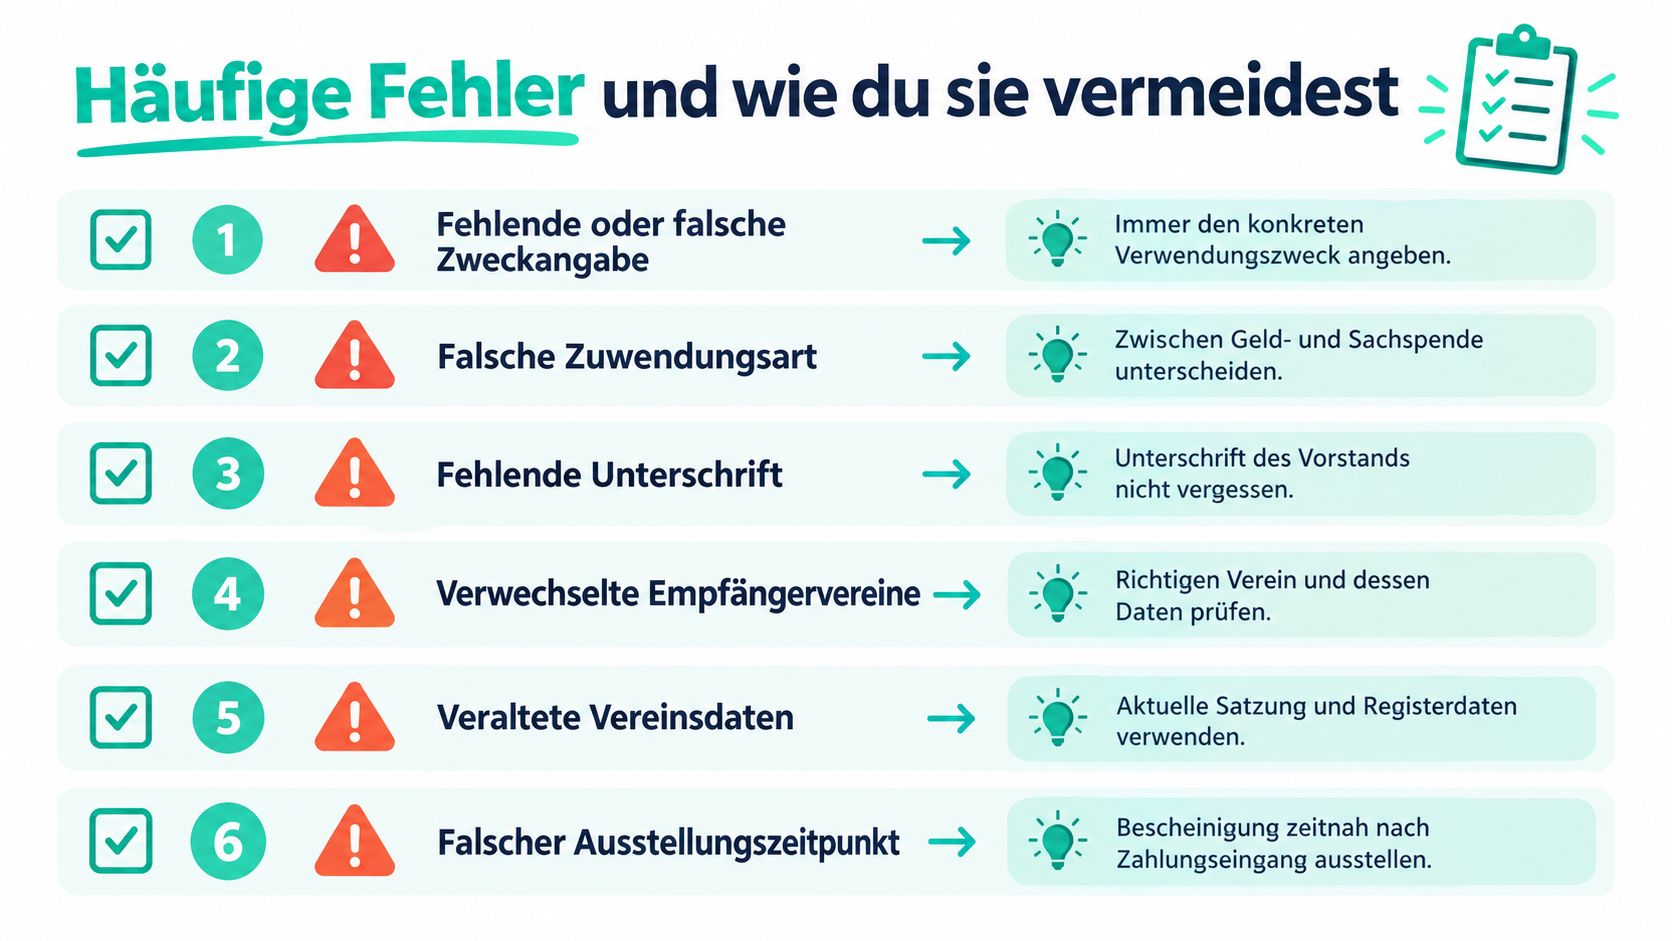
قائمة الأخطاء للفحص السريع للجمعية
- غياب بيان الغرض أو خطأه. أدخل دائمًا غرض الاستخدام المحدد، وليس فقط نصًا عامًا عن الجمعية.
- نوع تبرع خاطئ. ميّز بوضوح بين التبرع النقدي والعيني وتبرع المصاريف.
- غياب التوقيع. تحتاج الشهادة إلى توقيع الشخص المسؤول، وإلا بقيت عرضة للطعن.
- الخلط بين الجمعيات المستفيدة. تحقق من الجمعية الصحيحة وبياناتها قبل الإرسال.
- بيانات جمعية قديمة. استخدم بيانات السجل والبيانات الأساسية الحالية، وليس نماذج قديمة.
- توقيت إصدار خاطئ. أصدر الشهادة في وقت قريب من استلام الدفعة، وليس فقط عندما يقترب موعد الإقرار الضريبي.
إذا كانت الإفادة تحتوي على خطأ، فلا ينبغي للجمعية أن تتجاهله ببساطة. فحسب نوع الخطأ، قد يكون التصحيح ضروريًا حتى يرى المتبرع ومصلحة الضرائب البيانات نفسها. يجب تصحيح الإيصال الخاطئ أو المكرر، كما ينبغي سحب الإفادة غير المناسبة قبل استخدامها مرة أخرى.
في الممارسة العملية لجمعيات المساجد، يعني هذا: إلقاء نظرة داخلية سريعة من شخصين قبل الإرسال يوفر لاحقًا الكثير من جهد التوضيح. من يعمل باستمرار بقائمة مراجعة يقلل من الاستفسارات الواردة من الجالية ويحمي المصداقية الضريبية للجمعية.
إذا أرادت جمعيتك تنظيم التبرعات عبر الإنترنت وحملات المنصات والإفادات دون فوضى، ألقِ نظرة على SadakaNow. ستجد هناك منصة تبرعات شفافة ذات إجراءات واضحة للمنظمات التي تحتاج إلى توثيق تبرعاتها بدقة. بالنسبة لجمعيات المساجد والجهات الخيرية، تُعد هذه خطوة تالية جيدة إذا كان من المفترض أن يتحول التبرع لاحقًا إلى إثبات موثوق.