حاسبة الزكاة: كيف تحسب زكاتك بشكل صحيح
تجب نسبة 2,5 بالمئة من صافي الممتلكات الخاضعة للزكاة، بمجرد أن تبلغ هذه الممتلكات النصاب المقدَّر بـ 85 غرامًا من الذهب أو 595 غرامًا من الفضة، وأن يمر عليها عام هجري كامل، أي الحول الذي يبلغ نحو 354 يومًا، وهي فوق هذا الحد. وإذا بقي صافي الممتلكات دون ذلك، فلا تجب الزكاة لهذا العام.
لماذا إذن تعطي حاسبتان للزكاة لنفس الشخص مبلغين مختلفين؟ ليس بسبب المعادلة، فهي لا تتعدى خط كسر وعلامة نسبة مئوية. تنشأ الفروق في مستوى أعمق، عند المدخلات: أي الديون تُحتسب، وأي معدن يُحدد النصاب، ومتى يبدأ الحول.
هناك بالضبط تحدث الأخطاء. لا تستطيع أي حاسبة أن تقرر عنك ما إذا كان قرض تقسيط بدفعة شهرية قدرها 300 يورو يُخصم من الأساس، أو ما إذا كانت خطة ادخار في صناديق المؤشرات (ETF) تُحتسب بكامل قيمتها، أو ما إذا كان تاريخك الشخصي المحدد يقع في مارس أو في رمضان. لكنها تستطيع أن توضح لك تأثير كل قرار من هذه القرارات على النتيجة.
جدول المحتويات
- حساب الزكاة في خمس خطوات
- تسجيل الممتلكات والديون والحالات الخاصة بشكل صحيح
- تحويل النصاب إلى يورو باستخدام الذهب أو الفضة
- تحديد الحول وتاريخ الاستحقاق
- الفصل بين الصدقة والزكاة والتحقق من الجهة المستفيدة
حساب الزكاة في خمس خطوات
الزكاة فريضة تجب على صافي الممتلكات الخاضعة للزكاة، لا على الدخل. فمن ينفق راتبه بالكامل خلال الشهر لا يملك في تاريخ الاستحقاق ما تُفرض عليه الزكاة. ومن يملك 12.000 يورو نقدًا ورصيدًا في البنك ويخصم 2.000 يورو ديونًا مستحقة قصيرة الأجل، يواصل الحساب بمبلغ 10.000 يورو ويصل، في حال استيفاء الشروط، إلى 250 يورو زكاة.
لذلك فإن حاسبة الزكاة الموثوقة في ألمانيا هي إجراء تحقق متعدد المراحل وليست حقلًا واحدًا يُدخَل فيه مبلغ باليورو. وهذا بالضبط ما يصفه هيكل حاسبة الزكاة من Mina Juwelier: أولًا تسجيل القيم الخاضعة للزكاة في تاريخ التقييم، ثم خصم الالتزامات المستحقة قصيرة الأجل المسموح بها فقط، ثم مقارنة صافي الممتلكات بالنصاب، ثم حساب 2,5 بالمئة، وأخيرًا توثيق ما إذا كان قد مرّ عام هجري كامل فوق الحد. وإذا غابت خطوة واحدة، أصبح الرقم غير قابل للتحقق.
طريقة الحساب في خمس خطوات
يعرض الجدول الخطوات الخمس بقيم توضيحية. وفي عمود النصاب تم عمدًا وضع معادلة، لأن سعر الغرام لا يُعرف إلا في يوم التقييم.
| الخطوة | البيان | مثال | ملاحظة |
|---|---|---|---|
| 1. الممتلكات الخاضعة للزكاة | نقد، رصيد بنكي، ذهب، فضة، بضائع تجارية | 12.000 € | تحديد تاريخ الاستحقاق |
| 2. خصم الديون المستحقة | التزامات قصيرة الأجل | − 2.000 € | فقط وفق القاعدة المختارة |
| 3. صافي الممتلكات | الممتلكات ناقص الديون | 10.000 € | أساس الحساب |
| 4. التحقق من النصاب | 85 غ ذهب أو 595 غ فضة × السعر الحالي للغرام | الحد باليورو في تاريخ الاستحقاق | لا مقارنة ممكنة دون السعر الحالي |
| 5. حساب الزكاة | 2,5 % من صافي الممتلكات، إذا تحقق النصاب والحول | 250 € | تجب فقط عند تجاوز الحد |
الترتيب ليس اعتباطيًا. فمن يحسب النسبة المئوية أولًا ثم يخصم الديون بعد ذلك، يصل إلى مبلغ مختلف عمّن يحدد الأساس أولًا. نسبة 2,5 بالمئة هي جزء من أربعين، وجزء من أربعين من مبلغ زائد هو زيادة.
ما يجب أن تحفظه الحاسبة
النتيجة بلا تاريخ تقييم ليست حسابًا بل ادعاءً. ينبغي أن تثبّت الحاسبة دائمًا، إلى جانب المبلغ، تاريخ التقييم، ومصدر سعر الذهب أو الفضة، والوزن المستخدم، وسعر الصرف، ومنطق الخصم. فبدون هذه البيانات لا يمكن التحقق من الرقم فنيًا ولا إثباته بشكل سليم أمام أي منظمة.
قاعدة عملية: دوّنوا قبل أول إدخال ثلاثة أمور: تاريخ الاستحقاق، ومصدر سعر المعدن، والقاعدة التي تعتمدون عليها لخصم الديون. هذه المعطيات الثلاثة تغيّر النتيجة أكثر من أي رقم عشري.
يوضح الرسم التالي سير العملية مرة أخرى في صورة بيانية، من الثروة وصولاً إلى النسبة المئوية.
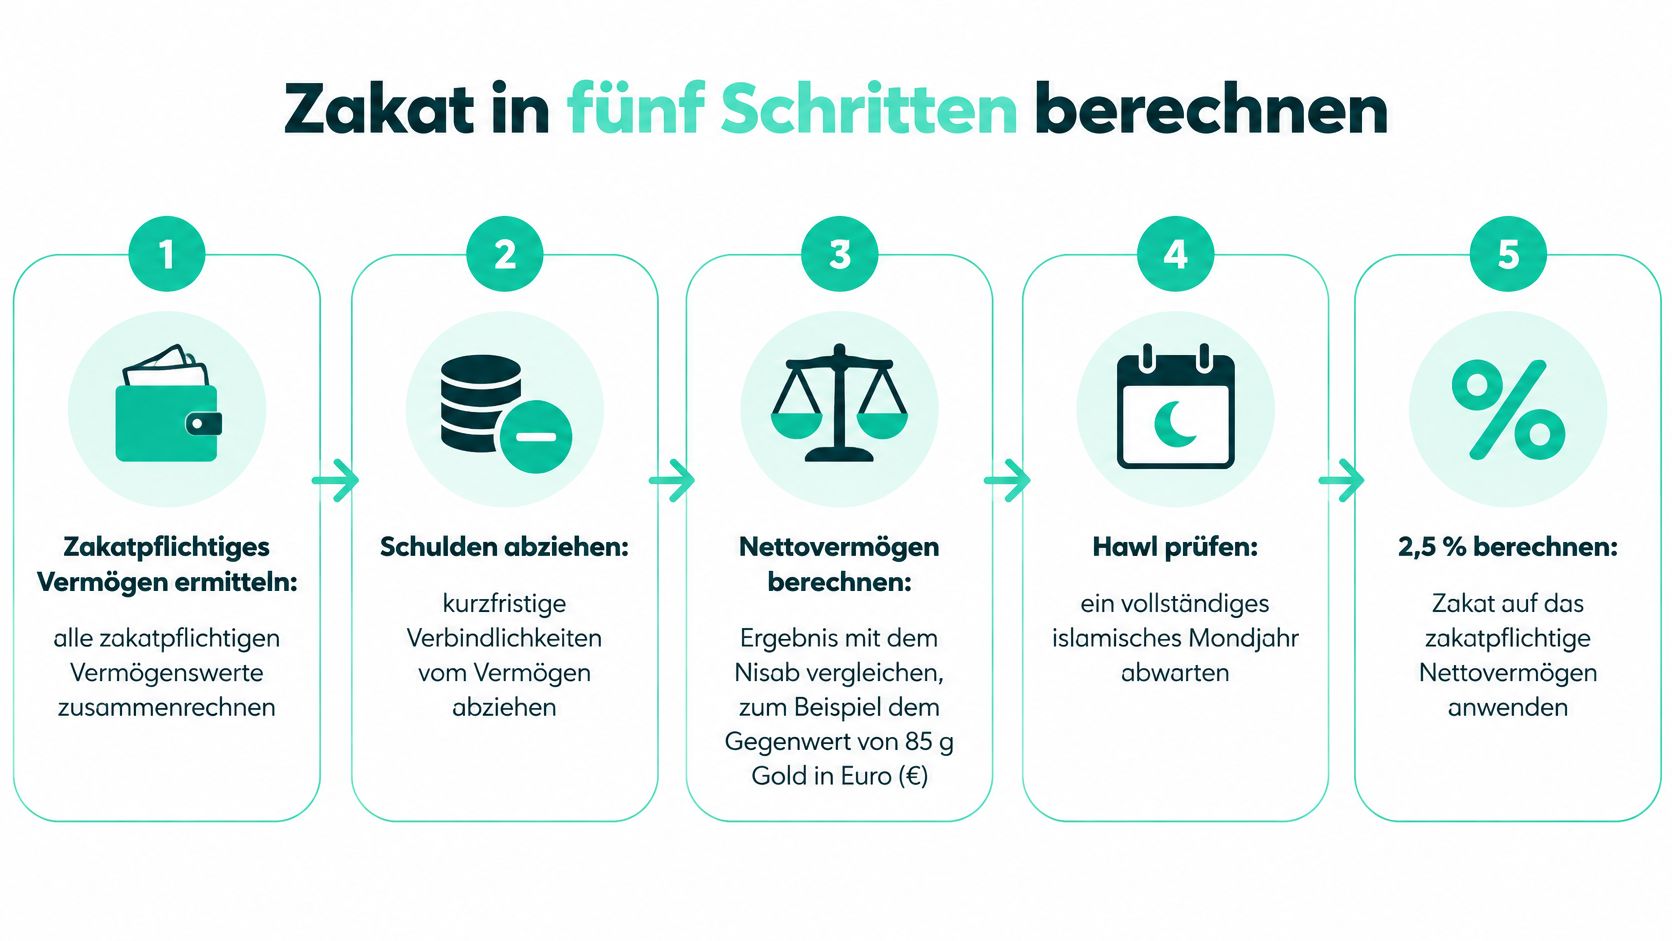
للبدء، تكفي خمسة أرقام: النقد، أرصدة الحسابات، قيمة الذهب أو الفضة، الديون قصيرة الأجل، وسعر المعدن للغرام الواحد في تاريخ الاستحقاق. بهذا تتوفر أولى الخطوات للتحقق مما إذا كان النصاب قد بلغ أصلاً. أما كل ما يليه فيعتمد على البيانات المدخلة.
تسجيل الثروة والديون والحالات الخاصة بشكل صحيح
ما هي الأصول التي تُحسب، وما هي الديون التي يمكن خصمها؟ غالبًا ما تعتمد الإجابة على تصنيف البنود الفردية أكثر من اعتمادها على صيغة الحساب.
تخضع للزكاة النقود، وأرصدة البنوك، والذهب والفضة، والبضائع التجارية، والمطالبات القابلة للتحصيل في وقت قصير. أما المسكن الخاص والسيارة والملابس والأثاث والأدوات اللازمة للعمل فلا تُحسب عادة ضمن الثروة الخاضعة للزكاة.
الديون حسب تاريخ الاستحقاق، لا حسب قيمة القرض
فيما يخص الديون، الأمر الحاسم هو متى تصبح مستحقة. فإذا كان القسط الشهري لقرض بالتقسيط 300 يورو وكان مستحقًا الآن، يمكن وفقًا لبعض الآراء أن يخفض هذا القسط أساس الحساب. أما التمويل العقاري الممتد على 20 عامًا فلا يُخصم تلقائيًا بكامل قيمته.
إذن، قرض بقيمة 300,000 يورو لا يعني بالضرورة خصم 300,000 يورو. فحسب الرأي المعتمد، إما أن يُحسب القسط المستحق فورًا فقط، أو الأقساط الشهرية الاثني عشر القادمة، أو كامل المبلغ المتبقي. يجب أن تعرض الآلة الحاسبة هذا الخيار بوضوح، لأنه يغيّر النتيجة.
أين تصبح الممارسة الألمانية غير واضحة
في خطط الادخار بصناديق المؤشرات المتداولة، والتقاعد المهني، وقروض BAföG، والمشتريات بالتقسيط، وودائع تأمين الإيجار، والحسابات المشتركة، غالبًا ما لا تكفي الفئات العامة. ففي الأسهم والصناديق مثلًا، يُطرح السؤال عما إذا كانت القيمة السوقية الكاملة تُحسب أم فقط الجزء الخاضع للزكاة. وفي مسألة التقاعد، يعتمد الأمر على ما إذا كان الرصيد متاحًا بالفعل. وتوضح إرشادات Zakat Deutschland حول ممارسة النصاب أن مثل هذه الحالات الفردية لا تُحل دائمًا بصيغة حاسبة عامة.
| الحالة | كيفية تسجيلها في الحاسبة | ما يجب توضيحه مسبقًا |
|---|---|---|
| خطة ادخار بصناديق المؤشرات المتداولة | القيمة السوقية أو الحصة المستثمرة، حسب الرأي المعتمد | الاتفاق على المنهجية مع جهة إفتاء دينية مؤهلة |
| التقاعد المهني | الرصيد المتاح، شريطة أن يكون قابلًا للوصول | التحقق من قواعد الصرف وفترات الحظر |
| قرض الدراسة أو BAföG | الأقساط المستحقة كدين محتمل | توضيح إمكانية الخصم وفق القاعدة المختارة |
| الشراء بالتقسيط | القسط المستحق أو الدين المتبقي، حسب القاعدة | توثيق القرار المتخذ للحساب |
| وديعة تأمين الإيجار | مطالبة تجاه المالك | التحقق من توقيت وشروط الاسترداد |
| الحساب المشترك | الحصة وفقًا للتخصيص الفعلي | توضيح ملكية الأموال |
| أصول الأعمال | البضائع التجارية والمطالبات، مع فصل ديون الأعمال | مطابقة تاريخ إقفال الميزانية مع الثروة الشخصية |
احتفظوا لكل بند بالمبلغ والعملة وتاريخ التقييم ومصدر السعر. وفي الحالات الحدية مثل التقاعد أو الحسابات المشتركة، يمكن أن تساعد جهة إفتاء دينية مؤهلة في تحديد القاعدة المناسبة. بهذا يبقى واضحًا أي تصنيف يقف خلف المبلغ المحسوب.
تحويل النصاب إلى يورو باستخدام الذهب أو الفضة
85 غرامًا من الذهب أو 595 غرامًا من الفضة هي أوزان، وليست مبالغ مالية. سعر الغرام الواحد في تاريخ التقييم هو ما يحوّل ذلك إلى حد يورو يمكن مقارنته بصافي ثروتكم. يذكر Barakah لحاسبة مخصصة لألمانيا هاتين القيمتين المرجعيتين بالتحديد، ويشير صراحة إلى أن النصاب ليس مبلغًا ثابتًا دائمًا باليورو، بل يجب تحويله إلى يورو بناءً على أسعار الذهب أو الفضة الحالية.
من أين تأتي هذه الأوزان
يقف خلف ذلك نسبة تاريخية بين 20 دينارًا ذهبيًا و200 درهم فضي، أي 1 إلى 10. تعيد حاسبة الزكاة من FreeToolForge هذا الحساب: دينار واحد يعادل نحو 4.25 غرام، فينتج عن 20 دينارًا نحو 85 غرامًا من الذهب، ودرهم واحد يعادل نحو 2.975 غرام، فينتج عن 200 درهم نحو 595 غرامًا من الفضة. يوضح هذا الاشتقاق لماذا تعتمد الآلات الحاسبة الألمانية دائمًا تقريبًا على هذين الرقمين.
يتم التوصل إلى حد اليورو بخطوة واحدة فقط، وهي الوزن مضروبًا في سعر الغرام في تاريخ الاستحقاق.
| المعيار | الوزن | الحد باليورو |
|---|---|---|
| معيار الذهب | 85 غرامًا | 85 × سعر الغرام من الذهب في تاريخ الاستحقاق |
| معيار الفضة | 595 غرامًا | 595 × سعر الغرام من الفضة في تاريخ الاستحقاق |
| رأي بديل، الذهب | 87.48 غرامًا | 87.48 × سعر الغرام من الذهب في تاريخ الاستحقاق |
| رأي بديل، الفضة | 612.36 غرامًا | 612.36 × سعر الغرام من الفضة في تاريخ الاستحقاق |
لماذا يقلب اختيار المعدن النتيجة
في زمن النبي كانت العتبتان متكافئتين اقتصاديًا تقريبًا. عبر القرون تباعدت أسعار السوق للمعدنين بشكل كبير. اليوم تقع عتبة الفضة عادةً أقل بكثير من عتبة الذهب، لأن النسبة التاريخية 1 إلى 10 لم تعد تعكس فرق الأسعار الحالي.
بالنسبة لكم هذا يعني: نفس الثروة قد تكون فوق النصاب حسب معيار الفضة وتحته حسب معيار الذهب. أي حاسبة تعرض عتبة واحدة فقط تحجب عنكم هذه المعلومة. اطلبوا القيمتين جنبًا إلى جنب، بالإضافة إلى سعر الجرام ووقت استعلام السعر.
قبل المقارنة: حددوا أي معيار تتبعونه، واكتبوا هذا القرار مع الحساب. بدون هذه الملاحظة لن يكون واضحًا بعد اثني عشر شهرًا لماذا كان نفس رصيد الحساب خاضعًا للزكاة في مرة وغير خاضع لها في مرة أخرى.
أي معيار ينطبق عليكم هو قرار ديني وليس إعدادًا تقنيًا. إذا كانت ثروتكم تقع بين العتبتين، اسألوا إمامًا أو عالمًا محليًا، بدلًا من اختيار الإعداد الذي يعطي المبلغ الأصغر. من يريد مراجعة أساسيات الزكاة بهدوء مرة أخرى يجدها في مقال فهم الزكاة وحسابها بشكل صحيح.
تحديد الحول وتاريخ الاستحقاق
في أي يوم تبدأ سنتكم الزكوية، ومتى يجب عليكم تقييم ثروتكم؟ يبدأ الحول بمجرد أن تصل ثروتكم إلى النصاب. إذا وصل حساب التوفير الخاص بكم إلى هذه العتبة في 1 مارس، فإن هذا التاريخ هو نقطة البداية. بعد مرور سنة قمرية إسلامية كاملة، تتحققون مرة أخرى مما إذا كانت الزكاة مستحقة.
السنة القمرية أقصر من السنة الشمسية، لذلك يتقدم التاريخ المقابل في التقويم الميلادي كل عام. سجّلوا بداية الحول بدقة، بدلًا من استخدام نفس اليوم التقويمي كل عام ببساطة. يمكن أن يسهّل يوم تقييم سنوي ثابت، مثلًا في رمضان، المقارنة، لكنه لا يحل محل التاريخ الذي بدأ فيه الحول.
وقتان يجب التمييز بينهما
بداية الحول تحدد متى تم الوصول إلى عتبة النصاب لأول مرة. تاريخ التقييم هو اليوم الذي تسجلون فيه أرصدة الحسابات والممتلكات. يمكن أن يتطابق هذان التاريخان، لكن ليس بالضرورة. إذا بدأ حولكم في مارس وتقومون بالتقييم في رمضان، سجّلوا كلا التاريخين.
إذا انخفضت الثروة بشكل مؤقت دون النصاب، يجب توضيح ما إذا كان الحول يبدأ من جديد. توجد آراء مختلفة حول هذه المسألة. استشيروا عالمًا مؤهلًا، بدلًا من التعامل مع إعداد عام في الحاسبة كقرار ديني.
ما يجب الاحتفاظ به للإثبات
- كشوف الحساب عند بداية الحول: تساعد على توثيق التاريخ الذي تم فيه الوصول إلى العتبة.
- كشوف المحفظة عند تاريخ التقييم: سجّلوا القيمة في التاريخ المحدد، وليس أعلى قيمة خلال العام.
- سجل سعر المعدن: احتفظوا بسعر الجرام والمصدر والوقت، حتى يمكن لاحقًا تتبع العتبة المستخدمة.
- أرصدة الحسابات من نفس اليوم: سجّلوا عدة حسابات معًا، حتى لا تدخل قيم من تواريخ تقييم مختلفة في حساب واحد.
يمكن للحاسبة أن تساعد في عد المدة. لكن الأهم في الحساب هو تحديدكم الصحيح لبداية الحول والتاريخ السنوي للاستحقاق. زكاة الفطر هي رسم مختلف عن زكاة المال. اقرأوا حول ذلك الشرح في زكاة الفطر وأحكامها.
الفصل بين الصدقة والزكاة والتحقق من المستفيدين
الزكاة فرض ثابت له نصاب وحول ونسبة 2.5 بالمئة. الصدقة تطوعية، لا حد أدنى لها، ويمكن تقديمها في أي وقت وبأي مبلغ. يُخلط بين هذين البابين باستمرار، وهذا الخلط مكلف لأنه يجعل واجبًا لم يُؤدَّ بعد يبدو وكأنه قد أُدّي.
يوضح الجدول التالي كلا الشكلين وفئات مستحقي الزكاة.
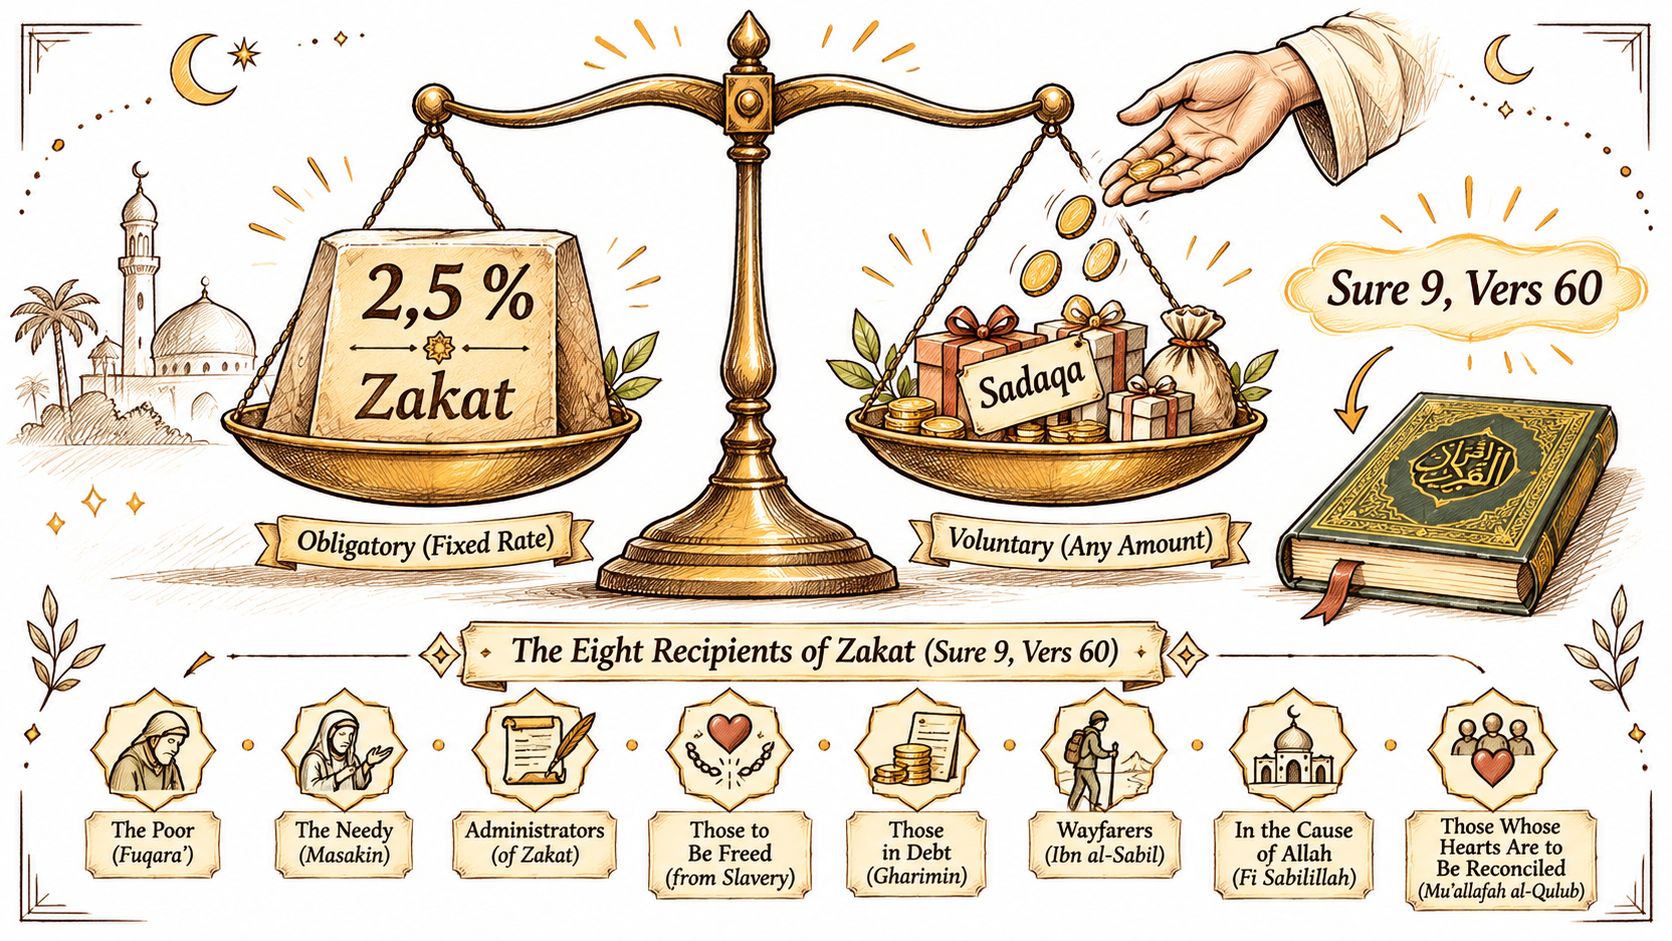
لنفترض أن الحاسبة تُظهر 400 يورو كزكاة، وتقدمون 500 يورو لصندوق بناء مسجد. هذه صدقة سخية. لكن واجب الزكاة لديكم لا يُعتبر مؤدًى بذلك، إلا إذا أكدت المنظمة أن الأموال تُستخدم لأغراض تستحق الزكاة. الزكاة مرتبطة في القرآن بـثماني فئات مستحقة، والتبرع لمشروع عام لا يندرج تلقائيًا ضمن إحدى هذه الفئات.
أربعة أسئلة قبل كل تبرع بالزكاة
- الغرض من الاستخدام: هل يذهب المال إلى إحدى الفئات الثماني المستحقة أم إلى صندوق بناء أو تشغيل عام؟
- إثبات أهلية الزكاة: هل يوجد تأكيد صريح من المنظمة بأن أموال الزكاة تُقبل وتُستخدم بشكل منفصل؟
- إثبات الاستخدام: هل تحصلون بعد التبرع على تأكيد حول الغرض الذي استُخدمت فيه الأموال؟
- جهة الاتصال: هل يوجد شخص يمكن الوصول إليه للرد على الاستفسارات المتعلقة بأموال الزكاة؟
مجرد إدراج المشروع في صفحة تبرعات لا يثبت بحد ذاته أهليته للزكاة. بدون هذه النقاط الأربع، لا يُعتبر المشروع مستحقًا للزكاة، حتى لو كان خيريًا ويخدم قضية جيدة.
في SadakaNow، يتم الاحتفاظ بالتبرعات بشكل ائتماني وتُدفع مباشرة إلى المنظمة المعنية، أي أن حساب المنصة لا يتعامل مع الأموال إطلاقاً. يجيب الفريق على الأسئلة المتعلقة بالتبرعات ومشاكل الدفع عبر hilfe@sadakanow.de. من يرغب في التبرع خلال رمضان ويريد الاطلاع على القواعد الخاصة بهذا الشهر، يجدها في المقال التبرع في رمضان.
في النهاية، سجّلوا النتيجة مع التاريخ ومصدر السعر والمعيار المعتمد، وقرروا بأنفسكم المبلغ والجهة المستفيدة. الحاسبة تعطي رقماً فقط. أما مسؤولية تخصيصه فتبقى عليكم.
SadakaNow هي منصة تبرعات من ألمانيا، من خلالها يمكنكم بعد إجراء حسابكم دعم حملات محددة لمساجد ومشاريع مياه ومشاريع إغاثة في ألمانيا والنمسا وسويسرا. تطّلعون قبل الدفع على كيفية استخدام المنظمة للأموال، ويصل التبرع إلى المشروع دون أي رسوم للمنصة. احسبوا زكاتكم بتمعّن، ثم اختاروا مشروعاً يمكنكم متابعة استخدامه: SadakaNow.