حساب الزكاة بسهولة – خطوة بخطوة
أنت جالس على طاولة المطبخ، تطبيق البنك مفتوح، وبجانبه مستندات القرض بالتقسيط. في حساب التوفير يوجد مال، وفي علبة المجوهرات بعض الذهب، وربما لديك أيضًا محفظة استثمارية. تريد حساب زكاتك، فتُدخل نفس البيانات في حاسبات مختلفة وتحصل على نتائج متباينة. فبأي مبلغ يمكنك أن تثق؟
جدول المحتويات
- لماذا يُعد حساب الزكاة أكثر من مجرد معادلة
- النصاب والحول ونسبة 2.5 بالمئة
- أي الأصول المالية تدخل في الحساب
- خصم الديون والقروض بالتقسيط وقروض العقارات بشكل صحيح
- مثال محسوب بالكامل من واقع منطقة DACH
- الأخطاء الشائعة والمزالق المنهجية
- قائمة مراجعة وتوثيق والخطوات التالية
لماذا يُعد حساب الزكاة أكثر من مجرد معادلة
يمكن لحاسبة إلكترونية أن تُخفف عنك عناء الحساب. لكنها لا تستطيع ببساطة أن تقرر أي منهج تقييم ديني يناسب وضعك. لهذا عليك أن تعرف ما هي الافتراضات الكامنة وراء حقول الإدخال فيها.
بالنسبة لعائلة لديها مدخرات ومجوهرات ذهبية وقرض جارٍ، تبدأ الصعوبة إذن قبل عملية الجمع نفسها. هل تُحتسب المجوهرات؟ وما هي التزامات القرض التي يمكن خصمها؟ وبأي معيار تتحقق الحاسبة أصلاً من استحقاق الزكاة؟
ما ينبغي توضيحه قبل إدخال البيانات
للتوجه السليم، تحتاج أولاً إلى بعض المصطلحات. يشير مصطلح النصاب إلى الحد الأدنى المعتبر للثروة، بينما يشير الحول إلى مدة الحيازة المطلوبة. فقط عندما تُحسم هذه الشروط وبنود الثروة القابلة للاحتساب، يمكن تطبيق نسبة الزكاة بشكل منطقي.
لذلك لا تنظر إلى الحساب على أنه مجرد استعلام عن رصيد حسابك. أنت تتحقق من وضعك المالي وأيضًا من القواعد التي يُقيَّم بها. والمبلغ الدقيق للزكاة لا يكون مفيدًا إلا إذا كانت هذه القواعد واضحة ومفهومة.
ملاحظة استشارية: لا تكتفِ بأخذ نتيجة الحاسبة فقط. احرص أيضًا على تدوين المنهج الذي اتبعته للوصول إلى هذه النتيجة.
تظهر الأهمية العملية لاختيار المنهج بوضوح عند النصاب: فوفقًا لمعيار الفضة، قد يكون الشخص ملزمًا بالزكاة بالفعل، بينما يظل وفقًا لمعيار الذهب دون الحد الأدنى. هذا الاختلاف في نقطة البداية موضح في نظرة عامة على نصاب الذهب والفضة.
لذلك فإن النتائج المختلفة ليست بالضرورة أخطاء حسابية. قارن أولاً معيار المعدن ثم طريقة التعامل مع الديون وأنواع الثروة غير الواضحة. وبعد ذلك فقط يستحق الأمر التحقق من الإدخالات الفردية بحثًا عن أخطاء في ترتيب الأرقام.
لمراجعتك الخاصة، يساعد فصل بسيط: ما هي البيانات التي يمكنك إثباتها عبر كشوف الحساب أو العقود، وما هي البيانات التي تعتمد على تصنيف ديني؟ القيم القابلة للإثبات تجمعها بنفسك. أما في التصنيف، فاطرح أسئلة محددة بدلاً من قبول إعداد افتراضي غير معروف في الحاسبة بصمت.
النصاب والحول ونسبة 2.5 بالمئة
يمكن لحاسبتي زكاة أن تُظهرا نتائج مختلفة لنفس الشخص دون أن تكون إحداهما مخطئة في الحساب. وغالبًا ما يعود ذلك إلى استخدامهما معايير معدنية مختلفة أو توقيتات تقييم مختلفة للنصاب. لذلك فإن المقارنة لا تعتمد فقط على النتيجة، بل أيضًا على المنهج الكامن وراءها.
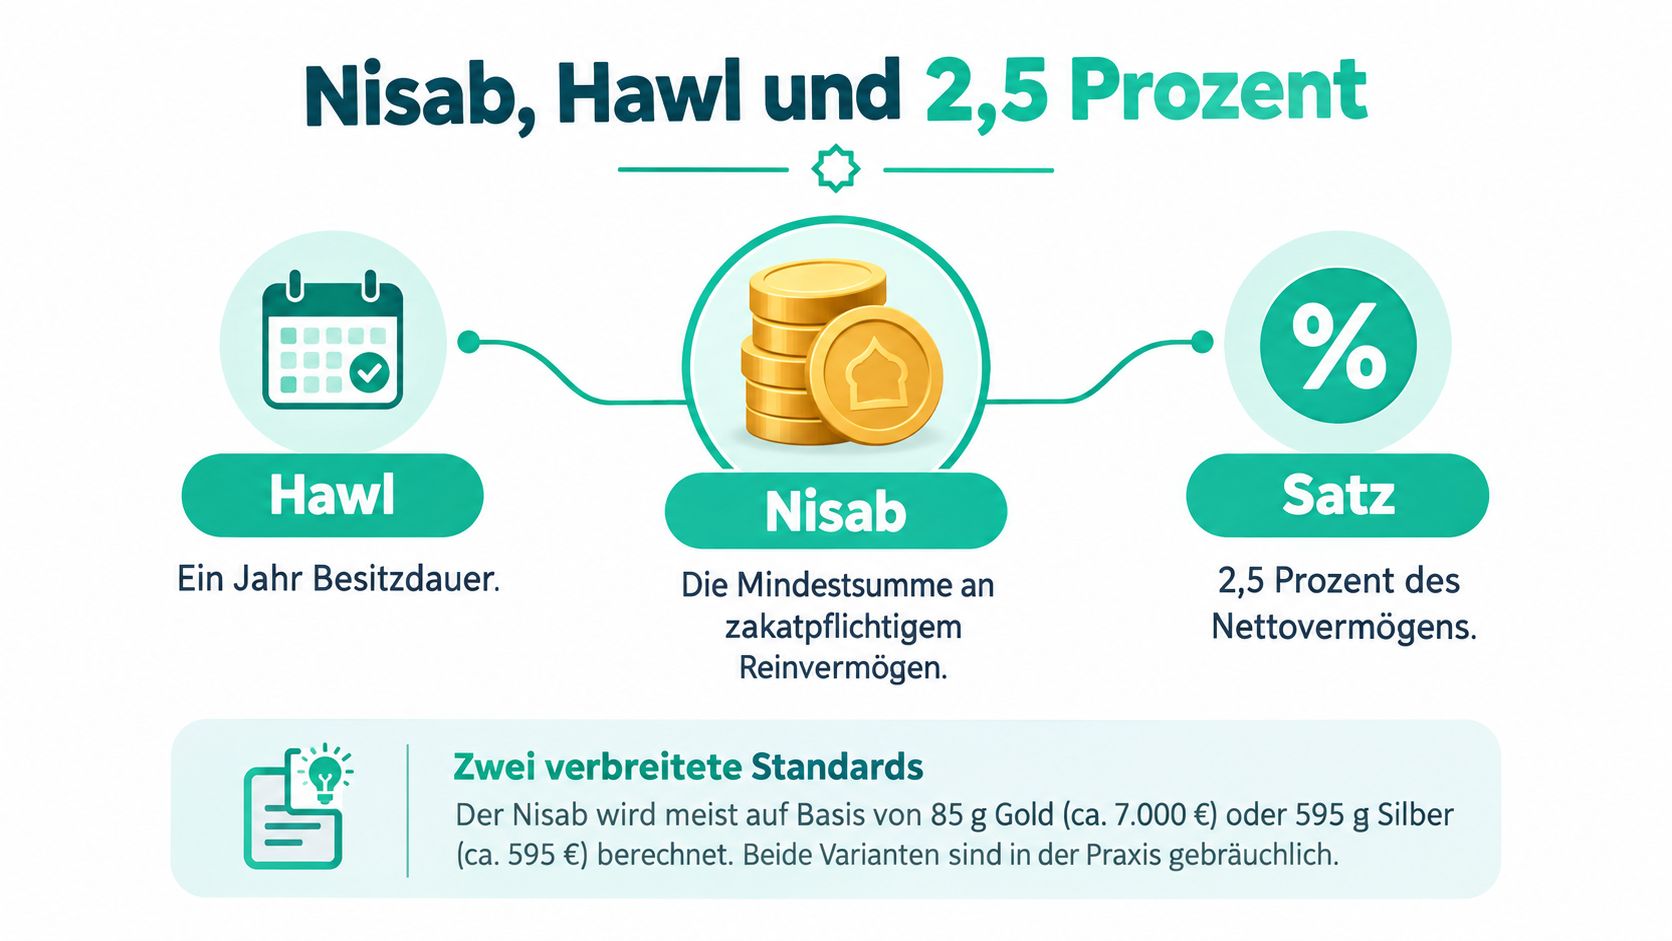
النصاب هو الحد الأدنى لصافي الثروة الخاضعة للزكاة. وتُعتبر المراجع التقليدية 85 غرامًا من الذهب أو 595 غرامًا من الفضة. ومن يرجع إلى دليل حساب الزكاة، ينبغي أن يتحقق من المعيار المعتمد. فقيمة النصاب باليورو تتغير مع سعر المعدن؛ لذلك لا يمكن ببساطة اعتماد حد أدنى قديم.
الحول يشير إلى مدة الحيازة المعتبرة، وعادةً ما تكون حوالي 354 إلى 355 يومًا. بالنسبة للأموال النقدية والأرصدة والمعادن الثمينة والبضائع التجارية، يُطبَّق عادةً معدل 2.5 بالمائة. المدة وتاريخ الحساب فحصان مختلفان: كشف الحساب يثبت الرصيد في يوم معين، لكنه لا يثبت وحده أن الحول قد تم استيفاؤه.
تحديد نصاب اليورو بطريقة واضحة
الحساب التالي يوضح الطريقة، لا سعرًا حاليًا. بسعر مثالي قدره 80 يورو للغرام، يكون نصاب الذهب 85 غرام × 80 يورو/غرام = 6800 يورو. استبدل السعر المثالي بالسعر الموثّق في تاريخ التقييم المختار.
| معيار المعدن | الوزن المرجعي | مثال حسابي | قيمة مثالية |
|---|---|---|---|
| ذهب | 85 غرام | 85 غرام × 80 يورو/غرام | 6800 يورو |
| فضة | 595 غرام | 595 غرام × 1 يورو/غرام | 595 يورو |
الأسعار الواردة في الجدول أمثلة حسابية، وليست بيانات أسعار حالية. دوّن السعر المستخدم ومعيار المعدن. قد تختلف الآراء بين المذاهب الفقهية وجهات الاستشارة حول المعيار الذي يجب تطبيقه. هذا القرار قد يفسر لماذا تعطي آلتا حساب موثوقتان نتيجتين مختلفتين.
دوّن أيضًا بداية سنتك الزكوية الشخصية وموعد الفحص المقرر. إذا انخفضت ثروتك مؤقتًا عن النصاب أو تغيرت، اسأل جهة استشارة مؤهلة عن تأثير ذلك على مدة الحيازة بدلًا من استنتاج قاعدة بنفسك. التبرع حول رمضان لا يغيّر تلقائيًا موعد زكاتك الشخصي. للتخطيط، يمكنك الاطلاع على الإرشادات في التبرع في رمضان.
الأصول التي يجب إدراجها في الحساب
لا تفتح الآلة الحاسبة فورًا. أنشئ أولًا قائمة بأصولك، يحصل فيها كل بند على اسم وقيمة موثّقة وحالة تقييم. بهذا تمنع أن تُنسى أنواع الأصول غير الواضحة أو أن تُعامل دون قصد كأنها نقد.
جرد نظيف للأصول ليس بعد قرارًا دينيًا. يمكنك توثيق رصيد محفظة استثمارية بشكل موثوق دون أن تكون بذلك قد حددت بعد أي نسبة منه تجب فيها الزكاة وفقًا للمنهجية المختارة. هذا الفصل مفيد بشكل خاص مع الاستثمارات والمجوهرات.
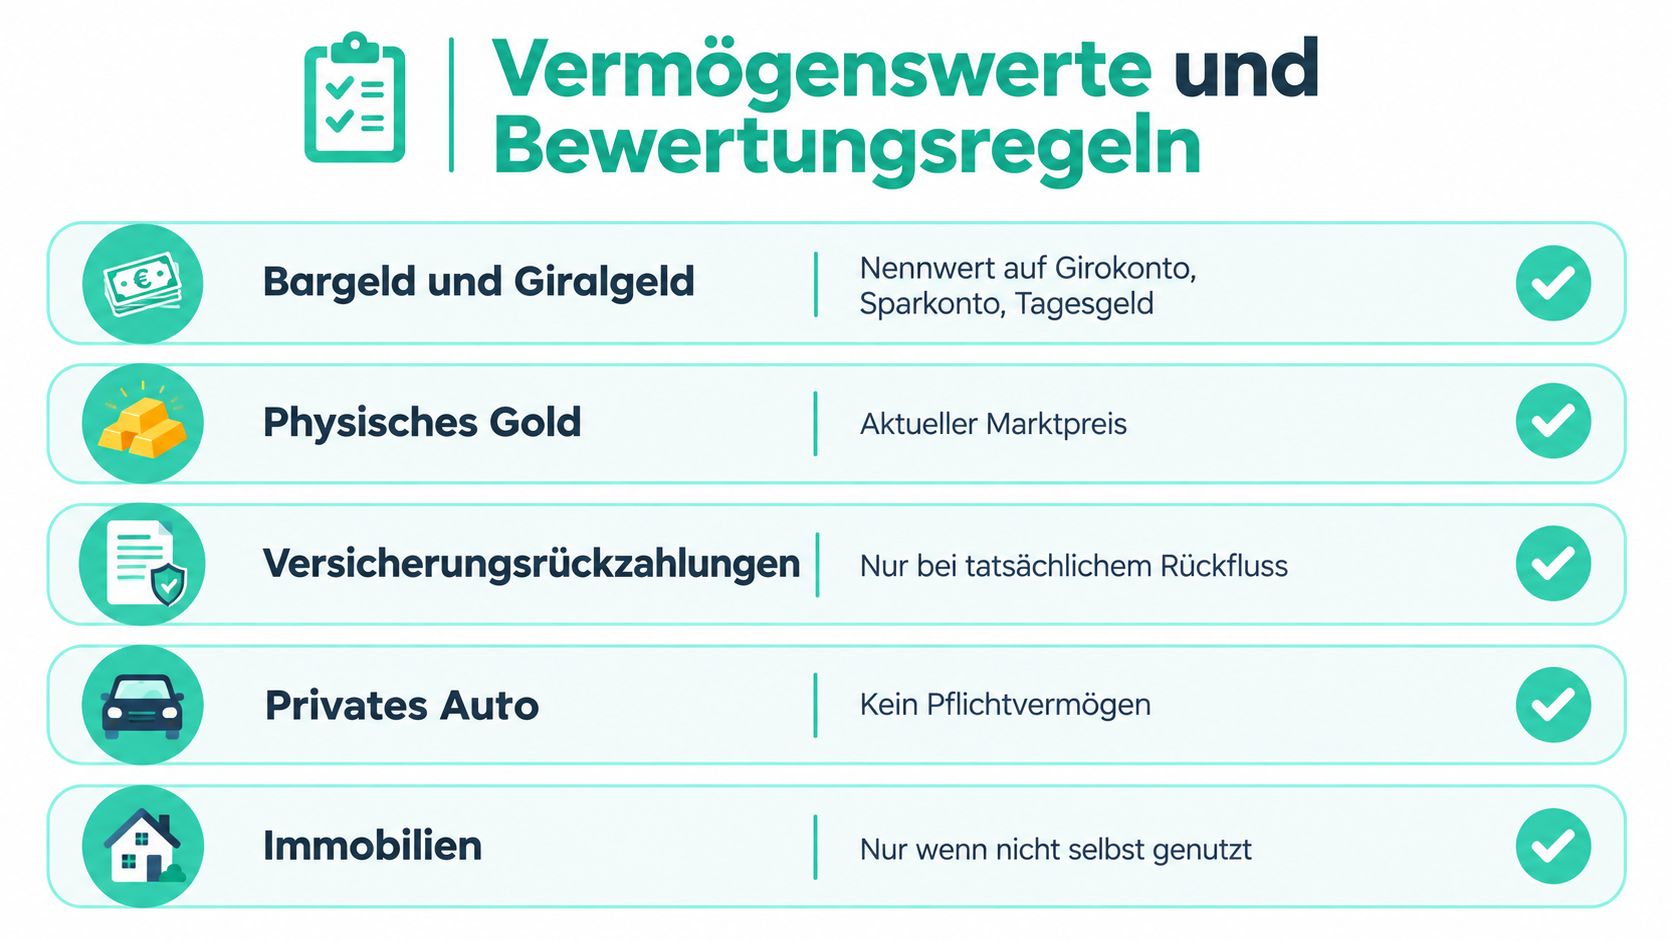
يقدم الرسم البياني توجيهًا أوليًا حول أنواع الأصول المختلفة:
تسجيل القيم الواضحة، وتحديد التقييمات المفتوحة
| نوع الأصل | المستندات اللازمة لجردك | سؤال حول التقييم |
|---|---|---|
| النقد وأرصدة الحسابات | رصيد النقد وكشوف الحسابات في التاريخ المختار | هل تم تسجيل جميع الحسابات دون احتساب التحويلات مرتين؟ |
| الذهب والفضة | الوزن، وإن أمكن النقاوة والسعر المستخدم | أي المكونات تُؤخذ بعين الاعتبار وفقًا لمنهجيتك؟ |
| الأسهم وصناديق المؤشرات | كشف المحفظة الاستثمارية مع تاريخ التقييم | أي نهج ينطبق على شكل الاستثمار المحدد؟ |
| مطالبات القروض الخاصة | الاتفاقية وحالة السداد | كيف يُعامل السداد المتوقع؟ |
| البضائع التجارية والاحتياطيات التشغيلية | نظرة عامة على البضائع والمستندات التشغيلية | أي البنود تنتمي إلى أساس الحساب؟ |
بالنسبة للنقد وأرصدة الحسابات، يمكن تسجيل الرصيد الموثّق باليورو كقيمة أساسية. أما بالنسبة للمعادن الثمينة، فتحتاج إلى معلومات إضافية حول الكمية والسعر المستخدم. فاتورة شراء قديمة وحدها لا تجيب على سؤال التقييم الحالي.
بالنسبة للأسهم وصناديق المؤشرات والمطالبات الخاصة، لا ينبغي مساواتها بشكل عام بالأموال النقدية المتاحة بحرية. سجّل أولًا قيمة المحفظة أو المطالبة بالكامل وحدد التقييم الديني على أنه مفتوح. بذلك يمكن لجهة الاستشارة فحص بياناتك دون الحاجة إلى إعادة بناء الرصيد بالكامل أولًا.
بالنسبة للعقارات، لا ينبغي فهم العبارات المختصرة في الرسم البياني على أنها قرار عام ملزم. ميّز في مستنداتك بين الاستخدام الشخصي والتأجير والبيع المقصود، ودوّن الإيرادات المرتبطة بكل حالة بشكل منفصل. كذلك بالنسبة للسيارة ومطالبات التأمين ووسائل الإنتاج، ينبغي توضيح الغرض من الاستخدام والتوافر الفعلي بدلًا من اتخاذ القرار بناءً على اسم الأصل فقط.
خصم الديون والقروض بالأقساط والقروض العقارية بشكل صحيح
الرصيد المتبقي من عقد قرض والمبلغ المستحق الدفع فورًا بيانان مختلفان. وهنا بالتحديد يمكن لنموذج إدخال عام أن يشوّه الحساب: حقل بعنوان "ديون" لا يوضح بعد أي التزامات يُقصد بها.
بالنسبة للالتزامات قصيرة الأجل والقروض بالأقساط والقروض الدراسية وتمويل العقارات، يمكن أن تؤدي افتراضات تقييم مختلفة إلى نتائج متباينة. تُعالَج الأسئلة العملية المتعلقة بالديون والأصول المتغيرة في آلة حساب الزكاة ونظرة عامة على الحساب من German Doctors.
توثيق تاريخ الاستحقاق والرصيد المتبقي بشكل منفصل
في حالة السحب على المكشوف من حساب جاري أو رصيد بطاقة ائتمان، تحتاج إلى الرصيد الحالي وتاريخ الاستحقاق. أما بالنسبة لقرض بالأقساط، فيكون جدول الدفع والمدة المتبقية مفيدين إضافيًا. قد يكون للقرض الدراسي شروط سداد مختلفة، لذا فإن العقد أهم من مجرد تسمية المنتج.
يستحق قرض العقار سطرًا خاصًا به في بيانك المالي. دوّن الدفعات المستحقة حاليًا والعقار المرتبط بهذا القرض. لا تقم من تلقاء نفسك بخصم التمويل بالكامل من باقي ممتلكاتك لمجرد أن الحاسبة تسمح بذلك تقنيًا.
| طريقة الحساب | ما الذي تقارنه | ما الذي عليك توضيحه |
|---|---|---|
| الخصم الكامل للديون | رصيد الممتلكات وإجمالي الديون المتبقية | هل تقبل جهة الاستشارة التي تتبعها هذا النهج بالنسبة لهذه القروض؟ |
| خصم الالتزامات قصيرة الأجل | رصيد الممتلكات والالتزامات المستحقة القريبة | ما هي المواعيد المستحقة التي يتم أخذها بعين الاعتبار؟ |
| النظرة المرتبطة بالممتلكات | الالتزامات والبنود المالية المرتبطة بها | كيف يتم تجنب خصم بنود غير متطابقة مع بعضها؟ |
هذه المقارنة هي أداة فحص، وليست اختيارًا بناءً على النتيجة الأقل. احسب الطرق المختلفة فقط كسيناريوهات وحدد ذلك بوضوح. يجب أن يستند قرارك إلى منهجية يمكن تتبعها.
سؤال لاستشارة الجهة المختصة: أي من التزاماتي الموثقة بشكل محدد يمكنني خصمها، وهل ينطبق ذلك على الدين المتبقي أم على الدفعات المستحقة؟
كما ينبغي أن تتناول الاستشارة قدرتك على تحمل الديون. وضّح الأموال المتاحة فعليًا والدفعات التعاقدية المستحقة. لا ينتج عن ذلك تلقائيًا قاعدة خصم خاصة، لكن جهة الاستشارة تحصل على صورة واقعية عن وضعك.
مثال محسوب من واقع الحياة اليومية في منطقة DACH
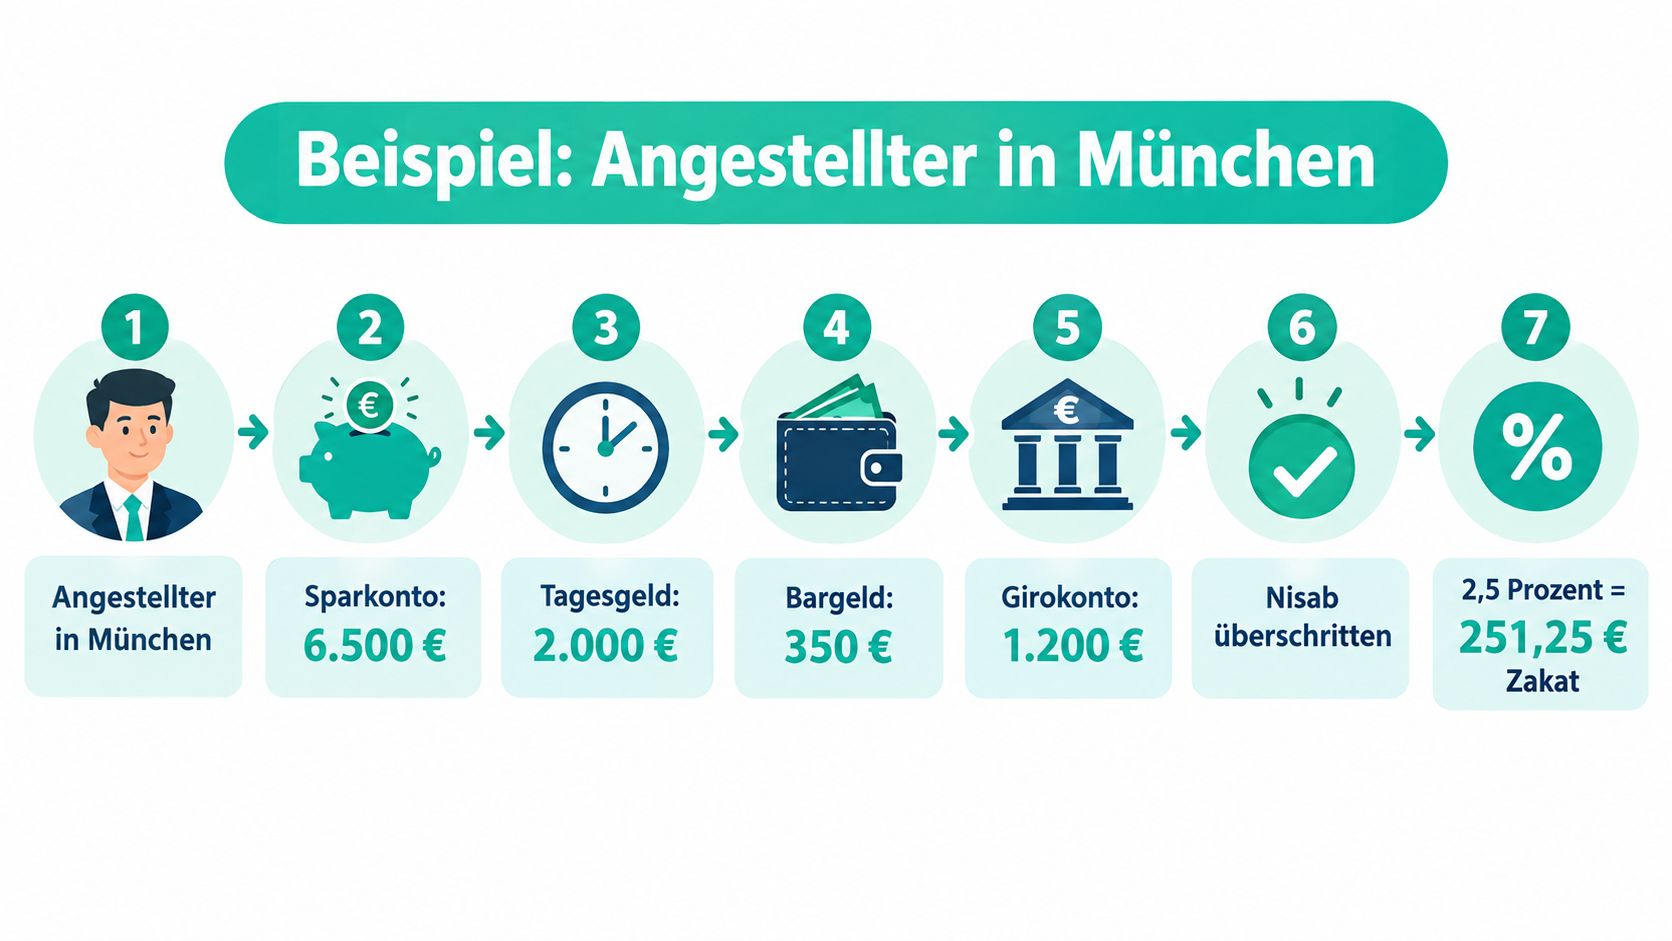
يفحص موظف في ميونخ ممتلكاته في نفس التاريخ المرجعي. يوجد في حساب التوفير 6,000 يورو، وفي حساب الودائع تحت الطلب 2,500 يورو. يضاف إلى ذلك ذهب بقيمة 2,500 يورو. بذلك يبلغ الرصيد المسجل 11,000 يورو. إذا كانت الالتزامات المستحقة القابلة للخصم وفقًا للطريقة المختارة تبلغ 1,000 يورو، يتبقى 10,000 يورو صافي ممتلكات قابل للاحتساب.
من صافي الممتلكات إلى مبلغ الزكاة
إذا بلغ هذا المبلغ النصاب المعتبر واستُوفيت مدة الحيازة المطلوبة، فإن الحساب بنسبة 2.5 بالمئة يكون كالتالي: 10,000 يورو × 0.025 = 250 يورو زكاة. هذه الأرقام مثال توضيحي وليست حالة تبرع فعلية.
تكمن النقطة الجوهرية في كلمة قابل للاحتساب. فسواء كانت المجوهرات تُعد من الممتلكات الخاضعة للزكاة وأي الالتزامات يمكن خصمها، قد يُحكم عليها بشكل مختلف حسب المذهب الفقهي والاستشارة. لذلك يمكن لحاسبتين موثوقتين أن تتوصلا إلى نتائج مختلفة بناءً على نفس أرصدة الحسابات.
لإجراء حساب يمكن تتبعه، اجعل كشوف الحسابات والبيانات المتعلقة برصيد الذهب في نفس تاريخ التقييم. وضّح الممتلكات والديون المختلف فيها وفقًا للمنهجية التي تتبعها، بدلًا من تضمينها أو استبعادها دون توضيح. احرص أيضًا على تسجيل ما إذا كان النصاب والحول مستوفيين. بهذه الطريقة يمكن مراجعة كل خطوة.
يوضح الفيديو سياقًا ممكنًا لهذه العملية. قارن الافتراضات المستخدمة فيه مع حسابك الخاص.
لماذا قد تظهر نتائج مختلفة
إذا تم تقييم المجوهرات بطريقة مختلفة أو تم استخدام خصم ديون مختلف، فإن صافي الممتلكات يتغير. لكن دون بيانات واضحة، سيكون أي مبلغ ثانٍ مجرد تخمين. اسأل عند وجود غموض عن البنود التي تأخذها جهة الاستشارة بعين الاعتبار ولماذا.
احتفظ بالطريقة المستخدمة والمستندات الأساسية إلى جانب النتيجة. في حال ظهور حساب مختلف، يمكنك حينها تحديد ما إذا كان الفرق ناتجًا عن التقييم أو خصم الديون أو فحص النصاب، دون الحاجة إلى جمع كل المستندات من جديد.
أخطاء شائعة وفخاخ منهجية
نتيجة الحاسبة وحدها ليست تبريرًا. من يحتفظ فقط بالمبلغ النهائي، يصعب عليه لاحقًا التحقق من أن المدخلات صُنّفت بشكل صحيح. تكون الحقول الإشكالية بشكل خاص تلك التي يفتقر نصها التوضيحي أو التي لا تُشرح طريقة حسابها.
حتى أنواع الممتلكات المألوفة قد تثير تساؤلات. فعند الحديث عن المجوهرات الذهبية، لا يتعلق الأمر فقط بوجود الذهب، بل أيضًا بالمعالجة المختارة له. وفي حالة المحفظة الاستثمارية، يجب التمييز بين القيمة السوقية الموثقة والنهج الشرعي في التقييم.
توضح الصورة المجالات النموذجية التي يُستحسن فيها إجراء فحص أدق:
استبدال الأحكام العامة بأسئلة محددة
- «كل مجوهرات تُحسب بنفس الطريقة»: اسأل عن معالجة مخزون مجوهراتك المحدد وعن أسلوب التقييم المستخدم.
- «جميع الديون تُخصم»: اطلب توضيحًا عن الالتزامات التي تأخذها الحاسبة فعليًا بعين الاعتبار.
- «دفعة متوقعة تُعد مالًا متاحًا بالفعل»: افصل بين المطالبات القائمة والمبالغ المستلمة فعليًا ووضّح التصنيف.
- «عقار مؤجر يُحسب بالكامل»: اسأل بشكل منفصل عن العقار وإيراداته والغرض من امتلاكك له.
- «يجب إعادة حساب المحفظة الاستثمارية باستمرار»: اتفق على تاريخ تقييم مرجعي يمكن تتبعه والمنهجية المناسبة له.
لا تختر طريقة حساب لمجرد أنها تعطي المبلغ الأقل. المهم هو ما إذا كنت تستطيع فهم افتراضاتها وتبنيها.
عقبة أخرى هي عدم الفصل بين الزكاة المحسوبة ونوايا التبرع الأخرى. دوّن في خطة تبرعاتك المبلغ الذي خصصته لكل غرض. يقدم المقال عن معنى الصدقة الجارية توجيهًا إضافيًا للتبرعات ذات الطابع طويل المدى.
عندما تختلف نتائج حاسبات مختلفة عن بعضها، اطلب الأساس الذي بُني عليه كل حساب. الإجابة المفيدة تحدد القواعد المطبَّقة والأسئلة المفتوحة. مجرد القول إن الأداة تحسب تلقائيًا بشكل صحيح لا يكفي لذلك.
قائمة مرجعية وتوثيق والخطوات التالية
لا يلزم أن يكون التوثيق الجيد معقدًا. يكفي جدول، والإيصالات المرتبطة به، وملاحظة مختصرة عن المنهجية المستخدمة كأساس عملي للعمل. المهم أن تظل قادرًا على فهم كيفية التوصل إلى نتيجتك حتى لاحقًا.
لا تحتفظ فقط بمبلغ الدفع. دوّن أيضًا الأسئلة التي وضّحتها مع جمعية أو جهة استشارية. بهذه الطريقة يمكنك عند الفحص القادم التمييز بين القرارات التي لا تزال مناسبة وتلك التي يجب مناقشتها مجددًا بسبب تغيّر الظروف.
مستنداتك لفحص قابل للتتبع
- النصاب موثّق: معيار المعدن ومرجع السعر وتاريخ التقييم مدوّنة.
- الحول قابل للتتبع: تاريخ البدء وموعد الفحص مدوّنان، وقد تمت مناقشة أي تغييرات غير واضحة.
- الأموال مسجَّلة بالكامل: الحسابات والمعادن الثمينة والاستثمارات والمستحقات والبنود التجارية مدرجة.
- الديون محدَّدة بوضوح: الديون المتبقية والمدفوعات المستحقة غير مختلطة في خانة واحدة.
- المنهجية موضّحة: لم يتم استبدال التقييمات المفتوحة بتقديرات غير معلَّقة.
- النتيجة موثَّقة: الحساب والإيصالات وملاحظات الاستشارة متوفرة معًا.
قم بزيارة مسجدك المحلي أو جهة استشارية إسلامية خاصة عندما تحتاج إلى إدراج أوراق مالية أو أصول تجارية أو تمويلات كبيرة. ويمكنك بالإضافة إلى ذلك الاستفسار من جهة الإغاثة المعنية حول كيفية استلامها واستخدامها لتبرعات الزكاة، بخصوص إمكانية تبرع محددة.
الحساب واختيار المشروع قراران منفصلان. كون مشروع الإغاثة معروضًا بشفافية لا يجعله بالضرورة مناسبًا لكل دفعة زكاة. اطلب تأكيد الملاءمة وطريقة الاستخدام المقصودة قبل تحويل المبلغ.
انتبه عند اختيار المشروع إلى الجهات المذكورة بالاسم، والأهداف القابلة للتتبع، والمعلومات المتعلقة باستخدام الأموال. يساعدك دليل العثور على مشاريع تبرع مناسبة على فحص هذه الأسئلة بشكل منظم. بذلك يبقى قرار تبرعك قابلًا للتتبع بقدر ما هو حسابك.
توفر SadakaNow حاسبة زكاة وتجمع إمكانيات التبرع من المساجد والجمعيات الخيرية والمبادرات الاجتماعية. قم بزيارة المنصة لحساب بياناتك المُعدّة مسبقًا وفحص المشاريع المناسبة؛ وتأكد قبل دفع الزكاة مع الجهة المعنية أنها مخصصة لذلك.