متى يتم الخصم في مذكرة الخصم المباشر SEPA
يتم خصم مبلغ الخصم المباشر SEPA من حسابك في الأساس في تاريخ الاستحقاق المذكور. إذا صادف هذا التاريخ يوم سبت أو أحد أو عطلة رسمية، يتم الخصم في يوم العمل التالي.
لقد قمت للتو بتأكيد تبرع صدقة، واستلمت التأكيد، وتنظر الآن في تطبيق البنك الخاص بك. لكن الخصم لم يظهر بعد. خاصة عند التبرع لحملة جارية، قد يثير هذا القلق: هل وصل الطلب، أم عليك فعل شيء آخر؟
الفرق الأهم هو: تاريخ التبرع وتاريخ الاستحقاق ليسا نفس الشيء. يوثق النقر في نموذج التبرع قرارك. أما متى يقوم بنكك فعليًا بتحصيل المبلغ، فتعرفه من إشعار الدفع.
جدول المحتويات
- متى يتم الخصم بالضبط - الاستحقاق وعطلة نهاية الأسبوع والعطلة الرسمية
- المعلومات المسبقة مع المبلغ والاستحقاق
- الخصم الأول والخصم اللاحق - من التفويض إلى الدفعة الثانية
- ثمانية أسابيع وثلاثة عشر شهرًا للإرجاع
- نقص الرصيد وإرجاع الخصم ومن يتحمل التكاليف
- خمس خطوات للرصيد وإرجاع الخصم
متى يتم الخصم بالضبط - الاستحقاق وعطلة نهاية الأسبوع والعطلة الرسمية
تقوم متبرعة بتأكيد صدقة يوم السبت. في إشعار الدفع الخاص بها يظهر يوم الإثنين كتاريخ استحقاق، وفي يوم الإثنين يظهر الخصم في الحساب. طالما أن يوم الإثنين هو يوم عمل وتم تقديم طلب التحصيل في الوقت المناسب، فهذا سير طبيعي للأمور، وليس خللًا.
متى يتم خصم مذكرة الخصم المباشر SEPA بشكل ظاهر
| التاريخ المطلوب | حالة البنك | الخصم الظاهر | الرصيد مطلوب في | تقديم الطلب للبنك حتى |
|---|---|---|---|---|
| يوم عمل، مثلًا الجمعة | مفتوح، يوم عمل | الجمعة | الجمعة | الخميس |
| السبت | ليس يوم عمل | الإثنين التالي | الإثنين | الجمعة |
| الأحد | ليس يوم عمل | الإثنين التالي | الإثنين | الجمعة |
| عطلة رسمية كموعد مطلوب | ليس يوم عمل | يوم العمل المصرفي التالي | يوم العمل المصرفي هذا | آخر يوم عمل قبله |
| الإثنين عطلة رسمية، الموعد المطلوب في عطلة نهاية الأسبوع | مغلق، ليس يوم عمل | الثلاثاء | الثلاثاء | الجمعة السابقة |
| دفعة منتظمة، مثلًا في اليوم الثالث من الشهر | يوم عمل أو لا | يوم العمل المعلن أو التالي | نفس اليوم | يوم عمل واحد قبل ذلك |
يفترض الجدول أن أيام التنفيذ المذكورة هي أيام عمل وأنه لا توجد عطلات رسمية أخرى بينها. المقصود بـ«مفتوح» هو معالجة المعاملات في نظام المدفوعات، وليس ساعات عمل فرع البنك.
يصف البنك المركزي الألماني Deutsche Bundesbank بشأن إجراء البنك المحلي SEPA عملية القيد في تاريخ الاستحقاق ويشترط أن تصل مذكرة الخصم المباشر إلى مزود خدمة الدفع الخاص بالدافع قبل ذلك بـيوم عمل واحد على الأقل؛ وعلى هذا الأساس تستند مهل التقديم في الجدول بما في ذلك مثال الدفعة المنتظمة في اليوم الثالث من الشهر.
ما هو التاريخ الذي يُعتد به فعليًا
عند التبرع، قد تصادف عدة تواريخ مختلفة. في النموذج يظهر وقت تأكيدك، وفي البريد الإلكتروني تاريخ التأكيد، وفي إشعار الدفع موعد التحصيل المخطط له. بالنسبة لرصيد حسابك، فإن آخر بيان هو الحاسم.
كما أن تاريخ منح التفويض لا يحدد يوم تنفيذ العملية المصرفية. فبالتفويض فإنكم تسمحون بعملية التحصيل. ويجب على المستلم بعد ذلك تجهيز الدفعة المحددة وتقديمها مع تاريخ استحقاق.
كذلك لا يعني وجود ملف تحصيل مُعدّ مسبقًا أن حسابكم قد خُصم منه بالفعل. فبإمكان المنظمة تجهيز عملية التحصيل بينما لا يزال موعد الدفع المُعلن عنه لم يحن بعد.
قاعدة التقويم: اعتمدوا على تاريخ الاستحقاق المُعلن، وليس على تاريخ موافقتكم على التبرع.
توضح المواصفات التقنية للبنك المركزي الألماني (Deutsche Bundesbank) الخاصة بالتحصيل عبر SEPA كيفية المعالجة في أيام العمل. لذلك فإن عدم ظهور خصم من الحساب في عطلة نهاية الأسبوع وحده ليس دليلاً على فشل العملية.
يوم الاثنين ليس دائمًا يوم العمل المصرفي التالي
لنفترض عملية تحصيل مُعلن عنها يوم الأحد. إذا كان يوم الاثنين التالي يوم عمل، فإن سطر الاثنين في الجدول ينطبق. أما إذا كان يوم الاثنين عطلة رسمية مؤثرة على المعالجة، فيُعتمد يوم العمل التالي.
إلا أن وجود عطلة إقليمية لا يعني تلقائيًا توقف كافة معاملات SEPA. فالعامل الحاسم هو تقويم أيام العمل الخاص بمزود خدمة الدفع المعني. في حال عدم الوضوح، تحققوا من موعد التنفيذ المُعلن واسألوا بنككم، بدلاً من الاكتفاء بملاحظة إغلاق الفرع.
فيما يخص رصيد الحساب، يُحتسب المبلغ المتاح في الحساب الجاري الذي سيُخصم منه. أما المال الموجود في حساب آخر فلا يفيد إلا إذا أصبح متاحًا في ذلك الحساب في الوقت المناسب. لذا لا تخططوا لعملية التحويل بين الحسابات في اللحظة التي تتوقعون فيها ظهور عملية التحصيل في التطبيق.
في أي وقت يتم الخصم
لا يوجد وقت عام موحّد لجميع البنوك. فبنككم يعالج العمليات وفق إجراءاته الخاصة؛ لذلك قد لا تظهر عملية التحصيل صباحًا وتظهر لاحقًا.
كذلك لا تخلطوا بين عملية مُسجّلة مؤقتًا وبين خصم نهائي. فتطبيقات الخدمات المصرفية تعرض المدفوعات المُعلنة والمُنفذة بشكل مختلف. اقرأوا حالة العملية قبل الاعتراض على عملية تحصيل تبدو مكررة أو متأخرة.
من يبحث عن إجابة لسؤال «متى يتم خصم تحصيل SEPA؟» لا يحتاج إلى فترة انتظار عامة تبدأ من لحظة النقر. بل عليه التحقق من تاريخ الاستحقاق المحدد في تأكيد الدفع الخاص به، والتأكد من توفر المبلغ في يوم التنفيذ ذاك.
الإشعار المسبق بالمبلغ وتاريخ الاستحقاق
تتبرعون يوم الثلاثاء، لكن الخصم لا يظهر في حسابكم إلا لاحقًا. ولتخطيطكم، لا يُعتد بيوم التبرع وحده، بل بتاريخ الاستحقاق المُعلن: فهو الذي يحدد موعد تنفيذ عملية التحصيل.
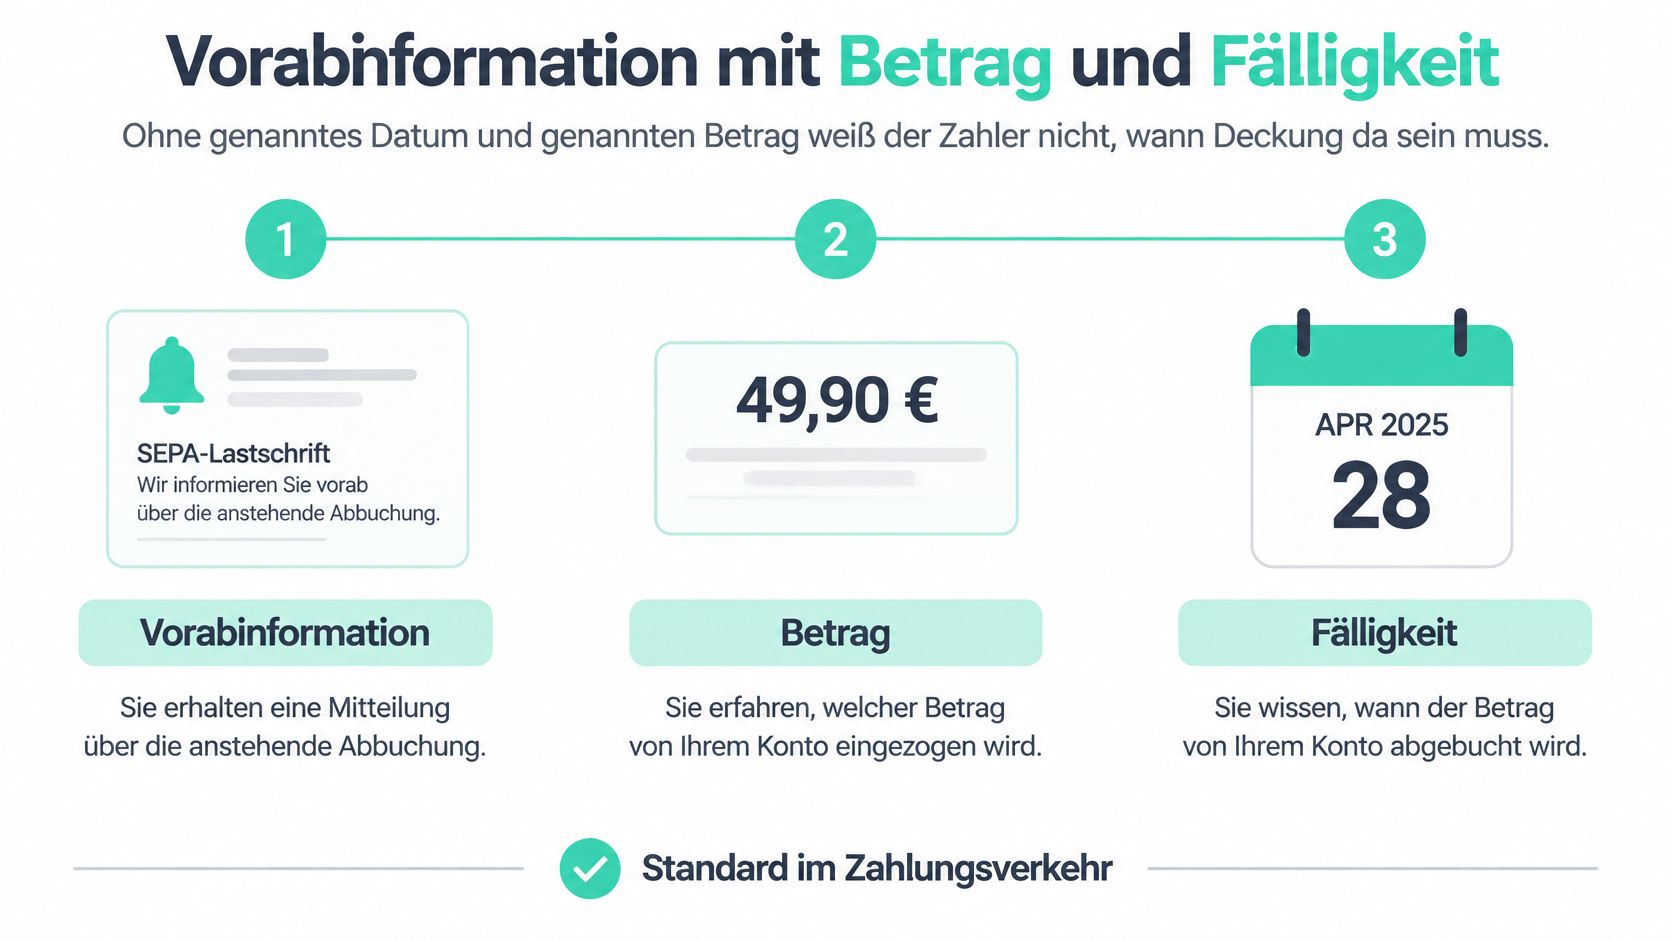
يُظهر تأكيد التفويض الممنوح وفق نظام SEPA أنكم سمحتم بعملية التحصيل. لكنه لا يُحدد تلقائيًا أي مبلغ سيُحصّل وفي أي موعد. لذلك تحتاجون إلى إشعار مسبق.
يجب أن يكون الإشعار محددًا
الإشعار المسبق، المعروف أيضًا باسم Pre-Notification، يُعلم بعملية تحصيل وشيكة. ويمكن أن يرد في رسالة منفصلة، أو فاتورة، أو خطة دفع. والمهم أن يتضمن المبلغ وتاريخ الاستحقاق.
يجب أن يراعي الإشعار المسبق أي مهلة إشعار أقصر تم الاتفاق عليها مسبقًا. لذلك فإن سرعة تأكيد تبرعكم لا تعني تلقائيًا أن المبلغ سيُحصّل فورًا.
كيف تتحققون من إشعار التبرع
في حالة الصدقة الفردية، ينبغي أن تُتيح الرسالة تحديد عملية التحصيل بوضوح. وهذا مفيد بشكل خاص إذا كنتم تدعمون عدة مشاريع وتتوقعون دفعات مختلفة.
تحققوا من هذه البيانات:
- المبلغ: هل من الواضح كم سيُحصّل؟
- الإشارة إلى التفويض: هل يمكنكم ربط الدفعة بإذن التحصيل الذي منحتموه؟
- تاريخ الاستحقاق: هل تذكر الرسالة موعدًا محددًا أو نظام دفع موصوفًا بوضوح؟
- الإشارة إلى أيام العمل: هل يوضح الإشعار كيفية التعامل مع تاريخ استحقاق يقع خارج أيام العمل المصرفية؟
لا يُغني تأكيد التفويض العام عن إشعار الدفع المحدد بسهولة. وإن لم يُذكر الموعد، فابحثوا في تفاصيل الدفع وفي مجلد البريد المزعج عن رسالة إضافية.
بالنسبة لجمعيات المساجد، يسهّل وجود سطر موضوع واضح تحديد الإشعار. وينبغي أن يظهر المبلغ وتاريخ الاستحقاق بوضوح في نص الرسالة، حتى يتمكن المتبرعون من إيجادهما بسرعة لتخطيط حساباتهم.
مسار التحصيل الأول والمتكرر من التفويض حتى الدفعة الثانية
قد تبدو التبرعات الفردية وعمليات التحصيل المتكررة متشابهة من الناحية التقنية. لكن الفرق يكمن في نطاق الدفع الذي سمحتم به. فالتفويض المحفوظ لا يُعادل إتاحة وصول حرّ غير محدود إلى حسابكم.
التحصيل الأول هو أول عملية تحصيل بموجب تفويض جديد. أما التحصيل اللاحق فيستخدم هذا التفويض نفسه لدفعة لاحقة، بشرط أن يغطي التفويض عمليات تحصيل متكررة.
من النموذج إلى أول عملية تحصيل
في البداية تُدخلون بيانات حسابكم وتمنحون إذن التحصيل. ويساعد كل من الرقم المرجعي للتفويض ورقم تعريف الدائن في ربط التفويض والمستلم بشكل واضح. وهذه الأرقام التعريفية لا يختارها المتبرع بحرية.
إذا كنت تريد معرفة الحقول التي تنتمي إلى هذا الأمر، يساعدك دليلنا حول نموذج الخصم المباشر SEPA. تحقق بشكل خاص مما إذا كان النموذج يصف دفعة لمرة واحدة أو دفعة متكررة.
يمكن تقسيم سير العملية إلى خطوات منفصلة:
- منح الإذن: تؤكد التفويض للنطاق المحدد للدفع.
- التحقق من الإشعار: يُعلم المستلم عن الدفعة المخطط لها.
- تنفيذ الخصم: يقوم البنك بمعالجة أمر الخصم المباشر المقدَّم.
- تخصيص دفعة أخرى: في حالة التفويض المتكرر، يجب أن يتطابق الخصم اللاحق مع النطاق المتفق عليه.
يوضح الرسم البياني الفرق بين الخصم المباشر الأول، الخصم المباشر اللاحق، والتصنيف الفني.
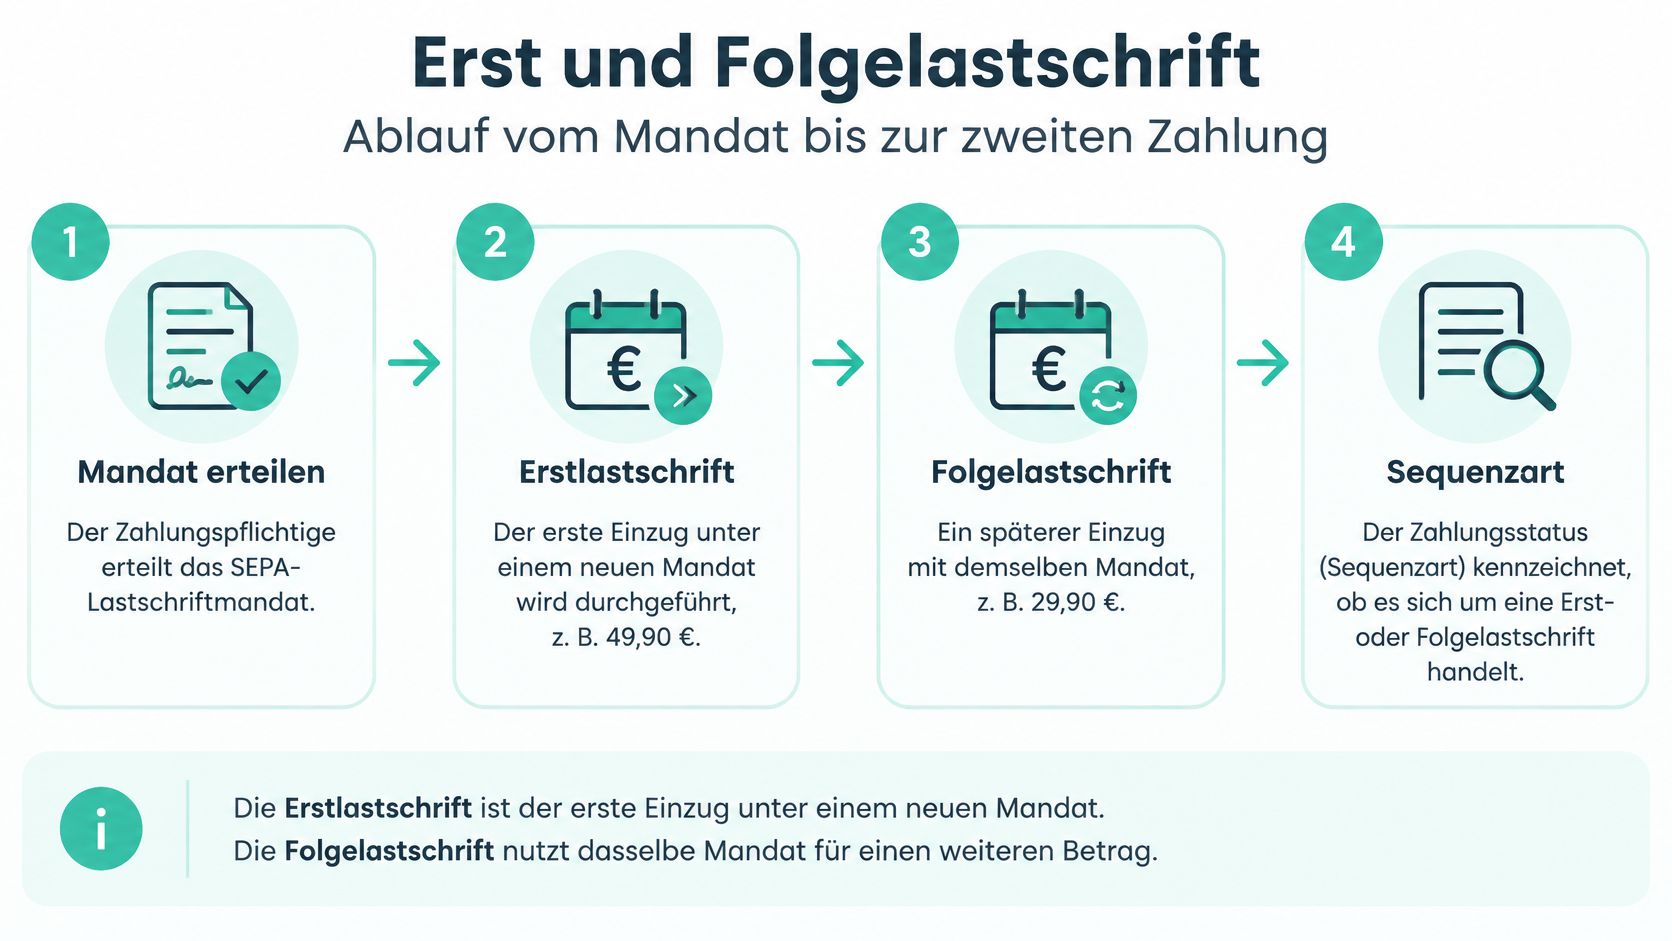
في عمليات الدفع، يشير نوع التسلسل إلى ما إذا كان الخصم لمرة واحدة، أول مرة، متكررًا، أو الأخير. والأهم بالنسبة لك كمتبرع هو ما اتفقت عليه. فالتصنيف الفني وحده لا يوضح ما إذا كنت قد وافقت على تبرعات إضافية.
ما الذي يختلف في الدفعة اللاحقة
في حالة الخصم المباشر اللاحق، لا يلزم بالضرورة إنشاء تفويض جديد. يستخدم المستلم إذن الخصم القائم ضمن النطاق المتفق عليه. لكن إذا تغيّر المبلغ أو الوتيرة، فلا يجوز له أن يستنتج من ذلك ضمنيًا اتفاق تبرع جديد.
يقوم أنت بتفعيل الأمر الدائم لدى بنكك؛ أما في حالة الخصم المباشر، فإن المستلم هو من يبدأ الخصم بناءً على تفويضك.
لدينا تعمل آليات الحماية من الاحتيال، والامتثال لمكافحة غسل الأموال، والتحقق من تفويض SEPA تلقائيًا مع كل معاملة، وعادة في غضون ثوانٍ. يتعلق هذا التحقق بالمعالجة الآمنة للأمر. وهو ليس تأكيدًا بأن بنكك سيخصم المبلغ في اللحظة نفسها.
لا تستخدم SadakaNow أنماط تصميم تلاعبية ولا تقدّم اشتراكات قد ينسى المتبرعون إلغاءها. ومع ذلك يبقى الأمر الحاسم هو أن تقرأ وصف دفعتك المحددة وتحتفظ بالتأكيد.
بالنسبة لمحاسبة الجمعية، يجب أن يظل التفويض، وأمر الخصم، واستلام الدفعة مميزين بشكل منفصل. فالتحقق الناجح من التفويض ليس بعد أموالاً واردة. وإذا تم تنفيذ الخصم لاحقًا، فلا يجوز للمنظمة إنشاء الأمر مجددًا عن طريق الخطأ فقط لأن كشف الحساب لا يُظهر بعد استلام الدفعة.
ثمانية أسابيع وثلاثة عشر شهرًا للاسترداد
مهل الاسترداد بعد الخصم من الحساب
| الحالة | المهلة من تاريخ الخصم | الشرط | النتيجة |
|---|---|---|---|
| خصم مباشر أساسي مصرَّح به | 8 أسابيع | تفويض سارٍ، لا حاجة لتبرير | يرد البنك المبلغ، ويتلقى المستلم إشعار إرجاع |
| خصم مباشر غير مصرَّح به | 13 شهرًا | لا يوجد تفويض سارٍ لهذا الخصم | الاعتراض لدى البنك الخاص بك |
| انقضاء المهلة | لا يوجد استرداد بموجب الحق المرتبط بالمهلة المعنية | انتهاء المهلة المعنية | توضيح فردي مع المستلم أو البنك |
يوضح مركز حماية المستهلك حول نظام الدفع SEPA إمكانية استرداد خصم مباشر أساسي مصرَّح به خلال ثمانية أسابيع دون الحاجة لتبرير، بالإضافة إلى الاعتراض على خصم مباشر غير مصرَّح به حتى 13 شهرًا بعد الخصم.
يذكر دليل الحساب الجاري الصادر عن مركز حماية المستهلك أيضًا، بالنسبة للخصم المباشر غير المصرَّح به في ألمانيا، مهلة الاعتراض البالغة 13 شهرًا من تاريخ الخصم من الحساب. وبالتالي فإن المعيار هو تاريخ خصم حسابك، وليس تاريخ حملة ما أو تاريخ قرار تبرعك.
ما الذي يترتب على الاسترداد لدى المستلم
بعد عملية الاسترداد، لم يعد بإمكان المنظمة الاعتماد على المبلغ المحصَّل. يجب عليها تخصيص المبلغ المرتجع للدفعة الصحيحة وتصحيح حالة الدفع الخاصة بها. وفي حالة تبرع كان مسجلاً سابقًا كمدفوع، يجب توضيح ما إذا كنت ترغب في الاستمرار بالتبرع أو الاعتراض على الدفعة.
عملية الاسترداد وحدها لا تثبت الاحتيال ولا عدم الرغبة في الدفع. ربما كان نص القيد غير معروف لك، أو ربما لاحظت مبلغًا خاطئًا. لذلك يحتاج المستلم إلى وسيلة تواصل واضحة وتوضيح موضوعي.
عملية الاسترداد تصحح الخصم من الحساب. أما مسألة وجود التزام ساري المفعول بجانب ذلك، فهي مسألة منفصلة.
في حالة التبرع الطوعي، لا يجوز للمنظمة أن تتعامل تلقائيًا مع المبلغ المرتجع وكأنه فاتورة بضائع مستحقة. يجب عليها أولاً التحقق من الاتفاق الفعلي القائم. كما أن إذن الخصم الفني وحده لا يجيب على هذا السؤال.
نص قيد غير واضح أو تفويض مفقود
وجود اسم غير مألوف لك في كشف الحساب لا يعني بالضرورة أنك لم تصرّح بالخصم. فمزود خدمة الدفع والمنظمة قد يظهران في نص القيد بشكل مختلف عن المشروع الذي دعمته. لذا قارن تأكيد الدفع بتفاصيل الحساب.
من المفيد بشكل خاص ما يلي:
- معرّف المستلم: هل يتطابق رقم تعريف الدائن مع الدفعة المُعلَن عنها؟
- مرجع التفويض: هل يمكن ربط الخصم بتأكيدك؟
- المبلغ والخصم: هل تتطابق تفاصيل الدفع مع كشف الحساب؟
إذا تعذر عليكم تحديد عملية الخصم، فتواصلوا مع بنككم واطلبوا التحقق من العملية. احتفظوا بالتأكيد وبكشف الحساب المعني. إن انتهاء مهلة الاسترجاع لا يعني تلقائياً استبعاد كل إمكانية أخرى للتوضيح.
ينبغي على المنظمات أيضاً مراعاة عمليات الاسترجاع في تخطيط السيولة لديها. فالإيراد المسجّل ليس متاحاً بشكل نهائي في كل الحالات. ولأجل محاسبة سليمة، يجب أن تتطابق عملية الاسترجاع مع عملية الخصم الأصلية.
نقص الرصيد وإعادة الخصم ومن يتحمل التكاليف
لنفترض أنكم ترغبون في التبرع لمرة واحدة بمبلغ 25 يورو. حان موعد عملية الخصم المعلنة، لكن راتبكم لم يصل بعد إلى الحساب الجاري. وإذا لم يكفِ حتى حد السحب الممنوح، يمكن لبنككم رفض أمر الخصم المباشر.
يوضّح الرسم البياني الفرق بين دفعة معلنة وعملية خصم فشلت بسبب نقص الرصيد.
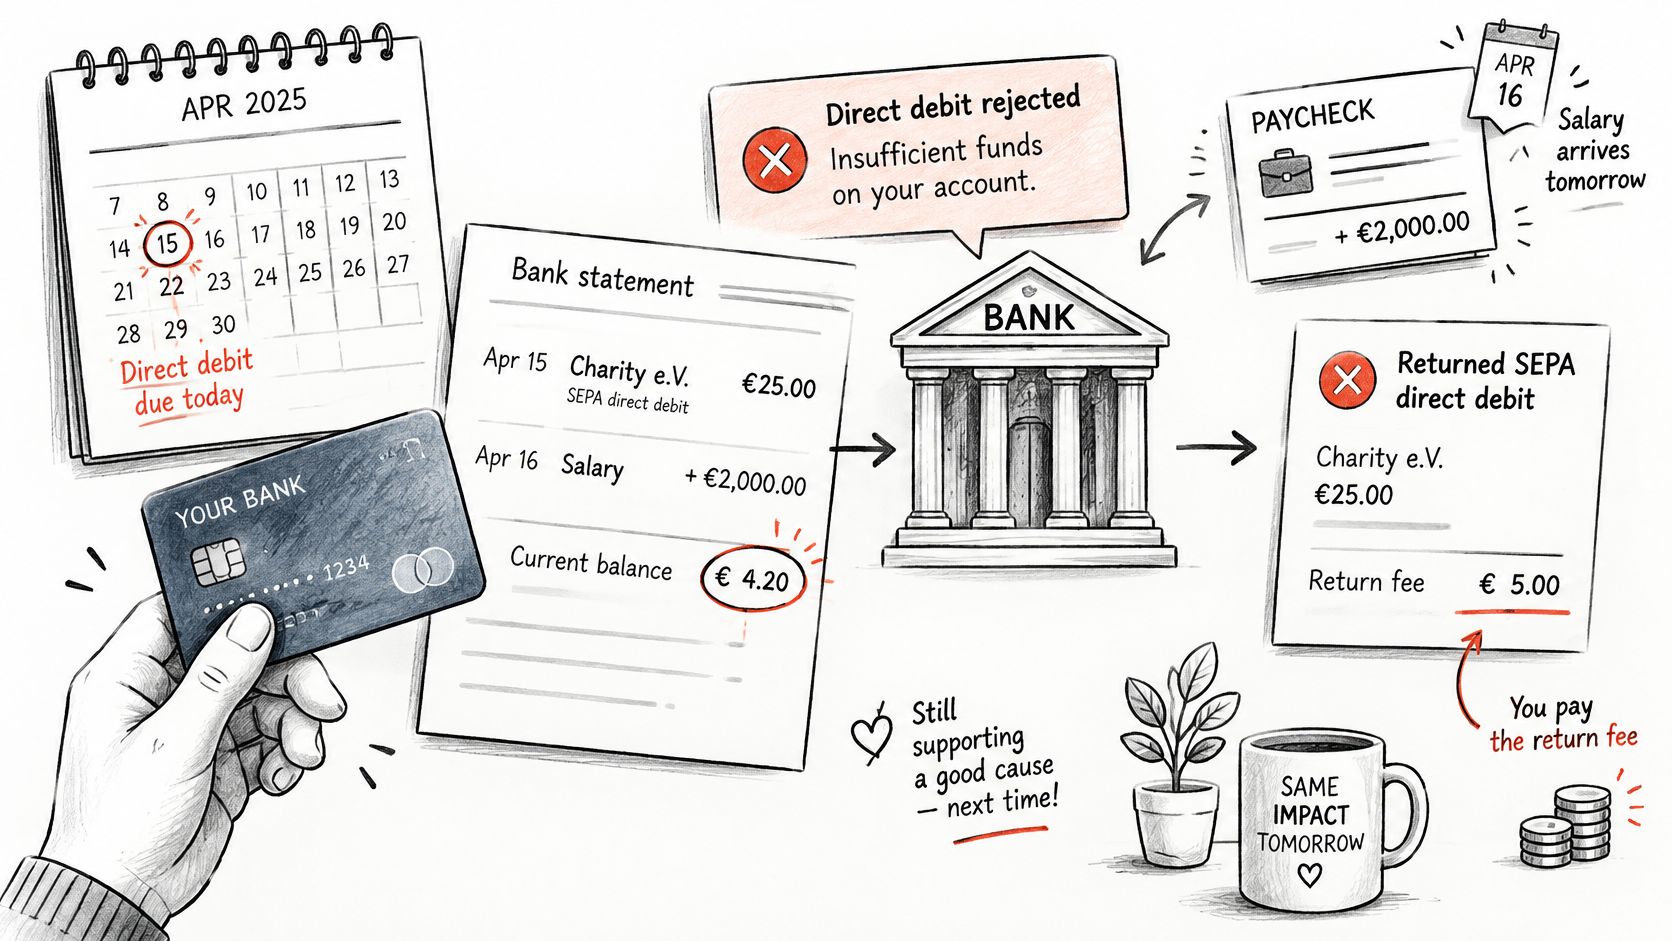
وصول الراتب لاحقاً لا يصلح محاولة الخصم هذه تلقائياً. فالمنظمة لا تحصل على إيراد ناجح من عملية الخصم المرفوضة. كما قد يظهر في تطبيق البنك لديكم خصم يتبعه قيد عكسي، بدلاً من أن تبقى العملية غير مرئية تماماً.
التكاليف التي قد تنشأ
في حالة أمر خصم مباشر مشروع ونقص في رصيد الحساب، يمكن أن تقع التكاليف المرتبطة على عاتق صاحب الحساب. والعامل الحاسم هو العملية الفعلية والرسوم المطالَب بها فعلياً، وليس رسم إعادة خصم موحد لدى جميع البنوك.
تحققوا من قائمة الأسعار والخدمات الخاصة ببنككم، وكذلك من أي إشعار بالتكاليف قد يرسله الجهة المستلمة. فرسوم البنك وتكاليف إعادة الخصم ومطالبة إضافية من المنظمة ليست بالضرورة الشيء نفسه. اطلبوا توضيح أي بند غير واضح قبل سداده.
بالنسبة للمتبرع، الفرق الأهم بسيط: الحساب الفارغ لا يؤجل عملية الخصم وفق نفس القاعدة التي تُطبَّق في عطلة نهاية الأسبوع، بل قد يتسبب في فشلها. فور رفض البنك للمحاولة، يجب توضيح عملية الدفع اللاحقة بشكل منفصل.
لمزيد من التوضيح حول آلية الخصم المباشر، يمكنكم مشاهدة الفيديو التالي.
عدم الدفع مجدداً دون توضيح
لا تقوموا بالتحويل بسرعة إذا كان من المحتمل أن تكون هناك عملية خصم جديدة قيد التحضير في الوقت نفسه. وإلا فهناك خطر أن تدفعوا مبلغ التبرع نفسه مرتين. وضّحوا أولاً حالة الدفع والتسوية المقررة.
بالنسبة للمنظمة، من المفيد التعامل بشفافية مع عمليات الاسترجاع:
- الإشعار: أبلغوا بأن عملية الخصم لم تنجح.
- التحديد: اذكروا المبلغ المعني ورقم التفويض المرتبط به.
- المحاولة التالية: أعلنوا بوضوح عن محاولة خصم جديدة مقررة.
- طريقة دفع بديلة: قدّموا وسيلة واضحة ومحددة للتسوية.
التكرار الصامت يخلق حيرة غير ضرورية. فالمتبرعون حينها لا يعرفون متى يحتاجون إلى رصيد كافٍ، ولا ما إذا كانت دفعة قاموا بها بأنفسهم ستُخصم مرة أخرى بالإضافة إلى ذلك. لذلك ينبغي ألا تُعامَل المحاولة الجديدة على أنها استمرار غير مرئي للعملية الفاشلة.
لأي استفسارات حول تبرع أو مشكلة في الدفع، يمكنكم التواصل معنا عبر hilfe@sadakanow.de. صفوا العملية واذكروا البيانات الواردة في تأكيد الدفع الخاص بكم. بيانات الدخول إلى خدمة الصيرفة الإلكترونية لا يجب أن تُذكر في رسالة الدعم.
خمس خطوات بخصوص الرصيد وإعادة الخصم
لستم بحاجة إلى معرفة الإجراءات المصرفية التقنية بالتفصيل لتخطيط عملية خصم بشكل موثوق. يكفي مقارنة إعلان الدفع برصيدكم المتاح في الحساب، ثم لاحقاً بكشف الحساب. بذلك تدركون أيضاً متى يلزم الاستفسار.
في SadakaNow، تختارون مشروعاً وتدخلون المبلغ وتدفعون عبر SEPA أو البطاقة أو PayPal. في حالة الخصم المباشر، يساعدكم التأكيد في العثور على الأمر لاحقاً. احتفظوا به حتى يتم توضيح عملية الدفع.
التفريق بين قرار الدفع وتدفق الأموال
لا تحتفظ SadakaNow أبداً بالأموال المتبرَع بها بنفسها. يُحفظ المال كأمانة ويُحوَّل مباشرة إلى المنظمة المعنية. لذلك ينبغي عدم الخلط بين تأكيد قرار تبرعكم وعملية خصم بنكي قد اكتملت فعلاً.
بالنسبة لجمعيات المساجد، يعني ذلك: لا تُسجّلوا تبرعاً مُعلَناً أو مجدولاً كإيراد نهائي دون التحقق منه. حدّدوا بوضوح عمليات الخصم الفاشلة، وتجنبوا طلبات الدفع المكررة. فرسالة واضحة تساعد أكثر من مجرد وصف حالة مأخوذ من برنامج المحاسبة.
للتطبيق العملي: خططوا بناءً على الرصيد المتاح في الحساب، وليس بناءً على إيراد متوقع.
هذه الإجراءات تمنع استفسارات يمكن تجنبها
اقرأ تاريخ الاستحقاق في التأكيد. ابحث عن موعد الخصم المُعلن. تاريخ الإصدار في نموذج التبرع ليس الأساس المناسب لتخطيط حسابك.
تحقق من يوم العمل المصرفي المرتبط. إذا كان الموعد يقع خارج أيام المعالجة، فسجّل يوم التنفيذ الفعلي في تقويمك. في حال وجود عطلة غير واضحة، تساعدك معلومات بنكك.
احتفظ بالمبلغ المُعلن متاحًا في الحساب الجاري المخصوم منه. ضع في اعتبارك أيضًا العمليات الأخرى القادمة على الحساب، حتى لا تستهلك دفعة سابقة الرصيد المطلوب.
قارن المبلغ ومرجع التفويض. إذا لم يتطابق الإعلان مع كشف الحساب، فاستوضح سبب الاختلاف. لأي استفسارات حول مدفوعات تبرعاتنا يمكنكم التواصل معنا عبر hilfe@sadakanow.de؛ أما في حال وجود خصم غير معروف على الحساب، فإن بنكك هو جهة الاتصال الأولى.
لا تنتظر بعد فشل عملية الخصم المباشر محاولة إعادة غير واضحة المصير. استفسر عن حالة الدفع، واتفق على التسوية، واحتفظ بأي إيصال رسوم محتمل. لا تدفع مجددًا إلا بعد التأكد من أن ذلك لن يؤدي إلى خصم مزدوج.
حدّد تاريخ الاستحقاق المُعلن أو يوم العمل المصرفي الناتج عنه كيوم يجب أن يكون فيه مبلغ التبرع متاحًا في حسابك الجاري.
في SadakaNow يمكنكم دعم مشاريع مُدقَّقة والتبرع عبر SEPA أو البطاقة أو PayPal. اختاروا مشروعًا مناسبًا، وفي حال التبرع عبر SEPA تحققوا من تاريخ الاستحقاق المُعلن حتى يتم تنفيذ دفعتكم برصيد كافٍ في الحساب.